Resposta rápida
O CFOP 6108 é o código de venda de mercadoria comprada de terceiros (revenda), para quem não é contribuinte do ICMS, em outro estado. Exemplo: uma loja de SP vendendo para uma pessoa física de MG. Dentro do mesmo estado ele não vale. Para empresa com inscrição estadual, o código em geral é outro, como o 6102. DIFAL, alíquota e regime dependem do estado, então confirme com o seu contador. Se a sua venda tem entrega marcada para depois, em outro estado, o CFOP 6922 costuma ser a alternativa a considerar. Já do lado da compra, o registro começa com o CFOP 2102, usado quando a mercadoria chega de outro estado para revenda na sua loja. Se a sua loja fabrica o que vende, o código para levar essa produção a outro estado é o CFOP 6101. Quando a entrega fica para depois, dentro do mesmo estado, o CFOP 5922 permite emitir a nota fiscal no momento da venda.
O que o CFOP 6108 significa
CFOP é o Código Fiscal de Operações e Prestações. Ele diz à SEFAZ que tipo de operação a nota registra. A tabela oficial vem do Convênio SINIEF s/nº de 1970 e dos ajustes posteriores.
Leia o código por partes:
| Parte | Significado no 6108 |
|---|---|
| 6 (1º dígito) | Saída para outro estado (operação interestadual) |
| 1 (2º dígito) | Grupo das vendas (6.100) |
| 08 (final) | Venda de mercadoria adquirida ou recebida de terceiros, destinada a não contribuinte |
Use o 6108 só quando as quatro condições forem verdadeiras:
- Você revende mercadoria que comprou (não é produção sua).
- O cliente está em outro estado.
- O cliente não é contribuinte do ICMS (por exemplo, pessoa física).
- A venda é definitiva. Remessa para conserto, demonstração ou feira tem CFOP próprio.
Confira sempre o texto atual na tabela oficial de CFOP.
Quando usar e quando não usar
| Situação | CFOP mais comum | Observação |
|---|---|---|
| Revenda a pessoa física de outro estado | 6108 | Caso típico (loja virtual, venda por telefone) |
| Revenda a empresa contribuinte de outro estado | 6102 | Cliente com inscrição estadual ativa |
| Venda de produção própria a não contribuinte de outro estado | 6107 | Produto que você fabrica |
| Venda de produção própria a contribuinte de outro estado | 6101 | |
| Revenda no mesmo estado | 5102 | Veja o guia do CFOP 5102. Não existe 5108: dentro do estado, o 5102 vale para contribuinte e não contribuinte. |
| Produto com substituição tributária (ST) | 6404 ou 6403 | Depende de como a ST foi tratada (substituto ou substituído, ST já retida) e do estado/regime. Confirme com o seu contador. |
| Venda de bem do ativo imobilizado | 6551 | Não é mercadoria de revenda |
Esta tabela é um guia de leitura. O caso real (produto, regime, estado) pode mudar o código. Quem decide é o seu contador.
Dúvidas comuns do lojista com o 6108
“Tenho medo de errar o CFOP e tomar rejeição ou multa.”
Antes de emitir, confira as quatro condições acima. Se alguma falhar, o código é outro. Em dúvida, pergunte ao contador antes de emitir.
“Confundo 6102, 6107 e 6108.”
Faça duas perguntas. Primeira: o produto é de revenda ou de produção própria? Segunda: o cliente tem inscrição estadual ativa? Revenda a não contribuinte é 6108.
“Não sei se o cliente é contribuinte.”
Pessoa física com CPF, em regra, é não contribuinte. O produtor rural com inscrição estadual pode ser contribuinte. Empresa pode ser ou não. Peça a inscrição estadual e consulte a situação no cadastro da SEFAZ do estado do cliente. Se a IE estiver ativa, ele em geral é contribuinte.
“DIFAL: quanto, quando e quem paga?”
Nas vendas a não contribuinte de outro estado, existe a diferença entre a alíquota interna do estado de destino e a alíquota interestadual (DIFAL). Desde a Emenda Constitucional 87/2015, ela é devida ao estado de destino. O cálculo, o fundo de combate à pobreza (FCP), a forma de pagar (GNRE) e o tratamento no Simples Nacional dependem do estado e do seu regime. Não use número de blog sem checar. Peça ao contador a regra do estado de destino.
“Não sei qual CST ou CSOSN usar.”
Depende do regime (Simples ou regime normal) e do produto (ST, importado e outros). O contador define o valor correto, e você o registra no cadastro do produto.
“A nota foi rejeitada ou saiu com CFOP errado.”
A carta de correção (CC-e) em geral não serve para trocar o CFOP, porque ele muda a tributação. Normalmente se cancela a nota, se as regras da SEFAZ ainda permitirem, e emite-se uma nova. Confirme o caminho com o contador.
“O cliente devolveu o produto.”
Pessoa física não emite nota. A loja registra a devolução com nota de entrada. Para mercadoria de terceiros vinda de outro estado, o CFOP de entrada costuma ser o 2202. Confirme com o contador, inclusive o que fazer com o DIFAL já pago. Para saber qual CFOP para devolução de venda usar em cada situação, vale entender quando a nota é de entrada e quando não é. Quando a mercadoria tem substituição tributária, a devolução exige mais atenção, e o CFOP 1411 trata exatamente desse caso.
“E a venda por marketplace?”
Quem emite a nota e quem recolhe o DIFAL varia conforme o modelo da plataforma e o estado. Confirme com o contador antes de definir o CFOP.
Como decidir o CFOP: roteiro simples
- O produto é revenda (comprado de terceiros)? Se for produção sua, vá para o 6101 ou o 6107.
- O cliente está em outro estado? Se estiver no mesmo, a operação é da família 5.
- O cliente é contribuinte do ICMS (IE ativa)? Se for, em geral é 6102. Se não for, siga.
- O produto tem substituição tributária? Se tiver, confirme o CFOP de ST (6404 ou 6403) com o contador. Se não tiver, siga. Quando o imposto já foi recolhido antes, o CFOP 6404 aparece na nota, e vale entender como ele funciona na prática.
- A venda é definitiva? Se for, 6108.
Como preencher a NF-e na venda com 6108
Pontos de atenção, conforme o Manual de Orientação do Contribuinte da NF-e:
- Destino da operação (idDest): operação interestadual (valor 2).
- Consumidor final (indFinal): sim (valor 1), no caso de pessoa física.
- Indicador de IE do destinatário (indIEDest): não contribuinte (valor 9).
- Grupo de ICMS de partilha para a UF de destino (ICMSUFDest): preenchido conforme a regra do estado e do seu regime.
- Informações adicionais: use só o que o contador orientar.
Confira a versão atual do manual antes de mudar qualquer regra.
Atenção à NFC-e. A NFC-e é para operação dentro do estado. Venda presencial para pessoa de outro estado, com entrega lá, normalmente pede NF-e. Veja a diferença no guia cupom fiscal e nota fiscal diferença. Para o cupom no balcão, use um programa emissor de cupom fiscal.
Como o ERPPro ajuda na venda interestadual
O ERPPro é um sistema na nuvem, com suporte humano e acesso remoto. Para quem vende para outro estado, ele oferece: Quem quer emitir essas notas sem complicação pode conhecer nosso ERP para lojas, pensado para o dia a dia do pequeno comércio.
- Cadastro do produto com NCM, CEST, CFOP e CST/CSOSN.
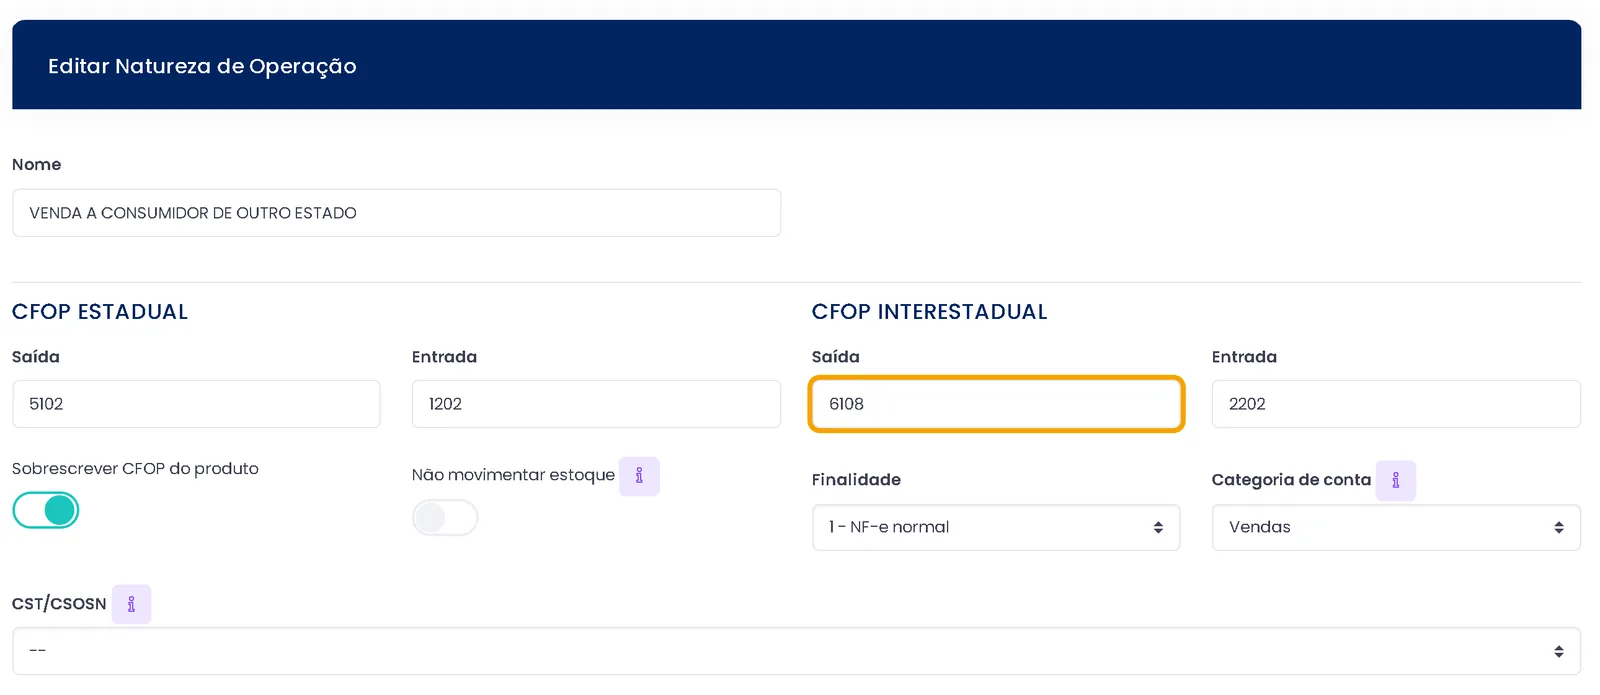
- CFOP do produto ou da natureza de operação. A natureza de operação pode sobrescrever o CFOP quando estiver marcada para isso.
- NF-e de venda por pedido, para empresa ou para outro estado, com DANFE. Veja também o emissor de nota fiscal.
- Cancelamento e carta de correção (CC-e), quando a regra da SEFAZ permitir.
- Entrada da nota do fornecedor por XML, com estoque e contas a pagar.
- Campos de IBS e CBS na nota, ligados na configuração de tributação.
- Pedidos de loja virtual e de marketplaces (Nuvemshop e Mercado Livre) chegando ao sistema.
A emissão exige CNPJ, CSC (para NFC-e) e certificado digital para nota fiscal configurados.
O sistema não decide por você qual CST/CSOSN, alíquota ou regra de DIFAL vale para o seu caso. Isso você define com o contador. Para revisar notas já emitidas, use o auditor fiscal.
Passo a passo: vender para pessoa física de outro estado
Exemplo: uma loja vende uma mercadoria de revenda para um cliente pessoa física em outro estado.
- Antes de tudo, pergunte ao contador o CST/CSOSN e a regra de DIFAL do estado de destino para esse produto.
- Cadastre o produto com NCM, CEST (se houver), CFOP, CST/CSOSN, custo e preço.
- Cadastre o cliente com nome, CPF e endereço completo, com o estado correto.
- Crie o pedido de venda com o produto e a quantidade.
- Escolha a natureza de operação de venda interestadual para não contribuinte. Se ela estiver marcada para sobrescrever o CFOP, confira se o código aplicado é o 6108.
- Confira os dados fiscais da nota: destino em outro estado, consumidor final e destinatário não contribuinte.
- Emita a NF-e. Se houver rejeição, leia a mensagem, corrija o dado e emita de novo.
- Imprima ou envie o DANFE e acompanhe a entrega.
- Guarde os comprovantes do imposto devido ao estado de destino, conforme a orientação do contador.
O que conferir antes de escolher um sistema para emitir com 6108
- Ele emite NF-e para outro estado, e não só cupom de balcão?
- Dá para definir o CFOP no produto e na natureza de operação?
- Há campos de NCM, CEST e CST/CSOSN no cadastro?
- Há campos de IBS e CBS prontos para a Reforma Tributária?
- Ele cancela nota e emite carta de correção?
- Ele dá entrada na nota do fornecedor por XML?
- Ele recebe pedidos da loja virtual e de marketplace?
- Há suporte humano para dúvidas de emissão?
- Fica claro o que o sistema faz sozinho e o que depende do contador, principalmente sobre DIFAL?
Emita sem medo de errar
Teste o ERPPro por 7 dias, sem compromisso, e veja como fica o cadastro do produto, a natureza de operação e a emissão da NF-e para outro estado. Regras de ICMS, DIFAL e CFOP mudam e variam por estado e regime, por isso conte sempre com a orientação do seu contador.
Perguntas frequentes
O que é o CFOP 6108?
É o código de venda de mercadoria adquirida ou recebida de terceiros, destinada a não contribuinte do ICMS, em operação para outro estado. Confira o texto atual na tabela oficial de CFOP.
Quando usar o CFOP 6108?
Quando você revende um produto comprado de terceiros, para um destinatário não contribuinte de outro estado, em venda definitiva. O caso típico é a venda online para pessoa física.
Qual a diferença entre 6108 e 6102?
O 6102 é a revenda para destinatário contribuinte, com inscrição estadual. O 6108 é a revenda para não contribuinte. A pergunta-chave é: o cliente é contribuinte do ICMS?
Qual a diferença entre 6108 e 6107?
O 6107 é venda de produção do próprio estabelecimento a não contribuinte. O 6108 é venda de mercadoria comprada de terceiros. Se você fabrica, é 6107. Se você revende, é 6108.
Posso usar o 6108 para vender dentro do meu estado?
Não. O primeiro dígito 6 indica outro estado. Dentro do estado, a revenda costuma usar o 5102, para contribuinte ou não. A tabela oficial não tem o 5108.
O 6108 serve para empresa?
Só se ela for não contribuinte do ICMS. Empresa com inscrição estadual ativa é contribuinte e, em geral, usa o 6102. Confirme a situação do cliente no cadastro da SEFAZ.
O 6108 tem DIFAL?
Nas vendas interestaduais a não contribuinte, em regra há DIFAL para o estado de destino. A forma de calcular e pagar, o FCP e o tratamento do Simples Nacional variam por estado e regime. Confirme com o seu contador.
Qual CST ou CSOSN uso com o 6108?
Depende do regime da loja e do produto, por exemplo se tem substituição tributária. O ERPPro guarda o CST/CSOSN no cadastro do produto. O valor correto vem do contador.
Produto com substituição tributária usa 6108?
Em geral, não. Produto sujeito à ST costuma ter CFOP próprio, como 6404 ou 6403, conforme o caso. Confirme com o contador.
Posso corrigir o CFOP com carta de correção (CC-e)?
Em geral, não. O CFOP muda a tributação, e a CC-e não serve para isso. Normalmente se cancela a nota, quando as regras da SEFAZ permitirem, e emite-se uma nova. Confirme com o contador.
Posso emitir NFC-e com 6108?
Normalmente não. A NFC-e é para operação dentro do estado, e a venda para outro estado pede NF-e. Para o balcão, a NFC-e continua sendo a nota usada.
Como fazer a devolução de uma venda com 6108?
Pessoa física não emite nota. A loja registra a devolução com nota de entrada, e o CFOP costuma ser o 2202 para mercadoria de terceiros. O tratamento do imposto pago ao estado de destino depende do estado. Confirme com o contador.