Resposta rápida
O CFOP 6404 é o código da venda para outro estado de mercadoria sujeita à substituição tributária (ST), cujo imposto já foi retido anteriormente. O primeiro dígito, “6”, indica saída para outra unidade da federação. Se o cliente devolver essa mercadoria, o registro muda: a operação de devolução usa o CFOP 1411, tratado em outro artigo. Para entender outras saídas que não se encaixam nesse caso, veja também o CFOP 6949, usado quando nenhum código específico se aplica. Quando o cliente compra agora, mas a mercadoria só sai depois, para outro estado, o lançamento adequado é o CFOP 6922. Para registrar a volta de um produto, veja a seguir qual é o CFOP para devolução de venda que se aplica. Se a entrega ocorrer dentro do próprio estado, o lançamento indicado é o CFOP 5922, que permite faturar a venda agora.
Pela tabela oficial, o 6404 é a venda na condição de substituto tributário, só quando o imposto já foi retido antes. Não existe CFOP 6405. Para quem revende como substituído para outro estado, a tabela não tem um código próprio, e o código certo depende das regras dos estados. Cada estado tem suas regras, e pode haver protocolo ou convênio com tratamento especial no destino. Quem confirma o código certo é o seu contador.
O que o CFOP 6404 significa, dígito por dígito
CFOP quer dizer Código Fiscal de Operações e Prestações. Ele informa à Receita e à Secretaria da Fazenda que tipo de operação a nota registra.
- 6 = saída para outro estado.
- 6.4xx = grupo de vendas com substituição tributária.
- 6.404 = a operação específica.
A descrição oficial do 6404 é: venda de mercadoria sujeita ao regime de substituição tributária, cujo imposto já tenha sido retido anteriormente.
Em português simples: o ICMS dessa mercadoria já foi cobrado numa etapa anterior da cadeia, e você está revendendo.
Quando usar o CFOP 6404
Em geral, os sinais são estes:
- A venda é para fora do seu estado.
- O produto está na substituição tributária, pelo NCM e, quando existir, pelo CEST.
- Você comprou com o ICMS-ST já retido. A nota do fornecedor costuma mostrar isso.
Bebidas, autopeças, cosméticos, material de construção e ferragens são exemplos comuns de produtos com ST. Mas a lista muda de estado para estado, de acordo com o NCM e as regras de cada UF. Para entender melhor o código do produto, veja o guia de NCM.
Quando não usar
- Venda dentro do seu estado de mercadoria com ST: o CFOP começa com 5 (em geral o 5405, quando você revende como substituído; não existe 5404). Veja o guia do CFOP 5405. Se a venda for para outro estado, o cálculo muda, e a alíquota interestadual passa a pesar no preço final. Já a venda de produção própria dentro do estado segue outra lógica, e o código que a identifica é o 5101.
- Mercadoria sem ST: o código é outro. Para a venda comum dentro do estado, veja o CFOP 5102.
- Produto que você fabrica: a família de CFOP é outra. Confirme com o contador.
- Remessa sem venda (demonstração, bonificação, brinde, transferência): em geral são outros CFOPs. Confirme com o contador.
6404 e os códigos parecidos
A tabela resume a ideia geral. Confira sempre a descrição oficial completa e o seu caso com o contador.
| Código | Em resumo | Onde |
|---|---|---|
| 5403 | Venda como contribuinte substituto (quem faz a retenção) | Mesmo estado |
| 5405 | Venda como contribuinte substituído | Mesmo estado |
| 6404 | Venda de mercadoria com ST como substituto, só quando o imposto já foi retido antes | Outro estado |
| 6403 | Venda como contribuinte substituto (quem faz a retenção) | Outro estado |
| 6102 | Venda de mercadoria de terceiros, sem ST | Outro estado |
A diferença que mais confunde é entre substituto e substituído:
- Substituto é quem retém o ICMS-ST e o recolhe.
- Substituído é quem compra com o imposto já retido e só revende.
Quem compra com ST pago antes e revende costuma ser o substituído. Nesse caso, a tabela não tem um código próprio para a venda a outro estado (não existe 6405), e o contador define qual usar conforme as regras dos estados.
Também existem casos em que o estado de destino exige nova retenção, quando há protocolo ou convênio. Aí o tratamento muda. Quem decide isso é a regra do estado e o seu contador, não o sistema.
Passo a passo para decidir o CFOP da venda
Use como roteiro de conversa com o contador. Não é regra fixa.
- A venda é para outro estado? Se sim, o CFOP começa com 6.
- O produto tem ST no estado de destino? Confira NCM e CEST.
- Você comprou com o ICMS-ST já retido? Olhe a nota de entrada do fornecedor.
- Existe protocolo ou convênio entre o seu estado e o de destino? Se sim, pode haver regra de nova retenção.
- Qual é o seu regime (Simples Nacional, Lucro Presumido ou Lucro Real)? Ele muda o CST ou o CSOSN.
- Com essas respostas, o contador confirma qual CFOP usar (6403, 6404 ou outro) e define o CST ou CSOSN.
O que conferir antes de emitir uma nota com 6404
- A venda é mesmo para outro estado.
- O cliente está com os dados fiscais corretos (CNPJ e inscrição estadual, quando for contribuinte).
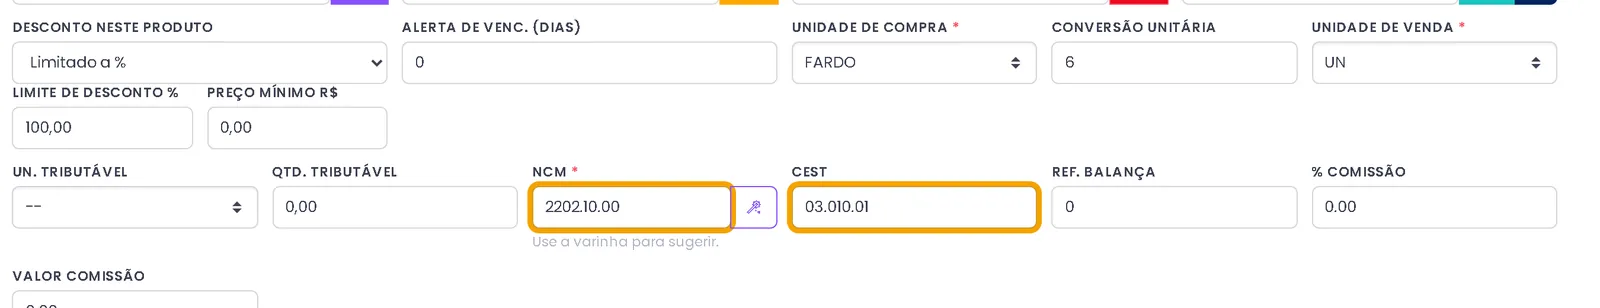
- O NCM do produto está certo.
- O CEST está preenchido, se o produto tiver.
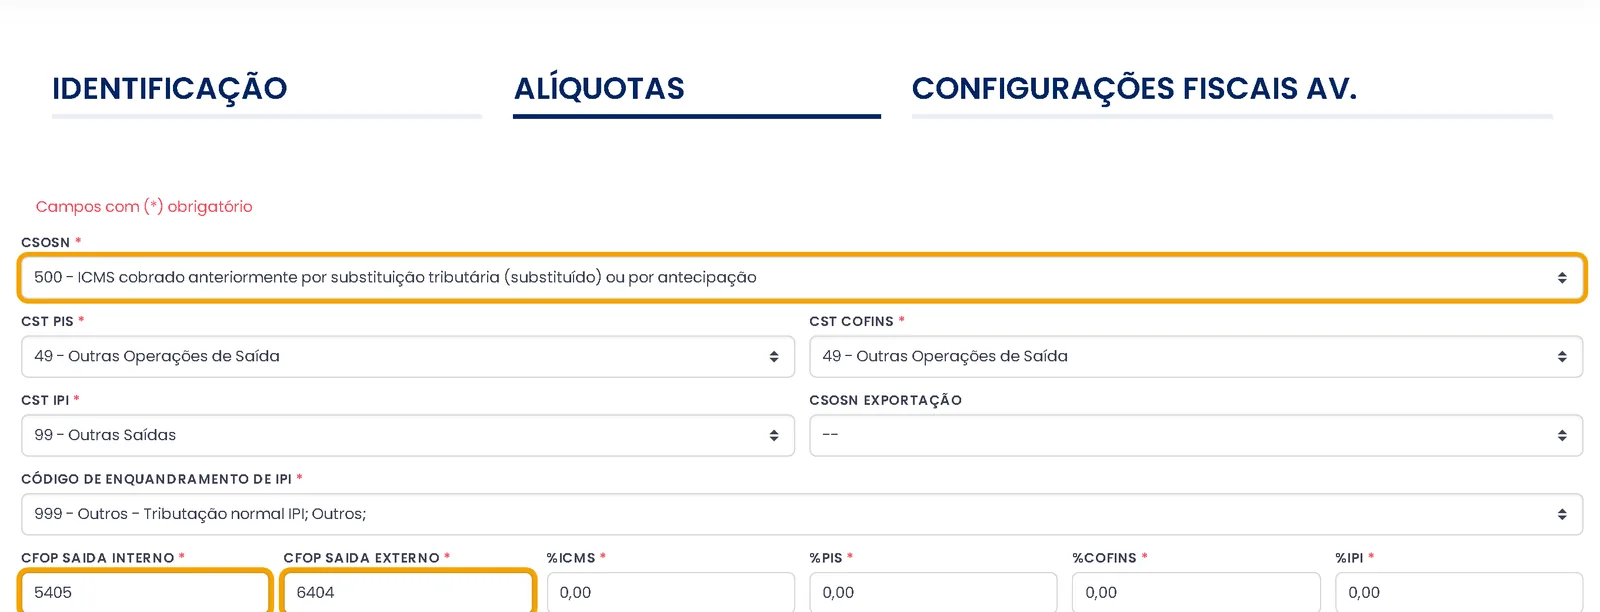
- O CST ou CSOSN combina com o seu regime. Em geral, “ICMS cobrado anteriormente por substituição tributária” aparece como CST 60 ou CSOSN 500, mas confirme com o contador.
- A compra foi feita com ST retido.
- Você sabe se há protocolo ou convênio com o estado de destino.
- O certificado digital está válido. Veja mais sobre o certificado digital para nota fiscal.
Dúvidas comuns e como resolver
| Situação | Como resolver |
|---|---|
| Medo de multa por CFOP errado | Deixe CFOP e CST/CSOSN certos no cadastro do produto e peça ao contador que valide. |
| Confusão entre 6403 e 6404 | Use a tabela acima e confirme se você é substituto ou substituído. |
| Dúvida se paga ST de novo | Depende do protocolo ou convênio com o estado de destino. Pergunte ao contador. |
| Nota rejeitada sem entender | Leia a mensagem de rejeição. Em geral ela aponta o campo. Compare CFOP, CST/CSOSN, NCM e CEST. |
| Produto que entra e sai da ST | Revise NCM e CEST no cadastro. Peça ao contador a lista do estado. |
| Erro do fornecedor na nota de entrada | Confira o XML na entrada e avise o fornecedor antes de vender. |
| Cada estado tem uma regra | Não copie regra de outro estado. Confirme o destino com o contador. |
Erros comuns
- Usar 5405 numa venda para outro estado. O dígito inicial tem de ser 6.
- Usar 6404 em venda de produto sem ST.
- Deixar o CFOP do cadastro diferente do que o contador orientou.
- Esquecer o CEST em produto que exige.
- Aceitar a nota do fornecedor sem conferir o CST de entrada.
- Tentar corrigir CFOP errado só com carta de correção (CC-e). Essa carta tem limites, e correção que muda imposto em geral não cabe. Pergunte ao contador se é preciso cancelar e emitir de novo.
Como o ERPPro ajuda na nota com CFOP 6404
O emissor de nota fiscal do ERPPro guarda os dados fiscais no cadastro do produto. Assim, a mesma configuração se repete em cada venda. Para lojas que também emitem cupom no caixa, vale conhecer o emissor de cupom fiscal integrado a essa mesma base de produtos.
- Cadastro do produto com NCM, CEST, CFOP e CST/CSOSN.
- CFOP do produto ou da natureza de operação. A natureza pode sobrescrever o CFOP quando você marca essa opção.
- NF-e para venda por pedido, para empresa e para outro estado, com DANFE, cancelamento e carta de correção (CC-e).
- Entrada da nota do fornecedor por XML, que alimenta o estoque e as contas a pagar. Veja a entrada de nota fiscal automática.
- Campos de IBS e CBS na nota, ligados na configuração de tributação. Veja o guia de IBS e CBS.
O sistema não escolhe o tratamento fiscal por você. Ele guarda e aplica o que o seu contador definir. Os tipos de nota variam conforme o plano, então confira a página de planos e preços.
Passo a passo: emitir uma NF-e de venda para outro estado no ERPPro
Exemplo: uma loja revende um produto com ST para um cliente de outro estado.
- Receba a compra. Dê entrada na nota do fornecedor pelo XML. O estoque e as contas a pagar são atualizados.
- Abra o cadastro do produto. Confira NCM, CEST, CFOP e CST/CSOSN como o contador orientou.
- Cadastre ou confira o cliente. Preencha CNPJ, inscrição estadual e endereço com o estado de destino.
- Crie o pedido de venda com os itens e as quantidades.
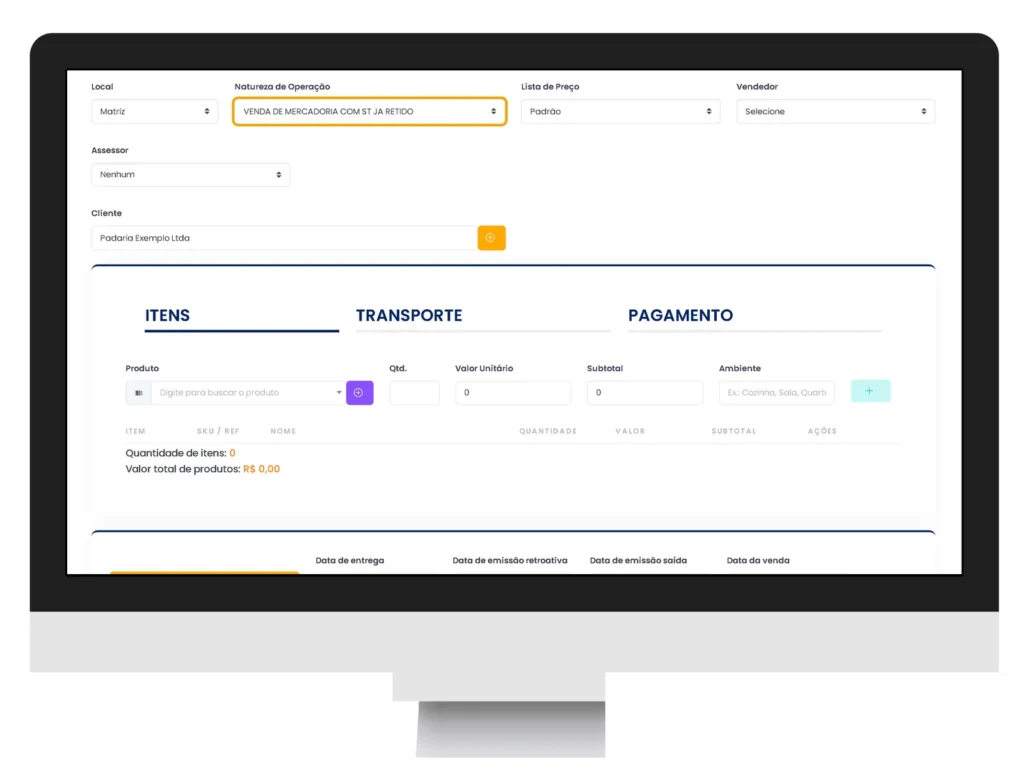
- Escolha a natureza de operação. Se for usar o CFOP da natureza, marque a opção de sobrescrever.
- Confira os campos fiscais de cada item antes de transmitir.
- Emita a NF-e. Se a nota for rejeitada, leia a mensagem e compare com o cadastro.
- Envie o DANFE e o XML ao cliente e guarde uma cópia.
- Se houver erro, fale com o contador antes de corrigir. Pode ser caso de CC-e ou de cancelamento.
Teste o ERPPro na sua loja
O ERPPro existe desde 1998 e tem mais de 8.000 clientes ativos. Veja na prática como o cadastro fiscal e a emissão de NF-e funcionam no dia a dia da sua loja.
Este texto é informativo e não substitui o contador. A regra de ST muda conforme o estado, o produto e o regime da empresa. Para conferir a descrição de cada código, consulte a tabela oficial de CFOP e a Secretaria da Fazenda do seu estado e do estado de destino.
Perguntas frequentes
O que significa CFOP 6404?
É o código da venda para outro estado de mercadoria sujeita à substituição tributária, cujo imposto já foi retido anteriormente. A descrição vem da tabela oficial de CFOP.
Quando devo usar o CFOP 6404?
Pela tabela oficial, o 6404 vale para a venda a outro estado de mercadoria com ST, na condição de substituto tributário, só quando o imposto já foi retido antes. Não existe 6405. Se você revende como substituído, confirme com o contador qual código usar, porque a regra muda conforme o estado e o produto.
Qual a diferença entre CFOP 6404 e 5405?
O 5405 é a venda dentro do estado de quem revende como contribuinte substituído. O 6404 é a venda para outro estado, na condição de substituto, quando o imposto já foi retido antes. Não existem 5404 nem 6405. Se tiver dúvida sobre qual se aplica, pergunte ao contador.
Qual a diferença entre CFOP 6404 e 6403?
O 6403 é usado por quem vende na condição de contribuinte substituto, ou seja, quem retém o ICMS-ST. O 6404 trata da venda de mercadoria cujo imposto já foi retido antes. Se tiver dúvida sobre qual é o seu papel, pergunte ao contador.
Preciso pagar ICMS-ST de novo ao usar o 6404?
Depende. Pode haver protocolo ou convênio entre os estados que exija tratamento específico no destino. Não existe resposta única para todo o Brasil. Confirme com o contador.
Qual CST ou CSOSN uso com o CFOP 6404?
Depende do seu regime e do caso. Em geral, o imposto cobrado anteriormente por ST aparece como CST 60 ou CSOSN 500. Não use essa regra sem a confirmação do contador.
O 6404 serve para venda a consumidor final?
Depende do estado e do tipo de cliente. A venda interestadual para quem não é contribuinte tem regras próprias. Confirme com o contador antes de emitir.
O que fazer se a nota com 6404 for rejeitada?
Leia a mensagem da rejeição, porque ela costuma apontar o campo com problema. Compare CFOP, CST/CSOSN, NCM, CEST e os dados do cliente com o cadastro. Se não resolver, leve a mensagem ao contador.
Como saber se meu produto está na substituição tributária?
Pelo NCM e, em alguns casos, pelo CEST, conforme a regra do estado. A lista varia por estado. Peça ao contador a lista dos seus produtos.
O ERPPro escolhe o CFOP certo sozinho?
Não. O ERPPro guarda NCM, CEST, CFOP e CST/CSOSN no cadastro do produto e usa o CFOP do produto ou da natureza de operação. Quem define o tratamento fiscal é o seu contador.
A reforma tributária muda o CFOP 6404?
A reforma traz o IBS e a CBS, com transição gradual. O ERPPro tem campos de IBS e CBS na nota, ligados na configuração de tributação. Como o CFOP e a ST vão se comportar no futuro depende de normas que ainda estão sendo definidas. Veja a página de reforma tributária e fale com o contador.