Retorno Bancário para Lojas
O banco diz quem pagou e o título baixa sozinho — com conferência antes, quando a baixa vem por arquivo.
O que é retorno bancário
Como funciona, em 4 passos
O boleto sai e fica registrado no banco
A remessa leva o título ao banco no mesmo padrão CNAB que o retorno vai devolver. Saída e volta falam a mesma língua.
O cliente paga
O banco registra a liquidação com o nosso número, o valor recebido e a data da ocorrência.
O banco devolve a informação
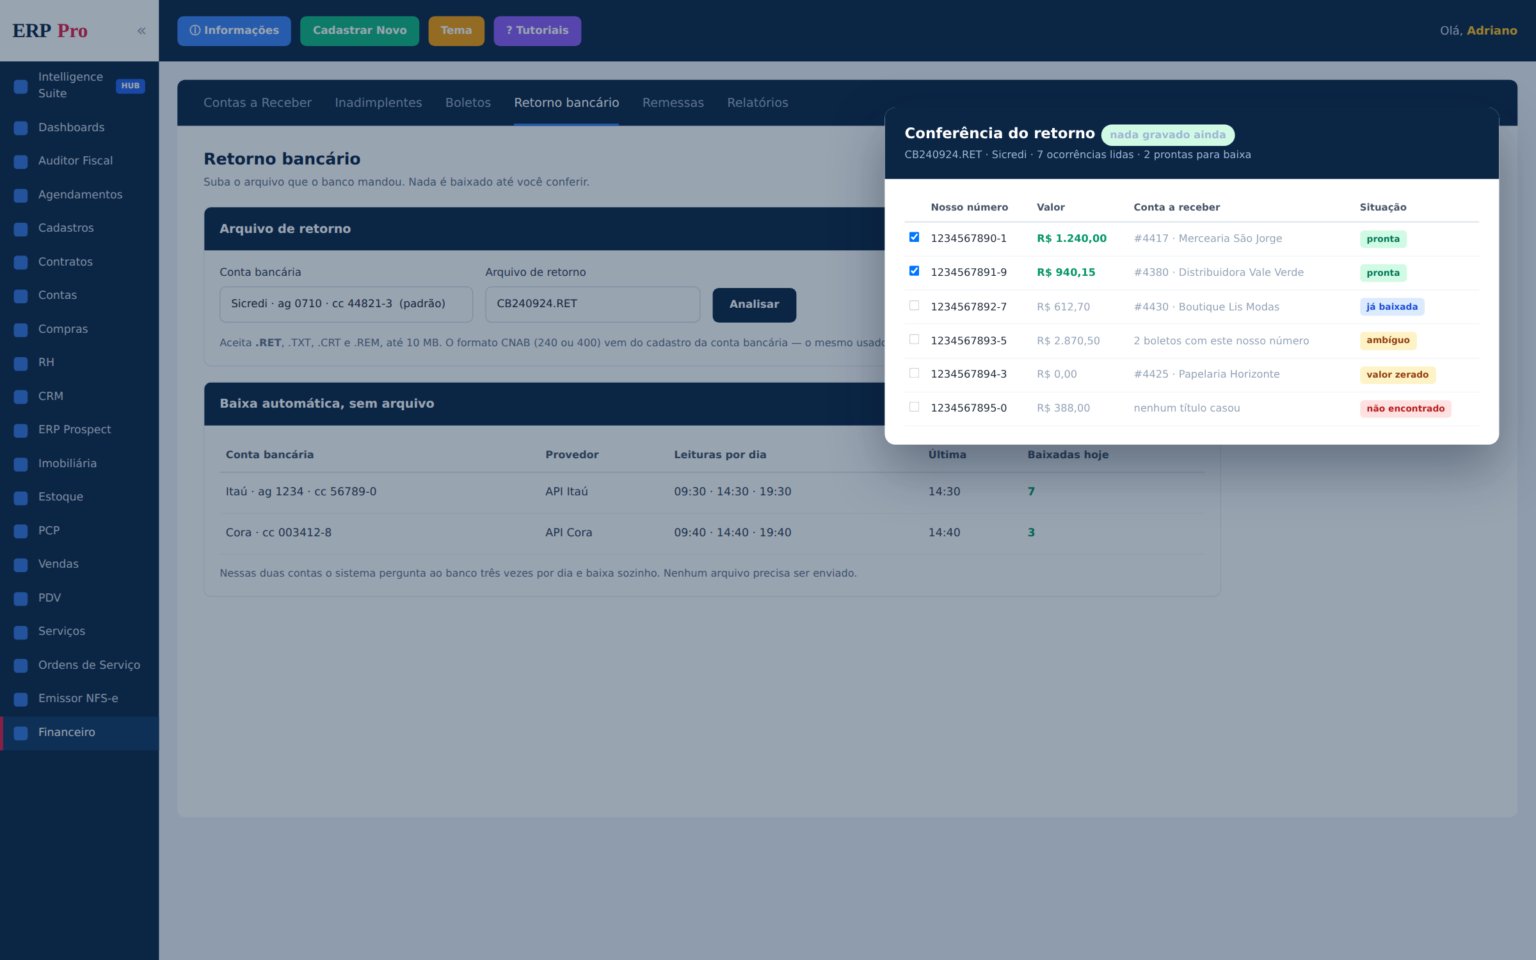
No Itaú e na Cora, por API, três vezes ao dia, sem ninguém pedir. Nos outros bancos, no arquivo de retorno que você baixa no internet banking e sobe aqui.
O título baixa — depois da conferência, quando é arquivo
A tela mostra cada linha e o que ela casou. Só o que você marcar é baixado. Pela API, a baixa é direta e só em título que está em aberto.
Sete bancos por arquivo, em CNAB 240 e 400
O leitor de retorno do ERPPro atende Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú, Santander, Sicredi e Sicoob — cada um nos dois padrões, CNAB 240 e CNAB 400.
Você não escolhe o formato na hora de subir o arquivo: ele vem do cadastro da conta bancária, o mesmo que a remessa usa. Um lugar só para configurar, e o que sai combina com o que volta.
O upload aceita .RET, .TXT, .CRT e .REM, até 10 MB. Se o banco escolhido não tiver leitor, a tela diz isso em vez de processar pela metade.
A conferência acontece antes de qualquer baixa
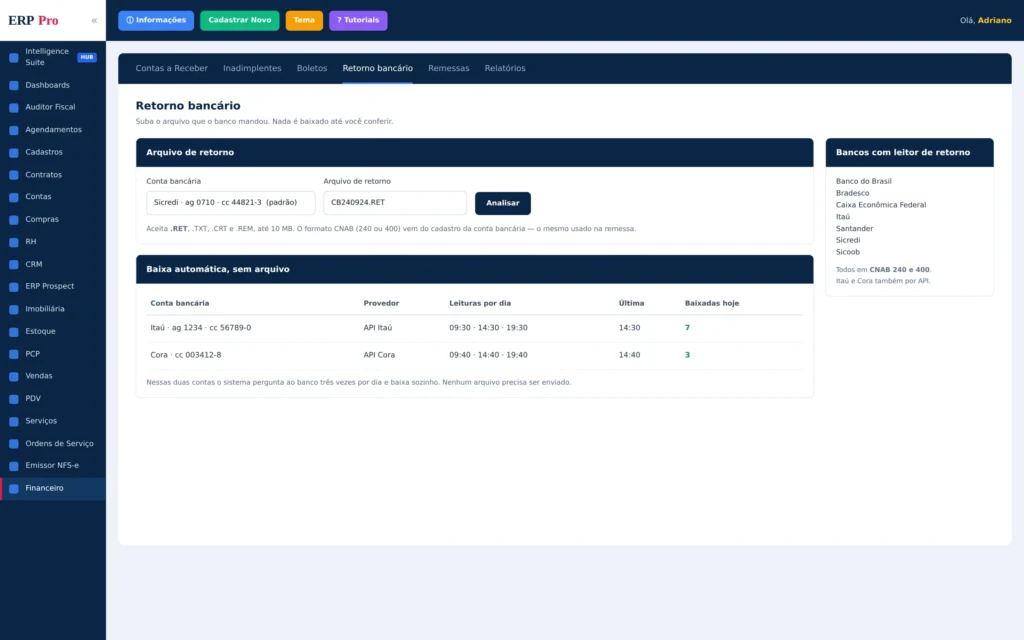
Ao subir o arquivo, o sistema não grava nada. Ele lê, casa cada ocorrência com os títulos em aberto da empresa e monta a tela de conferência.
Cada linha recebe uma situação: pronta, ambígua, não encontrada, já baixada, valor zerado ou sem liquidação. Só a primeira entra na baixa — e mesmo ela só se você marcar.
É a diferença entre um sistema que informa e um que resolve por conta própria no lugar errado. Aqui, na dúvida, ele pergunta.
O nosso número do banco nem sempre é o seu
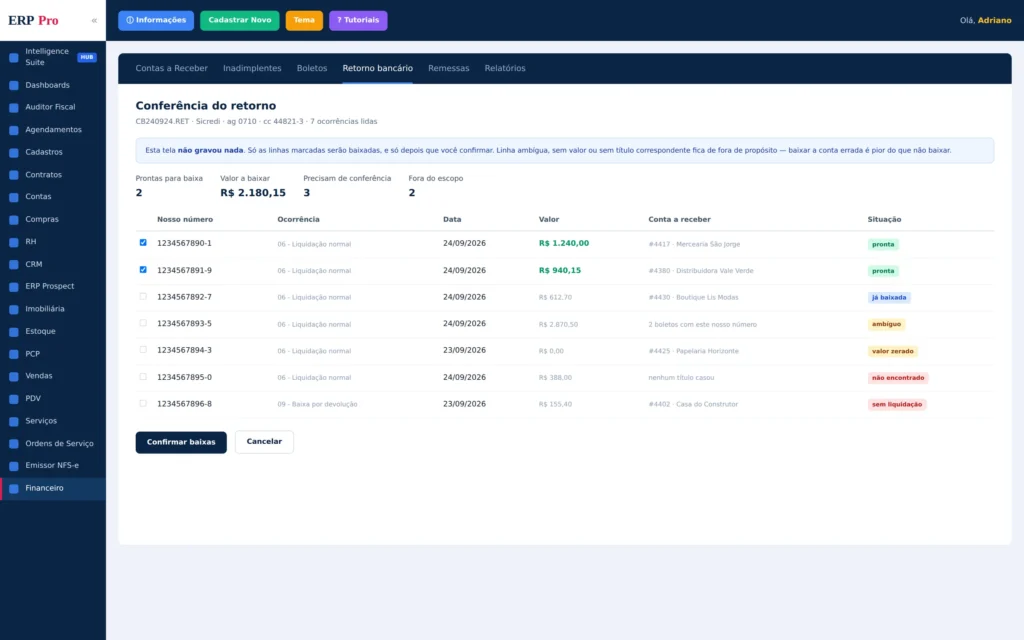
Esse é o detalhe que faz o retorno falhar na maioria dos sistemas. O Itaú devolve o sequencial com o dígito verificador colado no fim; o ERP guarda o sequencial cru. Ler errado significa baixar o título errado.
O ERPPro testa as duas leituras — com e sem o dígito — e compara com os boletos da empresa naquela conta bancária. Se as duas casarem com títulos diferentes, a linha vira ambígua e não é baixada.
O índice interno guarda lista, não um título só, exatamente para que a ambiguidade apareça em vez de sumir. Preferir não baixar é uma decisão de projeto.
O que não baixa tem nome e motivo
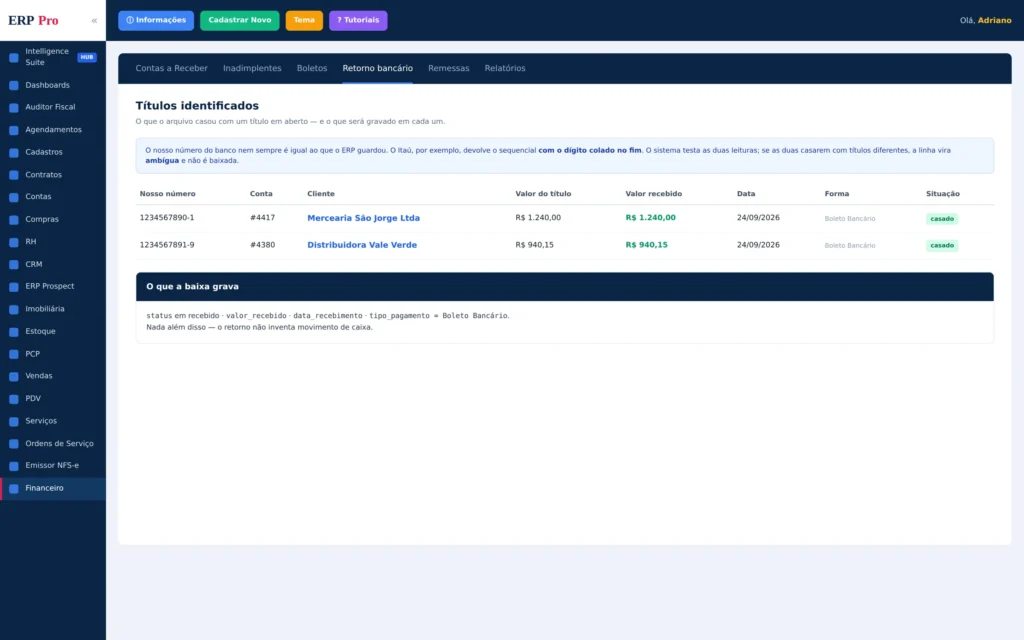
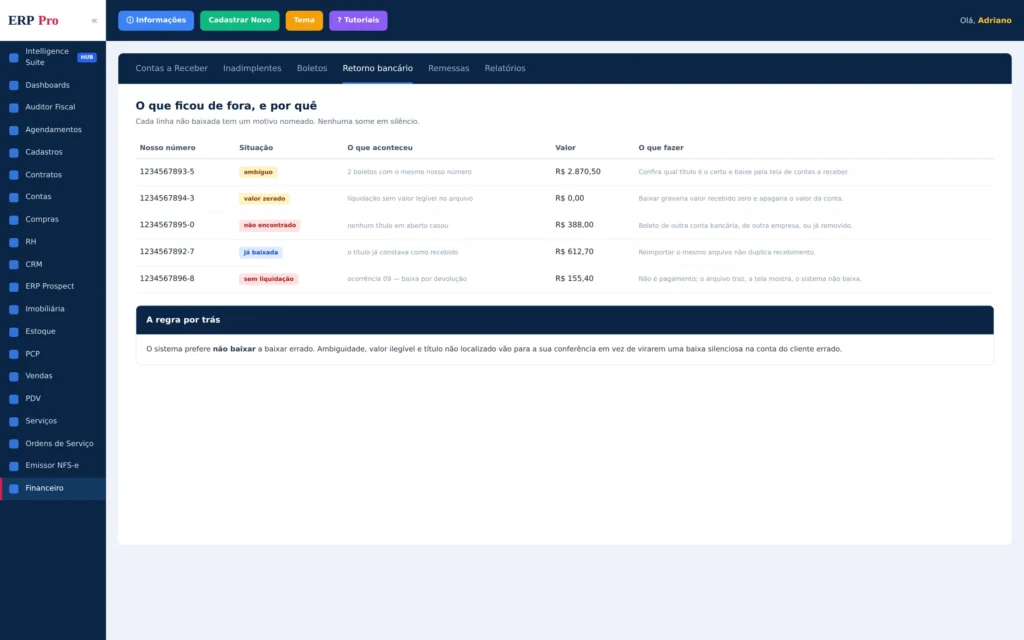
Nenhuma linha some em silêncio. A que não foi baixada aparece com o motivo escrito:
Ambígua — dois boletos com o mesmo nosso número.
Não encontrada — nenhum título em aberto casou.
Já baixada — a conta já constava como recebida.
Valor zerado — a liquidação veio sem valor legível; baixar gravaria recebido zero e apagaria o valor do título.
Sem liquidação — a ocorrência não é pagamento.
E reimportar o mesmo arquivo não duplica recebimento: antes de gravar, o sistema confere de novo se o título ainda está em aberto.
O problema da loja e o que o retorno bancário resolve
| Problema no dia a dia | Como o ERPPro resolve | Onde fica |
|---|---|---|
| Conferir extrato para saber quem pagou | O banco devolve a liquidação e o sistema casa com o título — por API ou por arquivo. | Retorno bancário |
| Baixar boleto pago na mão, um por um | As linhas casadas são baixadas de uma vez, com valor e data que vieram do banco. | Conferência do retorno |
| Medo de baixar a conta errada | Linha ambígua, sem valor ou sem título correspondente não é baixada — vai para conferência. | Conferência do retorno |
| Subir o mesmo arquivo duas vezes e duplicar | Antes de gravar, o sistema confere se o título ainda está em aberto. Reimportar não duplica. | Contas a receber |
| Cliente que já pagou continua recebendo cobrança | Baixado o título, ele sai da lista de abertos — e a régua de cobrança para sozinha. | Contas a receber |
| Cada banco com um formato diferente | Sete bancos, CNAB 240 e 400, com o formato vindo do cadastro da conta — o mesmo da remessa. | Conta bancária |
| “Por que esse título foi baixado?” | Toda chamada à API do banco fica registrada, com o que foi pedido, o que voltou e o código da resposta. | Trilha da API |
O efeito aparece no contas a receber, não numa tela à parte
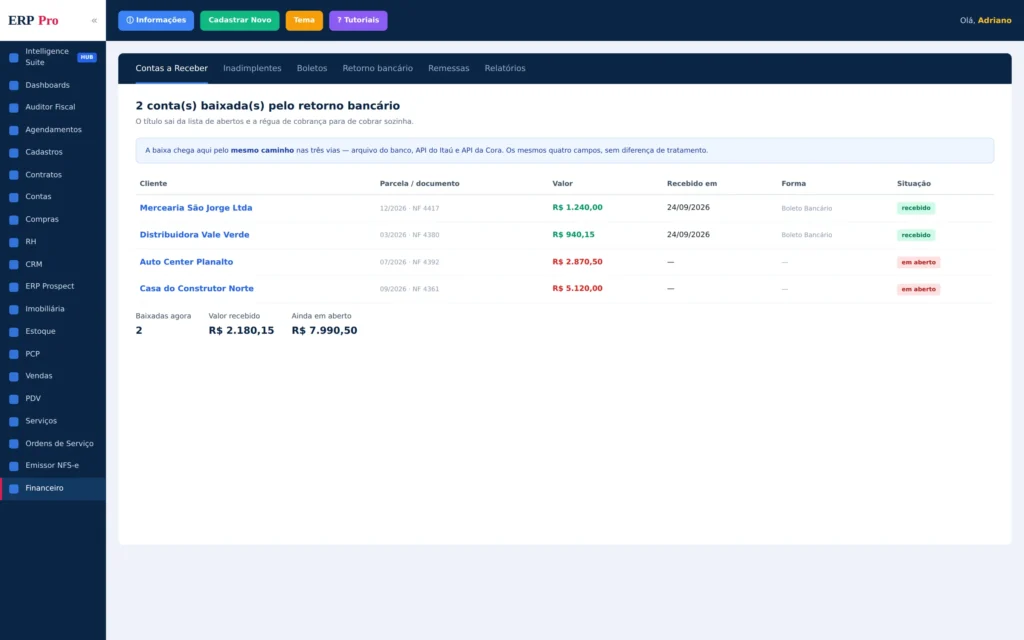
A baixa grava quatro dados no título e para por aí: recebido, valor recebido, data do recebimento e forma de pagamento. Sem lançamento inventado, sem movimento paralelo.
São os mesmos quatro campos nas três vias — arquivo, API do Itaú e API da Cora. Quem olha o contas a receber não precisa saber por onde a informação entrou.
É daí que sai o número do fluxo de caixa nos relatórios e dashboards, e é por isso que a cobrança automática para de cobrar quem já pagou.
Toda baixa por API deixa rastro
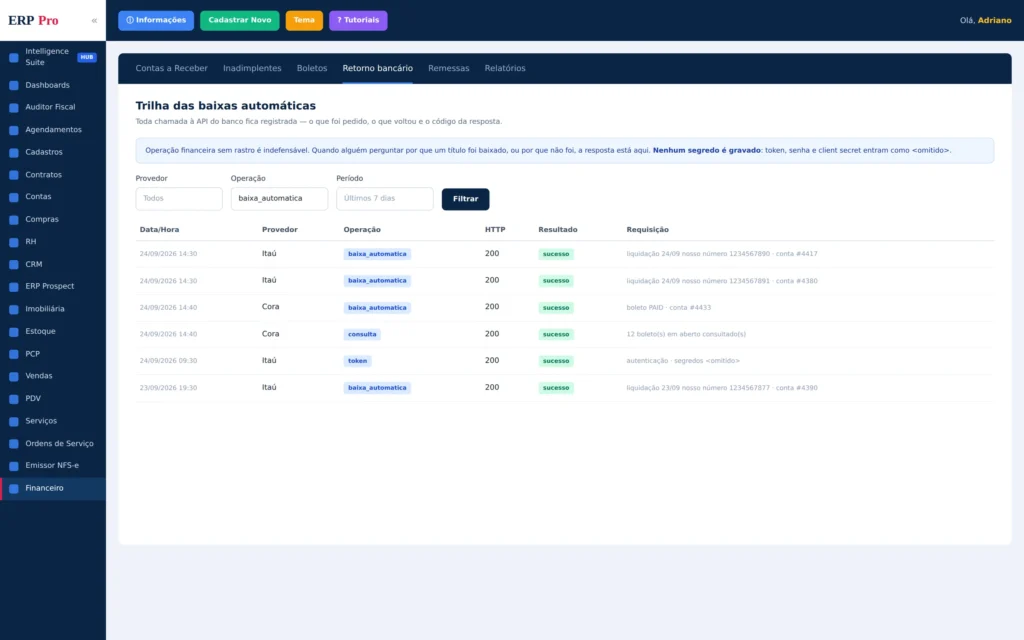
Cada chamada à API bancária é gravada: empresa, boleto, provedor, operação, código HTTP, se deu certo, o que foi enviado e o que voltou. A baixa entra como baixa_automatica, com a liquidação inteira registrada.
Serve para a pergunta que sempre aparece — por que este título baixou, ou por que aquele não baixou — e para conferir com o banco quando as duas partes discordam.
Senha, token e chave de acesso nunca são gravados: entram como omitido, por regra do próprio registro.
Para quem serve
Qualquer loja que emita boleto — de alguns por semana a centenas por dia.
Distribuidora de bebidas
Prazo para o comércio e boleto em volume — o retorno resolve a baixa do dia inteiro.
Material de construção
Cliente pessoa jurídica com vencimento espalhado no mês e boleto em série.
AutoPeças
Oficina e frota que compram a prazo e pagam por boleto em ciclo.
Agropecuária
Prazo longo e boleto com vencimento distante, que ninguém lembra de conferir.
Lojas de roupas
Crediário e fiado que viraram título — a baixa fecha o ciclo da cobrança.
Mercadinhos
Poucos boletos por dia, mas nenhum pode ficar cobrando quem já pagou.
Perguntas frequentes sobre retorno bancário
Quais bancos o ERPPro lê no retorno?
Pelo arquivo de retorno: Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú, Santander, Sicredi e Sicoob — todos em CNAB 240 e CNAB 400. Por API, com baixa automática sem arquivo: Itaú e Cora.
Preciso subir arquivo todo dia?
Nas contas do Itaú e da Cora, não: o sistema consulta o banco três vezes por dia e baixa sozinho. Nos outros bancos, sim — você baixa o arquivo no internet banking e sobe na tela de retorno.
O sistema baixa sozinho sem eu ver?
Pelo arquivo, não: a tela de conferência mostra cada linha e só baixa o que você marcar. Pela API a baixa é direta, mas só em título que está em aberto e só quando o casamento é seguro — linha ambígua fica de fora e é sinalizada.
E se eu subir o mesmo arquivo duas vezes?
Nada é duplicado. Antes de gravar, o sistema confere se o título ainda está em aberto; o que já foi baixado é ignorado e contado como tal na mensagem final.
O que acontece quando o título não é encontrado?
A linha aparece na conferência marcada como não encontrada, com o nosso número e o valor, e não é baixada. Em geral é boleto de outra conta bancária, de outra empresa, ou título que não existe mais.
Isso é conciliação bancária?
Não. Conciliação bancária é bater o extrato da conta com os lançamentos do sistema. Retorno bancário é o caminho de volta da cobrança: o banco informa quais boletos foram liquidados e o sistema baixa esses títulos. São coisas diferentes.
Qual a diferença para a cobrança automática?
A cobrança automática fala com o cliente: avisa antes do vencimento e cobra depois. O retorno bancário fala com o banco: recebe a confirmação do pagamento e baixa o título. Um fecha o ciclo que o outro abriu.
Pare de conferir extrato para saber quem pagou
O banco informa, o título baixa e a cobrança para sozinha.