Cobrança Automática para Lojas
A régua que avisa antes do vencimento, cobra depois e para de cobrar sozinha quando o pagamento entra.
O que é cobrança automática
Como funciona, em 4 passos
O título entra no contas a receber
A venda a prazo, a parcela do carnê ou a nota gera o título com cliente, valor e vencimento. É essa lista que a rotina lê.
A régua roda todo dia de manhã
Uma vez por dia o sistema separa quem vence em cinco e em três dias, quem vence hoje e quem está com um, três, sete ou quatorze dias de atraso.
A mensagem sai pelo WhatsApp da loja
Cada etapa usa o texto que a loja escreveu, com o nome do cliente, o valor e a data trocados automaticamente. Se a conta tem boleto gerado, o PDF pode ir junto.
O pagamento entra e a cobrança para
A baixa vem do banco e o título sai da lista. Como a rotina só lê conta em aberto, a próxima mensagem daquele cliente simplesmente não acontece.
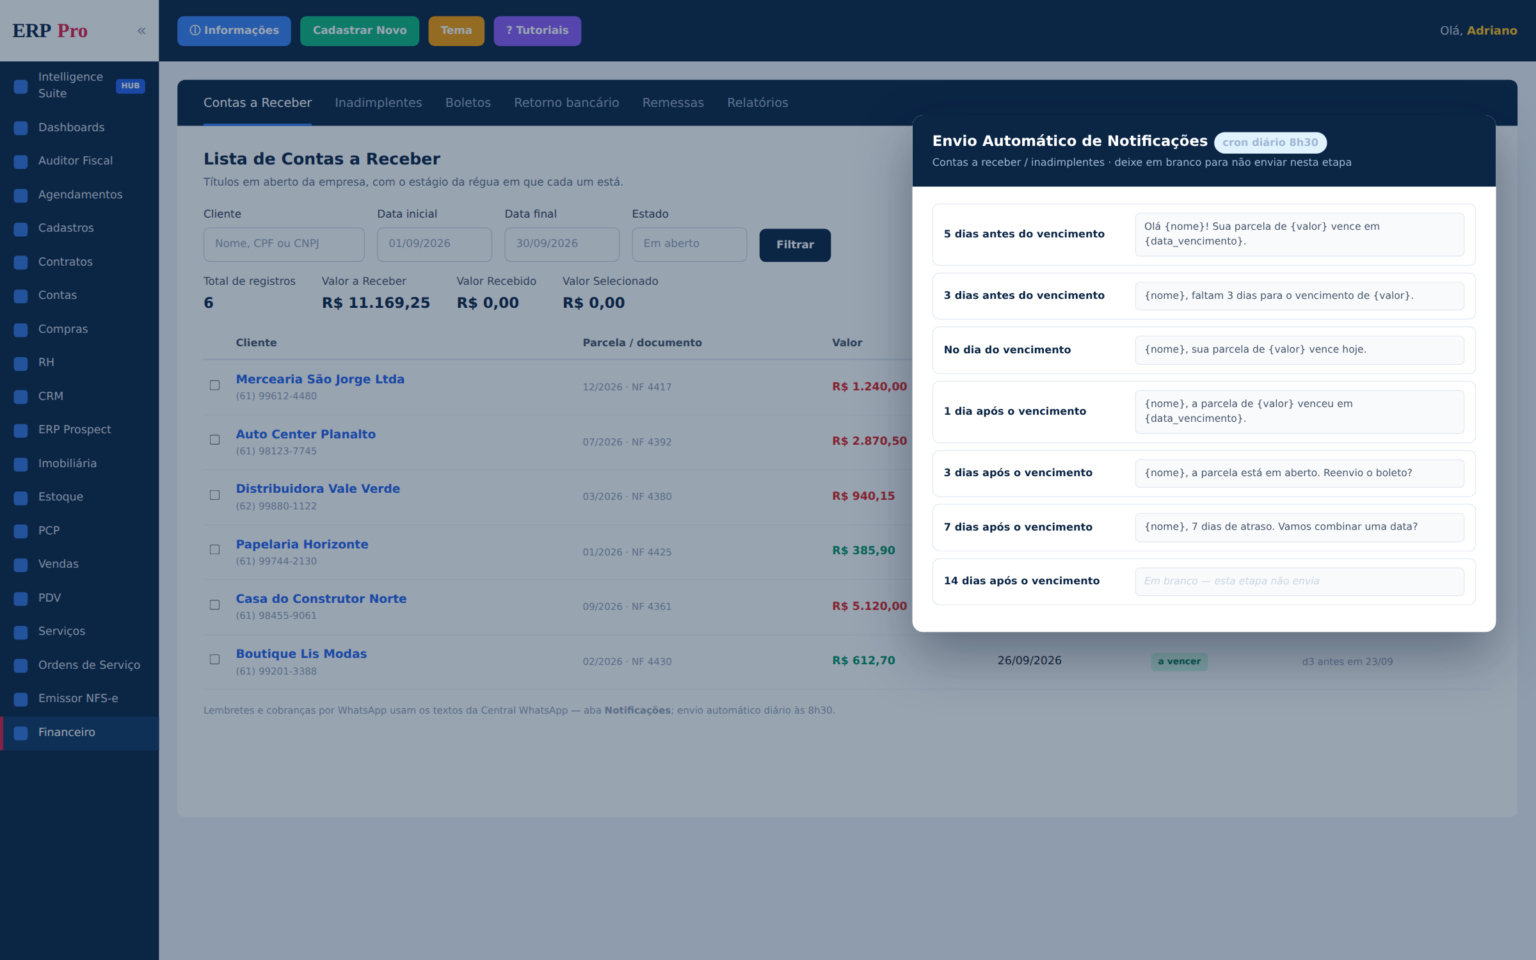
Sete etapas, e o texto é seu
A régua tem sete momentos fixos: cinco e três dias antes do vencimento, no dia, e um, três, sete e quatorze dias depois. O que muda de loja para loja é o que cada mensagem diz.
Cada etapa tem seu próprio texto, com {nome}, {valor} e {data_vencimento} preenchidos na hora do envio. E existe uma regra simples para desligar qualquer etapa: deixar o texto em branco. Sem texto, aquela etapa não dispara — nem hoje, nem nunca.
O lembrete antes do vencimento é o que mais muda o comportamento: ele chega quando o cliente ainda pode pagar em dia, não depois da conversa difícil.
A lista que a régua lê é o seu contas a receber
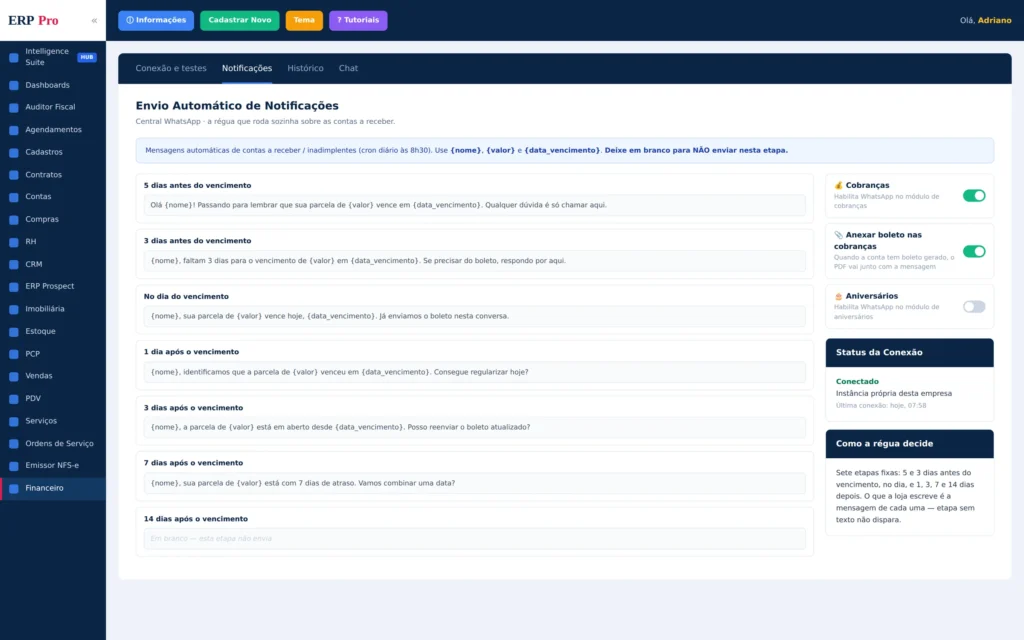
Não existe cadastro paralelo de cobrança. A rotina lê o contas a receber da empresa — o mesmo título que nasceu da venda, da parcela ou da nota — e trabalha em cima dele.
Na tela você vê o valor, o vencimento, a situação e em que etapa da régua cada título está. Dali mesmo dá para cobrar na mão, um cliente ou vários de uma vez, por WhatsApp ou por e-mail, sem esperar o horário da rotina.
É o mesmo financeiro do ERP: o que a cobrança recupera aparece no caixa e nos relatórios e dashboards sem ninguém redigitar.
Cada mensagem enviada fica registrada
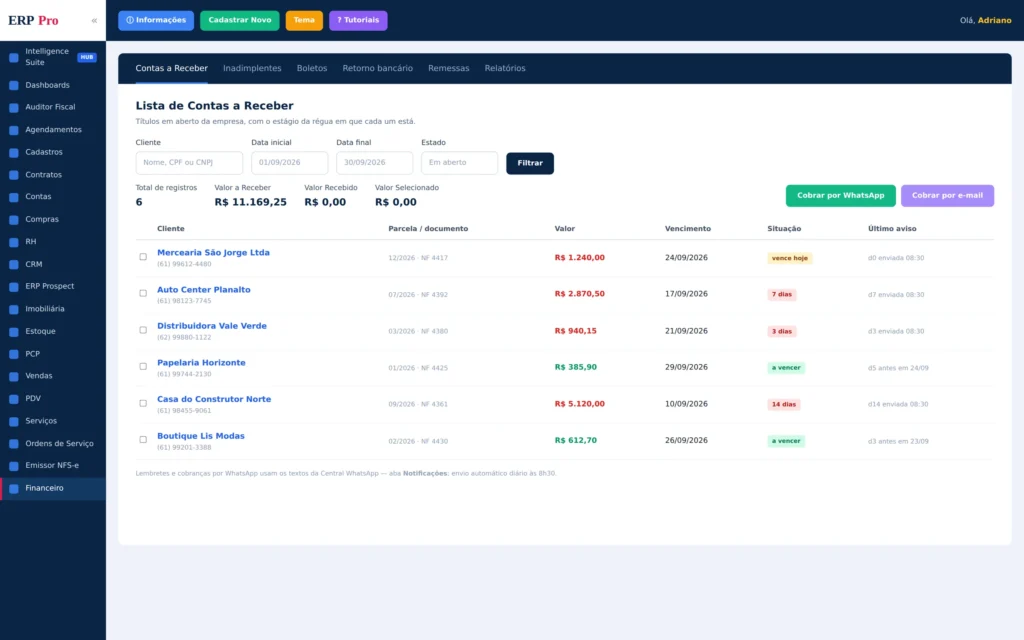
Toda cobrança que sai é gravada com data, hora, telefone, tipo, status e o texto que foi enviado — ligada à conta e ao cliente de origem.
Serve para três coisas concretas: provar que o aviso foi mandado quando o cliente diz que não recebeu, achar número errado ou sem WhatsApp antes que vire inadimplência silenciosa, e medir se a mensagem de uma etapa está funcionando melhor que a de outra.
Para parcela de contrato do crediário, o aviso também entra como ocorrência no histórico do cliente, junto das promessas de pagamento — veja o crediário próprio.
Quando o banco confirma, a baixa é sozinha
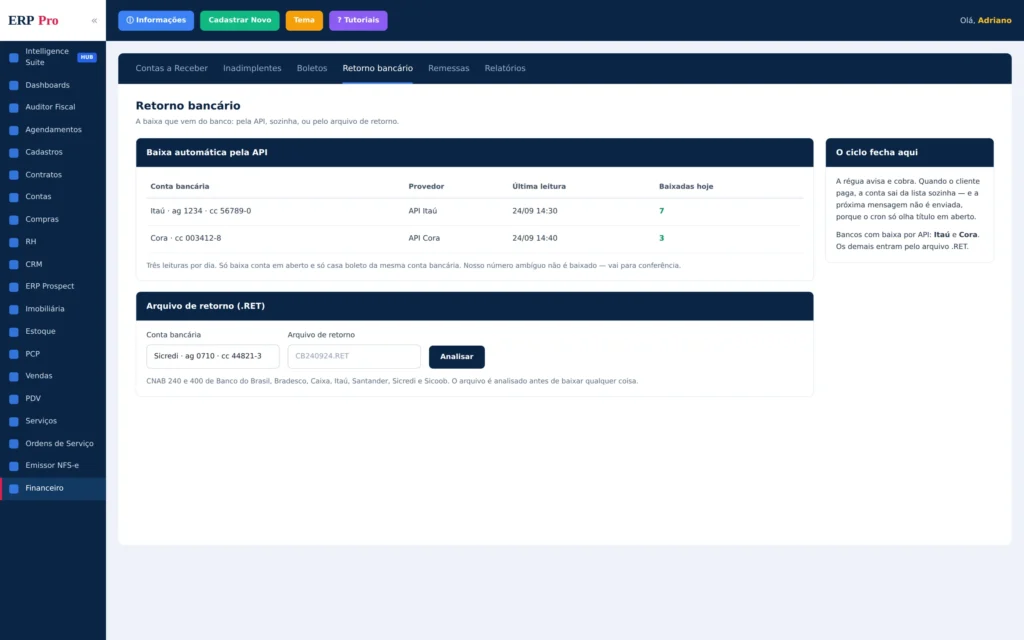
Para contas no Itaú e na Cora, o sistema consulta a API do banco três vezes por dia, lê as liquidações e baixa o título correspondente — com valor recebido, data e forma de pagamento.
A baixa é conservadora de propósito: só mexe em conta em aberto, só casa boleto da mesma conta bancária e da mesma empresa, e não baixa nada quando o nosso número está ambíguo — essa linha vai para conferência humana, porque baixar a conta errada é pior do que não baixar.
Nos demais bancos a baixa entra pelo arquivo de retorno do banco, que é analisado antes de confirmar qualquer coisa — sete bancos, em CNAB 240 e 400. Esse é o assunto do retorno bancário, que tem rotina própria dentro do financeiro.
O problema da loja e o que a cobrança automática resolve
| Problema no dia a dia | Como o ERPPro resolve | Onde fica |
|---|---|---|
| Ninguém lembra de cobrar quem atrasou ontem | A rotina roda todo dia e separa sozinha quem vence hoje e quem está com 1, 3, 7 ou 14 dias de atraso. | Contas a receber |
| A loja só fala com o cliente depois que ele já atrasou | Duas etapas acontecem antes do vencimento: cinco e três dias antes. | Central WhatsApp › Notificações |
| Cobrar na mão toma a manhã do financeiro | As mensagens saem sozinhas no horário da rotina; a cobrança manual continua existindo para o caso pontual. | Contas a receber |
| “Eu nunca recebi esse aviso” | Cada envio fica gravado com data, hora, número, status e o texto enviado. | Central WhatsApp › Histórico |
| O cliente paga e continua recebendo cobrança | A baixa tira o título da lista e a rotina só lê conta em aberto — a próxima mensagem não sai. | Retorno bancário |
| Conferir extrato para saber quem pagou | Itaú e Cora são lidos por API três vezes ao dia; os demais bancos entram pelo arquivo de retorno. | Retorno bancário |
| O cliente pede o boleto em toda conversa | Quando a conta já tem boleto gerado, o PDF pode ir junto com a mensagem de cobrança. | Central WhatsApp › Notificações |
A inadimplência em uma tela, não na memória
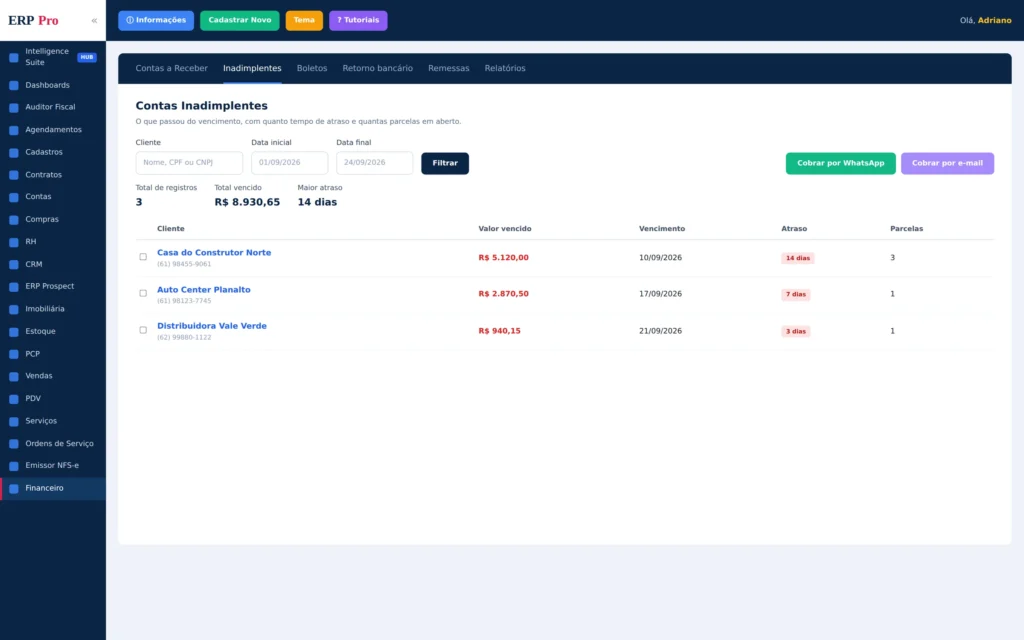
A tela de inadimplentes mostra o que passou do vencimento, quanto tempo de atraso cada cliente tem e quantas parcelas estão em aberto — com o total vencido no topo.
Dali saem as duas decisões que interessam: quem ainda responde a uma mensagem e quem já precisa de telefonema ou de renegociação. E dá para cobrar os selecionados por WhatsApp ou por e-mail sem sair da tela.
O número consolidado aparece no painel do dono, junto do resto do financeiro, nos relatórios e dashboards.
O arquivo do banco é conferido antes de baixar
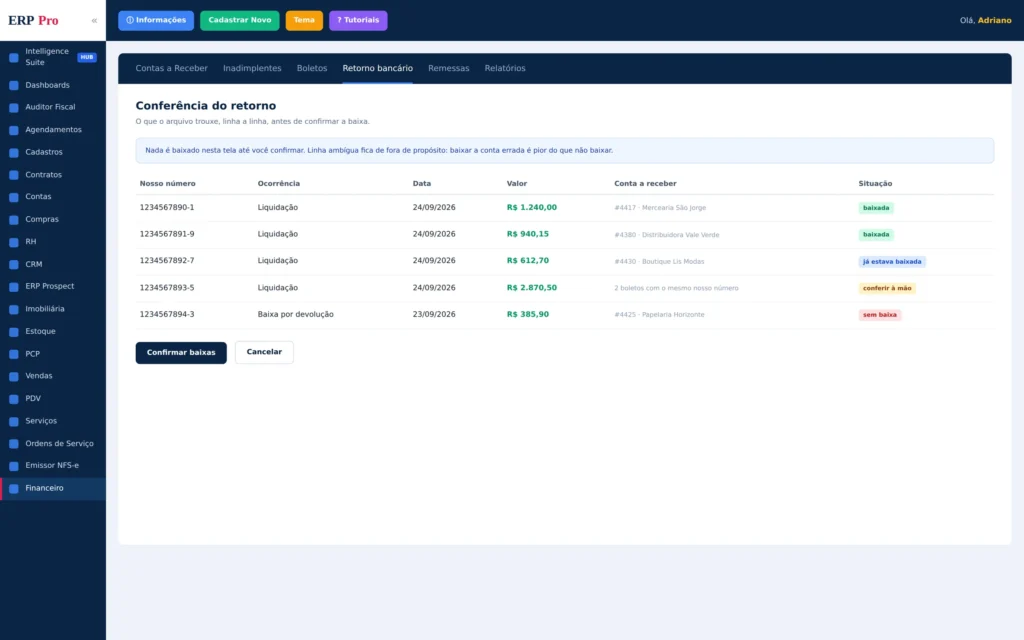
Quando a baixa vem por arquivo, o sistema mostra linha a linha o que o banco trouxe: nosso número, ocorrência, data, valor e qual conta a receber ele casou.
Nada é gravado até você confirmar. Linha que o sistema não conseguiu casar com segurança fica de fora e aparece marcada para conferência — é a mesma regra da baixa por API.
O formato é o padrão CNAB dos bancos: Banco do Brasil, Bradesco, Caixa, Itaú, Santander, Sicredi e Sicoob.
Para quem serve
Qualquer loja que venda a prazo e tenha título com vencimento — do fiado de balcão ao boleto para pessoa jurídica.
Distribuidora de bebidas
Prazo para o comércio, rota e boleto — cobrança que não depende do vendedor lembrar.
Material de construção
Obra parcelada e cliente pessoa jurídica com vencimento espalhado no mês.
AutoPeças
Oficina que compra a prazo e paga em ciclo — o aviso antes do vencimento vale mais que a cobrança.
Lojas de roupas
Fiado e crediário de balcão, onde o lembrete educado segura a inadimplência.
Agropecuária
Prazo longo e safra: vencimento distante que só a régua lembra.
Mercadinhos
Caderneta que virou título, com aviso no dia certo.
Perguntas frequentes sobre cobrança automática
O ERPPro cobra o cliente sozinho?
Cobra. Uma rotina diária lê os títulos em aberto do contas a receber e envia a mensagem de cada etapa da régua pelo WhatsApp, sem ninguém apertar botão. A cobrança manual continua disponível para o caso que precisa de tratamento à parte.
Quais são as etapas da régua?
São sete: cinco dias antes do vencimento, três dias antes, no dia do vencimento, e um, três, sete e quatorze dias depois. As etapas são essas; o que a loja escreve é o texto de cada uma. Etapa com o texto em branco não envia.
Preciso de boleto ou de gateway para usar?
Não. A mensagem é texto e sai sem boleto nenhum. Quando a conta já tem boleto gerado, existe a opção de anexar o PDF na cobrança — mas é opcional, e a régua funciona sem ela.
A mensagem sai de qual número?
Do WhatsApp da própria loja. Cada empresa conecta a sua instância ao sistema, e nada é enviado enquanto essa conexão não estiver ativa. O cliente recebe do número que ele já conhece.
O sistema envia por e-mail ou SMS também?
Por e-mail, sim, no envio manual: dá para cobrar um cliente ou vários selecionados de uma vez a partir do contas a receber. A rotina automática diária é por WhatsApp. SMS não faz parte do recurso.
Como o sistema sabe que o cliente pagou?
Pelo banco. Nas contas do Itaú e da Cora o sistema lê as liquidações por API três vezes ao dia e baixa o título; nos demais bancos a baixa entra pelo retorno bancário, conferido antes de gravar. Baixado o título, ele sai da lista e a régua para de cobrar aquele cliente.
A cobrança automática serve para o crediário da loja?
Serve. A parcela do contrato é um título no contas a receber como qualquer outro, e o aviso automático ainda entra como ocorrência no histórico do cliente dentro do crediário próprio.
Pare de cobrar de memória
A régua avisa antes, cobra depois e para sozinha quando o pagamento entra.