Resposta rápida
O CFOP 1411 é o código de entrada, dentro do mesmo estado, para a devolução de venda de mercadoria de terceiros com substituição tributária (ICMS-ST). Se o cliente é de outro estado, o código é o 2411. Se é a loja que devolve ao fornecedor, usa-se o 5411 ou o 6411. Confirme sempre o código com o seu contador. Quando a venda de saída já teve o ICMS-ST pago antecipadamente, o caso muda e o documento precisa do CFOP 6404. Já quando a venda é faturada hoje, mas a mercadoria só sai depois, o código que costuma aparecer é o CFOP 5922. Se nenhum desses códigos serve à sua operação, veja o CFOP 1949, usado para entradas de mercadoria sem outro código próprio. Já quando a sua loja fabrica o que vende e atende um cliente de outro estado, o código a usar é o CFOP 6107. Se a sua loja também compra material de limpeza ou escritório para uso próprio, esse gasto tem outro código, o CFOP 1556. Quem vende para consumidor de outro estado precisa de atenção extra, porque o CFOP 6108 costuma vir junto com a cobrança do DIFAL.
O que diz a descrição oficial do CFOP 1411
A descrição oficial do 1.411 é:
“Devolução de venda de mercadoria adquirida ou recebida de terceiros em operação com mercadoria sujeita ao regime de substituição tributária”
Em português de loja, são três coisas ao mesmo tempo:
- Devolução de venda: o cliente comprou de você e trouxe de volta.
- Mercadoria de terceiros: você comprou de um fornecedor para revender. Não foi você quem fabricou.
- Com substituição tributária: o ICMS desse produto já foi recolhido antes, na cadeia (ICMS-ST).
Resumo do CFOP 1411
| Item | Resposta |
|---|---|
| Código | 1.411 |
| Direção | Entrada (a mercadoria volta para o seu estoque) |
| Abrangência | Dentro do estado (o primeiro dígito 1 indica isso) |
| Natureza | Devolução de venda |
| Origem da mercadoria | Adquirida ou recebida de terceiros (revenda) |
| Condição | Mercadoria sujeita ao regime de substituição tributária |
| Venda original (em geral) | Saída com CFOP de ST de revenda, como o CFOP 5405 (confirme o caso com o contador) |
CFOP 1411 é entrada ou saída?
É entrada. Todo CFOP que começa com 1 é entrada dentro do estado. O que começa com 2 é entrada de outro estado. O que começa com 5 ou 6 é saída.
Por isso o 1.411 é o código de quem recebe de volta a mercadoria. Quem manda de volta ao fornecedor usa 5.411 ou 6.411.
Quando usar e quando não usar o CFOP 1411
Use o 1411 quando:
- o cliente está no mesmo estado da sua loja;
- o produto foi comprado de terceiros para revenda;
- o produto tem substituição tributária e saiu na venda como operação de ST;
- a mercadoria está voltando para o seu estoque.
Não use o 1411 quando:
- o cliente é de outro estado (veja o 2411);
- a loja é que está devolvendo ao fornecedor (veja 5411 ou 6411);
- o produto não tem ST (veja o 1202);
- o produto foi fabricado por você (veja o 1410);
- é uma entrada de compra comum, e não uma devolução.
Como escolher: roteiro em perguntas
Responda na ordem:
- A mercadoria está voltando para a sua loja? Se sim, o código é de entrada (1 ou 2). Se você está mandando de volta ao fornecedor, é saída (5 ou 6).
- O cliente é do mesmo estado? Se sim, 1.xxx. Se é de outro estado, 2.xxx.
- O produto foi vendido com substituição tributária? Se sim, o código termina em 411 ou 410. Se não, é o 1202 ou o 2202, conforme o caso.
- O produto é de revenda ou de fabricação própria? Revenda leva 1.411. Produção própria leva 1.410.
Não adivinhe o item 3. Confira o NCM e o CEST do produto e a regra do seu estado. O contador confirma.
Comparativo: 1411, 2411, 5411, 6411, 1202 e 1410
| CFOP | Direção | Onde | Em resumo |
|---|---|---|---|
| 1.411 | Entrada | Mesmo estado | Cliente devolve revenda com ST |
| 2.411 | Entrada | Outro estado | Cliente de outro estado devolve revenda com ST |
| 5.411 | Saída | Mesmo estado | Loja devolve ao fornecedor compra de revenda com ST |
| 6.411 | Saída | Outro estado | Loja devolve a fornecedor de outro estado compra de revenda com ST |
| 1.202 | Entrada | Mesmo estado | Cliente devolve revenda sem ST |
| 1.410 | Entrada | Mesmo estado | Cliente devolve produção do estabelecimento com ST |
Os nomes acima estão resumidos. Para o texto oficial completo de cada código, consulte a tabela CFOP.
Qual CFOP de devolução usar conforme a venda original
Use a tabela abaixo como base para conversar com o seu contador. Ela não é uma regra fixa.
| A venda saiu como… | A devolução costuma ser… |
|---|---|
| Venda de revenda com ST, no estado (por exemplo, CFOP 5405) | 1.411 |
| Venda de revenda com ST, para outro estado | 2.411 |
| Venda de revenda sem ST, no estado, como o CFOP 5102 | 1.202 |
Se a venda saiu com o CFOP errado, não há resposta única. Fale com o contador antes de emitir a devolução.
Tributação na devolução com ST: o que depende do seu caso
Aqui é onde mais gente erra. Não existe uma regra única para o país. Depende do estado, do regime da empresa e de como o ICMS-ST foi retido.
- CST ou CSOSN: muitas operações de revenda com ST usam CST 60 (regime normal) ou CSOSN 500 (Simples Nacional). Mas isso depende do caso. Confirme com o contador.
- ICMS próprio e ICMS-ST: a forma de tratar o imposto e o crédito na devolução muda conforme o estado.
- Ressarcimento do ICMS-ST: a loja pode ter direito a recuperar o que foi retido, mas o procedimento é definido pelo estado. Pergunte ao contador como funciona onde você está.
- Devolução parcial: os valores costumam ser proporcionais ao que voltou. O contador define como lançar.
- PIS, COFINS e Simples Nacional: a devolução pode afetar a apuração. Peça orientação ao contador.
- Reforma tributária: os novos impostos (IBS e CBS) estão em implantação gradual. Veja a página sobre reforma tributária e acompanhe com o contador se algo muda para os seus códigos.
Por isso não colocamos aqui alíquotas, prazos ou percentuais: eles mudam de estado para estado.
Quem emite a nota de devolução
Depende de quem devolve:
- Cliente pessoa física (CPF): como o cliente não emite nota, a loja costuma emitir uma nota de entrada própria, referenciando a nota ou o cupom da venda. Confirme com o contador como o seu estado trata isso.
- Cliente pessoa jurídica (CNPJ): o cliente pode emitir a nota de devolução e mandar o XML para você dar entrada. A loja também pode emitir a nota de entrada. Combine antes com o cliente e com o contador.
Campos que costumam aparecer na NF-e de devolução:
- finalidade de emissão: 4 (devolução);
- tipo de operação: entrada;
- nota referenciada: a chave de acesso da venda original;
- CFOP: 1.411 ou o que o caso pedir.
Confira o manual da NF-e e a regra do seu estado.
Cancelar a nota ou emitir devolução?
Se a nota da venda acabou de sair e ainda está dentro do prazo de cancelamento, o cancelamento pode ser o caminho. Passado esse prazo, o caminho costuma ser a devolução. O prazo de cancelamento depende da regra do seu estado. Confirme com a SEFAZ do seu estado ou com o contador.
Em regra, a CC-e (carta de correção) não pode corrigir dados que mudam o imposto, como o CFOP. Se você emitiu com o código errado, fale com o contador sobre o que fazer.
Erros e rejeições comuns
| Sintoma | Causa provável | O que fazer |
|---|---|---|
| Rejeição por CFOP incompatível com a finalidade ou com o tipo de operação | O grupo do CFOP não combina com a finalidade de devolução ou com a direção da nota | Leia a mensagem da SEFAZ, confira o primeiro dígito do CFOP e a finalidade da nota, e confirme com o contador |
| Rejeição por CFOP não permitido na NFC-e | CFOP que não pode ser usado em cupom eletrônico | Leia a mensagem da SEFAZ, confira o CFOP usado no cupom e fale com o contador |
| Rejeição de CST ou CSOSN incompatível | Situação tributária que não combina com o CFOP | Revise o cadastro do produto com o contador |
| Código escolhido no chute | Produto sem ST usando CFOP de ST (ou o contrário) | Confira NCM e CEST antes de emitir |
As rejeições da SEFAZ mudam com o tempo. Leia sempre a mensagem completa que aparece na tela e confirme com o contador.
Dúvidas comuns do lojista
- Medo de errar o CFOP. Monte, com o seu contador, uma lista curta dos produtos com ST da sua loja. Depois confira NCM e CEST no cadastro de cada um.
- Confundir entrada e saída. Lembre: 1 e 2 entram na loja. 5 e 6 saem da loja.
- Não saber se o produto tem ST. Veja o NCM e o CEST no cadastro e confirme com o contador.
- Nota rejeitada com o cliente esperando. Leia a mensagem da rejeição, corrija o campo e transmita de novo.
- Estoque que não bate depois da devolução. Registre a devolução no sistema no mesmo dia e confira o saldo no controle de estoque, por loja. Quem busca um sistema ERP para centralizar essas operações costuma ganhar mais controle sobre o estoque de todas as lojas.
- Depender do contador para tudo. Anote as dúvidas e pergunte de uma vez. Com o cadastro fiscal bem feito, a maioria das devoluções segue o mesmo caminho.
Passo a passo: devolução de um produto com ST no ERPPro
Exemplo: um cliente do mesmo estado volta ao balcão com um produto de revenda que tem ST. O produto foi vendido no Caixa Ágil, com NFC-e.
- Confirme o produto. Abra o cadastro do produto e veja NCM, CEST, CFOP e CST/CSOSN. Se tiver dúvida, peça ao contador antes de seguir.
- Registre a troca ou devolução no Caixa Ágil. O caixa faz trocas e devoluções com e sem cupom e pode gerar vale-troca ou crédito do cliente.
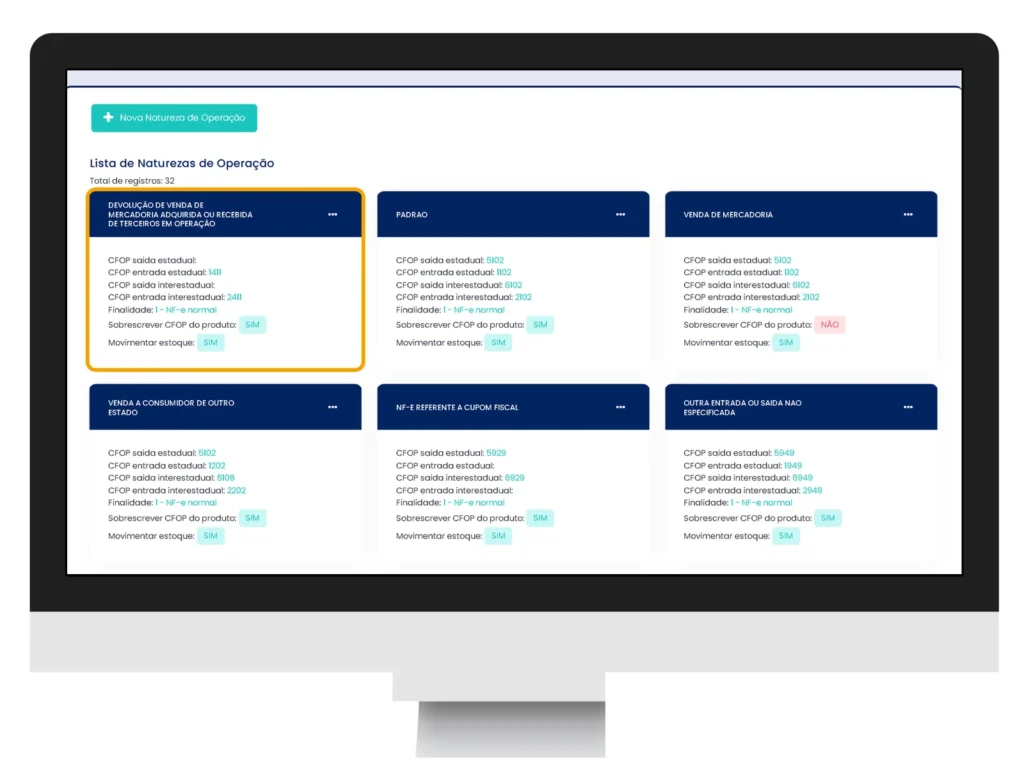
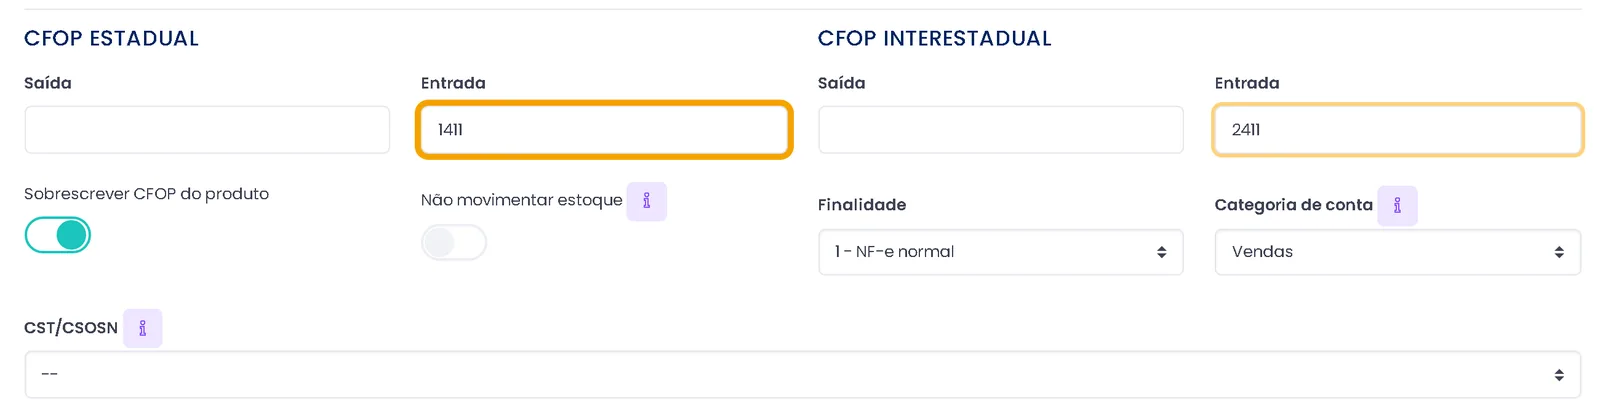
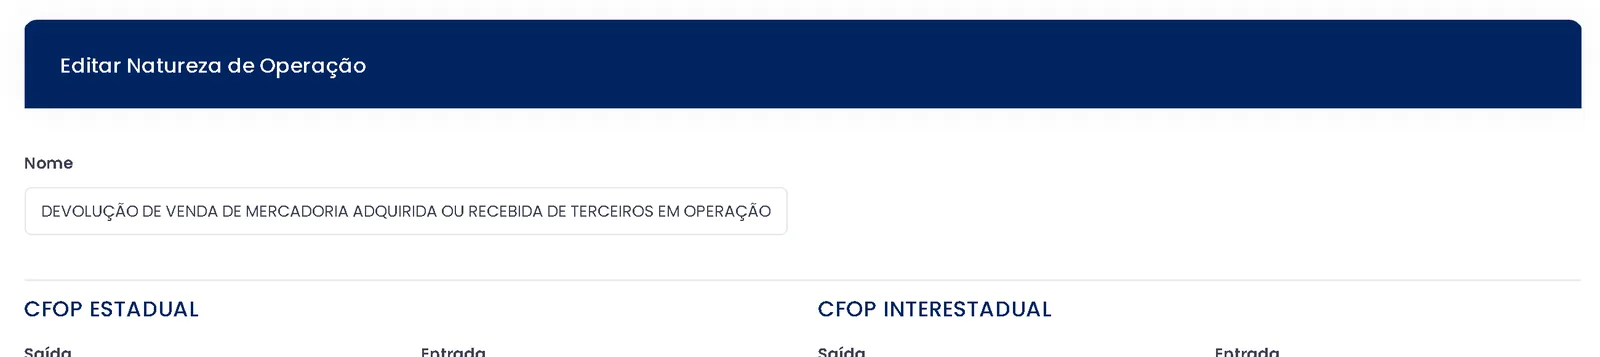
- Defina o CFOP com o contador. O sistema usa o CFOP do cadastro do produto ou o de uma natureza de operação marcada para sobrescrever. Use o código que o contador indicou (por exemplo, 1.411). Se for preciso emitir uma nota de devolução, o contador também define como ela é feita e qual CFOP leva.
- Se o cliente for pessoa jurídica e emitir a nota de devolução, dê entrada nela pelo XML. A entrada por XML atualiza o estoque e as contas a pagar.
- Guarde os documentos. Guarde o cupom, o DANFE e o XML da operação e envie ao contador para a escrituração.
- Confira o estoque. Veja no estoque por loja e nos relatórios se o saldo ficou correto.
As regras do seu estado podem pedir ajustes. Se algo não bater, fale com o suporte do ERPPro e com o seu contador.
O que o ERPPro oferece para a devolução
O ERPPro é um sistema na nuvem, feito desde 1998, com mais de 8.000 clientes ativos. Veja o que ajuda numa devolução como a do CFOP 1411:
- Cadastro fiscal do produto: NCM, CEST, CFOP e CST/CSOSN ficam no cadastro. O CFOP pode vir do produto ou da natureza de operação, quando ela está marcada para sobrescrever.
- Caixa Ágil: troca com e sem cupom, vale-troca e crédito do cliente, reimpressão de cupom e envio do comprovante da NFC-e pelo WhatsApp. A NFC-e sai quando a loja tem CNPJ, CSC e certificado digital configurados.
- Notas fiscais: NF-e, NFC-e, cancelamento, CC-e e DANFE. Veja o emissor de nota fiscal e a página do DANFE.
- Entrada por XML: a nota do fornecedor entra por XML, com estoque e contas a pagar. Veja a entrada de nota fiscal automática.
- Estoque por loja e relatórios: para conferir se o saldo ficou correto.
O ERPPro não escolhe o CFOP por você nem substitui o contador. Quem define o código certo é o seu contador, com base no seu estado e no seu regime.
Perguntas frequentes
O que é o CFOP 1411?
É o código de entrada, no mesmo estado, para devolução de venda de mercadoria adquirida ou recebida de terceiros. Vale para mercadoria sujeita ao regime de substituição tributária. Na prática, é o que a loja usa quando um cliente do mesmo estado devolve um produto de revenda com ST. Se a devolução envolve um cliente de outro estado, a alíquota interestadual muda a conta e merece atenção.
CFOP 1411 é entrada ou saída?
É entrada. Todo CFOP que começa com 1 é entrada dentro do estado. A mercadoria volta para o estoque da sua loja.
Qual a diferença entre o CFOP 1411 e o 2411?
O 1411 vale para cliente do mesmo estado. O 2411 vale quando o cliente está em outro estado. A descrição das duas operações é a mesma.
Qual a diferença entre o CFOP 1411 e o 5411?
No 1411, o cliente devolve para a loja (entrada). No 5411, a loja devolve ao fornecedor a compra de revenda com ST (saída).
Devo usar o 1411 ou o 1202?
Use o 1411 quando a venda original teve substituição tributária. Use o 1202 quando o produto de revenda não tem ST. Confirme NCM, CEST e a regra do seu estado com o contador.
E se o produto foi fabricado por mim?
Para produção do estabelecimento com ST, o código é outro: o 1.410. O 1411 vale só para mercadoria de terceiros.
Qual CST ou CSOSN usar no CFOP 1411?
Depende do regime e do estado. Muitos casos de revenda com ST usam CST 60 ou CSOSN 500, mas isso não vale para todos. Confirme com o contador.
Quem emite a nota de devolução quando o cliente é pessoa física?
Em geral, a loja emite uma nota de entrada própria, referenciando a venda original. A regra pode variar por estado. Confirme com o contador.
Posso corrigir o CFOP com carta de correção (CC-e)?
Em regra, não. A CC-e não pode corrigir dados que mudam o imposto, como o CFOP. Confirme com o contador e com a SEFAZ do seu estado qual é o caminho certo para o seu caso.
Posso cancelar a nota em vez de emitir a devolução?
Só dentro do prazo de cancelamento, que depende do seu estado. Passado o prazo, costuma-se emitir a devolução. Confirme com o contador.
Como recupero o ICMS-ST pago quando o cliente devolve?
O direito e o procedimento dependem do estado e do regime da empresa. Pergunte ao contador como funciona onde você está.
O ERPPro ajuda na devolução com CFOP 1411?
Sim, no lado operacional. O sistema emite NF-e e NFC-e, registra a troca no Caixa Ágil e permite definir o CFOP no produto ou na natureza de operação. Quem indica o código certo e a forma da nota de devolução para o seu caso é o seu contador. Teste grátis por 7 dias e veja na prática.