Resposta rápida
CFOP 5101 é o código de “venda de produção do estabelecimento”. Vale para a venda de produto que a própria empresa fabricou ou industrializou, para cliente dentro do mesmo estado. É código de saída: quem vende usa o 5101 na nota. Se você só revende o que comprou pronto, o código em geral é o CFOP 5102. Seu contador confirma o seu caso. Quando a venda sai do estado, para um consumidor de outra unidade da federação, o código muda para CFOP 6107, e isso exige atenção extra. Para entender o caso em que o consumidor final está em outro estado, veja como funciona o CFOP 6108 e o DIFAL.
O que é o CFOP 5101?
CFOP quer dizer Código Fiscal de Operações e Prestações. Ele informa à Secretaria da Fazenda (SEFAZ) que tipo de operação a nota registra. A tabela oficial vem do Convênio SINIEF s/nº de 1970 e dos ajustes que vieram depois. Os manuais da NF-e e da NFC-e dizem onde o código vai na nota.
A descrição oficial do 5101 é “Venda de produção do estabelecimento”. Em linguagem simples: venda de produto produzido ou industrializado pela própria empresa. O texto completo está na tabela oficial, e vale conferir lá e com o contador.
O que significam os dígitos?
| Dígito | Significado |
|---|---|
| Primeiro dígito 1, 2, 3 | Entrada (1 = dentro do estado, 2 = outro estado, 3 = exterior) |
| Primeiro dígito 5, 6, 7 | Saída (5 = dentro do estado, 6 = outro estado, 7 = exterior) |
| Os outros três dígitos | O tipo da operação (venda de produção, revenda, devolução, remessa etc.) |
Então 5101 é saída, dentro do estado, de produção própria. A versão para outro estado é o 6101. A versão para o exterior é o 7101.
Quando usar o CFOP 5101 e quando não usar
| Situação | CFOP 5101? | Observação |
|---|---|---|
| Fábrica vende o que fabricou para cliente do mesmo estado | Sim | É o caso típico |
| O comprador é consumidor final | Sim, pode | O 5101 não exige que o cliente seja contribuinte de ICMS |
| O comprador tem inscrição estadual | Sim, pode | O CFOP não depende disso |
| Loja revende produto comprado pronto | Não | Em geral é 5102 |
| Venda de produção para outro estado | Não | Em geral é 6101 |
| Venda de produção para o exterior | Não | Em geral é 7101 |
| Produto com substituição tributária (ST) | Depende | Existem códigos próprios para ST, veja a tabela abaixo |
| Transferência de produção para outra filial | Não | Existe código próprio de transferência (família 5151) |
Atenção: o 5101 não depende de o cliente ser empresa ou pessoa física. Ele depende de o produto ser da sua produção e de a operação ser dentro do estado.
5101, 5102, 5103, 5401, 5405, 6101: qual é qual?
São descrições resumidas da tabela oficial. Confira o texto completo nela e com o seu contador.
| CFOP | Resumo | Quando aparece |
|---|---|---|
| 5101 | Venda de produção do estabelecimento | Fábrica vende o que produziu, dentro do estado |
| 5102 | Venda de mercadoria adquirida ou recebida de terceiros | Loja revende o que comprou, dentro do estado |
| 5103 | Venda de produção do estabelecimento efetuada fora do estabelecimento | Vendedor externo vende produção própria na rua |
| 5104 | Venda de mercadoria de terceiros efetuada fora do estabelecimento | Mesma ideia, mas de revenda |
| 5105 | Venda de produção que não deva transitar pelo estabelecimento | Produto armazenado em depósito fechado, armazém geral ou outro, vendido sem retorno ao estabelecimento depositante |
| 5109 | Venda de produção destinada à Zona Franca de Manaus ou Área de Livre Comércio | Operação com benefício regional |
| 5116 | Venda de produção originada de encomenda para entrega futura | Cliente encomenda e a entrega vem depois |
| 5124 | Industrialização efetuada para outra empresa | Você processa material de outra empresa |
| 5151 | Transferência de produção do estabelecimento | Envio de produção entre filiais |
| 5401 | Venda de produção com produto sujeito a ST, como contribuinte substituto | Fabricante de produto com ST |
| 5403 | Venda de mercadoria de terceiros com ST, como contribuinte substituto | Revenda com ST na condição de substituto |
| 5405 | Venda de mercadoria de terceiros com ST, como contribuinte substituído | Loja que revende produto com ST já recolhida. Veja o CFOP 5405 |
| 5922 | Simples faturamento de venda para entrega futura | Faturar agora, entregar depois |
| 5949 | Outra saída não especificada | Quando nenhum outro código serve. Use com cautela |
| 6101 | Venda de produção do estabelecimento (outro estado) | Mesma venda do 5101, mas para fora do estado |
| 7101 | Venda de produção do estabelecimento (exterior) | Exportação de produção própria |
Para um código que não está na tabela, consulte a tabela oficial e o seu contador.
Como decidir o CFOP: um roteiro simples
Responda nesta ordem:
- O produto é da minha produção? Se não, é revenda. Em geral, olhe o 5102 (ou os códigos de ST).
- Para onde vai? Mesmo estado: família 5. Outro estado: família 6. Exterior: família 7.
- O produto tem substituição tributária? Se sim, o código pode mudar (5401, 5403, 5405). O contador diz qual.
- A venda é fora do estabelecimento? Pode ser 5103 ou 5104.
- É entrega futura, transferência, brinde, amostra ou troca? Cada uma tem código próprio. Não use o 5101 por comodidade.
- Ficou com dúvida? Leve o caso ao contador antes de emitir.
Mitos e erros comuns
- Mito: “5101 é só para cliente contribuinte de ICMS.” Não. O 5101 também vale para consumidor final. O que define o código é a produção própria e o destino.
- Mito: “5101 é venda de qualquer mercadoria.” Não. Revenda de produto comprado de terceiros é, em geral, 5102.
- Mito: “5101 é CFOP de entrada.” Não. É de saída. Quem recebe o produto lança a entrada com outro código, da família 1 ou 2. O contador do comprador define qual. Quando um equipamento emprestado volta para a loja, a entrada desse retorno usa o CFOP 1909, que serve para bens devolvidos de comodato.
- Erro: usar 5101 em venda para outro estado. O correto, em geral, é a família 6.
- Erro: usar 5101 só porque “vendi”. Vender e produzir são coisas diferentes.
- Erro: copiar o mesmo CFOP para centenas de produtos de uma vez. Se estiver errado, o erro se repete em todas as notas.
Dúvidas do lojista e como resolver
| Dúvida | Como resolver |
|---|---|
| Medo de multa por CFOP errado | Confirme o código com o contador antes de cadastrar. Cada caso depende do produto, do estado e do regime. |
| Nota rejeitada na hora da venda | Confira CFOP, destino da operação e CST/CSOSN. Veja a seção de rejeições abaixo. |
| Confusão entre 5101 e 5102 | Pergunte: eu fabriquei ou só comprei e vendi? Fabriquei: 5101. Comprei pronto: em geral 5102. |
| Não saber se “embalar” ou “montar kit” é produção | É a dúvida mais comum. O conceito de industrialização está no regulamento do IPI, e a resposta depende do caso. Leve ao contador. |
| Cadastro de produto errado em massa | Defina o CFOP certo no cadastro antes de importar ou duplicar. Revise uma amostra de produtos. |
| Cupom com produtos de ST e sem ST misturados | Peça ao contador o CFOP e o CST/CSOSN de cada produto. Cada item leva o seu. |
| Errei o CFOP. E agora? | Veja a seção “Emiti com CFOP errado”. |
| Cliente pede para mudar o CFOP | Não mude para agradar. O CFOP deve refletir a operação real. Fale com o contador. |
| Contador e fornecedor dizem coisas diferentes | Peça a orientação por escrito e guarde. O sistema faz o que você configura. |
Casos do dia a dia
Os exemplos mostram a lógica. Eles não substituem a análise do contador.
1. Fábrica de móveis vende uma mesa que produziu para uma loja da mesma cidade.
É produção própria, dentro do estado. Em geral, 5101.
2. A mesma fábrica vende para uma loja de outro estado.
Produção própria, outro estado. Em geral, 6101. Quando a venda sai para outro estado, o código muda: use o CFOP 6101 para registrar a saída da produção própria. Quando a mercadoria é faturada hoje e entregue depois, em outro estado, veja como funciona o CFOP 6922 na prática. Do outro lado da operação, quem compra de fornecedor de outro estado para revender precisa registrar a entrada com o CFOP 2102.
3. Uma loja compra camisetas prontas e revende.
Não é produção própria. Em geral, 5102.
4. Padaria que faz o próprio pão e vende no balcão.
É uma dúvida muito comum. O regulamento do IPI traz regras sobre o que conta ou não como industrialização em estabelecimento que vende direto ao consumidor. A resposta pode variar com o estado, o regime e o tipo de produto. Confirme com o contador antes de definir o CFOP.
5. Loja que embala, fraciona, etiqueta ou monta kits.
Pode ou não ser industrialização, conforme o regulamento e o que é feito com o produto. Não decida sozinho. Leve ao contador.
6. Produto sob encomenda, com entrega depois.
Existem códigos próprios para entrega futura (como 5116 e 5922). Confirme o uso com o contador.
7. Venda de produção própria feita pelo vendedor na rua.
Pode ser o 5103, em vez do 5101. Confirme.
8. Brinde, amostra, doação, troca.
Têm códigos próprios. Não use o 5101 nessas saídas.
Tributação: o que anda junto com o CFOP 5101
O CFOP não define sozinho o imposto. Na nota, ele anda junto com:
- o NCM do produto (veja o que é o NCM);
- o CEST, quando o produto o exige;
- o CST (para quem não é do Simples) ou o CSOSN (para quem é do Simples Nacional);
- os dados de IPI, PIS e COFINS, conforme o regime e o produto.
Não existe um CST único que combine com o 5101. O CST ou CSOSN depende do produto, do regime da empresa e do estado. As alíquotas também variam, então peça ao contador a tabela do seu caso.
Para quem é MEI ou Simples Nacional, o CFOP 5101 segue a mesma lógica: produção própria, dentro do estado. O que muda é o CSOSN e a forma de apurar o imposto. Confirme com o contador.
O comprador tem direito a crédito de ICMS? Isso depende do regime dele, do produto e do estado. O CFOP sozinho não decide. Não prometa crédito ao cliente sem confirmar.
NF-e ou NFC-e: onde o 5101 aparece
- NF-e (modelo 55): serve para venda a empresa, venda por pedido ou quando a operação exige nota completa. Veja o emissor de nota fiscal e o DANFE.
- NFC-e (modelo 65): serve para venda no balcão ao consumidor final.
Nas duas, cada item da nota tem o seu CFOP. O CFOP de cada item precisa ser coerente com o CST/CSOSN e com a operação. As regras da NFC-e variam por estado. Confirme com o contador e com a SEFAZ do seu estado.
Para emitir, a empresa precisa de CNPJ, inscrição estadual (quando aplicável), CSC (no caso da NFC-e) e certificado digital para nota fiscal.
Rejeições comuns e como agir
A SEFAZ pode rejeitar a nota quando algo não bate. Causas frequentes:
- CFOP de operação interna (família 5) em venda para cliente de outro estado;
- CFOP de operação interestadual (família 6) em venda dentro do estado;
- CFOP incompatível com o CST/CSOSN informado;
- CFOP incompatível com o tipo de destinatário ou com a operação marcada na nota.
Como agir:
- Leia a mensagem de rejeição com calma. Ela diz qual campo está errado.
- Confira o CFOP do item e o destino da operação na nota.
- Confira o CST/CSOSN do item.
- Corrija o cadastro ou a natureza da operação e emita de novo.
- Se a dúvida continuar, leve a mensagem ao contador.
Os códigos exatos de rejeição estão no manual da NF-e. Consulte a versão vigente.
Emiti com CFOP errado. E agora?
Depende de a nota já ter sido autorizada e do tipo de erro.
- Carta de Correção (CC-e): em geral, não serve para corrigir o que muda o imposto ou os valores. Como o CFOP costuma mexer na tributação, a CC-e normalmente não resolve. Confirme com o contador.
- Cancelamento: só é possível dentro das regras e do prazo da legislação do seu estado. O prazo muda de lugar para lugar, então confirme com o contador ou com a SEFAZ.
- Nota complementar, devolução ou outra forma de acerto: pode ser necessária. O contador diz qual.
Não deixe para depois. Quanto antes você avisar o contador, mais opções existem.
Devolução e entrada correspondente
Quando o cliente devolve um produto vendido com 5101, existem códigos próprios de devolução. Quem recebe usa códigos da família 1 ou 2, conforme a origem. Não reutilize o 5101 na devolução e confirme os códigos com o contador. Para lançar as notas dos fornecedores no seu estoque, veja a entrada de nota fiscal automática.
E a Reforma Tributária?
A Reforma Tributária traz o IBS e a CBS. Entenda melhor em IBS e CBS e na página sobre reforma tributária. No ERPPro, a nota e o cupom têm campos de IBS e CBS, ligados na configuração de tributação.
Ainda não dá para afirmar como ficará o CFOP 5101 ao longo da transição. As regras e as notas técnicas mudam, então acompanhe com o seu contador.
Como o ERPPro ajuda com o CFOP
O ERPPro é um sistema na nuvem, com suporte humano e acesso remoto. Existe desde 1998 e tem mais de 8.000 clientes ativos.
- No cadastro do produto você informa NCM, CEST, CFOP e CST/CSOSN.
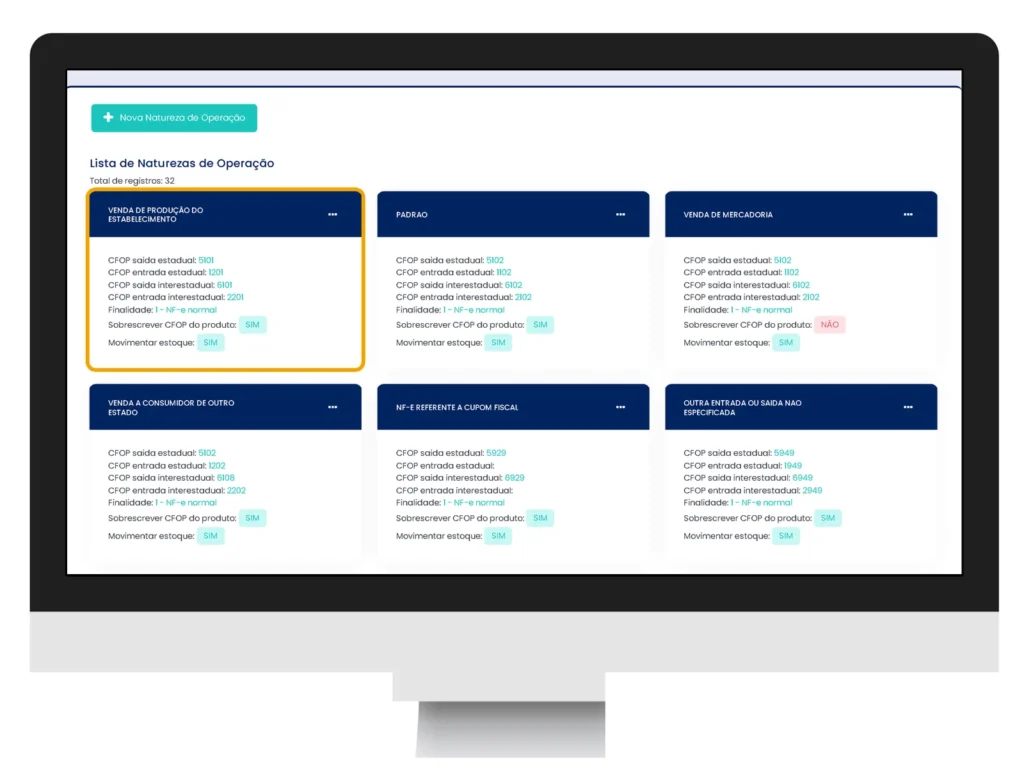
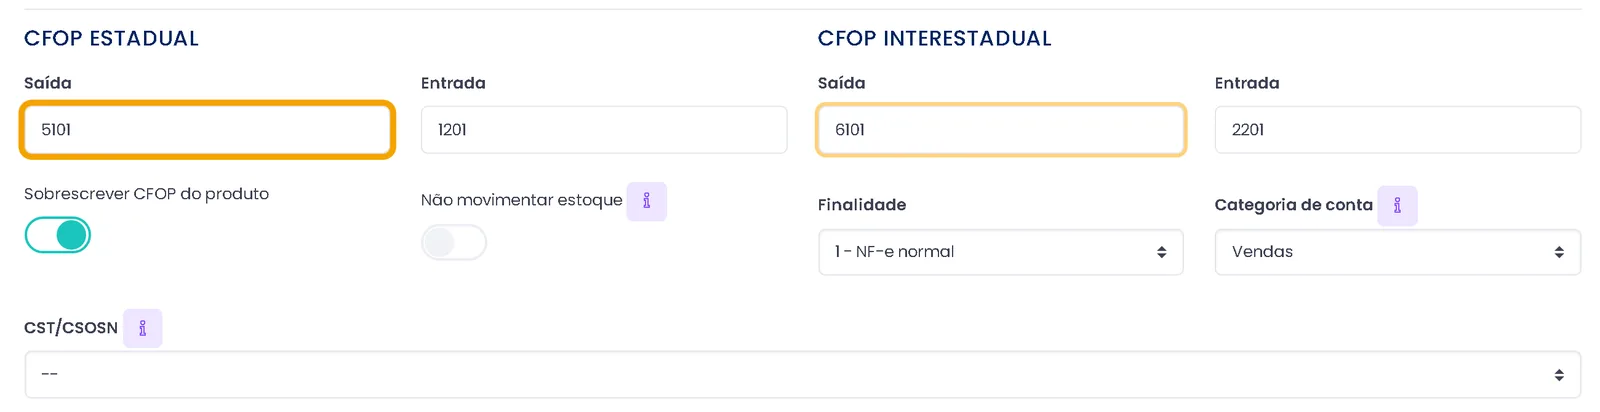
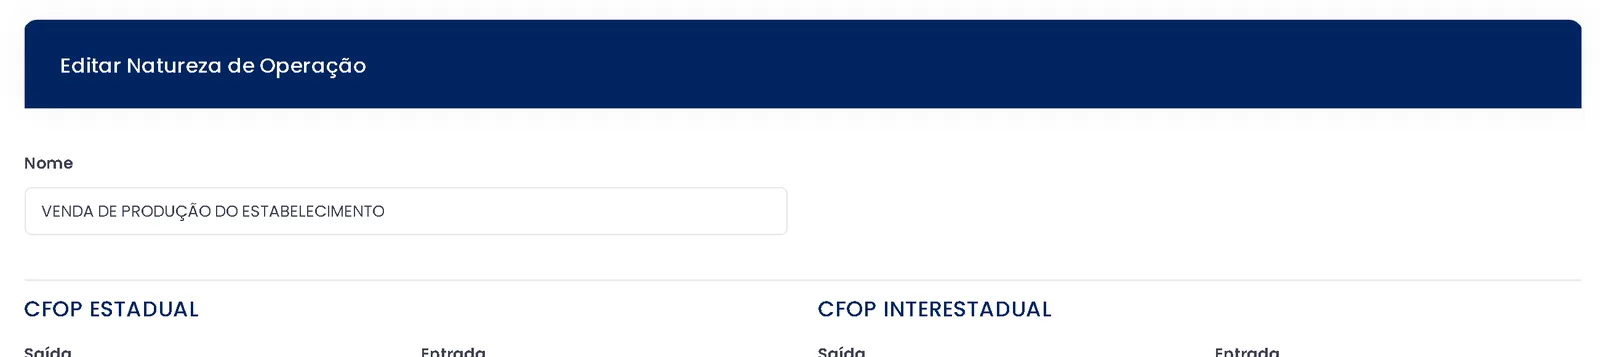
- O CFOP pode vir do produto ou da natureza de operação, quando ela está marcada para sobrescrever o do produto.
- O sistema emite NF-e (venda por pedido, para empresa, para outro estado) e NFC-e no Caixa Ágil, quando a loja tem CNPJ, CSC e certificado digital configurados.
- Faz cancelamento e CC-e pelo sistema, dentro das regras da SEFAZ.
- Dá entrada na nota do fornecedor por XML, atualizando estoque e contas a pagar.
O que o sistema não faz por você: ele não decide qual CFOP é o correto para a sua operação. Quem define é o contador, a partir do seu produto, do regime e do estado. O sistema aplica o que você configurou.
Um limite importante: a NFC-e sem internet ainda não existe no ERPPro. O Caixa Ágil vende sem internet, mas a NFC-e precisa de conexão.
Conheça também o programa emissor de cupom fiscal.
Passo a passo: uma venda com CFOP 5101 no ERPPro
Exemplo: uma pequena fábrica de doces vende uma caixa que produziu para um cliente da mesma cidade. O contador já confirmou que o CFOP é o 5101 e informou o CST/CSOSN.
- Cadastre o produto. Informe nome, custo, preço, NCM e CEST (se houver).
- Preencha os dados fiscais. Coloque o CFOP 5101 e o CST ou CSOSN que o contador passou.
- Confira a natureza da operação. Se ela estiver marcada para sobrescrever o CFOP, vale o dela. Senão, vale o do produto.
- Registre a venda. No balcão, use o Caixa Ágil. Para venda a empresa ou por pedido, use o pedido de venda.
- Escolha o cliente e o pagamento. Dinheiro, PIX, cartão ou pagamento múltiplo.
- Emita o documento. NFC-e no balcão (com CNPJ, CSC e certificado configurados) ou NF-e para venda por pedido.
- Confira o resultado. Veja se o CFOP e o destino da operação batem com o que foi combinado.
- Envie o comprovante. A NFC-e pode ir ao cliente pelo WhatsApp.
- Se algo der errado, leia a mensagem de rejeição, corrija o cadastro e emita de novo. Para acertos depois da autorização, fale com o contador.
O que conferir antes de contratar um sistema para emitir nota
- O sistema permite CFOP no produto e CFOP por natureza de operação?
- Emite NF-e e NFC-e no mesmo lugar?
- Tem CC-e e cancelamento dentro do sistema?
- Dá entrada da nota do fornecedor por XML?
- Tem campos de IBS e CBS para a transição da Reforma Tributária?
- O suporte é humano e ajuda na configuração fiscal?
- Você pode testar antes de pagar? No ERPPro, são 7 dias grátis.
Perguntas frequentes
O que é o CFOP 5101?
É o código de “venda de produção do estabelecimento”, conforme a tabela oficial do Convênio SINIEF s/nº de 1970 e seus ajustes. Serve para a saída de produto fabricado ou industrializado pela própria empresa, dentro do estado.
O CFOP 5101 é de entrada ou de saída?
É de saída. O primeiro dígito 5 indica saída dentro do estado. Quem compra lança a entrada com outro código, da família 1 ou 2.
Qual a diferença entre 5101 e 5102?
O 5101 é para o que você produziu. O 5102 é, em geral, para o que você comprou de terceiros e revendeu. A escolha depende de o produto ser ou não da sua produção.
O CFOP 5101 vale só para cliente contribuinte de ICMS?
Não. O código depende de a venda ser de produção própria e dentro do estado. O cliente pode ser consumidor final ou ter inscrição estadual. Confirme os detalhes com o contador.
Posso usar 5101 em venda para outro estado?
Em geral, não. Venda de produção para outro estado usa a família 6, como o 6101. Para o exterior, usa-se a família 7, como o 7101.
Loja que embala, fraciona ou monta kit usa 5101?
Depende de a atividade ser ou não industrialização, segundo o regulamento do IPI. A resposta varia com o caso. Confirme com o seu contador antes de decidir.
Padaria que faz o próprio pão usa 5101 ou 5102?
É uma dúvida frequente. Depende do que o regulamento do IPI considera industrialização para o seu tipo de estabelecimento e das regras do estado. Peça ao contador uma orientação por escrito.
Qual CST ou CSOSN combina com o 5101?
Não há um só. Depende do produto, do regime (Simples, Presumido ou Real) e do estado. O contador informa o código certo para o seu caso.
Posso emitir NFC-e com CFOP 5101?
O CFOP é informado por item, tanto na NF-e quanto na NFC-e. O uso na NFC-e depende de a operação ser compatível e das regras do seu estado. No ERPPro, a NFC-e sai no Caixa Ágil quando há CNPJ, CSC e certificado digital configurados. Confirme com o contador. Se a sua loja também registra outras saídas que não são vendas, vale conhecer o CFOP 6949 e quando ele se aplica.
Emiti com CFOP errado. Posso corrigir com Carta de Correção?
Em geral, a CC-e não corrige o que muda o imposto ou os valores, e o CFOP costuma estar nesse grupo. Pode ser preciso cancelar (dentro do prazo da legislação do seu estado), emitir nota complementar ou fazer outro acerto. Confirme com o contador.
O CFOP 5101 acaba com a Reforma Tributária?
Ainda não há como afirmar isso. As regras estão em transição e mudam por norma. A nota já tem campos de IBS e CBS no ERPPro, e o seu contador acompanha o que muda.
Fontes oficiais
- Tabela de CFOP: Convênio SINIEF s/nº de 1970 e ajustes.
- Manuais de orientação da NF-e e da NFC-e.
- Regulamento do IPI (conceito de industrialização).
- SEFAZ do seu estado, para regras locais.
Na dúvida sobre o seu caso, a palavra final é do seu contador.
Quer emitir nota com mais segurança?
Teste o ERPPro por 7 dias, sem pagar, e veja como ficam o cadastro fiscal, o Caixa Ágil e a emissão de NF-e e NFC-e na sua loja.