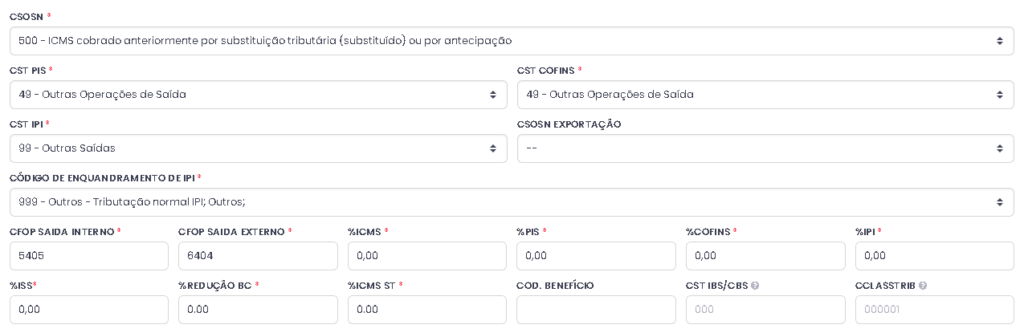
O CFOP 5405 é o código da nota fiscal para venda, dentro do estado, de mercadoria que está na substituição tributária e cujo ICMS já foi recolhido antes, por outra empresa da cadeia (normalmente a indústria ou o distribuidor). A sua loja é a “substituída”: ela vende sem calcular de novo o ICMS que já foi pago. Se o produto não tem substituição tributária, o código mais comum é o CFOP 5102.
Substituição tributária, em português simples
Em alguns produtos, o estado cobra o ICMS de uma vez, logo no começo da cadeia. Quem fabrica ou distribui paga o imposto que seria pago por todo mundo depois, inclusive pela loja que vende ao consumidor.
Por isso existem dois papéis:
- Substituto: a empresa que calcula e recolhe o ICMS dos próximos. Na venda, costuma usar o 5403.
- Substituído: a empresa que compra o produto com o ICMS já pago e revende. Na venda, costuma usar o 5405.
A loja de varejo quase sempre é a substituída.
Quando usar o CFOP 5405
Use o 5405 quando as quatro coisas forem verdade:
- É uma venda.
- A mercadoria foi comprada de terceiros para revender.
- O produto está na substituição tributária no seu estado.
- O ICMS já foi recolhido antes, e a nota do fornecedor mostra isso.
Produtos que costumam estar na substituição tributária (varia de estado para estado):
- materiais de construção e ferragens;
- produtos de limpeza e de higiene;
- lâmpadas e materiais elétricos.
A lista exata do seu estado está na legislação estadual. O produto que entra nela normalmente tem CEST, um código de 7 números que aparece na nota do fornecedor.
Como saber se o produto veio com ICMS já recolhido
Olhe a nota de compra do fornecedor:
- o item costuma ter CEST preenchido;
- o código de tributação mostra a substituição (por exemplo, CST 10 ou 60 no regime normal, ou CSOSN 201, 202 ou 500 no Simples);
- o CFOP de saída do fornecedor costuma ser de substituição tributária (por exemplo, 5401, 5403, 5405 ou 6403).
Se a nota de compra trouxe o ICMS da substituição, na revenda a loja costuma usar o 5405.
CFOP 5405 e o CSOSN 500
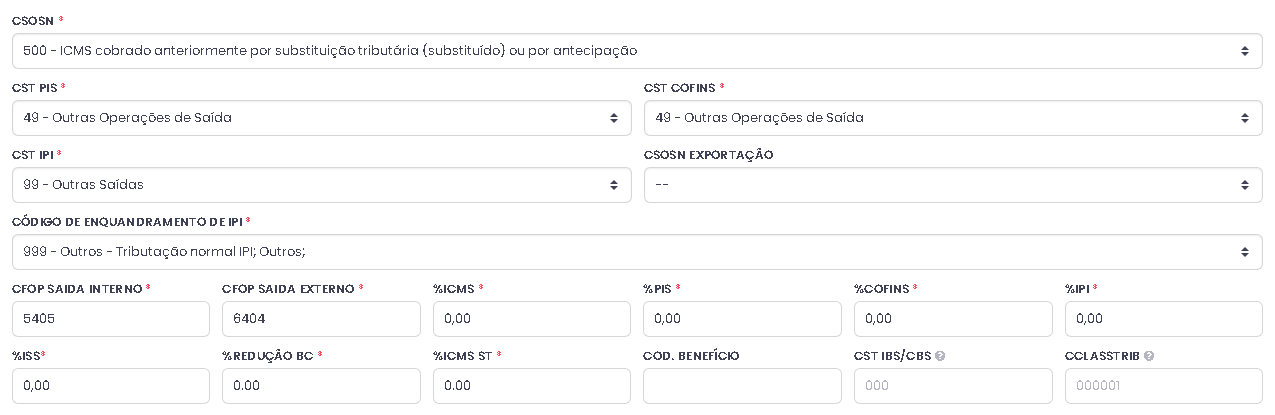
Na loja do Simples Nacional, a venda com 5405 costuma sair com o CSOSN 500 (“ICMS cobrado anteriormente por substituição tributária”). No regime normal, o par mais comum é o CST 60. O CFOP diz qual é a operação. O CST ou CSOSN diz como o imposto foi tratado. Os dois precisam combinar. Confirme o par certo com o seu contador.
5405, 5102, 5403 e venda para outro estado
| Situação | Código mais comum |
|---|---|
| Revenda no estado, produto sem substituição tributária | 5102 — veja CFOP 5102 |
| Revenda no estado, produto com ICMS já recolhido antes (loja substituída) | 5405 |
| Revenda no estado em que a sua empresa calcula e recolhe o ICMS dos próximos (substituta) | 5403 |
| Venda para cliente de outro estado, produto com ICMS já retido antes | o código previsto é o 6404. Se os dois estados tiverem acordo de substituição para aquele produto e a sua empresa tiver de reter o imposto do estado do cliente, pode ser o 6403 |
Não existe CFOP 6405. Na venda para outro estado, quem define o código certo para o seu caso é o contador.
Erros comuns com o 5405
- Vender produto com substituição usando 5102. A operação fica errada e, junto com um código de tributação errado, a nota pode cobrar de novo o ICMS que já foi pago.
- Usar 5405 sem conferir a nota de compra. Se o fornecedor não recolheu o ICMS da substituição, a responsabilidade pode ficar com a loja.
- Deixar o CFOP só na natureza de operação. Na mesma venda, a loja tem produto com e sem substituição. O código precisa estar no produto.
No ERPPro
- Cada produto guarda o seu CFOP de saída. O produto com substituição tributária fica com 5405, e o restante da loja segue com 5102, na mesma venda.
- O cadastro do produto também tem o CEST e o código de tributação (CST ou CSOSN).
- Na nota fiscal (NF-e), o sistema escolhe o código de dentro ou de fora do estado pelo estado do cliente. Cada item sai com o seu CFOP.

Veja o emissor de nota fiscal do ERPPro.
Perguntas frequentes
O que é CFOP 5405?
É o código de venda, dentro do estado, de mercadoria comprada de terceiros que está na substituição tributária, quando a loja é a substituída: o ICMS já foi recolhido antes.
Qual a diferença entre CFOP 5405 e 5102?
O 5102 é a revenda normal. O 5405 é a revenda de produto com substituição tributária, em que o ICMS já foi pago antes por outra empresa.
Qual a diferença entre CFOP 5405 e 5403?
No 5405 a loja é a substituída: o imposto já foi pago antes. No 5403 a empresa é a substituta: ela calcula e recolhe o ICMS dos próximos na cadeia.
Qual CSOSN usar com o CFOP 5405?
No Simples Nacional, o mais comum é o CSOSN 500. No regime normal, o CST 60. Confirme com o seu contador.
Posso usar CFOP 5405 no cupom fiscal (NFC-e)?
Pode. A NFC-e é sempre venda no mesmo estado, e o 5405 é comum em loja de autopeças, ferragens e bebidas. Veja o programa emissor de cupom fiscal do ERPPro.
Existe CFOP 6405?
Não. Para vender a outro estado um produto com ICMS já retido antes, o código previsto é o 6404. Se houver acordo de substituição entre os estados para aquele produto e a sua empresa tiver de reter o imposto, pode ser o 6403. Confirme com o seu contador.
Quer cada produto saindo com o CFOP dele, sem trocar na mão? Veja o emissor de nota fiscal do ERPPro.