Resposta rápida
A alíquota interestadual é a alíquota de ICMS cobrada quando a mercadoria sai de um estado para outro. Quem a fixa é o Senado. Na regra geral ela é 12%. É 7% quando a mercadoria sai do Sul ou do Sudeste (menos o Espírito Santo) para o Norte, o Nordeste, o Centro-Oeste ou o Espírito Santo. É 4% em casos de mercadoria importada. As regras variam por estado, por produto e por regime, então confirme o enquadramento com o seu contador. Quando a mercadoria também tem substituição tributária e ICMS-ST, a alíquota interestadual deixa de ser o único ponto de atenção para o seu caixa.
O que é alíquota interestadual?
É a alíquota de ICMS da venda entre estados. A alíquota interna é a da venda dentro do mesmo estado, e cada estado define a sua. A interestadual é uma só para o país.
O ICMS (Imposto sobre Circulação de Mercadorias e Serviços) é estadual. Quando a venda cruza a fronteira, as regras do estado de origem e do estado de destino se encontram. A alíquota interestadual divide o imposto entre os dois.
As três alíquotas: quando vale cada uma
| Alíquota | Quando vale | Base |
|---|---|---|
| 12% | Regra geral. Vale para qualquer venda que saia do Norte, Nordeste, Centro-Oeste ou Espírito Santo. Vale também para vendas entre estados do Sul e Sudeste (sem o ES). | Resolução do Senado 22/1989 |
| 7% | A mercadoria sai de SP, RJ, MG, PR, SC ou RS e vai para o Norte, Nordeste, Centro-Oeste ou Espírito Santo. | Resolução do Senado 22/1989 |
| 4% | Mercadoria importada, nos casos da Resolução 13/2012: importada sem industrialização, ou com mais de 40% de conteúdo importado. Há exceções para alguns bens. | Resolução do Senado 13/2012 |
Atenção a um erro comum. O 4% é para conteúdo importado, não exportado. E a escolha entre 7% e 12% depende da origem da mercadoria, não só do destino.
Quem está em cada grupo
- Origem de 7% (Sul e Sudeste): São Paulo, Rio de Janeiro, Minas Gerais, Paraná, Santa Catarina e Rio Grande do Sul.
- Destino de 7%: todos os estados do Norte, Nordeste e Centro-Oeste, mais o Espírito Santo.
- Espírito Santo: recebe a 7%, mas, quando vende, usa 12%.
Tabela de origem e destino (resumo)
Use a tabela para consulta rápida. Ela não substitui a conferência do seu produto.
| Sai de… | Vai para… | Alíquota geral (produto nacional) |
|---|---|---|
| SP, RJ, MG, PR, SC ou RS | Norte, Nordeste, Centro-Oeste ou ES | 7% |
| SP, RJ, MG, PR, SC ou RS | Outro estado do Sul ou Sudeste (sem o ES) | 12% |
| Espírito Santo | Qualquer estado | 12% |
| Norte, Nordeste ou Centro-Oeste | Qualquer estado | 12% |
| Qualquer estado | Mercadoria importada, nos casos da Resolução 13/2012 | 4% |
Alíquota interna por estado: onde conferir
Neste guia não listamos a alíquota interna de cada estado, porque ela muda. Cada estado fixa a sua por lei, e algumas mudam de um ano para o outro. Muitos estados somam ainda o adicional do FCP.
Consulte o seu contador ou o site da Secretaria da Fazenda (SEFAZ) do estado de destino. Anote a data da consulta.
O que é FCP (e FECOEP)?
FCP é o Fundo de Combate à Pobreza. Em alguns estados ele aparece com outro nome, como FECOEP. É um adicional na alíquota de certos produtos. Cada estado define quais produtos têm o adicional e qual é o percentual. Na nota, esse adicional aparece em campo próprio.
Na venda para outro estado, o FCP do destino pode entrar no cálculo. Isso depende do produto e do estado. Confirme com o contador, produto por produto.
O que é DIFAL?
DIFAL é o diferencial de alíquota. Ele aparece, em regra, quando você vende para consumidor final de outro estado. A ideia é que o estado de destino fique com a diferença entre a alíquota interna dele e a interestadual.
Na regra geral:
DIFAL = alíquota interna do destino − alíquota interestadual, aplicada sobre a base de cálculo.
Se houver FCP, ele é calculado à parte.
Exemplo com números redondos (só para entender)
Suponha uma venda de R$ 1.000,00, de SP para outro estado, com alíquota interestadual de 12%. Imagine uma alíquota interna de 18% no destino. Esses números são só ilustração.
- ICMS da operação interestadual: 12% de R$ 1.000,00 = R$ 120,00.
- Diferença entre as alíquotas: 18% − 12% = 6%.
- DIFAL (cálculo simples, como ilustração): 6% de R$ 1.000,00 = R$ 60,00.
Alguns estados calculam a base “por dentro” (base dupla). Nesse caso, o valor muda. Por isso, confirme com o contador o método de cada estado. A regra nacional do DIFAL vem da EC 87/2015 e da Lei Complementar 190/2022. Os detalhes de cada estado vêm da legislação estadual.
Quem paga e como recolher
- Em regra, na venda a consumidor final de outro estado, o vendedor recolhe o DIFAL para o estado de destino.
- Na venda a empresa contribuinte que compra para uso, consumo ou ativo, o caso é diferente. Pergunte ao contador quem recolhe. Se o cliente devolver a mercadoria, a dúvida passa a ser qual CFOP para devolução de venda usar na nota de entrada.
- Na revenda, em regra, o DIFAL não se aplica. Confirme o seu caso.
- A guia costuma ser a GNRE ou o documento de arrecadação do estado. Prazo, código e forma mudam por estado. Peça ao contador a regra de cada destino.
- Não pagar pode gerar multa, juros e retenção da mercadoria. O valor depende da lei de cada estado. Pergunte ao contador.
E a substituição tributária (ST)?
Se o produto tem ST, a conta muda. O imposto pode já ter sido retido em outra etapa, e o CFOP também muda. O CFOP 5405 é um exemplo: venda dentro do estado com ST já retida. O contador diz se a ST vale para o seu produto no estado de destino.
Simples Nacional, MEI, Presumido e Real
- Simples Nacional: o imposto é apurado de um jeito próprio. Como o DIFAL e a alíquota interestadual se aplicam à sua empresa depende da legislação e do seu enquadramento. Confirme com o contador.
- MEI: o contador deve dizer o que vale para vender a outro estado.
- Lucro Presumido e Lucro Real: a apuração segue a regra geral do ICMS. O contador faz a escrituração.
Casos especiais: confirme sempre
Estes casos têm regra própria. Não aplique 4%, 7% ou 12% sem confirmar:
- Zona Franca de Manaus e Áreas de Livre Comércio.
- Transferência entre filiais de estados diferentes.
- Devolução, bonificação, brinde, demonstração e conserto.
- Produtos com redução de base ou benefício fiscal.
- Venda para órgão público.
- Produto da cesta básica.
- Serviço de transporte.
Como emitir a nota de venda para outro estado
Na NF-e de venda interestadual, confirme com o contador estes pontos:
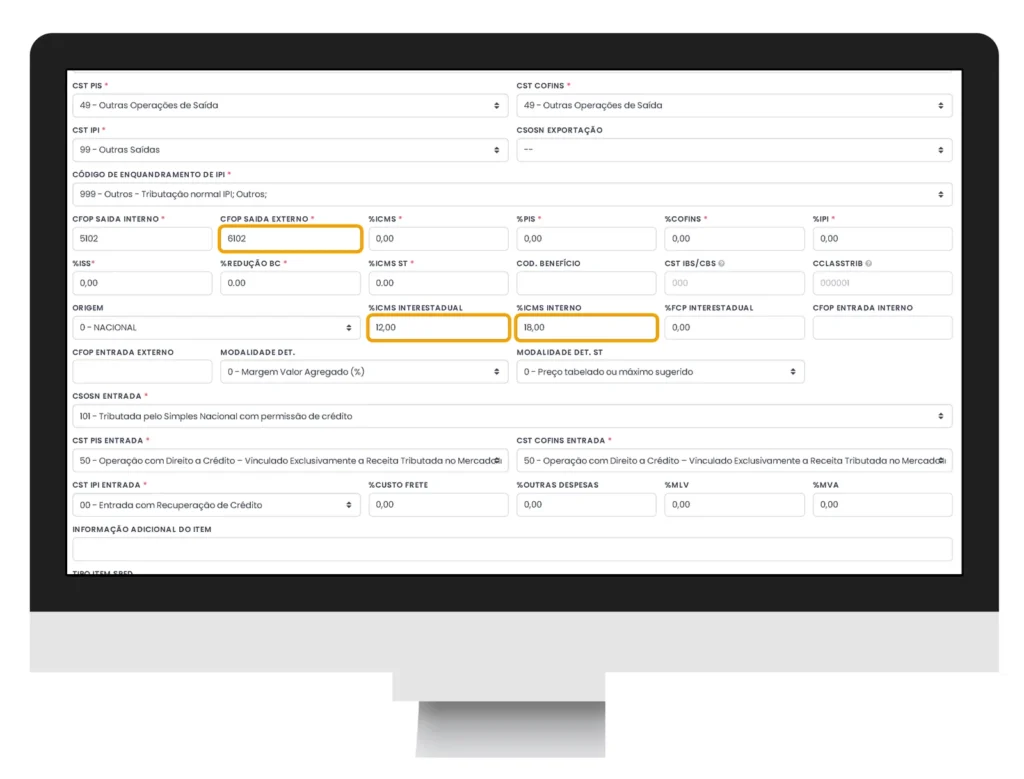
- CFOP: começa com 6 nas vendas para fora do estado. Por exemplo, 6102 para revenda de mercadoria adquirida de terceiros, ou 6108 para venda a não contribuinte. Compare com o CFOP 5102, que é a venda dentro do estado.
- Destino da operação: marcar como operação interestadual.
- Consumidor final: marcar se o cliente é consumidor final.
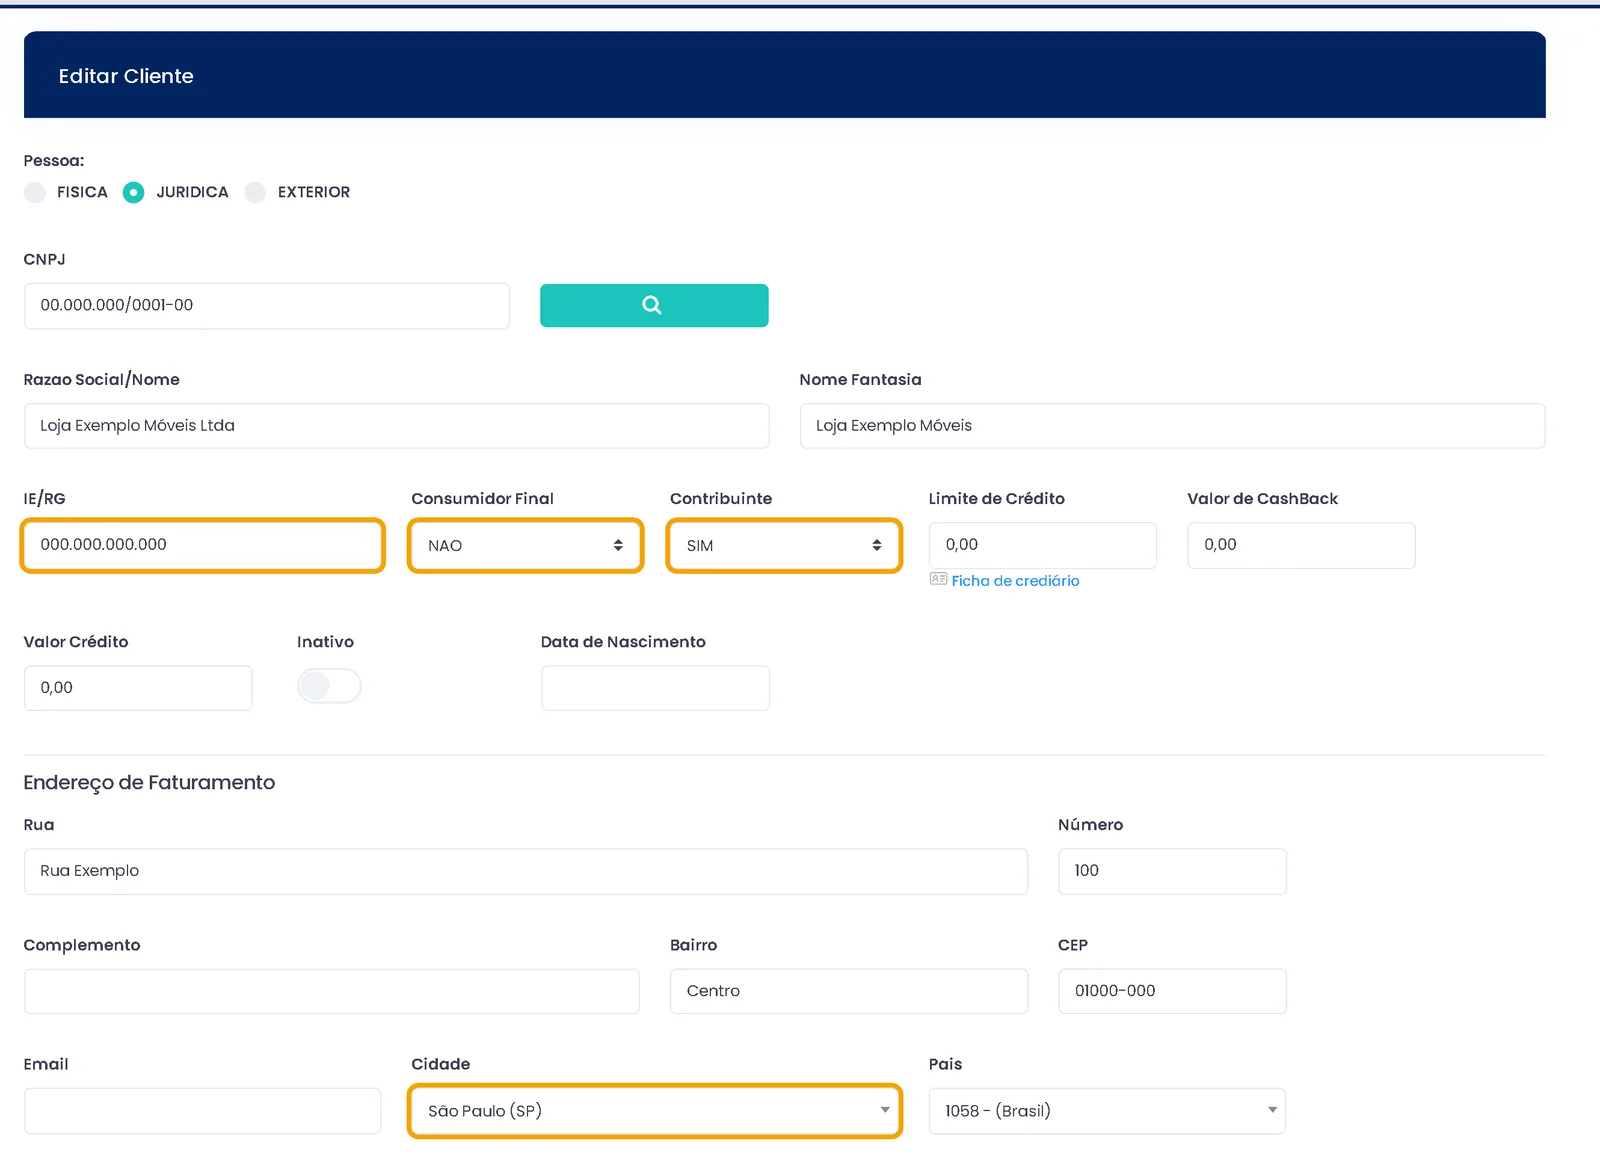
- Indicador de inscrição estadual do cliente: contribuinte, isento ou não contribuinte.
- NCM, CST ou CSOSN: conforme o produto e o regime. Veja o guia de NCM.
- Grupo do DIFAL: na venda a consumidor final de outro estado, a nota traz campos de base, alíquota interna do destino, alíquota interestadual e valores do DIFAL e do FCP.
A NFC-e é o cupom da venda presencial ao consumidor final. Para venda a outro estado, o caminho normal é a NF-e. Confirme com o contador. Sobre cupom, conheça o nosso programa emissor de cupom fiscal.
Erros comuns
- Usar 12% para tudo, sem ver a origem.
- Trocar “importado” por “exportado” ao aplicar o 4%.
- Usar tabela de alíquota interna velha.
- Esquecer o FCP do destino.
- Marcar o cliente como contribuinte sendo consumidor final (ou o contrário).
- Usar CFOP de venda interna (5xxx) em venda para outro estado.
- Não guardar o XML e a guia paga.
Problemas comuns e como resolver
| Problema | Como resolver |
|---|---|
| Medo de errar a alíquota e ser multado | Deixe o contador como responsável pela regra. Deixe a regra cadastrada no produto, não na cabeça do vendedor. |
| A alíquota interna de cada estado muda | Anote a data de cada consulta e revise as regras com o contador de tempos em tempos. |
| Confusão entre 4%, 7% e 12% | Use a tabela deste guia como roteiro e confirme o caso com o contador. |
| Nota rejeitada | Confira CFOP, CST/CSOSN, NCM, destino e indicador de consumidor final antes de emitir. |
| Perda de margem em venda para outro estado | Some o DIFAL e o FCP na conta de preço antes de vender. |
| DIFAL e guias de vários estados | Peça ao contador a lista de prazos e guias de cada destino. |
E a reforma tributária?
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 criam o IBS e a CBS. O ICMS será reduzido aos poucos e extinto ao fim da transição, prevista até 2033. Enquanto isso, o ICMS e a alíquota interestadual continuam valendo.
Leia mais em IBS e CBS e veja como o ERPPro acompanha o assunto na página de reforma tributária. As datas e as regras de transição podem ser ajustadas. Confirme com o contador.
O que o ERPPro faz por você nessa venda
O ERPPro não substitui o contador. Ele ajuda a manter a regra fiscal no cadastro e a emitir a nota.
- Cadastro do produto com NCM, CEST, CFOP e CST/CSOSN.
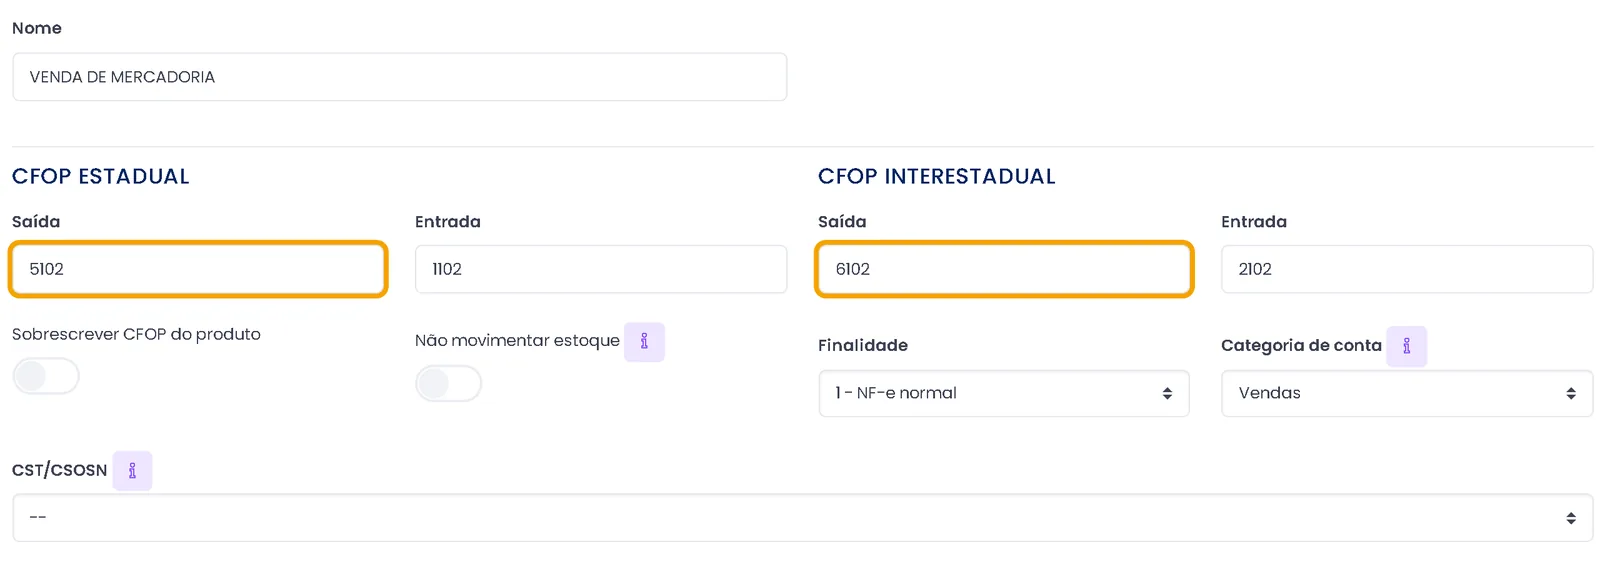
- CFOP do produto ou da natureza de operação, quando a natureza está marcada para sobrescrever o CFOP.
- NF-e de venda por pedido, para empresa e para outro estado, com DANFE.
- Campos de IBS e CBS na nota e no cupom, ligados na configuração de tributação.
- Entrada da nota do fornecedor por XML, com estoque e contas a pagar. Veja a entrada de nota fiscal automática.
- Composição de preço com frete, impostos e embalagem, para você enxergar a margem.
- Cadastro de clientes com histórico.
Um aviso importante: não prometemos cálculo automático do DIFAL nem geração da guia GNRE pelo sistema. Combine esses pontos com o seu contador e confirme com o nosso suporte antes de começar a vender para outros estados. Conheça também o emissor de nota fiscal.
Passo a passo: emitir uma NF-e de venda para outro estado no ERPPro
O exemplo vale para uma loja que vende para cliente de outro estado. O contador confirma antes os dados fiscais.
- Combine com o contador o CFOP, o CST ou CSOSN e o NCM do produto.
- Abra o cadastro do produto e confira NCM, CEST, CFOP e CST/CSOSN.
- Abra o cadastro do cliente e confira CNPJ ou CPF, endereço e estado.
- Crie o pedido de venda com o cliente e os itens.
- Escolha a natureza de operação de venda para outro estado.
- Confira os impostos da nota antes de enviar.
- Emita a NF-e. Para isso, a empresa precisa ter o certificado digital configurado.
- Gere o DANFE e envie ao cliente.
- Guarde o XML e peça ao contador para conferir a guia do estado de destino, se houver.
O que conferir antes de contratar um sistema fiscal
- Ele emite NF-e para outro estado?
- Dá para cadastrar NCM, CEST, CFOP e CST/CSOSN no produto?
- Posso trocar o CFOP por natureza de operação?
- Há campos de IBS e CBS?
- A entrada de XML do fornecedor atualiza o estoque e o contas a pagar?
- O suporte é humano e tem acesso remoto?
- O que o sistema faz com DIFAL e GNRE? Peça a resposta por escrito.
- Há teste grátis para usar com os seus produtos?
Perguntas frequentes
O que é alíquota interestadual?
É a alíquota de ICMS da venda entre estados. É fixada pelo Senado e vale para o país todo.
Qual é a alíquota interestadual do ICMS?
Na regra geral, 12%. É 7% quando a mercadoria sai do Sul ou Sudeste (sem o ES) para Norte, Nordeste, Centro-Oeste ou ES. É 4% em casos de mercadoria importada.
Qual a diferença entre alíquota interna e interestadual?
A interna é a do ICMS na venda dentro do estado, definida por cada estado. A interestadual é a da venda entre estados, definida pelo Senado.
A alíquota é do estado de origem ou de destino?
A interestadual depende da origem e do destino juntos. A alíquota interna que entra no DIFAL é a do destino.
Quando se aplica o 4%?
Para mercadoria importada, nos casos da Resolução do Senado 13/2012. Um exemplo é a mercadoria importada sem industrialização ou com mais de 40% de conteúdo importado. Há exceções. Confirme com o contador.
O Espírito Santo usa 7% ou 12%?
Ele recebe mercadoria do Sul e Sudeste a 7%. Quando vende, usa 12%.
O que é DIFAL?
É o diferencial entre a alíquota interna do destino e a interestadual. Aparece, em regra, na venda a consumidor final de outro estado.
O que é FCP e ele entra no DIFAL?
É o Fundo de Combate à Pobreza, um adicional em alguns produtos e estados. O FCP do destino pode entrar no cálculo. Confirme com o contador.
Quem paga o DIFAL?
Em regra, na venda a consumidor final, o vendedor recolhe para o estado de destino. Em outros casos, a regra muda. Confirme com o contador.
Simples Nacional paga DIFAL?
Depende da legislação e do seu enquadramento. Confirme com o contador.
Qual CFOP uso na venda para outro estado?
Ele começa com 6, como 6102 ou 6108. O código certo depende da operação. Confirme com o contador.
O ICMS vai acabar com a reforma tributária?
Está previsto o fim do ICMS ao final de uma transição, até 2033. Até lá, ele continua valendo. Confirme as datas com o contador.
Quer deixar o cadastro fiscal e a nota em ordem? O ERPPro existe desde 1998 e tem mais de 8.000 clientes ativos. Testar grátis por 7 dias