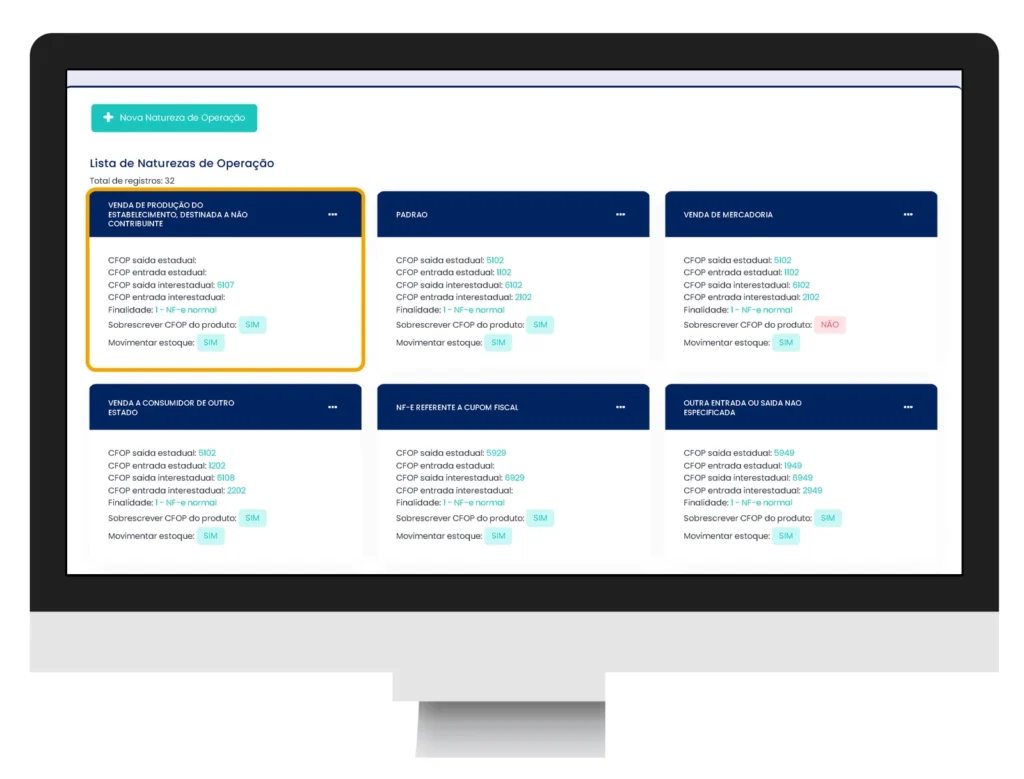
Resposta rápida
O CFOP 6107 é o código da venda de produção do estabelecimento, destinada a não contribuinte do ICMS, para outro estado. Você fabrica o produto, vende para quem não tem inscrição estadual (em geral pessoa física) e entrega fora do seu estado. Quando o cliente de outro estado é empresa com inscrição estadual, a mesma produção segue outro caminho, pelo CFOP 6101. Quando o cliente também está em outro estado, a operação que se encaixa no CFOP 6108 exige atenção especial ao DIFAL. Nessas vendas interestaduais, o imposto do estado de destino costuma ser cobrado na operação, e é preciso saber quando e como emitir GNRE. Se a saída não se encaixa nesses casos, o CFOP 6949 costuma aparecer em outras operações, e vale entender quando ele realmente se aplica. Já a venda com entrega futura para outro estado tem regras próprias de registro, e o CFOP 6922 existe justamente para isso. Se a sua loja também envia peças para reparo fora do estado, vale entender o CFOP para remessa para conserto e o retorno dessa mercadoria.
Nesse tipo de venda costuma haver o DIFAL (diferencial de alíquota). Quem paga e como paga depende do seu regime e do estado de destino, por isso confirme com o seu contador.
Se você só revende produto comprado de terceiros, o código costuma ser outro: o 6108.
Resumo do CFOP 6107
| Item | O que é |
|---|---|
| Código | 6.107 |
| Descrição oficial | Venda de produção do estabelecimento, destinada a não contribuinte |
| Tipo de operação | Saída (venda) para outro estado |
| Destinatário | Não contribuinte do ICMS |
| Produto | Produzido ou industrializado por você |
| Documento | NF-e (modelo 55), na venda interestadual |
| No mesmo estado | Não há código 5.107 na tabela oficial; a venda de produção própria dentro do estado costuma usar o 5.101 |
| Se for revenda | 6.108 (mercadoria comprada de terceiros, destinada a não contribuinte) |
Importante: a tabela de CFOP recebe ajustes ao longo do tempo. Antes de configurar o sistema, confira o texto da versão vigente com o seu contador ou na tabela oficial.
O que significam os dígitos do 6107
- 6: saída para outro estado (operação interestadual).
- 1: grupo de venda de produção ou de mercadoria.
- 07: detalhe da operação. Aqui, venda de produção do estabelecimento a não contribuinte.
O 6107 só existe para outro estado: a tabela oficial não tem 5107 nem 7107. Dentro do estado, a venda de produção própria costuma usar o 5101; para o exterior, a família 7 (como o 7101).
Quando usar o CFOP 6107
Use quando as quatro condições valem ao mesmo tempo:
- O produto é produzido ou industrializado por você.
- O cliente está em outro estado.
- O cliente é não contribuinte do ICMS (sem inscrição estadual, ou com cadastro que o classifique assim).
- A mercadoria sai do seu estabelecimento para ele.
Exemplos:
- Fábrica de móveis que vende para uma pessoa física de outro estado.
- Confeitaria ou fábrica de cosméticos que envia a um consumidor final fora do estado.
- Loja virtual de produto próprio com entrega interestadual.
Quando NÃO usar o CFOP 6107
- Produto comprado de terceiros para revender. O código costuma ser o 6108.
- Cliente no mesmo estado. Aí o código começa com 5, em geral o 5101. Não existe 5107.
- Cliente contribuinte do ICMS (inscrição estadual ativa, compra como empresa). O código costuma ser o 6101 (produção própria) ou o 6102 (revenda).
- Exportação. O código começa com 7.
- Produto com substituição tributária, quando a regra pede outro código (por exemplo, 6401 ou 6404). Confirme com o contador. Para o caso no mesmo estado, veja o guia do CFOP 5405.
- Mercadoria que não passa pelo seu estabelecimento (venda à ordem, por exemplo). Existem códigos próprios para isso.
Qual CFOP usar? Roteiro de decisão
Responda na ordem:
| Pergunta | Se “sim” | Se “não” |
|---|---|---|
| 1. A venda é para o exterior? | Código 7.xxx | Vá para a 2 |
| 2. O cliente está no seu estado? | Código 5.xxx | Vá para a 3 |
| 3. O produto é de produção própria? | Vá para a 4 | Revenda: vá para a 4 |
| 4. O cliente é não contribuinte do ICMS? | Produção própria: 6107. Revenda: 6108 | Produção própria: 6101. Revenda: 6102 |
| 5. O produto tem substituição tributária? | Confirme o código com o contador | Mantenha o escolhido |
6107, 6108, 6101, 6102 e 5101 lado a lado
| CFOP | Origem do produto | Cliente | Destino |
|---|---|---|---|
| 6107 | Produção própria | Não contribuinte | Outro estado |
| 6108 | Comprado de terceiros | Não contribuinte | Outro estado |
| 6101 | Produção própria | Contribuinte | Outro estado |
| 6102 | Comprado de terceiros | Contribuinte | Outro estado |
| 5101 | Produção própria | Contribuinte ou não | Mesmo estado |
Quer ver um código bem comum nas vendas dentro do estado? Leia o guia do CFOP 5102.
Quem é “não contribuinte”?
Em geral, é quem não tem inscrição estadual e compra para uso próprio, como a pessoa física. Mas alguns casos confundem:
- MEI, escola, clínica, condomínio, ONG e órgão público: depende do cadastro do cliente no estado dele.
- Cliente com inscrição isenta, suspensa ou baixada: não presuma. Consulte o cadastro.
- Produtor rural com inscrição: depende do caso.
Na NF-e, isso aparece no campo indicador de inscrição estadual do destinatário. Para não contribuinte, costuma ser o valor 9. Também se marca consumidor final (indFinal = 1). Consulte o cadastro do cliente e confirme as regras com o contador antes de emitir.
DIFAL no CFOP 6107
O DIFAL é a diferença entre a alíquota de ICMS do estado de destino e a da operação interestadual. Nas vendas a consumidor final não contribuinte em outro estado, ele costuma ser recolhido em favor do estado de destino.
O que vale saber:
- Base legal: Emenda Constitucional 87/2015, Convênio ICMS 93/2015 e Lei Complementar 190/2022. Houve também decisão do STF sobre o tema.
- Quem recolhe: em regra, o remetente (você), por guia (GNRE) ou conforme a regra do estado. Isso varia.
- Alíquota interestadual: em regra, 7% (origem Sul/Sudeste, exceto Espírito Santo, para Norte, Nordeste, Centro-Oeste e Espírito Santo), 12% (demais casos) e 4% (produto importado nas condições da lei). Confirme o seu caso.
- Alíquota interna e FCP: mudam por estado e por produto (NCM). Consulte o contador.
- Simples Nacional e MEI: a forma de recolher varia. Pergunte ao contador como fica na sua UF.
Exemplo numérico (só para entender a conta)
Os números abaixo são inventados para ilustrar. Não use como alíquota real.
Venda de R$ 100,00. Alíquota interestadual de 12%. Alíquota interna do destino de 18%. Sem FCP.
- ICMS da operação interestadual: 12% de R$ 100,00 = R$ 12,00.
- Base do destino (“por dentro”): (R$ 100,00 − R$ 12,00) ÷ (1 − 0,18) = R$ 107,32.
- ICMS pela alíquota do destino: 18% de R$ 107,32 = R$ 19,32.
- DIFAL: R$ 19,32 − R$ 12,00 = R$ 7,32.
A Lei Complementar 190/2022 alterou a regra de base de cálculo, e cada estado pode ter detalhes próprios. Peça ao contador a conta correta para o seu produto e o seu destino.
Dúvidas do dia a dia e como resolver
| Dúvida | Como resolver |
|---|---|
| Errar entre 6107, 6108, 6101 e 6102 | Siga o roteiro de decisão acima. Cadastre o CFOP certo no produto ou na natureza de operação. |
| Produto próprio e revenda na mesma venda | Deixe cada produto com o seu CFOP. Confirme com o contador como lançar na mesma nota. |
| Não saber se o cliente é contribuinte | Consulte o cadastro do cliente no estado dele antes de emitir e guarde o resultado. |
| DIFAL confuso | Peça ao contador a regra do seu regime e do estado de destino. |
| Nota rejeitada sem explicação | Leia a mensagem da rejeição. Confira CFOP, estado do cliente e indicadores. |
| Devolução ou cancelamento depois da venda | Veja a seção sobre devolução e peça ao contador como tratar o DIFAL pago. |
| Dúvida se a NFC-e serve | Na venda para outro estado, use NF-e. |
Preenchimento da NF-e com o CFOP 6107
Confira estes pontos antes de transmitir:
| Campo | O que conferir |
|---|---|
| Natureza da operação | Texto de venda coerente com o CFOP (por exemplo, “Venda de produção do estabelecimento”) |
| CFOP | 6107 em cada item de produção própria |
| Destinatário | Nome, CPF ou CNPJ e endereço completos, com o estado de destino |
| Indicador de IE do destinatário | Não contribuinte (valor 9, conforme o manual da NF-e) |
| Consumidor final | Marcado como consumidor final (indFinal = 1) |
| Indicador de presença | Conforme a venda (presencial, internet, telefone). Veja o manual da NF-e |
| NCM e CEST | Corretos no produto. Ajudam a definir alíquota e substituição tributária |
| CST ou CSOSN | Conforme o seu regime. O contador define |
| Grupo de ICMS de destino | Campos do DIFAL e do FCP, quando houver (base, alíquotas e valores) |
| Frete e desconto | Conforme a regra de base de cálculo. Confirme com o contador |
Os nomes técnicos dos campos do XML estão no manual da NF-e, publicado pela Receita e pelas Secretarias de Fazenda. Se a sua loja tem IBS e CBS ligados na configuração, esses campos também aparecem na nota. Saiba mais em IBS e CBS.
CST ou CSOSN com o 6107
- Simples Nacional: usa CSOSN. O código depende de a venda ter ou não substituição tributária e de como o contador enquadra.
- Lucro Presumido ou Lucro Real: usa CST. Depende da tributação do produto (tributado, com redução, isento, substituição tributária e outros).
Não existe um código único para todo 6107. Quem define é o contador, olhando o seu regime e o seu produto. No ERPPro, o CST/CSOSN fica no cadastro do produto.
Casos especiais
- Produção própria e revenda na mesma venda: cada item leva o seu CFOP (6107 para o produzido, 6108 para o revendido). Confirme com o contador como fica na mesma nota.
- Industrialização por encomenda: tem CFOPs próprios. Não use o 6107 sem confirmar.
- Marketplace: quem emite a nota e quem recolhe o DIFAL depende das regras do canal e do estado. Confirme com o contador.
- Venda presencial com entrega em outro estado: a regra varia. Peça orientação.
- Produto com substituição tributária: o CFOP pode mudar. Veja a tabela oficial e confirme.
- Produto importado: a alíquota interestadual pode ser diferente. Confirme.
Devolução, troca e recusa
- Cliente devolveu a mercadoria: em geral, a nota de entrada da devolução de venda de produção do estabelecimento, vinda de outro estado, usa o CFOP 2201. Confirme com o contador.
- Cliente recusou na entrega: o tratamento depende de a mercadoria ter chegado ou não. Peça orientação antes de emitir.
- DIFAL já pago: a forma de recuperar depende da regra do estado. Não presuma que volta sozinho. Pergunte ao contador.
- Cancelamento da NF-e: tem prazo e regras. Se a mercadoria já saiu, o caminho é a devolução. Confira o prazo atual com o contador.
- CFOP errado: a carta de correção (CC-e) não corrige dados que mudam o imposto, como o CFOP em muitos casos. Confirme com o contador se o caso pede corrigir, cancelar ou emitir nota complementar.
Erros comuns e como evitar
| Erro | Causa provável | O que fazer |
|---|---|---|
| Rejeição por CFOP incompatível com o estado | Usou 5.xxx para cliente de outro estado, ou 6.xxx para o mesmo estado | Troque o CFOP conforme o destino |
| Usar 6107 em revenda | Produto comprado de terceiros | Use o código de revenda (6108). Confirme |
| Cliente com inscrição estadual tratado como não contribuinte | Cadastro não conferido | Consulte o cadastro e corrija os indicadores |
| Esquecer o DIFAL | Regra do destino não conferida | Peça ao contador a regra da UF |
| Alíquota interestadual errada | Origem, destino ou produto importado mal analisados | Confirme a alíquota |
| NCM errado | Cadastro antigo | Corrija no produto. Veja o guia de NCM |
| Usar NFC-e em venda para outro estado | Confusão entre os modelos | Emita NF-e |
Escrituração e conferência
A nota de venda entra na escrituração fiscal da empresa (por exemplo, na EFD ICMS/IPI, quando a empresa é obrigada). Quem faz isso é o contador, com o XML das notas. O Fisco cruza o CFOP, o estado e o cadastro do destinatário. Por isso, os dados do cliente e do produto precisam estar certos.
Peça ao contador uma conferência periódica das notas emitidas. Veja também o auditor fiscal.
E a Reforma Tributária?
A Reforma Tributária (Lei Complementar 214/2025) cria o IBS e a CBS e prevê uma transição gradual do ICMS, que deve ir até 2033. Durante a transição, o CFOP e o DIFAL continuam valendo conforme as regras de cada ano. Acompanhe com o contador e leia sobre a reforma tributária.
Passo a passo: vender um produto fabricado por você a um cliente em outro estado
Exemplo: uma fábrica de velas vende para uma pessoa física em outro estado.
- Confirme que o produto é de produção própria. Se for revenda, pare e veja o 6108.
- Confirme o cliente. Ele é pessoa física ou não tem inscrição estadual, e está em outro estado? Guarde a consulta.
- Cadastre o produto com NCM, CEST (quando houver), CFOP e CST/CSOSN, conforme o contador orientou.
- Cadastre o cliente com CPF ou CNPJ, endereço completo e estado de destino.
- Crie o pedido de venda com o cliente e os itens.
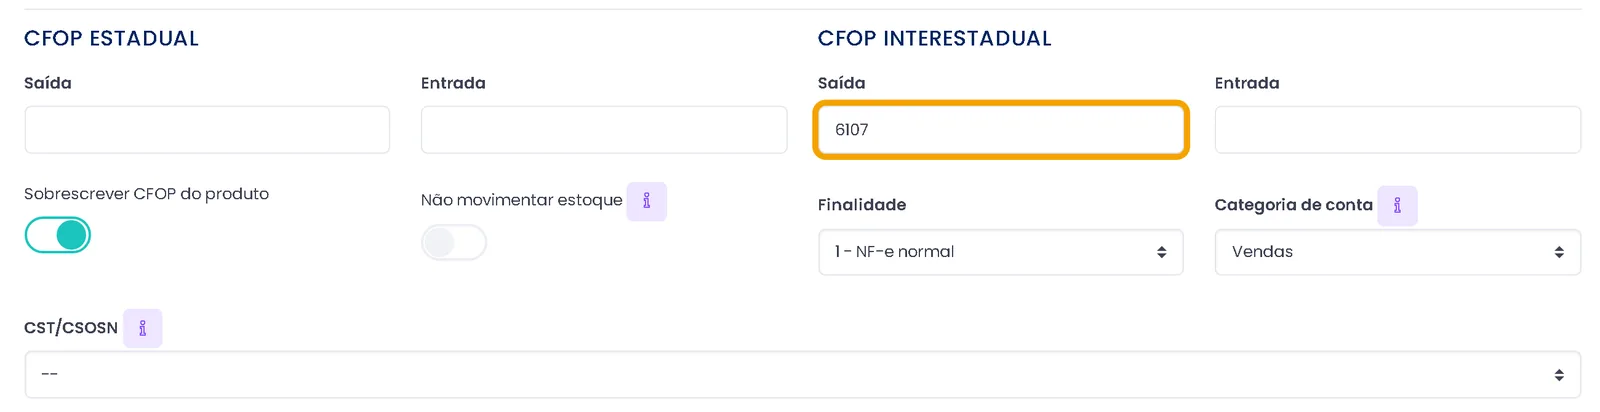
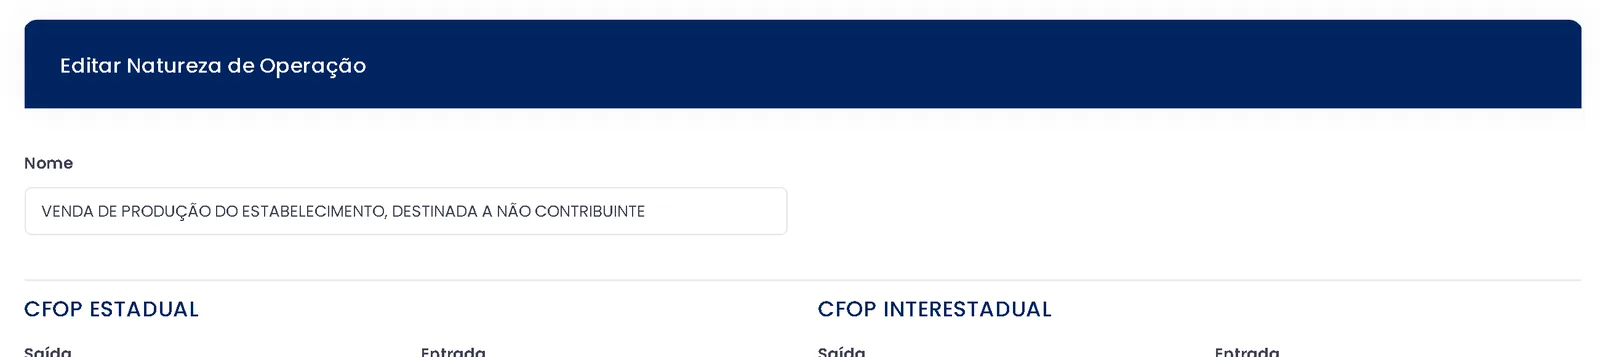
- Emita a NF-e. Escolha a natureza de operação de venda. Se a natureza estiver marcada para sobrescrever, o CFOP dela vale para a nota. Confira o CFOP 6107 em cada item.
- Confira o ICMS de destino (DIFAL e FCP) com o contador. Se a sua loja precisa da guia, ele orienta valor, prazo e forma de pagar.
- Gere o DANFE e envie ao cliente. Guarde o XML.
Como o ERPPro ajuda nessa venda
O ERPPro é um sistema na nuvem, com suporte humano e acesso remoto. A ERPPro existe desde 1998 e tem mais de 8.000 clientes ativos.
Neste assunto, o sistema oferece:
- Cadastro fiscal do produto: NCM, CEST, CFOP e CST/CSOSN no mesmo lugar.
- CFOP do produto ou da natureza de operação, quando a natureza está marcada para sobrescrever.
- Emissão de NF-e de venda por pedido, para empresa e para outro estado, pelo nosso emissor de nota fiscal.
- DANFE, cancelamento e CC-e (carta de correção).
- Cadastro de clientes com histórico.
- Campos de IBS e CBS na nota, ligados na configuração de tributação.
- Entrada da nota do fornecedor por XML (estoque e contas a pagar), útil para devoluções e para o custo.
- Orçamento que vira venda e pedido de venda.
O sistema não decide o seu regime nem a regra de DIFAL por você, e o cálculo e a guia de recolhimento ficam com o contador. Antes de vender, pergunte ao suporte como configurar os campos de DIFAL e FCP no seu cadastro.
Para vendas de balcão dentro do seu estado, com cupom, veja o nosso programa emissor de cupom fiscal.
O que conferir antes de contratar um sistema fiscal
- Emite NF-e para outro estado?
- Deixa CFOP, NCM, CEST e CST/CSOSN no cadastro do produto?
- Permite CFOP diferente por natureza de operação?
- Tem cancelamento, CC-e e DANFE?
- Dá entrada de XML do fornecedor?
- Trata IBS e CBS na nota?
- Tem suporte humano para dúvida de rejeição?
- Funciona na nuvem, com acesso remoto?
- Deixa claro o que é responsabilidade do contador?
- Tem teste grátis?
Este texto é informativo e não substitui o seu contador. As regras de ICMS, DIFAL e FCP mudam por estado e por regime.
Perguntas frequentes
O que é o CFOP 6107?
É o código da venda de produção do estabelecimento, destinada a não contribuinte do ICMS, em operação para outro estado. Confira o texto na tabela de CFOP vigente.
Qual a diferença entre o CFOP 6107 e o 6108?
O 6107 é para produto que você produz. O 6108 é para produto comprado de terceiros. Nos dois, o cliente é não contribuinte e está em outro estado.
Existe o CFOP 5107?
Não. A tabela oficial só tem o 6107, para venda a não contribuinte de outro estado. Dentro do estado, a venda de produção própria costuma usar o 5101, para contribuinte ou não. Confirme com o seu contador.
Tem DIFAL no CFOP 6107?
Em geral, sim, quando a venda é para consumidor final não contribuinte em outro estado. A regra e a forma de recolher variam por estado e por regime. Confirme com o seu contador.
Quem paga o DIFAL?
Na venda a consumidor final não contribuinte, o remetente costuma ser o responsável pelo recolhimento. Isso pode variar. Confirme com o contador.
Posso usar NFC-e no CFOP 6107?
Em venda para outro estado, o caminho é a NF-e (modelo 55). A NFC-e, emitida no Caixa Ágil, serve para a venda presencial dentro do estado. Confirme com o contador.
Quais CST ou CSOSN usar com o 6107?
Depende do regime e do produto. No Simples Nacional, usa-se CSOSN. Nos demais regimes, CST. Quem define é o contador.
O Simples Nacional e o MEI pagam DIFAL?
A forma de recolher varia conforme as regras de cada estado. Pergunte ao contador como fica no seu caso.
Como devolvo uma venda feita com o CFOP 6107?
Em geral, a entrada da devolução usa o CFOP 2201. O tratamento do imposto e do DIFAL depende do caso. Confirme com o contador antes de emitir.
Vendo produto próprio e revendo produto de terceiros. Uso 6107 para tudo?
Não. O 6107 é só para produção própria, e a revenda tem outro código. Peça ao contador como lançar os dois na mesma nota.