Resposta rápida
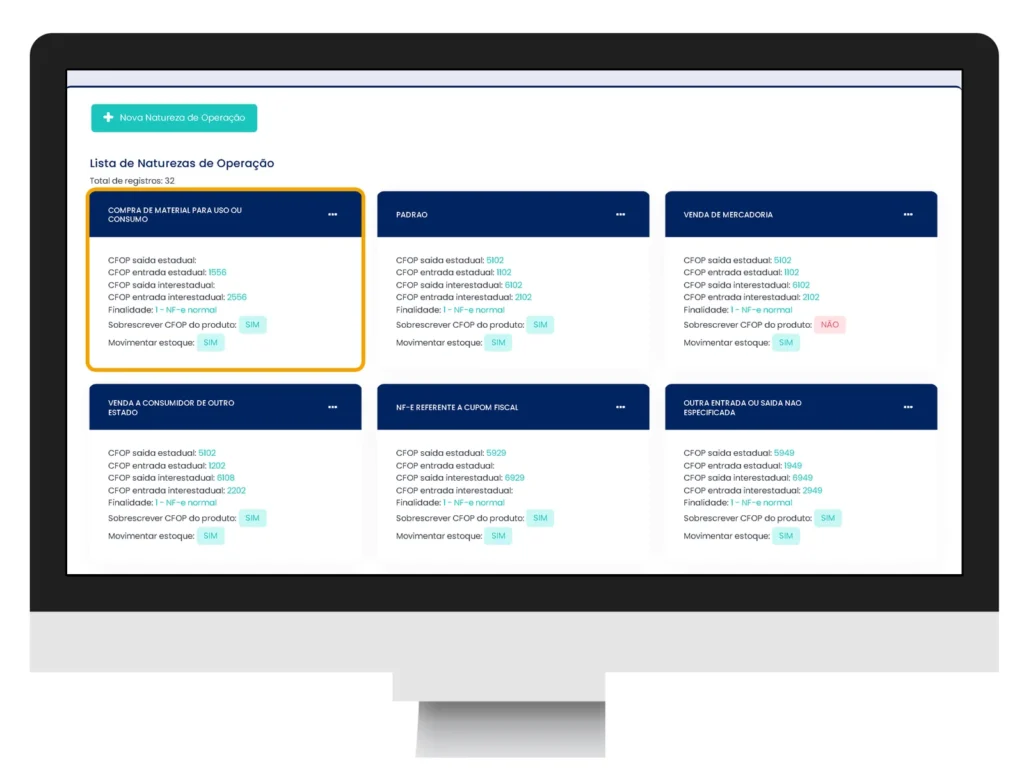
O CFOP 1556 é o código de entrada para compra de material de uso ou consumo, de fornecedor do mesmo estado. Serve para o que a loja gasta no dia a dia e não revende, como papel, toner e material de limpeza. Se o fornecedor for de outro estado, o código é 2556. Crédito de ICMS e DIFAL dependem do seu regime e do seu estado, então confirme com o seu contador. Quando a compra for de produtos que você vai revender, o caminho certo é o CFOP 1102. Se você precisar devolver esse tipo de material ao fornecedor, veja como funciona o CFOP 6556 na prática. Se a sua loja também paga contas de serviços como telefone e internet, o CFOP 1303 é o código que registra essa entrada. Já o CFOP 6949 é um código genérico para outras saídas, e vale entender quando ele se aplica antes de emitir a nota.
Ficha rápida do CFOP 1556
| Item | Informação |
|---|---|
| Código | 1556 (também escrito 1.556) |
| Descrição oficial | Compra de material para uso ou consumo |
| Sentido | Entrada (primeiro dígito 1) |
| Onde acontece | Operação dentro do estado |
| Grupo | 1.550, entradas de bens do ativo imobilizado e materiais para uso ou consumo |
| Equivalente de outro estado | 2556 |
| Equivalente do exterior | 3556 |
| Devolução (nota de saída) | 5556 (mesmo estado) e 6556 (outro estado) |
Os códigos vêm da tabela de CFOP do Convênio SINIEF s/nº de 1970 e seus ajustes. Para o texto completo da nota explicativa, consulte a tabela oficial vigente. A SEFAZ do seu estado e o seu contador têm a palavra final.
O que o número 1556 quer dizer
O CFOP tem 4 dígitos. Cada um conta uma parte da história.
- 1º dígito: de onde vem e para onde vai a operação.
- 1 = entrada dentro do estado.
- 2 = entrada de outro estado.
- 3 = entrada do exterior.
- 5 = saída dentro do estado.
- 6 = saída para outro estado.
- 7 = saída para o exterior.
- Demais dígitos: o tipo da operação. O grupo 1.550 reúne os bens do ativo imobilizado e os materiais para uso ou consumo.
Atenção: o grupo 1.5xx não é “compra para industrialização”. Compra para industrialização ou revenda fica no grupo 1.1xx.
Quando usar o CFOP 1556
Use quando a loja compra algo para gastar no próprio negócio, de fornecedor do mesmo estado.
Faça a pergunta-guia: essa mercadoria vai sair da loja vendida ou transformada?
- Se sim, não é 1556.
- Se não, e ela será usada ou consumida na loja, provavelmente é 1556.
Quem escolhe o CFOP de entrada é quem recebe a mercadoria. O fornecedor emite a nota dele com CFOP de saída (começa com 5 ou 6). Você registra a entrada com o CFOP correspondente (começa com 1 ou 2).
Tabela de decisão por item
Use a tabela como guia geral. Nos casos de fronteira, quem decide é o seu contador.
| O que você comprou | CFOP de entrada mais comum | Observação |
|---|---|---|
| Papel, toner, canetas, material de escritório | 1556 | Uso e consumo |
| Material de limpeza, copos descartáveis, café, água para os funcionários | 1556 | Uso e consumo |
| Sacolas e embalagens que vão com o produto vendido | Em geral não é 1556 | Embalagem que acompanha a venda costuma seguir o grupo de compras para comercialização (1.1xx). Confirme com o contador |
| Mercadoria para revender | 1102 (compra para comercialização) | Veja também o CFOP 5102, que é o lado da saída |
| Mercadoria para revender com ICMS por substituição tributária | Código próprio de compra para comercialização com ST | Veja o CFOP 5405, que é o lado da saída |
| Material de uso ou consumo sujeito à substituição tributária | 1407 | Descrição oficial: compra de mercadoria para uso ou consumo sujeita ao regime de substituição tributária |
| Computador, móvel, ferramenta durável | Em geral 1551 (bem do ativo imobilizado) | A fronteira entre ativo e consumo depende de vida útil e valor. Confirme com o contador |
| Peça de reposição e material de manutenção | 1556 ou 1551 | Depende de como a peça é tratada na empresa. Confirme com o contador |
| Uniforme e EPI | Depende | O tratamento varia conforme o caso. Confirme com o contador |
| Combustível, lubrificante, energia | Códigos próprios | Esses itens têm códigos específicos na tabela. Não use 1556 por hábito |
| Serviço (conserto, frete, manutenção) | Não é 1556 | O 1556 é para mercadoria. Serviço tem códigos próprios |
1556, 1551 ou 1407: como não confundir
- 1556: material de uso ou consumo. Ele se gasta, acaba ou é trocado com frequência.
- 1551: bem do ativo imobilizado. Fica na empresa por muito tempo, como móvel, máquina ou equipamento.
- 1407: uso ou consumo com substituição tributária. O ICMS já foi cobrado antes por outra empresa da cadeia.
Se a dúvida é entre 1556 e 1551, pergunte: isso dura e entra no patrimônio da empresa, ou acaba no uso? Na dúvida, mostre a nota ao contador antes de lançar.
1556, 2556 e 3556
| Código | Quando |
|---|---|
| 1556 | Fornecedor do mesmo estado |
| 2556 | Fornecedor de outro estado |
| 3556 | Compra do exterior (importação) |
Na compra de outro estado (2556), pode haver o DIFAL (diferencial de alíquota). Veja a seção abaixo.
Tem crédito de ICMS no 1556?
Resposta curta: em regra, material de uso ou consumo não gera crédito de ICMS na entrada. As datas e as condições vêm da legislação (Lei Complementar 87/96 e alterações) e podem mudar por prazo legal e por estado. Por isso:
- Não tome crédito de ICMS na entrada de 1556 por conta própria.
- Pergunte ao contador como a sua empresa deve registrar.
- Empresa do Simples Nacional tem regras próprias de ICMS. Peça a confirmação ao contador.
Crédito indevido pode gerar cobrança de imposto e multa, e o fisco pode não aceitar o crédito. O valor depende do caso e do estado, e quem calcula é o contador.
DIFAL: o custo que aparece na compra de outro estado
Quando você compra de outro estado material para uso ou consumo (2556), o estado de destino pode cobrar a diferença entre a alíquota interna e a alíquota da operação entre estados. Isso se chama DIFAL.
- Quem paga, quanto e como depende do seu regime (Simples Nacional, Lucro Presumido ou Lucro Real) e do estado.
- A forma de cálculo muda de um estado para outro.
- Antes de comprar de outro estado, pergunte ao contador quanto de DIFAL entra no custo.
Assim o custo do material não vira surpresa.
CST e CSOSN na entrada
- Regime normal (Lucro Presumido e Lucro Real): usa CST.
- Simples Nacional: usa CSOSN.
- A nota do fornecedor já vem com o CST ou CSOSN dele. Esse é o código da saída dele.
- O código da sua escrituração de entrada é definido pelo contador, conforme o seu regime.
Cuidado com a ideia de que “90 é isento”. O CST 90 quer dizer “outras”. O tratamento de cada caso depende do contador.
Reforma Tributária: o que muda para quem lança 1556
A reforma tributária (IBS e CBS) está sendo implantada em etapas. O que se sabe hoje:
- A nota e o cupom passam a ter campos de IBS e CBS.
- As regras de crédito e as classificações novas ainda estão em regulamentação e podem mudar.
- Compra para uso e consumo pode ter tratamento diferente do atual. Confirme com o seu contador antes de mudar qualquer rotina.
No ERPPro, os campos de IBS e CBS na nota e no cupom ficam ligados na configuração de tributação. Entenda melhor o assunto no artigo sobre IBS e CBS.
Devolução de compra: 5556 e 6556
Comprou material errado, com defeito ou a mais? Para devolver ao fornecedor, a sua loja emite uma nota de saída.
- Fornecedor no mesmo estado: 5556 (devolução de compra de material de uso ou consumo).
- Fornecedor em outro estado: 6556.
A devolução parcial é possível. Confira com o contador como indicar a nota original e o valor do imposto.
Passo a passo: dar entrada em uma nota de material de uso e consumo no ERPPro
Exemplo: a loja comprou papel, toner e material de limpeza de um fornecedor do mesmo estado.
- Peça ao fornecedor o XML da nota fiscal. Ele costuma chegar por e-mail.
- No ERPPro, abra a entrada de nota fiscal e escolha a importação por XML. Se a nota foi emitida contra o CNPJ da loja, você também pode buscá-la pelo manifesto, que lista as notas emitidas contra o seu CNPJ.
- Confira o fornecedor, os itens, as quantidades e os valores que o sistema leu.
- Confirme com o seu contador qual CFOP de entrada usar. Para compra do mesmo estado, de material de uso ou consumo, o código é o 1556.
- Confirme com o seu contador qual CST ou CSOSN usar para o seu regime.
- Confirme a entrada. O sistema lança o estoque e as contas a pagar da nota.
- Confira o vencimento e a forma de pagamento nas contas a pagar.
- Guarde o XML. Seu contador vai pedir.
Veja mais sobre o fluxo na página de entrada de nota fiscal automática.
Como o ERPPro ajuda quem lida com o CFOP 1556
O ERPPro é um sistema na nuvem, feito para lojas. Existe desde 1998 e tem mais de 8.000 clientes ativos. O suporte é humano e pode usar acesso remoto.
O que ajuda no dia a dia das notas de entrada:
- Entrada da nota do fornecedor por XML, com lançamento de estoque e de contas a pagar.
- Busca das notas emitidas contra o seu CNPJ (manifesto).
- NCM, CEST, CFOP e CST/CSOSN no cadastro do produto, para ver os dados fiscais do item num só lugar.
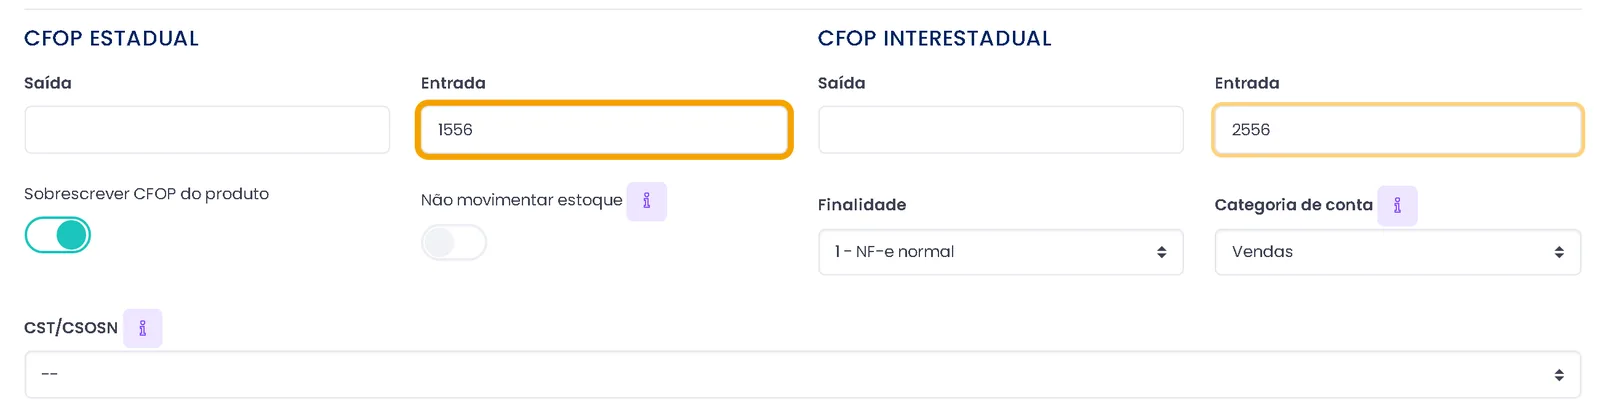
- CFOP do produto ou da natureza de operação, quando a natureza está marcada para sobrescrever o do produto.
- Estoque por loja, estoque mínimo e inventário, para quem controla também o material de consumo. Veja o controle de estoque.
- Campos de IBS e CBS na nota e no cupom, ligados na configuração de tributação.
- Contas a pagar e fluxo de caixa, para enxergar o que vence.
O CFOP e o CST/CSOSN de entrada continuam sendo uma definição do seu contador. O sistema lança a nota e organiza estoque e contas a pagar. Quem também emite nota fiscal e cupom pode conhecer o emissor de nota fiscal e o programa emissor de cupom fiscal.
O que conferir antes de escolher um sistema para lançar notas de entrada
- Ele importa o XML do fornecedor sem digitar item por item?
- A entrada lança estoque e contas a pagar juntos?
- Dá para ver NCM, CEST, CFOP e CST/CSOSN no cadastro do produto?
- Você consegue buscar as notas emitidas contra o seu CNPJ?
- O sistema acompanha a reforma tributária (campos de IBS e CBS)?
- Há suporte humano quando você trava na nota?
- Você pode testar antes de pagar?
No ERPPro você testa grátis por 7 dias. Quem quer um sistema completo para a loja pode conhecer o sistema de gestão e os planos e preços.
Erros comuns com o CFOP 1556
| Erro | Consequência possível | O que fazer |
|---|---|---|
| Usar 1556 para mercadoria de revenda | Estoque e imposto errados | Use o código de compra para comercialização |
| Usar 1556 para bem durável | Patrimônio e depreciação fora do lugar | Veja o 1551 com o contador |
| Usar 1556 para compra de outro estado | Código incompatível com a origem | Use 2556 |
| Tomar crédito de ICMS por conta própria | Cobrança, multa e o fisco pode não aceitar o crédito | Peça a regra ao contador |
| Ignorar o DIFAL na compra de outro estado | Custo real maior do que o previsto | Calcule antes de comprar |
| Esquecer a ST em item sujeito | Imposto pago em duplicidade ou de menos | Veja o 1407 |
| Lançar nota sem guardar o XML | Dificuldade na fiscalização | Guarde sempre |
Alíquotas, crédito, DIFAL e CST dependem do seu regime e do seu estado. Confirme tudo com o seu contador.
Perguntas frequentes
O que é o CFOP 1556?
É o código de entrada “compra de material para uso ou consumo”, para fornecedor do mesmo estado. Ele consta na tabela de CFOP do Convênio SINIEF s/nº de 1970 e seus ajustes.
Quando devo usar o CFOP 1556?
Quando a loja compra mercadoria para gastar no próprio negócio e não vai revendê-la nem usá-la para fabricar outro produto. Exemplos: papel, toner e material de limpeza.
Qual a diferença entre CFOP 1556 e 1551?
O 1556 é para material de uso ou consumo. O 1551 é para bem do ativo imobilizado, que dura e fica no patrimônio da empresa. Em casos de fronteira, confirme com o contador.
CFOP 1556 dá crédito de ICMS?
Em regra, material de uso ou consumo não gera crédito de ICMS na entrada. As condições vêm da legislação e podem variar por prazo e estado. Confirme com o seu contador.
Qual o CST ou CSOSN do CFOP 1556?
O regime normal usa CST e o Simples Nacional usa CSOSN. O código da sua escrituração de entrada é definido pelo contador. O CST que vem na nota é o do fornecedor, na saída dele.
Qual o CFOP quando o fornecedor é de outro estado?
Compra de outro estado para uso ou consumo usa o 2556. Compra do exterior usa o 3556.
Qual o CFOP de devolução do 1556?
Para devolver ao fornecedor do mesmo estado, a nota de saída usa o 5556. Para fornecedor de outro estado, usa o 6556.
Qual a diferença entre CFOP 1556 e 1407?
O 1407 é uso ou consumo com ICMS por substituição tributária. O 1556 é uso ou consumo sem esse regime na mercadoria. Para saber se o item tem ST, veja a nota do fornecedor e fale com o contador.
Preciso digitar o CFOP 1556 numa nota que eu emito?
Em geral, não. O 1556 é de entrada e aparece quando você registra a compra. As notas que você emite usam códigos de saída, como 5102 e 5405. Em alguns casos a empresa emite nota de entrada própria, então confirme com o contador.
Quem escolhe o CFOP de entrada, eu ou o fornecedor?
Quem recebe. O fornecedor usa o CFOP de saída dele. Você registra a entrada com o código que corresponde ao uso real da mercadoria na sua loja.
Como o ERPPro ajuda a lançar a nota com CFOP 1556?
Você importa o XML do fornecedor, confere os itens e os valores, e confirma. O sistema lança o estoque e as contas a pagar. O CFOP e o CST/CSOSN de entrada, e a definição fiscal de cada item, continuam com o seu contador.