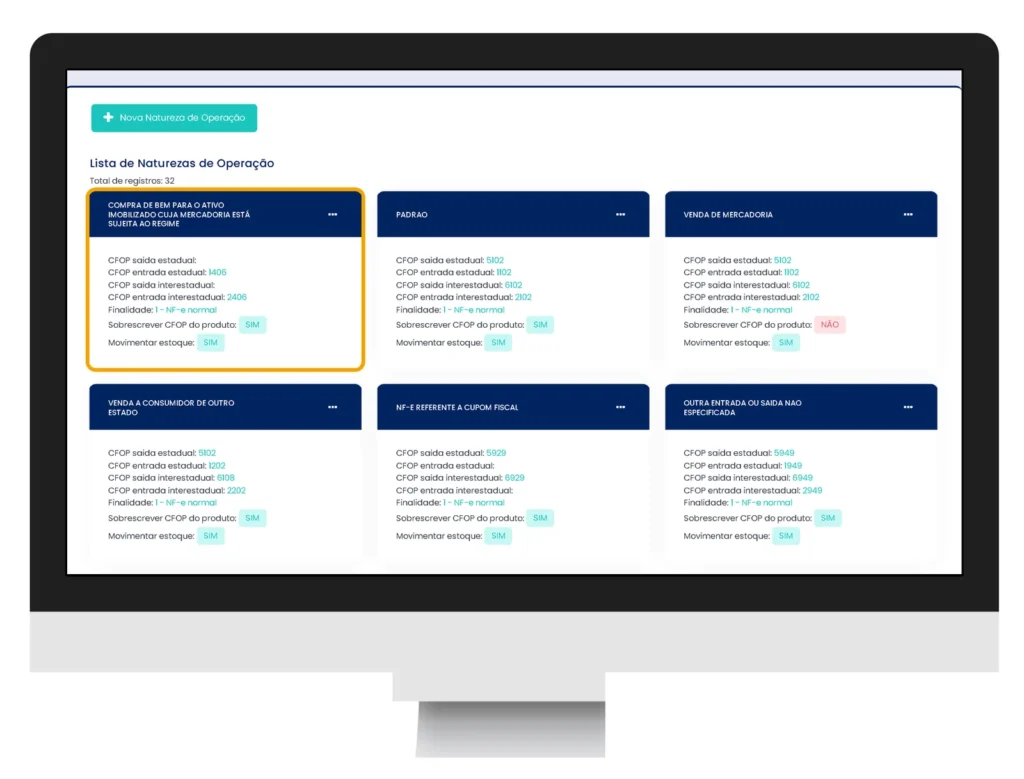
Resposta rápida
O CFOP 1406 é um código de entrada. Ele registra a compra de um bem para o ativo imobilizado da loja, com mercadoria sujeita à substituição tributária, de fornecedor do mesmo estado. Se o fornecedor for de outro estado, o código da mesma família é o 2406. O CST ou CSOSN e o crédito de ICMS dependem do estado e do regime da empresa, então confirme tudo com o seu contador. Para lançar a conta de telefone e internet da loja, o caminho é outro: use o CFOP 1303 para serviços de comunicação recebidos. Quando a loja compra mercadoria para revender, o CFOP 1102 é o código que você procura.
Ficha rápida do CFOP 1406
| Item | O que diz |
|---|---|
| Código | 1406 (também escrito 1.406) |
| Descrição oficial | Compra de bem para o ativo imobilizado cuja mercadoria está sujeita ao regime de substituição tributária |
| Tipo | Entrada |
| Origem | Dentro do mesmo estado (começa com 1) |
| Mesma família, outro estado | 2406 |
| Quem usa | Quem registra a compra (o comprador), não quem vende |
| Depende de | Estado, regime tributário e tipo do bem (NCM e CEST) |
Este guia é informativo e não substitui o seu contador. As regras de ICMS e de substituição tributária mudam de estado para estado.
O que é “bem para o ativo imobilizado”?
É algo que a sua loja compra para usar no negócio por muito tempo. Não é para revender e não é consumido logo. Exemplos:
- Uma prateleira ou uma gôndola.
- Um computador do escritório.
- Uma ferramenta ou máquina da oficina.
Se você compra para revender, o caso é outro. Se compra para uso e consumo (material de limpeza, por exemplo), também é outro. Se tiver dúvida sobre como classificar o bem, pergunte ao seu contador. Para compras de material de uso e consumo, veja o código CFOP 1556 e como registrar essa entrada no sistema. Para lojistas que querem registrar essas entradas sem complicação, um ERP para lojas na nuvem centraliza compras, estoque e notas fiscais em um só lugar.
O que é “sujeita à substituição tributária”?
Na substituição tributária (ST), o ICMS de uma cadeia de vendas é cobrado de uma vez, em uma etapa anterior. Em geral, o fornecedor recolhe o imposto e o comprador recebe a nota com esse imposto já retido.
Quais produtos entram na ST muda por estado. Quem define é a legislação do seu estado, junto com convênios e protocolos. A conferência costuma ser feita pelo NCM e pelo CEST do produto. Quer entender o NCM? Veja o guia de NCM.
Quando usar o CFOP 1406
Use quando as três condições forem verdadeiras ao mesmo tempo:
- Você está registrando a compra (entrada).
- O bem é para o ativo imobilizado da sua empresa.
- A mercadoria está sujeita à substituição tributária e o fornecedor é do mesmo estado.
Quando NÃO usar
- O bem é para revenda. Nesse caso, o código costuma ser o 1403 (veja a tabela abaixo).
- O bem é para uso e consumo. Nesse caso, o código costuma ser o 1407.
- O fornecedor é de outro estado. Pergunte ao contador se o caso é 2406.
- O bem é do ativo, mas não está sujeito à ST. Pergunte ao contador se o caso é o 1551.
- A compra veio do exterior. Esse caso usa outro grupo de CFOP. Confirme com o contador.
1406 ou CFOP vizinho? Tabela comparativa
Descrições resumidas da tabela oficial. Todas são compras dentro do estado.
| CFOP | Para que serve |
|---|---|
| 1401 | Compra para industrialização ou produção rural, com mercadoria sujeita à ST |
| 1403 | Compra para comercialização (revenda), com mercadoria sujeita à ST |
| 1406 | Compra de bem para o ativo imobilizado, com mercadoria sujeita à ST |
| 1407 | Compra de mercadoria para uso ou consumo, com mercadoria sujeita à ST |
| 1551 | Compra de bem para o ativo imobilizado (sem a condição de ST) |
| 1556 | Compra de material para uso ou consumo (sem a condição de ST) |
Como decidir: três perguntas
- Para que eu comprei? Revenda, uso e consumo ou ativo?
- O item está na ST do meu estado? Confira o NCM e o CEST.
- O fornecedor é do meu estado? Se for de outro, o código muda de 1 para 2.
Se a resposta for “ativo” e “ST” e o fornecedor for do seu estado, o código é o 1406. Quem confirma é o seu contador.
Dúvidas comuns e como resolver
Medo de errar o CFOP. Confirme o tipo do bem (ativo, consumo ou revenda) antes de lançar. Leve as dúvidas ao contador antes de fechar o mês.
Confusão entre ativo, uso e consumo e revenda. Use a tabela acima e pergunte: “o que vou fazer com esse bem?”.
Não saber se o item tem ST. Veja o NCM e o CEST na nota do fornecedor. Peça ao contador para confirmar na legislação do seu estado.
O fornecedor emitiu a nota “diferente do esperado”. Não ajuste por conta própria. Fale com o fornecedor e com o contador. Em geral, a carta de correção não corrige o CFOP. Quem decide é o contador.
Retrabalho com a contabilidade. Mande o XML completo da nota e diga para que o bem será usado. Assim o contador escritura certo de primeira.
Exemplos práticos
Os exemplos mostram o raciocínio. Eles não são orientação fiscal. A tributação real depende do estado, do regime e do produto.
Oficina mecânica. Compra uma ferramenta para usar no serviço. Se a ferramenta estiver sujeita à ST no estado e o fornecedor for do mesmo estado, o contador pode indicar o 1406. A mesma ferramenta comprada para revender muda o raciocínio.
Loja de varejo. Compra um móvel de escritório. Se o item não estiver na ST, o raciocínio não é o 1406. Pergunte ao contador se o caso é o 1551.
Material de construção para a obra da própria loja. Se for para o ativo e o item estiver na ST, o 1406 pode ser o caso. Se o mesmo material for comprado para revenda, o caso é outro.
Compra de fornecedor de outro estado. O código da mesma família muda para 2406. Existem ainda regras de diferença de alíquota (DIFAL) e de antecipação que variam por estado. Confirme com o contador.
Qual CST ou CSOSN usar na entrada?
A resposta depende do regime da empresa e de como a nota foi emitida. Não existe um código único para todos os casos.
- Quem é do Simples Nacional usa CSOSN.
- Quem é do Lucro Presumido ou Lucro Real usa CST.
- O que vale para a sua empresa é o que o seu contador definir.
Não escolha o código por tentativa. Pergunte ao contador e anote a regra.
Tenho direito a crédito de ICMS? E o CIAP?
A lei geral do ICMS (Lei Complementar 87/96) prevê crédito na compra de bens do ativo. Em geral, ele é aproveitado aos poucos, ao longo de vários meses, e controlado em um livro chamado CIAP. Mas:
- Nem toda empresa tem direito. O Simples Nacional tem regras próprias.
- Se o ICMS já foi retido por substituição tributária, a forma de tratar muda por estado.
- O valor e o prazo dependem da legislação do seu estado.
Por isso, não conte com crédito antes de confirmar com o seu contador. O controle do CIAP também fica com ele.
E o SPED Fiscal e a contabilidade?
Quem escritura a nota na EFD (SPED Fiscal) e no controle do ativo é o contador. Para ajudar, entregue a ele:
- O XML de cada nota.
- A informação de para que o bem será usado.
- A data em que o bem começou a ser usado.
Erros comuns
- Usar 1406 para algo que será revendido.
- Usar 1406 sem conferir se o item está na ST do seu estado.
- Dar entrada do bem do ativo no estoque de revenda.
- Tentar corrigir o CFOP por carta de correção.
- Esquecer de avisar o contador que a compra é para o ativo.
- Copiar o CFOP da nota do fornecedor. Ele é de saída. A entrada tem código próprio (começa com 1 ou 2).
E a Reforma Tributária?
O CFOP é uma classificação da operação. Com a reforma, os campos de IBS e CBS passam a aparecer na nota. Quais regras valem para bens do ativo e para a ST na transição é assunto para o seu contador, com base na lei e nas notas técnicas vigentes.
No ERPPro, os campos de IBS e CBS na nota e no cupom ficam ligados na configuração de tributação. Veja o guia de IBS e CBS e a página sobre reforma tributária.
Como o ERPPro ajuda na compra de um bem do ativo
O ERPPro é um sistema de gestão na nuvem, feito pela ERPPro, empresa fundada em 1998, com mais de 8.000 clientes ativos. Para esse assunto, ele ajuda assim:
- Entrada da nota do fornecedor por XML: dá entrada na nota e gera o contas a pagar. Veja a entrada de nota fiscal automática.
- Busca das notas emitidas contra o seu CNPJ (manifesto): você vê as compras que chegaram para a sua empresa.
- Cadastro fiscal do produto: NCM, CEST, CFOP e CST/CSOSN, o que facilita conferir se o item tem ST.
- Contas a pagar e fluxo de caixa: você acompanha o pagamento do bem comprado.
- Suporte humano e acesso remoto para tirar dúvidas de uso.
A definição do CFOP de entrada do seu caso é do seu contador. O sistema organiza a nota e os dados, mas não substitui essa orientação.
Passo a passo: lançar a compra de um bem do ativo
Exemplo: a loja comprou uma ferramenta de um fornecedor do mesmo estado, para uso próprio.
- Pegue o XML da nota e o PDF (DANFE) enviados pelo fornecedor. Veja o que é o DANFE.
- Fale com o contador antes de lançar. Confirme que é bem do ativo, se está na ST e qual CFOP de entrada usar. Já o CFOP 1909 serve para registrar a entrada de um bem que volta ao seu estabelecimento depois de emprestado em comodato.
- No ERPPro, abra a entrada de nota por XML e importe o arquivo.
- Confira os itens: nome, NCM, CEST, valores e impostos que vieram na nota.
- Decida com o contador se o bem entra no estoque. Bem de uso próprio não é mercadoria de revenda.
- Confira o contas a pagar gerado: valor, vencimentos e fornecedor.
- Confirme a entrada e guarde o XML.
- Envie o XML e a informação de uso do bem ao contador para a escrituração.
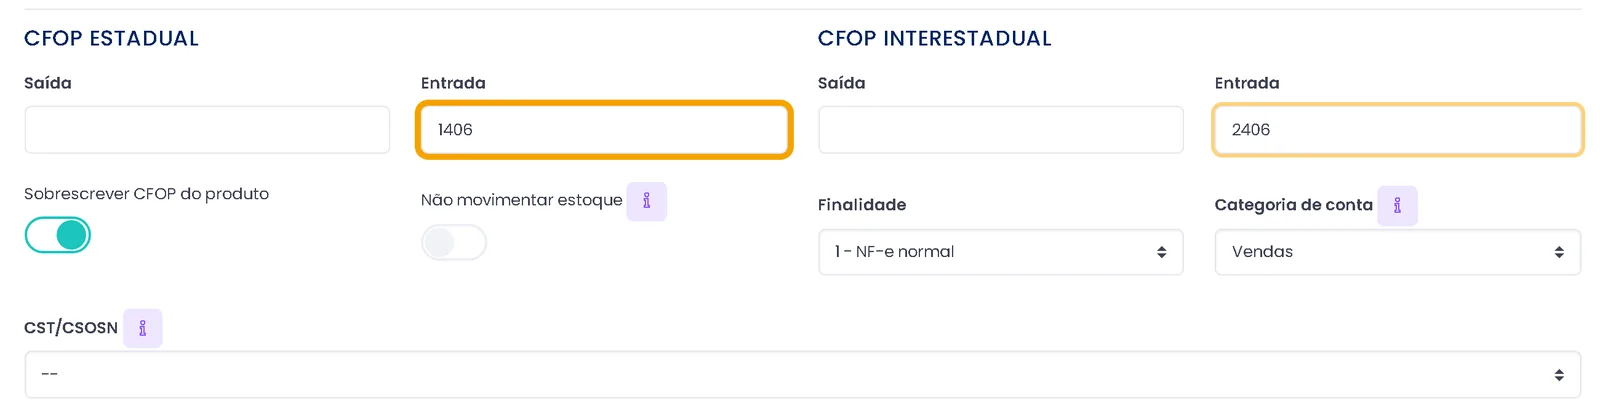
O que conferir antes de lançar uma compra como 1406
- O bem é para o ativo (uso por longo prazo)?
- O fornecedor é do mesmo estado?
- O NCM e o CEST do item estão na ST do seu estado?
- A nota veio com o ICMS-ST retido ou informado?
- Você sabe o seu regime (Simples, Presumido ou Real)?
- O contador confirmou o CFOP, o CST/CSOSN e o crédito?
- O XML está guardado?
- O bem não foi parar no estoque de revenda sem querer?
Para emitir suas notas
Para vender com nota, conheça o emissor de nota fiscal do ERPPro. Se a sua loja vende no balcão, conheça o programa emissor de cupom fiscal.
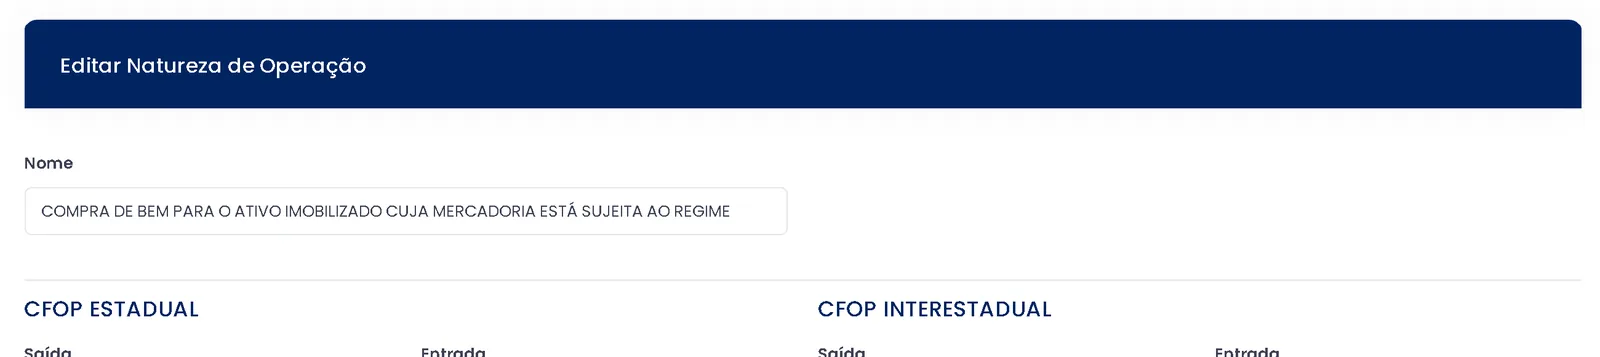
Perguntas frequentes
O que significa o CFOP 1406?
É a entrada de compra de bem para o ativo imobilizado, com mercadoria sujeita ao regime de substituição tributária, de fornecedor do mesmo estado. Essa é a descrição da tabela oficial de CFOP.
O CFOP 1406 é de entrada ou de saída?
É de entrada. Quem usa é quem registra a compra. O fornecedor usa o CFOP de saída dele, que começa com 5 ou 6.
Qual a diferença entre 1406 e 2406?
Os dois têm a mesma descrição de operação. O 1 é para fornecedor do mesmo estado. O 2 é para fornecedor de outro estado.
Qual a diferença entre 1406 e 1551?
O 1551 é compra de bem para o ativo imobilizado, sem a condição de ST. O 1406 é o bem do ativo com ST. Quem diz em qual situação está o seu item é o contador, pelo NCM, pelo CEST e pela legislação do estado.
Qual a diferença entre 1406 e 1403?
O 1403 é compra para revenda com ST. O 1406 é para o ativo. A diferença está no motivo da compra.
Qual a diferença entre 1406 e 1407?
O 1407 é compra para uso e consumo com ST. O 1406 é para o ativo imobilizado com ST. Se o contador classificar o bem como uso e consumo, o código muda.
O fornecedor emitiu a nota com outro CFOP. Posso lançar como 1406?
O CFOP da nota dele é de saída e é diferente do seu CFOP de entrada. O que você lança na entrada depende do uso do bem, da ST e do estado. Confirme com o contador antes de lançar.
Posso aproveitar crédito de ICMS na compra de bem do ativo?
Depende do estado, do regime e do caso. A lei geral do ICMS prevê regras para bens do ativo, mas o Simples Nacional tem regras próprias. Confirme com o seu contador.
Qual CST ou CSOSN uso na entrada com CFOP 1406?
Depende do regime. O Simples Nacional usa CSOSN. Lucro Presumido e Lucro Real usam CST. O código certo é o que o seu contador definir para o seu caso.
O CFOP 1406 muda com a Reforma Tributária?
O CFOP continua sendo a classificação da operação. A reforma traz IBS e CBS na nota e muda regras de tributação. O tratamento da ST e dos bens do ativo na transição deve ser confirmado com o contador. Veja a página de reforma tributária.
O ERPPro lança o CFOP 1406 sozinho?
O ERPPro dá entrada na nota do fornecedor por XML e gera o contas a pagar. Ele também tem NCM, CEST, CFOP e CST/CSOSN no cadastro do produto. Qual CFOP de entrada usar no seu caso é uma decisão do seu contador.
Leia também
- CFOP 5405: venda de mercadoria com ST, na condição de substituído.
- CFOP 5102: venda de mercadoria adquirida de terceiros.
- NCM: como achar o código do seu produto.
- IBS e CBS: o que muda na nota com a reforma.
- CFOP para remessa para conserto