Resposta rápida
O Simples Nacional é um regime de tributação da Lei Complementar 123/2006. Ele reúne vários tributos em uma guia mensal, o DAS. É para micro e pequenas empresas com receita bruta de até R$ 4,8 milhões por ano. Loja que revende usa, em regra, o Anexo I. Confirme o seu caso com o contador. Se o seu comércio vende produtos específicos, vale entender também o que é IS, o Imposto Seletivo, e como ele pode pesar no preço final. Se o seu negócio for muito pequeno, vale comparar com o MEI e o Simples Nacional, que tem regras próprias de faturamento, imposto e emissão de nota.
Resumo em 30 segundos
As leis e as tabelas mudam com o tempo. Antes de decidir, confirme com o seu contador.
| Assunto | Em poucas palavras |
|---|---|
| Lei | Lei Complementar 123/2006, com mudanças depois. A norma que regulamenta é a Resolução CGSN 140/2018. |
| Quem administra | O Comitê Gestor do Simples Nacional (CGSN), com Receita Federal, estados e municípios. |
| Quem pode | ME e EPP que cumprem as regras e não estão nas vedações. |
| Limite anual | R$ 4,8 milhões de receita bruta. |
| Sublimite | R$ 3,6 milhões para ICMS e ISS. Cada estado decide se adota. Confirme o do seu estado. |
| Guia | DAS, que vence no dia 20 do mês seguinte. Se o dia 20 não for dia útil, confirme a regra com o contador. |
| Declarações | PGDAS-D todo mês e DEFIS uma vez por ano. |
| Comércio | Em regra, Anexo I. |
O que é Simples Nacional, em palavras simples
Sem o Simples, a loja paga cada imposto separado, com uma guia e regras diferentes para cada um. No Simples, você paga uma guia só. O governo divide o valor entre os tributos. Quem vende serviços também pode se perguntar o que é ISSQN, o imposto municipal que costuma entrar nessa conta.
O nome oficial é Regime Especial Unificado de Arrecadação de Tributos e Contribuições. O Simples é um regime de tributação, não um tipo de empresa. Uma loja pode ser ME ou EPP e estar no Simples, no Lucro Presumido ou no Lucro Real.
Por que se chama “simples” se tem tanta regra? Porque a guia é única. Mas ainda existem regras de enquadramento, anexos, declarações e nota fiscal.
O que é optante do Simples Nacional
Optante pelo Simples é a empresa que fez a opção e foi aceita no regime. Quem não fez a opção, ou foi excluído, paga por outro regime.
O MEI também é tratado dentro do Simples, com regras próprias. Você vê a comparação mais abaixo.
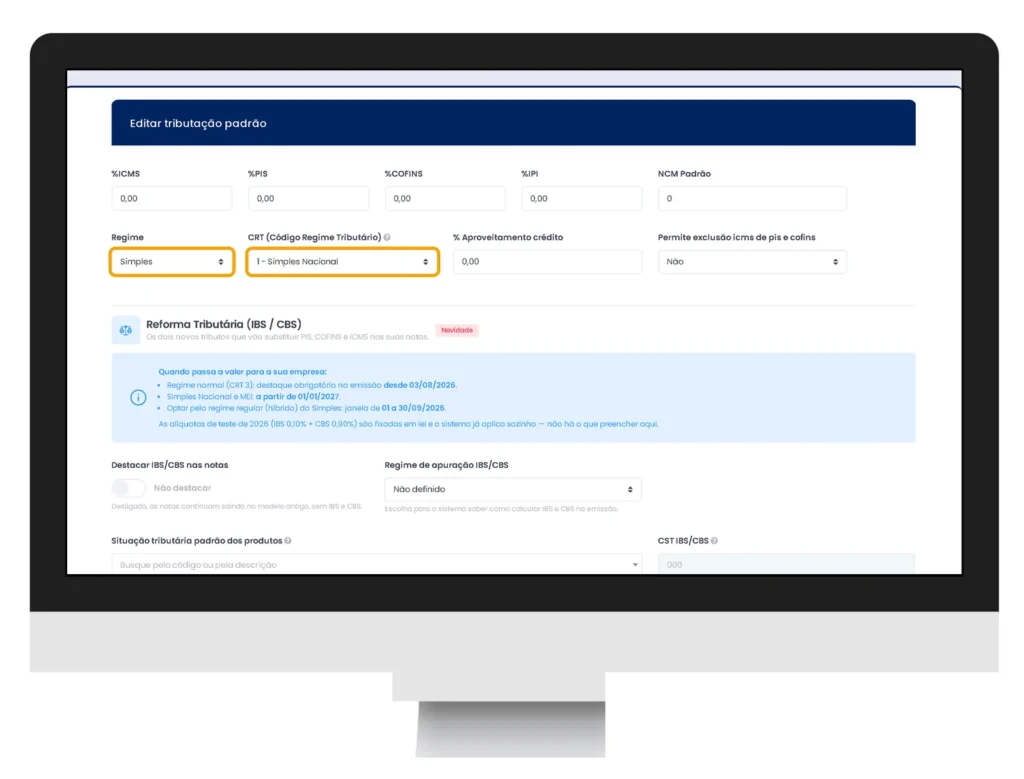
A opção aparece na nota fiscal, no código de regime tributário e no CSOSN dos produtos (explicado adiante).
Quais tributos entram no DAS
O DAS pode reunir os tributos abaixo. Depende da atividade e do Anexo.
| Tributo | Esfera | Observação |
|---|---|---|
| IRPJ | Federal | Imposto de renda da empresa |
| CSLL | Federal | Contribuição sobre o lucro |
| PIS/Pasep | Federal | Contribuição |
| Cofins | Federal | Contribuição federal, não é imposto estadual |
| IPI | Federal | Mais comum para indústria |
| CPP | Federal | Parte patronal do INSS. Em alguns anexos fica fora do DAS. |
| ICMS | Estadual | Venda de mercadoria |
| ISS | Municipal | Serviços |
O que fica fora do DAS
Alguns tributos continuam à parte, como IOF, imposto de importação e imposto de renda retido de terceiros. Há outros casos, e a lista completa está na lei. Confirme com o contador o que vale para a sua loja.
Quem pode optar pelo Simples Nacional
Em geral, a empresa precisa:
- ser ME ou EPP (ou empresário individual, nas regras da lei);
- ter receita bruta dentro do limite;
- ter uma atividade (CNAE) que o Simples permite;
- não ter pendência de débitos que impeça a opção, seja com a Receita, o INSS, o estado ou o município;
- não ter sócio ou titular em situação que a lei veda.
ME, EPP e MEI
| Porte | Receita bruta anual |
|---|---|
| MEI | Até R$ 81 mil |
| ME | Até R$ 360 mil |
| EPP | Acima de R$ 360 mil até R$ 4,8 milhões |
Quem não pode optar (exemplos)
A lei traz várias vedações. Alguns exemplos:
- empresa com receita acima do limite;
- empresa com sócio que seja outra pessoa jurídica, em alguns casos;
- empresa com sócio morando no exterior;
- empresa com débitos sem exigibilidade suspensa;
- algumas atividades listadas na lei.
A lista muda conforme a norma. Consulte o CNAE da sua loja e confirme com o contador antes de optar.
Loja física, e-commerce e marketplace
Loja física, loja virtual e venda por marketplace podem estar no mesmo CNPJ do Simples. O que importa é a atividade (CNAE), o limite e as vedações. A venda online também conta na receita bruta. Peça ao contador para confirmar como tratar frete, devolução e cancelamento no seu caso. Se a sua atividade mudou ao longo do tempo, saber como alterar o CNAE do MEI evita surpresas na apuração.
Anexos do Simples Nacional
Os Anexos dizem qual tabela de alíquotas vale para cada atividade. São cinco.
| Anexo | Atividade (resumo) |
|---|---|
| I | Comércio |
| II | Indústria |
| III | Serviços (vários, inclusive os que dependem do Fator R) |
| IV | Serviços (outro grupo, com CPP fora do DAS) |
| V | Serviços (outro grupo, que pode migrar para o III conforme o Fator R) |
O Fator R compara a folha de pagamento com a receita dos últimos 12 meses. Ele vale para certos serviços. Para loja que só revende, em regra não entra. Se você também presta serviço, fale com o contador.
Tabela do Anexo I (comércio)
Valores da tabela vigente em outubro de 2026. Confirme no Portal do Simples Nacional ou com o contador antes de calcular qualquer valor.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Como calcular o DAS (exemplo de loja)
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
- RBT12 é a receita bruta dos últimos 12 meses, sem contar o mês atual.
- O DAS do mês é a alíquota efetiva vezes o faturamento do mês.
Exemplo: loja só de revenda (Anexo I)
- RBT12 = R$ 600.000. Cai na 3ª faixa: 9,5% e dedução de R$ 13.860.
- R$ 600.000 × 9,5% = R$ 57.000.
- R$ 57.000 − R$ 13.860 = R$ 43.140.
- R$ 43.140 ÷ R$ 600.000 = 7,19% (alíquota efetiva).
- Faturamento do mês: R$ 50.000.
- R$ 50.000 × 7,19% = R$ 3.595 de DAS.
Este é um exemplo de conta, não é o imposto da sua loja. Para empresa com menos de 12 meses de vida, há regra própria de proporção do RBT12. O contador faz esse ajuste.
Casos que mudam a conta
- Substituição tributária (ST): parte do ICMS já veio cobrada antes. No PGDAS-D, a receita desses produtos é informada separando o ICMS.
- Produto monofásico: PIS e Cofins já foram cobrados na origem. A receita é separada na declaração.
- Revenda e serviço juntos: cada receita segue o seu Anexo.
- Exportação: tem tratamento próprio.
Em todos esses casos, quem define a separação correta é o contador. O sistema só leva o dado fiscal certo do produto até a nota. Se a sua loja quer automatizar essa rotina, conheça o ERP para lojas que organiza produtos, estoque e notas fiscais num só lugar.
Limite, sublimite e exclusão
| Situação | O que acontece (resumo) |
|---|---|
| Receita até o sublimite do estado | ICMS e ISS dentro do DAS. |
| Receita acima do sublimite e até R$ 4,8 mi | ICMS e ISS passam a ser recolhidos fora do DAS, conforme as regras do estado. |
| Passou de R$ 4,8 mi em até 20% | Em geral, a exclusão vale a partir do ano seguinte. |
| Passou de R$ 4,8 mi em mais de 20% | Em geral, a exclusão vale a partir do mês seguinte ao excesso. |
Quem decide o sublimite é cada estado. Pergunte ao contador qual vale para o seu. Se for excluída, a empresa passa para outro regime. Em regra, ela pode tentar voltar depois, respeitando as regras. Confirme com o contador.
Outras causas de exclusão
- Pendência de débito.
- Atividade que passou a ser vedada.
- Mudança de sócios que fere a lei.
- Descumprimento de obrigações.
Como optar e prazos
| Situação | Prazo (resumo) |
|---|---|
| Empresa já aberta | Opção em janeiro de cada ano. |
| Empresa nova | Até 30 dias contados do último deferimento de inscrição (municipal ou estadual), dentro do prazo máximo contado da abertura do CNPJ. Confirme o prazo com o contador. |
| DAS | Dia 20 do mês seguinte. |
| DEFIS | Até 31 de março do ano seguinte. |
A opção é feita no Portal do Simples Nacional, com certificado digital ou código de acesso. O resultado (deferido ou indeferido) aparece no próprio portal. Se for indeferido, o portal mostra a pendência. Regularize e confirme com o contador. Quem é MEI e quer comprovar a formalização pode, antes disso, baixar o CCMEI direto no site do governo, sem sair de casa.
Obrigações do Simples
- DAS: a guia mensal.
- PGDAS-D: declaração mensal da receita e do cálculo.
- DEFIS: declaração anual.
- eSocial e DCTFWeb: para empresa com funcionários. A GFIP não é mais o caminho para isso.
- Notas fiscais: NF-e, NFC-e e NFS-e, conforme a venda.
Para o MEI, a declaração anual é a DASN-SIMEI.
Multa e juros por atraso existem, e o valor depende do caso. Peça ao contador o cálculo exato. Não use valores soltos da internet.
Nota fiscal no Simples: o que o sistema precisa informar
Quem é do Simples usa o CSOSN no lugar do CST de ICMS. O CSOSN é um código no cadastro do produto. Os mais citados:
| CSOSN | Descrição oficial (resumo) |
|---|---|
| 101 | Tributada pelo Simples com permissão de crédito |
| 102 | Tributada pelo Simples sem permissão de crédito |
| 103 | Isenção do ICMS no Simples para faixa de receita bruta |
| 201 | Tributada com permissão de crédito e com cobrança de ICMS por ST |
| 202 | Tributada sem permissão de crédito e com cobrança de ICMS por ST |
| 203 | Isenção para faixa de receita bruta e com cobrança de ICMS por ST |
| 300 | Imune |
| 400 | Não tributada pelo Simples |
| 500 | ICMS cobrado anteriormente por ST (substituído) ou por antecipação |
| 900 | Outros |
Além do CSOSN, o produto precisa de NCM, CEST (quando houver), origem e CFOP corretos. Erro nesses campos pode causar rejeição da nota ou imposto errado. Quem diz o código certo de cada produto é o contador. Saiba mais sobre o NCM. Quando a operação é uma simples remessa, como envio de mercadoria sem venda, o CFOP muda e a emissão da NF-e exige cuidado extra.
Dois CFOPs comuns na loja, conforme a tabela oficial:
- CFOP 5102: venda de mercadoria adquirida ou recebida de terceiros.
- CFOP 5405: venda de mercadoria adquirida de terceiros sujeita a ST, na condição de contribuinte substituído.
Para o cupom da venda no balcão, o programa emissor de cupom fiscal precisa estar com CNPJ, CSC e certificado digital configurados.
Simples × MEI
| MEI | Simples (ME/EPP) | |
|---|---|---|
| Limite anual | R$ 81 mil | Até R$ 4,8 mi |
| Guia | DAS-MEI, valor fixo mensal | DAS calculado sobre o faturamento |
| Declaração anual | DASN-SIMEI | DEFIS |
| Funcionários | Regras próprias e limite | Sem esse limite do MEI |
Quando o faturamento passa do limite do MEI, é preciso migrar. A forma e a data dependem do caso. Fale com o contador. Para entender o que conta nesse teto, veja como acompanhar o faturamento anual MEI mês a mês.
Simples × Lucro Presumido × Lucro Real
| Simples | Lucro Presumido | Lucro Real | |
|---|---|---|---|
| Guia | Uma (DAS) | Várias | Várias |
| Base | Faturamento (RBT12) | Presunção sobre a receita | Lucro apurado |
| Contabilidade | Mais leve | Média | Mais completa |
Não existe regime que pague menos para toda loja. Depende de margem, folha, tipo de produto (ST, monofásico) e clientes. Peça ao contador uma simulação com os números da sua loja.
Vantagens e desvantagens
Vantagens
- Uma guia só.
- Menos burocracia.
- Alíquota que começa baixa para quem fatura menos.
Desvantagens
- O cliente PJ pode ter crédito de imposto menor ao comprar de optante. Isso depende do caso.
- Existem vedações e limite de receita.
- O DAS depende do faturamento, que na loja oscila. Isso pesa no caixa.
- Para algumas lojas, outro regime pode sair mais barato.
Reforma tributária e o Simples
O Simples Nacional continua existindo com a reforma. A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 criam IBS e CBS, com transição por vários anos. O optante poderá escolher como recolher IBS e CBS. As regras e as datas estão em normas que podem mudar. Confirme com o contador.
Leia mais sobre a reforma tributária e sobre IBS e CBS.
Dores do lojista e como resolver
| Dor | O que fazer |
|---|---|
| Medo de errar e ser multado | Peça ao contador para conferir o cadastro fiscal dos produtos. Guarde as notas. |
| Não sei quanto vou pagar | Faça a conta com RBT12, alíquota efetiva e faturamento (exemplo acima) e peça confirmação ao contador. |
| Estourar o limite sem perceber | Acompanhe o faturamento todo mês e avise o contador cedo. |
| Pagar imposto duas vezes (ST, monofásico) | Cadastre CSOSN, NCM e CEST certos e peça ao contador a separação da receita. |
| Cadastro fiscal errado | Revise primeiro NCM, CEST, CFOP e CSOSN dos produtos mais vendidos. |
| Contador sem dado da loja | Combine uma data fixa para enviar as notas e os relatórios. |
| Não sei quando sair do MEI ou mudar de regime | Peça uma simulação ao contador quando o faturamento chegar perto do limite. |
| Exclusão por pendência | Consulte débitos e situação cadastral no portal antes de janeiro. |
| Caixa apertado no dia 20 | Separe ao longo do mês uma reserva do valor estimado do DAS. |
Erros comuns
- Achar que o Simples tem uma única alíquota fixa. A alíquota efetiva muda com o RBT12.
- Confundir o limite de R$ 4,8 mi com o sublimite de R$ 3,6 mi.
- Dizer que a Cofins é imposto estadual. Ela é contribuição federal.
- Cadastrar CSOSN “no chute”.
- Não separar produto com ST ou monofásico.
- Deixar passar o prazo de opção em janeiro.
- Ignorar pendências que podem barrar a opção.
- Não avisar o contador antes de passar do limite.
O que conferir antes de contratar um sistema para loja do Simples
- Cadastro do produto com NCM, CEST, CFOP e CST/CSOSN.
- Emissão de NF-e, NFC-e e NFS-e (esta conforme o município).
- Emissão no caixa, quando a loja tem CNPJ, CSC e certificado digital.
- Entrada da nota do fornecedor por XML, com estoque e contas a pagar.
- Campos de IBS e CBS na nota e no cupom, ligados na configuração.
- Relatórios de vendas para o contador.
- Suporte humano e acesso remoto para ajudar na configuração.
- Teste grátis para provar o dia a dia antes de decidir.
O que o ERPPro faz pela loja do Simples
O ERPPro é um sistema de gestão na nuvem, feito para loja. Existe desde 1998 e tem mais de 8.000 clientes ativos. Ele não calcula o seu DAS, não escolhe o seu regime e não substitui o contador. Ele ajuda a levar o dado fiscal certo até a nota e a manter a loja organizada.
O que o sistema faz:
- Cadastro do produto com NCM, CEST, CFOP e CST/CSOSN. O CFOP pode vir do produto ou da natureza de operação, quando ela está marcada para sobrescrever.
- Emissão de NF-e, NFC-e, NFS-e (conforme o município), CC-e, cancelamento e DANFE.
- NFC-e no Caixa Ágil, quando a loja tem CNPJ, CSC e certificado digital configurados.
- Reimpressão do cupom e envio do comprovante da NFC-e pelo WhatsApp.
- Entrada da nota do fornecedor por XML, com estoque e contas a pagar. Veja a entrada de nota fiscal automática.
- Campos de IBS e CBS na nota e no cupom, ligados na configuração de tributação.
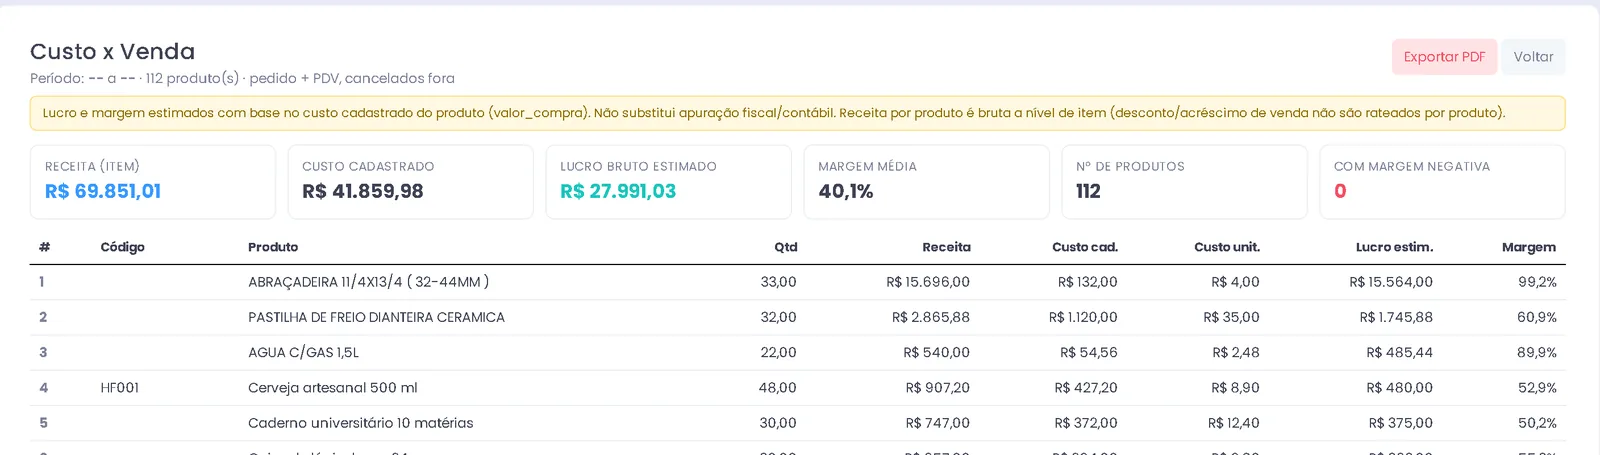
- Fluxo de caixa, DRE e relatórios e dashboards para você e para o contador.
Quer conhecer os planos? Veja os planos e preços.
Passo a passo: uma venda com nota no ERPPro (loja do Simples)
Antes de começar, o contador define NCM, CEST, CFOP e CSOSN de cada produto. A loja precisa ter CNPJ, CSC e certificado digital configurados.
- Cadastre o produto. Informe nome, custo, % de lucro e preço de venda.
- Preencha os dados fiscais. Coloque NCM, CEST (se houver), CFOP e CSOSN que o contador passou.
- Abra o caixa no Caixa Ágil.
- Passe o produto no leitor de código de barras. O item entra sozinho com código de 8 caracteres ou mais. Também dá para buscar por nome.
- Escolha a forma de pagamento: dinheiro, PIX, cartão ou pagamento múltiplo. Aplique desconto ou acréscimo, se for o caso.
- Finalize a venda. A NFC-e é emitida no caixa.
- Entregue o cupom ou envie o comprovante pelo WhatsApp. Se precisar, reimprima.
- Feche o caixa no fim do dia. Registre sangria e suprimento quando houver.
- Envie os dados ao contador. Use os relatórios do sistema.
Perguntas frequentes
O que é Simples Nacional?
É um regime de tributação da Lei Complementar 123/2006. Reúne vários tributos em uma guia mensal, o DAS. É para ME e EPP dentro do limite de receita. Confirme o seu enquadramento com o contador.
O que é optante do Simples Nacional?
É a empresa que fez a opção pelo regime e foi aceita. Quem não optou, ou foi excluído, paga por outro regime, como o Lucro Presumido.
Qual é o limite de faturamento do Simples Nacional?
A receita bruta anual vai até R$ 4,8 milhões. Existe também o sublimite de R$ 3,6 milhões para ICMS e ISS, que cada estado adota ou não. Confirme o do seu estado.
Quais impostos o Simples Nacional reúne?
IRPJ, CSLL, PIS/Pasep, Cofins, IPI, CPP, ICMS e ISS, conforme a atividade. Alguns tributos ficam fora, como IOF e imposto de importação.
Como calcular o imposto do Simples?
Calcule a alíquota efetiva: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. Depois, multiplique pelo faturamento do mês. O exemplo está acima. Confirme as tabelas vigentes com o contador.
Qual a diferença entre Simples Nacional e MEI?
O MEI tem limite de R$ 81 mil por ano e paga um valor fixo. O Simples para ME e EPP calcula o DAS sobre o faturamento e vai até R$ 4,8 milhões.
Quando posso optar pelo Simples Nacional?
Empresa já aberta opta em janeiro. Empresa nova opta em até 30 dias após a inscrição deferida. Confirme a data do seu caso com o contador.
Quando vence o DAS?
No dia 20 do mês seguinte. Se o dia 20 não for dia útil, confirme com o contador a regra de vencimento.
O que acontece se eu passar do limite do Simples Nacional?
Se passar de R$ 4,8 milhões em até 20%, em geral a exclusão vale a partir do ano seguinte. Acima disso, vale a partir do mês seguinte ao excesso. Confirme com o contador.
A reforma tributária acaba com o Simples Nacional?
Não. O Simples continua. A reforma cria IBS e CBS, com transição por anos, e o optante tem regras próprias. Confirme as datas e as opções com o contador.
Preciso de contador no Simples Nacional?
É muito recomendado. O contador faz a opção, as declarações (PGDAS-D e DEFIS) e a separação de ST e monofásico. O sistema ajuda a manter o cadastro e as notas em ordem.
O ERPPro emite nota fiscal para loja do Simples Nacional?
Sim. O cadastro do produto leva NCM, CEST, CFOP e CSOSN, e o sistema emite NF-e, NFC-e e NFS-e (conforme o município). No Caixa Ágil, a NFC-e sai quando a loja tem CNPJ, CSC e certificado digital configurados.