Resposta rápida
Simples remessa é o nome popular da nota fiscal de remessa. É a NF-e que acompanha a mercadoria quando ela sai da loja sem ser vendida, por exemplo para conserto, demonstração, depósito ou consignação. Não é um modelo de nota próprio: é uma NF-e com a natureza da operação e o CFOP certos para o caso. O imposto (como o ICMS) depende da operação, do estado e do regime da empresa, e as regras mudam de estado para estado. Por isso, confirme com o contador antes de emitir. Quando a remessa é para envio de pequenos pacotes, sem nota fiscal eletrônica completa, a alternativa pode ser a declaração de conteúdo eletrônica. Quem é MEI ou está no Simples Nacional também precisa entender quando a remessa exige nota e quando não exige.
O que é simples remessa, em português simples
Imagine que você manda um produto para o conserto. Ele sai da sua loja, mas não foi vendido e continua sendo seu. Mesmo assim, a mercadoria não pode andar sem documento fiscal. A nota que cobre essa viagem é a nota de remessa.
Três pontos para fixar:
- Não é venda. A propriedade da mercadoria não muda.
- Não é “Simples Nacional”. Simples Nacional é um regime de tributação da empresa. Simples remessa é um tipo de operação.
- Quase sempre tem volta. Por isso existe a nota de retorno, ou a nota de entrada de quem recebe.
Na tabela oficial de CFOP (Convênio SINIEF s/nº de 1970 e seus ajustes) não existe um código chamado “simples remessa”. O mais usado como “remessa genérica” é o 5949 (dentro do estado) ou o 6949 (para outro estado). A descrição oficial é “Outra saída de mercadoria ou prestação de serviço não especificado”. Ele só vale quando nenhum outro código específico descreve a operação. Se existe CFOP específico para o seu caso (conserto, demonstração, consignação), use o específico. Para o produto que sai para reparo, o CFOP para remessa para conserto marca a ida, e a volta pede um código próprio. Quem emite nota para outro estado deve saber que o CFOP 6949 só serve quando nenhum código específico se encaixa na operação.
Simples remessa, transferência, venda, brinde e devolução: qual a diferença?
| Operação | A propriedade muda? | Observação |
|---|---|---|
| Simples remessa (conserto, demonstração, depósito etc.) | Não | A mercadoria costuma voltar. |
| Venda | Sim | Tem CFOP de venda (ex.: 5102 dentro do estado). |
| Transferência entre matriz e filial | Não, é o mesmo dono | Tem CFOP próprio (ex.: 5152/6152 para mercadoria adquirida de terceiros). A tributação varia; confirme com o contador. |
| Consignação | Não, até o cliente vender | Tem CFOP próprio de ida e de devolução. |
| Brinde, doação e amostra grátis | Sim, a mercadoria sai de vez | Têm CFOP próprio (5910 e 5911). Não trate como simples remessa. A tributação costuma ser diferente. |
| Devolução | Volta ao dono | Tem CFOP de devolução (ex.: 1202/2202 na entrada de devolução de venda). |
Para saber mais sobre o código da venda dentro do estado, veja o guia do CFOP 5102.
Qual nota emitir? Pergunte nesta ordem
- A mercadoria foi vendida? Então é venda, não remessa.
- Ela sai de vez e de graça (brinde, doação, amostra)? Então tem CFOP próprio (5910 ou 5911).
- Ela vai para outro estabelecimento seu? Então é transferência.
- Ela vai e vai voltar (conserto, demonstração, feira, depósito, consignação, comodato)? Procure o CFOP específico na tabela abaixo.
- Nenhum código específico serve? Aí, e só aí, pode ser o 5949/6949. Confirme com o contador.
Tabela de CFOP: ida, volta e entrada
Nas saídas, o 5 é para operação dentro do estado e o 6 para outro estado. Nas entradas, o 1 é dentro do estado e o 2 é de outro estado. A tributação típica depende do RICMS do seu estado e do seu regime. Por isso a tabela não traz CST nem alíquota: quem define é o contador.
| Operação | Ida (nota de quem manda) | Retorno (nota de quem recebeu) | Entrada de quem mandou, quando a mercadoria volta |
|---|---|---|---|
| Conserto ou reparo | 5915 / 6915 | 5916 / 6916, emitida por quem consertou. Ele registra a chegada com 1915 / 2915. | 1916 / 2916 |
| Demonstração | 5912 / 6912 | 5913 / 6913, emitida por quem recebeu. A entrada dele na ida é 1912 / 2912. | 1913 / 2913 |
| Exposição ou feira | 5914 / 6914 | Confirme o código de retorno na tabela oficial. | Confirme na tabela oficial. |
| Industrialização por encomenda | 5901 / 6901 | 5902 / 6902 | Confirme com o contador. |
| Depósito fechado ou armazém geral | 5905 / 6905 | 5906 / 6906, emitida por quem recebeu. | 1906 / 2906 |
| Consignação | 5917 / 6917 | 5918 / 6918 (devolução), emitida por quem recebeu. | 1918 / 2918. A entrada de quem recebeu na ida é 1917 / 2917. |
| Comodato ou locação | 5908 / 6908 | 5909 / 6909, emitida por quem recebeu o bem. | 1909 / 2909 |
| Outra saída não especificada | 5949 / 6949 | Confirme com o contador. | Confirme com o contador. A entrada não especificada é 1949 / 2949. |
Atenção: a tabela de CFOP é longa e cheia de pares de ida e volta. Se um código de retorno não aparece aqui, não chute. Peça ao contador ou consulte a tabela oficial. Nos casos de depósito, consignação e comodato, confirme também os códigos de entrada com o contador.
Simples remessa paga imposto?
Depende. Em muitos casos de remessa com retorno, o estado trata o ICMS como não incidência ou suspensão. Mas isso vem do RICMS de cada estado, da operação e do regime da empresa. Quatro palavras que se confundem:
- Não incidência: o imposto não existe para aquela operação.
- Isenção: o imposto existe, mas a lei dispensa o pagamento.
- Suspensão: o imposto fica “em espera” até a mercadoria voltar ou ter outro destino.
- Diferimento: o imposto é empurrado para uma etapa futura. Não é o mesmo que suspensão.
No cadastro do ICMS, o código de situação tributária (CST) muda conforme o caso. Para o Simples Nacional existe o CSOSN, que é outra lista. Quem confunde suspensão com diferimento pode marcar o código errado. Vale conferir também IPI, PIS e COFINS com o contador. Não existe resposta única válida para todo o Brasil.
Casos do dia a dia da loja
Produto para conserto ou garantia
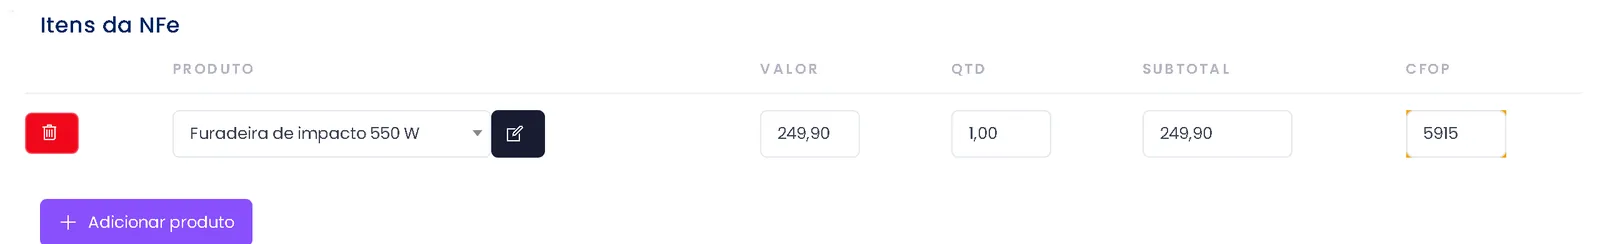
Use o CFOP de conserto (5915 ou 6915) na ida. Quando o produto volta, quem consertou emite o retorno e você registra a entrada. Guarde as duas notas juntas.
Demonstração, mostruário e foto de catálogo
Mercadoria que sai para o cliente testar, ou para o vendedor mostrar, tem CFOP de demonstração (5912 ou 6912). Se o produto for dado (um influenciador que fica com ele, por exemplo), pode ser brinde ou doação. Aí muda o CFOP e a tributação. Pergunte ao contador.
Estoque em depósito ou centro de distribuição
Quando você manda mercadoria para armazém geral ou depósito, existe CFOP específico (5905 ou 6905). Se o estoque for para um marketplace ou outro serviço de logística, o enquadramento depende do contrato e do estado. Confirme com o contador.
Feira e exposição
Existe CFOP próprio para a ida (5914 ou 6914). Cuide do controle do retorno.
Consignação
Você manda a mercadoria e só vende quando o cliente vender. Use o CFOP de consignação (5917 ou 6917) na ida. Quando o cliente devolver o que não vendeu, ele emite a nota de devolução (5918/6918) e você registra a entrada (1918/2918). Confirme com o contador.
Empréstimo de equipamento (expositor, máquina)
Comodato ou locação tem CFOP próprio (5908 ou 6908). Quando o bem volta, quem recebeu emite o retorno (5909/6909) e você registra a entrada. Confirme os códigos de entrada com o contador.
Cliente pessoa física devolveu o produto
Isso é devolução de venda, não simples remessa. O código de entrada da devolução de venda é o 1202 (dentro do estado) ou 2202 (de outro estado). Confirme com o contador qual documento emitir. Se ainda restou dúvida sobre o CFOP para devolução de venda, veja a seguir como identificar qual caso se aplica à sua loja.
Mercadoria da loja para casa ou para outra loja
Mercadoria que sai da loja precisa de documento fiscal. Para outra loja da mesma empresa, o caso é de transferência. Para uso pessoal, pergunte ao contador como tratar.
Erros comuns do lojista e como evitar
| Problema | Como resolver |
|---|---|
| Medo de errar o CFOP | Siga a ordem “Qual nota emitir?” acima. Use código específico quando existir e deixe o 5949/6949 como último caso. |
| Confundir remessa, transferência, brinde e venda | Use a tabela de diferenças. Brinde e amostra têm CFOP próprio. |
| Não saber se paga ICMS | Depende do RICMS do estado. Peça ao contador a regra por escrito. |
| Esquecer a mercadoria na casa do terceiro | Anote data, nota e destino de cada remessa e confira toda semana. |
| Estoque que “some” | Anote cada remessa e cada retorno e confira no inventário, dentro do controle de estoque. |
| Digitar tudo à mão e errar | Cadastre NCM, CFOP e CST/CSOSN no produto e na natureza de operação, para não redigitar. |
| Perder o prazo de retorno | O prazo varia por estado. Confirme o do seu estado e anote na própria nota. |
| Dúvida com a reforma tributária | A nota tem campos de IBS e CBS, que entram conforme a configuração de tributação. Veja o guia de IBS e CBS. |
Como preencher a NF-e de simples remessa
A remessa, em regra, usa NF-e (modelo 55). A NFC-e é a nota do consumidor final, emitida no Caixa Ágil quando a loja tem CNPJ, CSC e certificado digital configurados. Para entender a diferença entre as duas, leia cupom fiscal e nota fiscal: diferença. Para a nota do balcão, veja o programa emissor de cupom fiscal. Para emitir a NFC-e no caixa, você precisa do CSC, e ele pode ser gerado no portal da SEFAZ do seu estado.
Campos que mais pesam na nota de remessa:
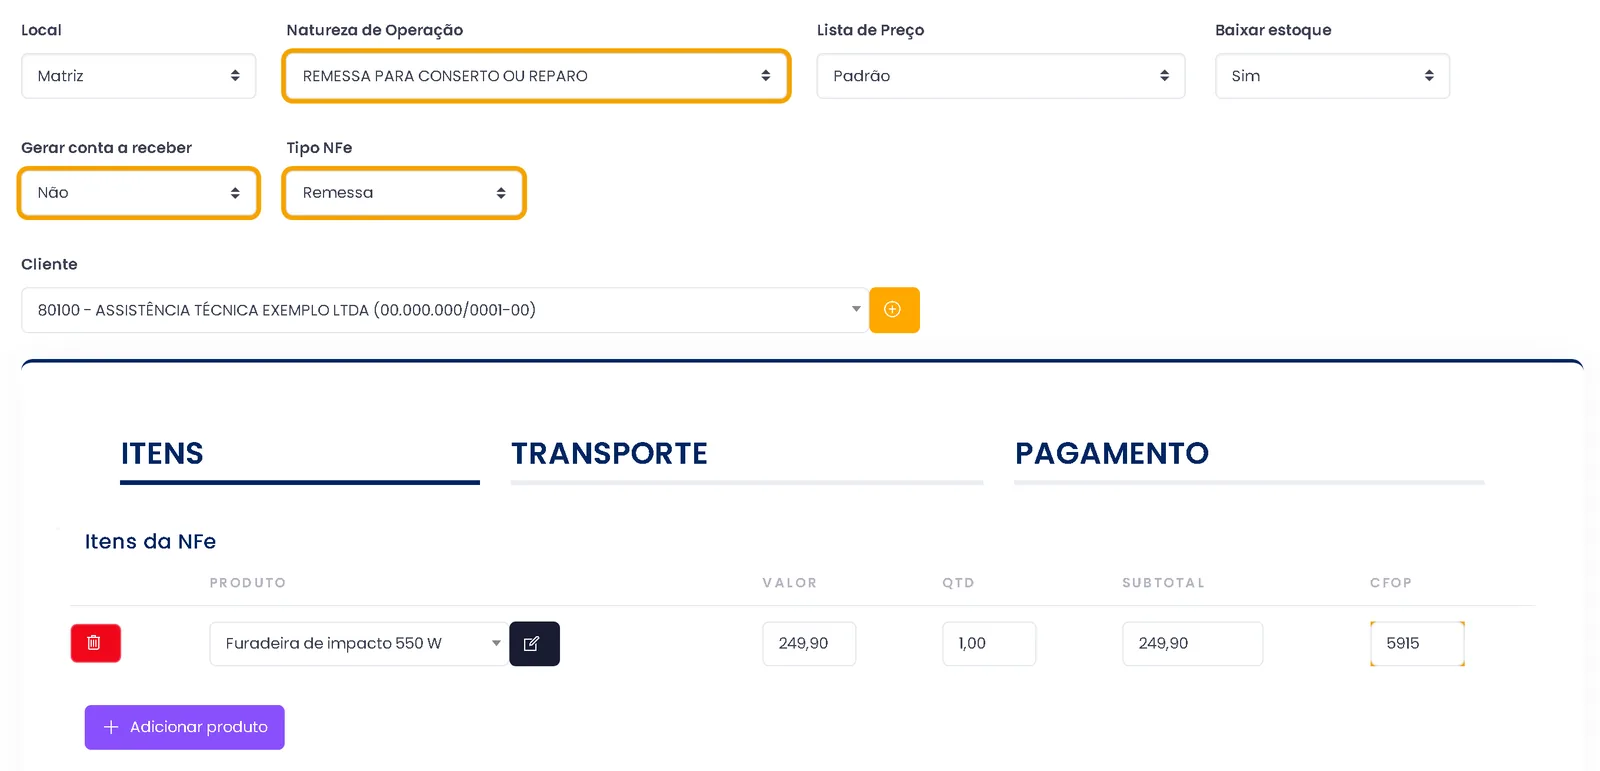
- Natureza da operação: descreva o que acontece. Exemplo: “Remessa para conserto”.
- CFOP: o da tabela acima, conforme o caso.
- Destinatário: quem recebe a mercadoria, com os dados completos.
- Produtos: NCM, quantidade e valor. Pergunte ao contador qual valor usar (custo ou outro).
- Situação tributária (CST ou CSOSN): a que o contador indicar.
- Frete e volumes: quem transporta e quantos volumes.
- Informações complementares: explique o motivo e cite a base legal que o contador indicar. Se for retorno, cite a nota de ida.
Exemplo de texto para as informações complementares (adapte com o contador):
Remessa para conserto. Mercadoria retornará ao estabelecimento remetente. Operação sem transferência de propriedade, conforme a legislação do estado e a base legal indicada pelo contador.
Prazo de retorno: o que acontece se a mercadoria não voltar
Muitos estados fixam prazo para o retorno em certas operações. Esse prazo muda por estado e por operação, e o número certo é o do RICMS do seu estado. Se a mercadoria não voltar no prazo, o estado pode tratar a remessa como saída definitiva. Isso pode gerar cobrança de imposto e multa. O risco é real. Por isso:
- Pergunte ao contador o prazo do seu estado para cada operação.
- Anote a data limite na planilha ou no sistema.
- Cobre o retorno antes do vencimento.
- Se precisar prorrogar ou regularizar, procure o contador e a SEFAZ do seu estado.
Transporte, cancelamento e correção
- DANFE: é a versão impressa da NF-e e acompanha a mercadoria na estrada. Saiba mais sobre o DANFE.
- Cancelamento: só é possível dentro do prazo e das regras da SEFAZ. Confirme o prazo do seu estado.
- CC-e (carta de correção): corrige alguns erros, mas não corrige valores, dados do destinatário nem a data. Confirme com o contador o que pode ser corrigido.
- MDF-e: é um documento do transporte. Quando a empresa precisa dele depende da operação e do estado. Confirme com o contador e consulte o seu plano no ERPPro antes de contar com ele.
E se a remessa saiu sem nota?
Não improvise. Procure o contador logo. Ele dirá se cabe emitir nota fora de hora, como regularizar e qual o risco no seu estado.
Estoque e contabilidade
Mercadoria em poder de terceiros ainda é sua. O contador precisa saber o que está fora e onde, porque isso aparece no inventário e nas obrigações fiscais. Mande a ele o XML das notas de remessa e de retorno. Para registrar a volta da mercadoria, veja também o controle de estoque.
O que conferir antes de escolher um sistema para emitir remessa
Faça estas perguntas a qualquer fornecedor de sistema:
- Emite NF-e com natureza de operação que você cadastra?
- O CFOP pode vir do produto ou da natureza de operação?
- Aceita NCM, CEST, CFOP e CST/CSOSN no cadastro do produto?
- Dá para cancelar e emitir CC-e dentro do sistema?
- Gera o DANFE e guarda o XML?
- Dá entrada na nota do fornecedor por XML (estoque e contas a pagar)?
- Controla estoque por loja e a transferência entre lojas?
- Tem os campos de IBS e CBS na nota?
- O suporte é humano, com acesso remoto, quando a nota rejeitar?
- Dá para testar antes de pagar?
O que o ERPPro oferece para a nota de remessa
O ERPPro existe desde 1998 e tem mais de 8.000 clientes ativos. É um sistema na nuvem, com suporte humano e acesso remoto. Para a nota de remessa, você conta com:
- NF-e (venda por pedido, para empresa e para outro estado), cancelamento, CC-e e DANFE. Veja o emissor de nota fiscal.
- NCM, CEST, CFOP e CST/CSOSN no cadastro do produto.
- CFOP do produto ou da natureza de operação, quando a natureza está marcada para sobrescrever.
- Campos de IBS e CBS na nota, ligados na configuração de tributação.
- Entrada da nota do fornecedor por XML, com estoque e contas a pagar, pela entrada de nota fiscal automática.
- Estoque por loja, estoque mínimo, inventário e transferência entre lojas.
Passo a passo: emitir uma simples remessa para conserto no ERPPro
Exemplo: uma loja manda uma máquina para consertar em outra empresa. As duas estão no mesmo estado.
- Fale com o contador antes. Pergunte o CFOP, a situação tributária (CST ou CSOSN) e o texto das informações complementares para o seu estado e regime.
- Cadastre o destinatário. Coloque a empresa que vai consertar, com CNPJ, inscrição estadual (se tiver) e endereço.
- Confira o produto. No cadastro, veja se NCM, CFOP e CST/CSOSN estão como o contador indicou.
- Abra a emissão da NF-e. Escolha a natureza de operação adequada, conforme a configuração da sua conta.
- Marque para usar o CFOP da natureza, se o seu cadastro pedir que ela sobrescreva o do produto.
- Informe os produtos, o valor, o frete e os volumes.
- Escreva as informações complementares com o motivo da remessa e a base legal que o contador passou.
- Emita a nota e confira se ela foi autorizada.
- Imprima o DANFE e coloque junto da mercadoria.
- Anote a data de retorno e envie o XML ao contador.
- Quando o bem voltar, registre a entrada conforme a orientação do contador e confira o estoque.
Perguntas frequentes
O que é simples remessa?
É a nota fiscal que acompanha a mercadoria quando ela sai sem ser vendida, como no conserto, na demonstração ou no depósito. A propriedade da mercadoria não muda.
Simples remessa é o mesmo que nota fiscal de remessa?
Na prática, sim. “Simples remessa” é o nome popular. O documento é uma NF-e com a natureza de operação e o CFOP da remessa.
Simples remessa é obrigatória?
Se a mercadoria sai do estabelecimento sem venda, ela precisa de documento fiscal. Quando e como emitir depende do caso e do estado. Confirme com o contador.
Simples remessa é a mesma coisa que Simples Nacional?
Não. Simples Nacional é um regime de tributação da empresa. Simples remessa é um tipo de operação de saída de mercadoria.
Qual é o CFOP de simples remessa?
Muita gente usa 5949 (dentro do estado) e 6949 (outro estado). Esse código é para “outra saída não especificada”. Se existe CFOP específico para o seu caso, como conserto, demonstração ou consignação, use o específico.
Simples remessa paga ICMS?
Depende da operação, do estado e do regime. Em muitos casos de remessa com retorno há não incidência ou suspensão, mas quem manda é o RICMS do seu estado. Peça a regra ao contador.
Posso usar NFC-e para fazer remessa?
Em regra, a remessa usa NF-e (modelo 55). A NFC-e é a nota do consumidor final no balcão. Confirme com o contador.
Qual o prazo para a mercadoria voltar?
Muda por estado e por operação. Não existe um prazo único para todo o Brasil. Pergunte ao contador o do seu estado e anote a data.
Brinde e amostra grátis são simples remessa?
Não. Têm CFOP próprio: 5910 para bonificação, doação ou brinde, e 5911 para amostra grátis. A tributação costuma ser diferente. Confirme com o contador.
O ERPPro emite nota de remessa?
Sim. O ERPPro emite NF-e e permite usar a natureza de operação e o CFOP que o contador indicar. O contador define o CFOP e a situação tributária de cada caso. Você pode testar grátis por 7 dias.