Resposta rápida
O CFOP para remessa para conserto é 5915 quando o conserto é no mesmo estado e 6915 quando é em outro estado. Na volta, quem mandou o bem lança a entrada com 1916 (mesmo estado) ou 2916 (outro estado). Quem consertou devolve com 5916 ou 6916. Se o ICMS é suspenso ou não incide, e por quanto tempo o bem pode ficar fora, depende do seu estado. Confirme com o seu contador. Quando a mercadoria que volta não se encaixa em nenhum desses códigos, o CFOP 1949 serve para registrar essa entrada.
O ciclo completo em uma tabela
Os códigos abaixo seguem a tabela oficial de CFOP. Há dois lados: quem manda o bem e quem conserta.
| Etapa | Quem emite ou lança | Mesmo estado | Outro estado | O que é, na tabela oficial |
|---|---|---|---|---|
| 1. Ida | Quem manda consertar (nota de saída) | 5915 | 6915 | Remessa de mercadoria ou bem para conserto ou reparo |
| 2. Chegada | Quem conserta (entrada) | 1915 | 2915 | Entrada de mercadoria ou bem recebido para conserto ou reparo |
| 3. Devolução | Quem conserta (nota de saída) | 5916 | 6916 | Retorno de mercadoria ou bem recebido para conserto ou reparo |
| 4. Volta | Quem mandou consertar (entrada) | 1916 | 2916 | Retorno de mercadoria ou bem remetido para conserto ou reparo |
O primeiro dígito mostra a origem ou o destino da operação:
- 1 e 5: dentro do estado. O 1 é entrada e o 5 é saída.
- 2 e 6: de outro estado. O 2 é entrada e o 6 é saída.
- 7: operações com o exterior.
Regra para decorar: quem manda usa 5915 ou 6915 na ida e 1916 ou 2916 na volta. Quem conserta usa 1915 ou 2915 na chegada e 5916 ou 6916 na devolução.
Qual CFOP usar: veja na ordem
- O bem é seu e você vai mandar para conserto?
- Conserto no mesmo estado: 5915.
- Conserto em outro estado: 6915.
- Conserto no exterior: o código começa com 7 e há regras de exportação e retorno. Fale com o contador antes de emitir.
- O bem é de um cliente e ele trouxe para você consertar?
- Você registra a entrada com 1915 ou 2915, conforme o estado de origem.
- Na devolução ao cliente, o CFOP é 5916 ou 6916.
- Se o cliente é pessoa física, o procedimento depende do caso. Pergunte ao contador.
- O bem voltou do conserto?
- Quem mandou lança a entrada com 1916 ou 2916.
- Quem consertou emite a saída com 5916 ou 6916.
- O conserto é por garantia do fabricante? O ciclo costuma ser parecido. Mas as peças trocadas e o ICMS têm regras próprias em alguns estados.
- A mercadoria vai para industrialização, não para conserto? Aí é outro caso, como o 5901 (remessa para industrialização por encomenda). Conserto é consertar ou reparar o mesmo bem. Industrialização transforma a mercadoria.
5915 e 6915: o CFOP da ida
- 5915: o bem sai do seu estabelecimento para conserto ou reparo dentro do mesmo estado.
- 6915: o mesmo, mas o prestador está em outro estado.
- Vale para: mercadoria de estoque ou bem do seu patrimônio. O tratamento no estoque e no controle patrimonial muda conforme o caso.
- O CFOP vale para cada item. Se uma nota leva itens para destinos diferentes, confira o código de cada um.
1916, 2916, 5916 e 6916: o CFOP da volta
O erro mais comum é misturar os códigos de entrada e saída.
- 1915 e 2915 são do prestador, quando ele recebe o bem. Não são o seu retorno.
- 1916 e 2916 são de quem mandou o bem, quando ele volta.
- 5916 e 6916 são da nota que o prestador emite ao devolver.
Se o prestador cobrou pelo serviço, existe também a nota do serviço. Em geral ela é uma NFS-e do município do prestador, e o ISS é regra municipal. Pergunte ao contador qual documento você deve escriturar.
Tributação: o que depende do seu estado
Estes pontos mudam conforme o estado e o regime da empresa:
- ICMS: muitos estados tratam a remessa para conserto com suspensão ou não incidência, desde que o bem volte no prazo. O fundamento legal está no regulamento do ICMS do estado. Não existe uma regra única para o Brasil.
- Prazo de retorno: cada estado define o seu. Se o prazo estourar, a remessa pode ser tratada como saída comum, com imposto. Pergunte ao contador qual é o prazo e como prorrogar.
- ICMS-ST: peças com substituição tributária podem ter regras próprias, principalmente na garantia.
- IPI, PIS e COFINS: dependem do regime da empresa e do tipo de bem.
- Simples Nacional: o contador define o CSOSN. Em remessas sem tributação, é comum usar um código de “não tributada”. Não copie de outra empresa sem conferir.
- Regime normal: o contador define o CST. Os mais comuns nesse tipo de remessa são o 41 (não tributada) e o 50 (suspensão), conforme a regra do estado.
Como preencher a NF-e de remessa para conserto
- Natureza da operação: por exemplo, “Remessa para conserto”.
- CFOP: 5915 ou 6915.
- Valor: a NF-e pede o valor do bem. O que pode mudar é a tributação, não a exigência de informar o valor. Pergunte ao contador qual base usar (custo, valor contábil ou outro).
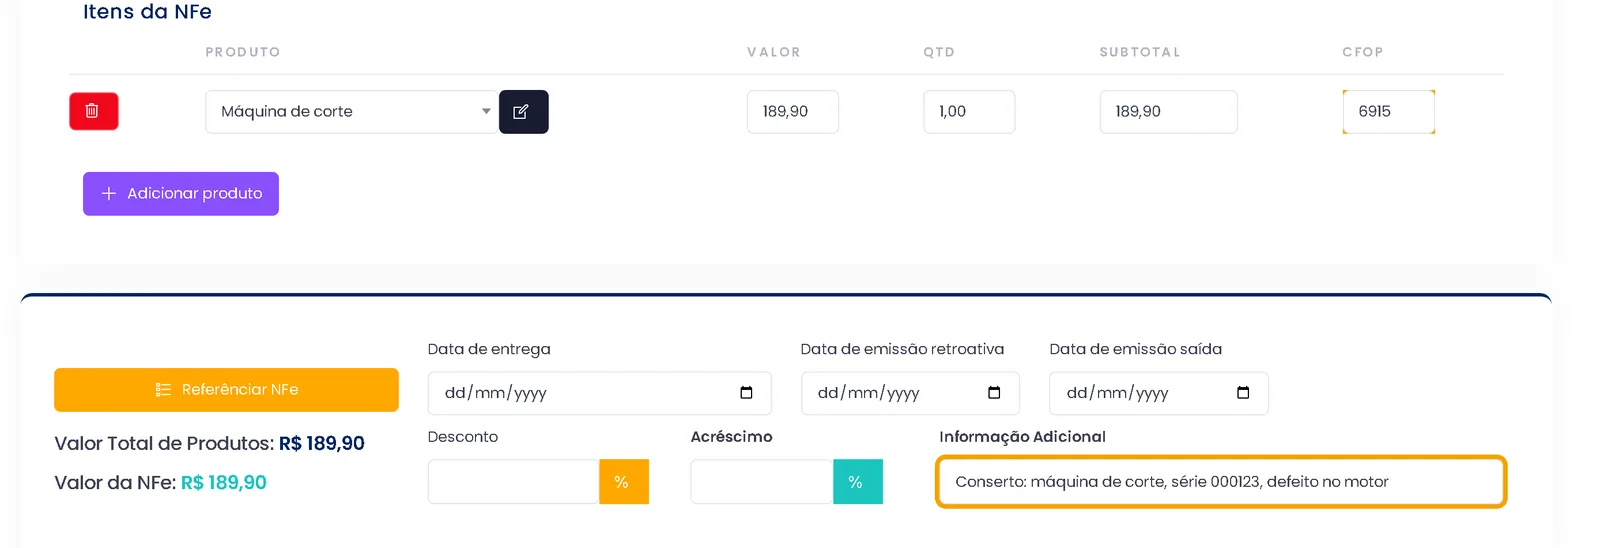
- Descrição do item: coloque marca, modelo, número de série (se houver) e o defeito relatado.
- NCM e unidade: como em qualquer nota. Se tiver dúvida, veja o que é o NCM.
- Destinatário: o prestador que vai consertar, com CNPJ ou CPF.
- Transporte: o bem deve circular com a nota. Peça ao contador como informar o frete e quem leva.
- Informações complementares: peça o texto ao contador. Em geral ele traz o motivo, o fundamento legal e a data prevista de retorno.
Na nota de retorno, cite a nota da ida (número ou chave de acesso). Assim o caminho de ida e volta fica claro para a fiscalização e para a contabilidade.
Problemas comuns e como resolver
| Problema | Como resolver |
|---|---|
| Medo de autuação por CFOP errado | Use o par da tabela (5915 ou 6915 na ida, 1916 ou 2916 na volta). Mande o bem sempre com nota. Confirme o fundamento com o contador. |
| Pagar ICMS sem precisar | Veja com o contador se o seu estado suspende o imposto nessa remessa e qual é o CST ou CSOSN. |
| Confusão entre ida e volta | Use a tabela do ciclo. Ida é 5915 ou 6915. Volta é 1916 ou 2916. |
| Errar o primeiro dígito | Compare o estado do destinatário com o seu. Mesmo estado começa com 5 (saída) ou 1 (entrada). Outro estado começa com 6 ou 2. |
| Não saber que valor informar | Informe o valor do bem. Peça ao contador a base certa. |
| Bem que não volta ou prazo estourado | Anote a data prevista, acompanhe o prazo e fale com o contador antes de vencer. |
| Item fora da loja que “some” do estoque | Guarde a lista das remessas em aberto e confira a cada fechamento. |
| Garantia sem saber quais notas emitir | Registre o ciclo completo e confirme com o contador o tratamento das peças e do ICMS. |
| Rejeição na SEFAZ | Leia a mensagem. Confira o CFOP contra o estado do destinatário e contra a operação. Confira também o CST ou CSOSN. |
| Nota emitida com CFOP errado | A carta de correção (CC-e) não serve para trocar o CFOP. Em geral é preciso cancelar, se ainda estiver no prazo, e emitir de novo. |
| Bem com ICMS destacado por engano | Fale com o contador logo. Quanto antes, mais fácil de corrigir. |
Passo a passo: uma remessa para conserto no ERPPro
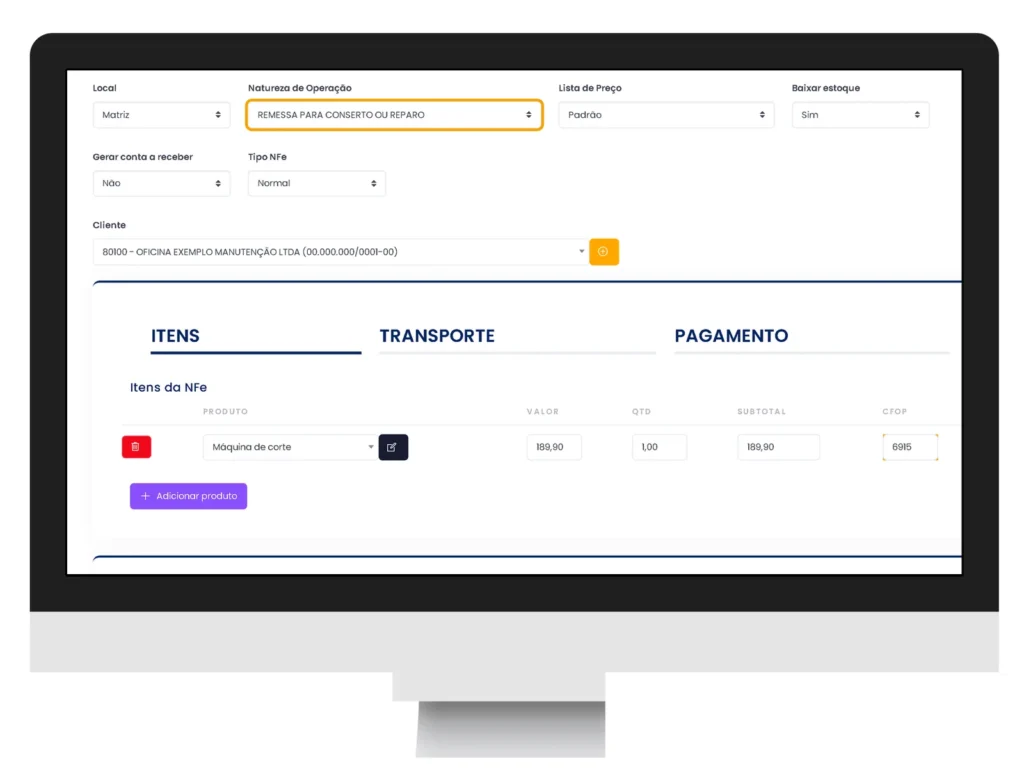
Exemplo: uma loja manda uma máquina de cortar para uma oficina em outro estado.
- Cadastre o prestador. Cadastre a oficina como cliente ou fornecedor, com CNPJ e endereço. O estado dela define se o CFOP começa com 5 ou 6.
- Confirme a regra com o contador. Peça o CFOP (5915 ou 6915), o CST ou CSOSN e o texto das informações complementares do seu estado.
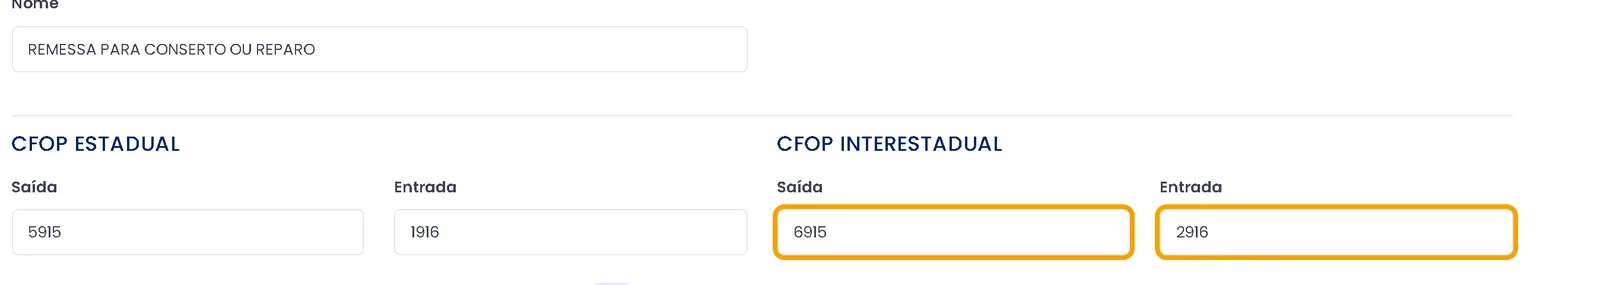
- Escolha a natureza de operação. Use uma natureza de remessa para conserto com o CFOP certo. O ERPPro usa o CFOP do produto ou o da natureza de operação, quando ela está marcada para sobrescrever. Confira qual dos dois está valendo. Quando o conserto não envolve venda nem retorno imediato, vale entender primeiro o que é uma simples remessa e quando ela é o documento certo.
- Inclua o bem na NF-e. Coloque o item com NCM e valor. Descreva marca, modelo, série e defeito.
- Preencha os dados fiscais. Confira o CFOP e o CST ou CSOSN combinados com o contador.
- Emita e imprima o DANFE. O bem sai da loja com o DANFE junto. Guarde o XML.
- Acompanhe o retorno. Anote a data prevista e o número da nota da ida. Quando o bem voltar, lance a entrada com 1916 ou 2916, conforme o estado, e confira o estoque.
Se o prestador mandar o XML da nota de retorno, a entrada de nota fiscal automática lê o arquivo. O CFOP de entrada da sua empresa continua sendo definido por você e pelo contador.
O que conferir no seu sistema antes de emitir
- Dá para criar uma natureza de operação para remessa para conserto?
- Dá para informar o CFOP e o CST ou CSOSN do produto?
- Dá para imprimir o DANFE e guardar o XML?
- Existe cancelamento e carta de correção?
- O estoque por loja mostra o que saiu e o que voltou?
- Tem entrada de nota por XML para lançar o retorno?
- Os campos de IBS e CBS estão disponíveis para a transição da reforma tributária?
Estoque, patrimônio e escrituração
- Mercadoria de estoque: combine com o contador se a saída é baixa de estoque ou só controle.
- Bem do patrimônio: o controle é separado e interessa para a contabilidade.
- SPED e inventário: o tratamento do bem que está fora na data do inventário é com o contador.
- Lista de abertos: mantenha uma lista simples com nota, data, prestador, prazo e situação.
O controle de estoque do ERPPro trabalha com estoque por loja, estoque mínimo e inventário, e ajuda a enxergar o que já voltou.
Garantia, peças trocadas e outros casos
- Garantia: o ciclo de ida e volta é parecido. Mas peças novas aplicadas e a substituição tributária têm tratamento próprio em alguns estados. Peça ao contador a regra do seu estado e não emita nota “agrupada” por conta própria.
- Bem que não volta (perda, troca ou sem conserto): o ciclo não fecha sozinho. Fale com o contador antes de vencer o prazo, porque pode ser preciso emitir outra nota.
- Prestador devolve outro bem: é substituição. O tratamento depende do estado e do caso.
- Cliente que trouxe o bem: veja a ordem de decisão acima.
- Comodato, demonstração e consignação: têm CFOPs próprios, como o 5908 (comodato), o 5912 (demonstração) e o 5917 (consignação). Não use 5915 para eles.
Erros comuns
- Usar 1915 ou 2915 como retorno. São entradas do prestador. O seu retorno é 1916 ou 2916.
- Colocar valor zero na NF-e. A nota pede o valor do bem.
- Escrever “sem ICMS” sem ter o fundamento do estado.
- Usar 5915 para outro estado, ou 6915 para o mesmo.
- Mandar o bem sem nota. Pode ser tratado como circulação sem documento fiscal.
- Não citar a nota da ida no retorno.
- Tentar corrigir o CFOP com carta de correção.
- Esquecer o prazo de retorno.
E a Reforma Tributária?
O CFOP continua existindo na transição. A NF-e ganhou campos de IBS e CBS, que variam conforme a configuração de tributação. Como preencher esses campos numa remessa para conserto depende das regras e das notas técnicas em vigor. Pergunte ao contador. No ERPPro, os campos de IBS e CBS aparecem na nota e no cupom quando ligados na configuração de tributação. Para entender os tributos novos, leia sobre IBS e CBS.
Como o ERPPro ajuda
Com o emissor de nota fiscal do ERPPro você:
- emite NF-e e imprime o DANFE;
- cadastra o CFOP, o NCM, o CEST e o CST ou CSOSN no produto;
- usa o CFOP do produto ou o da natureza de operação, quando ela está marcada para sobrescrever;
- cancela e emite carta de correção (CC-e) quando a regra permite;
- lança a entrada da nota do prestador por XML;
- acompanha o estoque por loja.
O sistema de gestão do ERPPro reúne estoque, fiscal e financeiro. O ERPPro existe desde 1998 e tem mais de 8.000 clientes ativos.
Perguntas frequentes
Qual é o CFOP para remessa para conserto?
É o 5915 quando o conserto é no mesmo estado e o 6915 quando é em outro estado. O primeiro dígito mostra se o prestador está no seu estado ou fora dele.
Qual é o CFOP de retorno de conserto?
Para quem mandou o bem, a entrada de volta é 1916 (mesmo estado) ou 2916 (outro estado). Para quem consertou, a nota de devolução é 5916 ou 6916.
Qual a diferença entre 5915 e 6915?
O 5915 é para conserto dentro do estado. O 6915 é para conserto em outro estado. Compare o estado do prestador com o seu para escolher.
Pago ICMS na remessa para conserto?
Depende do estado. Muitos tratam a remessa com suspensão ou não incidência, se o bem voltar no prazo. Confirme o fundamento legal com o seu contador.
Posso emitir a nota com valor zero?
Não é o caminho. A NF-e pede o valor do bem. O que muda é a tributação. Pergunte ao contador qual base usar.
Qual o prazo para o bem voltar?
Cada estado define o seu prazo. Se ele estourar, a remessa pode ser tratada como saída comum. Pergunte ao contador qual é o prazo e como prorrogar.
Qual CST ou CSOSN uso?
Quem define é o seu contador, conforme o regime da empresa e o estado. Não copie o código de outra empresa sem conferir. Antes de falar em código, vale entender o que é CRT, porque ele muda a forma como a sua nota é preenchida.
Posso corrigir o CFOP com carta de correção?
Não. A CC-e não serve para trocar o CFOP. Em geral é preciso cancelar a nota, se ainda houver prazo, e emitir de novo. Confirme o caminho com o contador.
O que fazer se o bem não voltar?
Fale com o contador antes de o prazo acabar. Pode ser preciso emitir outra nota para regularizar a situação.
Conserto e industrialização usam o mesmo CFOP?
Não. Conserto usa 5915 ou 6915. Industrialização por encomenda usa, por exemplo, o 5901. Conserto repara o mesmo bem. Industrialização transforma a mercadoria.
O CFOP muda com a Reforma Tributária?
O CFOP continua existindo. A nota ganhou campos de IBS e CBS. Confirme com o contador como preenchê-los na sua operação.
O ERPPro emite a nota de remessa para conserto?
Sim. O ERPPro emite NF-e e permite criar natureza de operação para remessa para conserto. O CFOP e o CST ou CSOSN corretos são os que o seu contador definir.