Resposta rápida
Custo dos produtos vendidos (CPV) é quanto custou para a loja tudo o que ela vendeu no período. A conta é: estoque inicial + compras líquidas − estoque final. Muita gente chama de CMV (custo da mercadoria vendida), e para quem revende o cálculo é o mesmo. Com o CPV você descobre o lucro bruto e vê se o preço de venda cobre o custo. Quando a venda é feita a prazo, vale também entender como funciona a duplicata, que registra o valor a receber e seus vencimentos. Antes de calcular o lucro, vale saber o que é faturamento, ou seja, quanto entra no caixa da loja com as vendas. Se a loja tem vários setores, vale separar as despesas por área; para isso, entenda o que é centro de custo e como funciona. Se você também oferece promoções na loja, saber como calcular desconto de porcentagem ajuda a não vender abaixo do custo.
O que é custo dos produtos vendidos?
É o custo só do que saiu da prateleira. O que ainda está no estoque não entra.
Se você comprou 100 camisetas e vendeu 60, o custo dos produtos vendidos é o custo das 60. As outras 40 continuam como estoque.
Por isso o total comprado no mês não é o seu CPV. O CPV depende do que foi vendido.
CPV, CMV e CSP: qual a diferença?
| Sigla | Para quem | O que mede | O que inclui |
|---|---|---|---|
| CMV | Loja que revende | Custo da mercadoria vendida | Preço de compra, frete de compra, impostos que não voltam |
| CPV | Quem fabrica (e muita loja usa o nome) | Custo do produto vendido | Na fábrica: material, mão de obra e gastos da produção. Na loja: igual ao CMV |
| CSP | Quem presta serviço | Custo do serviço prestado | Material e mão de obra do serviço |
Loja de revenda usa CMV ou CPV como sinônimos. Esta página usa CPV, mas a conta serve para os dois nomes.
Qual a fórmula do custo dos produtos vendidos?
CPV = estoque inicial + compras líquidas − estoque final
- Estoque inicial: o valor do estoque, a custo, no começo do período.
- Compras líquidas: tudo o que você comprou, mais o frete de compra, menos devoluções ao fornecedor, descontos e impostos que você recupera.
- Estoque final: o valor do estoque, a custo, no fim do período.
Para ver o lucro:
- Lucro bruto = vendas líquidas − CPV
- CPV em % = CPV ÷ vendas líquidas × 100
Exemplo de loja: do custo da nota ao lucro bruto do mês
Vamos usar uma loja de utilidades. Os números são só de exemplo.
Custo de cada unidade
Você compra 100 unidades de um produto. A nota traz:
| Item | Valor |
|---|---|
| Produtos | R$ 1.000,00 |
| IPI (você não recupera) | R$ 50,00 |
| Frete de compra | R$ 60,00 |
| ICMS que você recupera | − R$ 120,00 |
| Custo total da compra | R$ 990,00 |
| Custo de cada unidade | R$ 9,90 |
Se o seu regime não dá crédito de ICMS, esse desconto não existe. Confirme com o seu contador o que você recupera.
Do custo ao preço
Com 80% de lucro sobre o custo (markup): R$ 9,90 × 1,80 = R$ 17,82.
Para entender melhor essa conta, veja o guia de markup.
CPV do mês
| Linha | Valor |
|---|---|
| Estoque inicial | R$ 20.000 |
| Compras na nota | R$ 12.000 |
| (+) Frete de compra | R$ 600 |
| (−) Devolução ao fornecedor | R$ 400 |
| (−) Desconto na nota | R$ 200 |
| (=) Compras líquidas | R$ 12.000 |
| Estoque final | R$ 22.000 |
| CPV = 20.000 + 12.000 − 22.000 | R$ 10.000 |
Neste exemplo não há imposto a recuperar.
Agora o resultado:
| Linha | Valor |
|---|---|
| Vendas líquidas | R$ 25.000 |
| CPV | R$ 10.000 |
| Lucro bruto | R$ 15.000 |
| CPV em % | 40% |
Lucro bruto não é lucro líquido. Do lucro bruto você ainda paga aluguel, salários, taxas e outras despesas.
O que entra e o que não entra no custo
Use esta regra: foi necessário para o produto chegar pronto para vender? Então entra.
| Gasto | Entra no CPV? |
|---|---|
| Preço do produto na nota | Entra |
| Frete de compra (que você paga) | Entra |
| IPI que você não recupera | Entra |
| Embalagem do produto | Entra |
| ICMS, PIS e COFINS que você recupera | Sai do custo (confirme com o contador) |
| Desconto na nota e devolução ao fornecedor | Reduz o custo |
| Frete de venda (entrega ao cliente) | Não entra: é despesa de venda |
| Comissão do vendedor | Não entra: é despesa |
| Taxa de cartão | Não entra: é despesa |
| Taxa e comissão de marketplace | Não entra: é despesa de venda |
| Aluguel, salários, luz, internet | Não entra: despesa da loja |
| Propaganda | Não entra: despesa |
O tratamento de imposto muda conforme o regime da empresa (Simples Nacional, Lucro Presumido ou Lucro Real). Confirme com o seu contador.
Custo médio ou PEPS: qual usar?
O preço do fornecedor muda. Por isso você precisa de uma regra para dizer qual custo “saiu” na venda.
- Custo médio: mistura os custos das compras e usa a média.
- PEPS (primeiro que entra, primeiro que sai): vende primeiro o que foi comprado primeiro.
Exemplo: a compra 1 foi de 10 unidades a R$ 10 e a compra 2 foi de 10 unidades a R$ 12. Você vende 12.
| Método | CPV das 12 vendidas | Estoque final (8 un.) |
|---|---|---|
| Custo médio (R$ 11 cada) | R$ 132 | R$ 88 |
| PEPS | R$ 124 | R$ 96 |
Nos dois casos o total é R$ 220. Muda só a divisão entre o que foi vendido e o que sobrou.
O método UEPS (último que entra, primeiro que sai) não é aceito pela legislação do Imposto de Renda. Escolha o método com o seu contador e use sempre o mesmo.
Problemas comuns na hora de calcular o custo
| Problema | Como resolver |
|---|---|
| Só olho o preço da nota e esqueço frete e imposto | Some frete, IPI e outros gastos de entrada ao custo. Tire só o imposto que você recupera. |
| Confundo custo com despesa | Use a tabela “o que entra e o que não entra” acima. |
| O preço do fornecedor muda a cada compra | Escolha custo médio ou PEPS com o seu contador e atualize o custo do produto a cada entrada. |
| O estoque está desatualizado | Faça inventário. Sem estoque final certo, o CPV sai errado. |
| Cada pessoa usa um custo na planilha | Deixe o custo no cadastro do produto, num lugar só. |
| Vendo com prejuízo sem perceber | Compare o preço com custo + imposto de venda + taxa de cartão + frete. |
| Vendo em loja, site e marketplace | Calcule o CPV do produto igual para todos os canais. As taxas de cada canal ficam à parte, como despesa. |
| Kit, grade de tamanho e cor | Dê custo a cada item ou variação. O custo do kit é a soma dos itens. |
| Estoque parado prende dinheiro | Ache os itens que não giram e decida: promoção, troca ou parar de comprar. |
| Medo de divergir da contabilidade | Combine as regras com o seu contador antes de começar. |
Como saber se estou vendendo com prejuízo
Faça esta conta por produto:
Preço de venda − custo − imposto sobre a venda − taxa de cartão − frete de venda − comissão = sobra
Se a sobra é zero ou negativa, você vende no prejuízo. Se ela é pequena, não paga o aluguel e os salários.
Para fixar um preço, calcule com o markup e confira se a sobra faz sentido.
Qual CPV em % é bom?
Não existe um número único. Cada segmento e cada loja tem o seu. Roupas, alimentos, cosméticos e eletrônicos trabalham com margens bem diferentes.
Faça assim:
- Calcule o seu CPV em % de cada mês.
- Compare mês com mês.
- Se o CPV em % sobe sem você mudar o preço, o custo subiu, há perda de estoque ou o desconto está alto. Quando o desconto é o vilão, uma boa forma de testar ofertas sem perder dinheiro é planejar a semana do cliente com antecedência.
- Se cai, confira se o estoque final está certo antes de comemorar.
Erros comuns no cálculo
- Usar o total comprado no mês como se fosse o CPV.
- Contar frete de venda e taxa de cartão como custo do produto.
- Tirar do custo um imposto que você não recupera.
- Esquecer de baixar perdas, quebras e produtos vencidos do estoque.
- Calcular com o estoque final “de cabeça”.
- Trocar de método de custo todo mês.
- Deixar o custo antigo no produto depois de uma compra mais cara.
Perdas, devolução e inventário
- Devolução de cliente: o produto volta ao estoque e o custo dele volta junto.
- Devolução ao fornecedor: reduz as compras líquidas.
- Perda, quebra, furto e vencimento: acerte no inventário. Assim o estoque final mostra a realidade.
Sem inventário, o CPV vira estimativa. Faça pelo menos no fechamento do mês.
E a Reforma Tributária?
Com a reforma, entram o IBS e a CBS no lugar de vários impostos de hoje. A regra de crédito pode mudar o que entra no custo. A transição é gradual. Acompanhe a página da reforma tributária e o guia de IBS e CBS. Confirme com o seu contador como ficará o seu caso.
Como o ERPPro ajuda no cálculo do custo
O ERPPro não substitui o seu contador. Ele guarda, num lugar só, os números que você usa na conta do CPV:
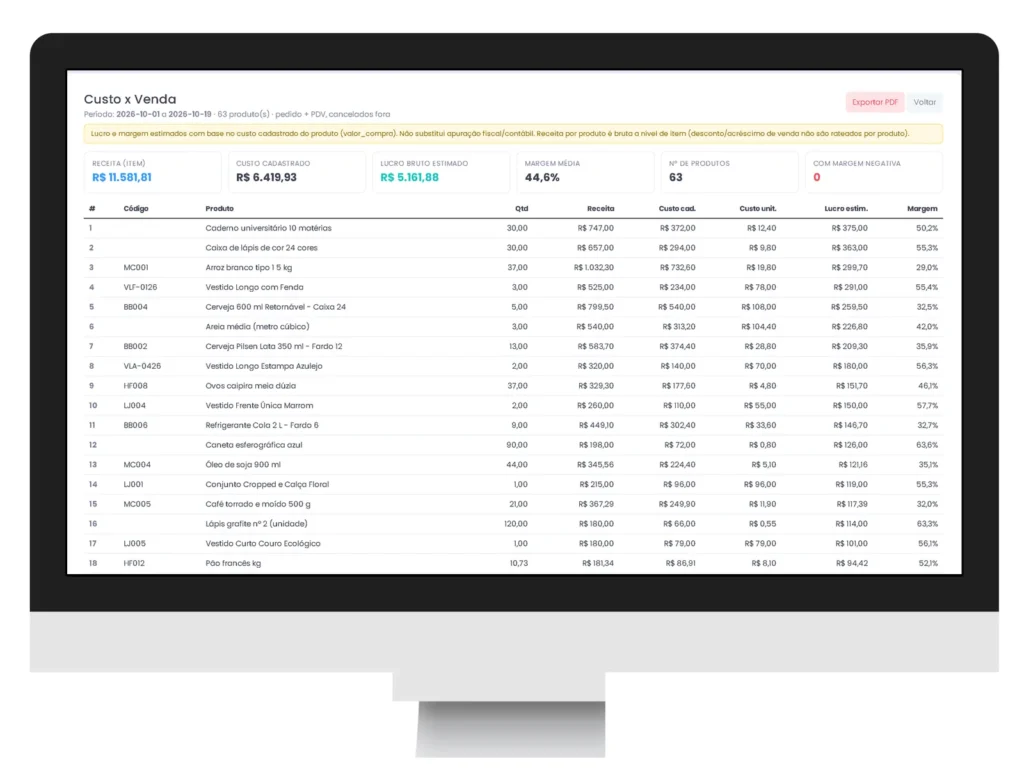
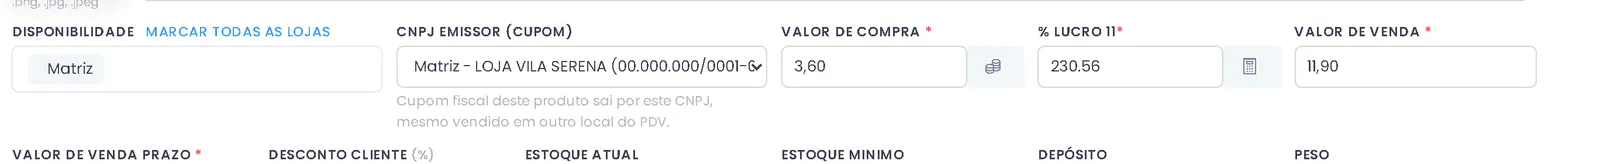
- Cadastro do produto com custo, % de lucro (markup sobre o custo) e preço de venda. Tem também composição de preço, com frete, impostos e embalagem.
- Entrada da nota do fornecedor por XML: dá entrada no estoque e lança as contas a pagar. Veja a página de entrada de nota fiscal automática.
- NCM, CEST, CFOP e CST/CSOSN no cadastro do produto, para a nota sair certa.
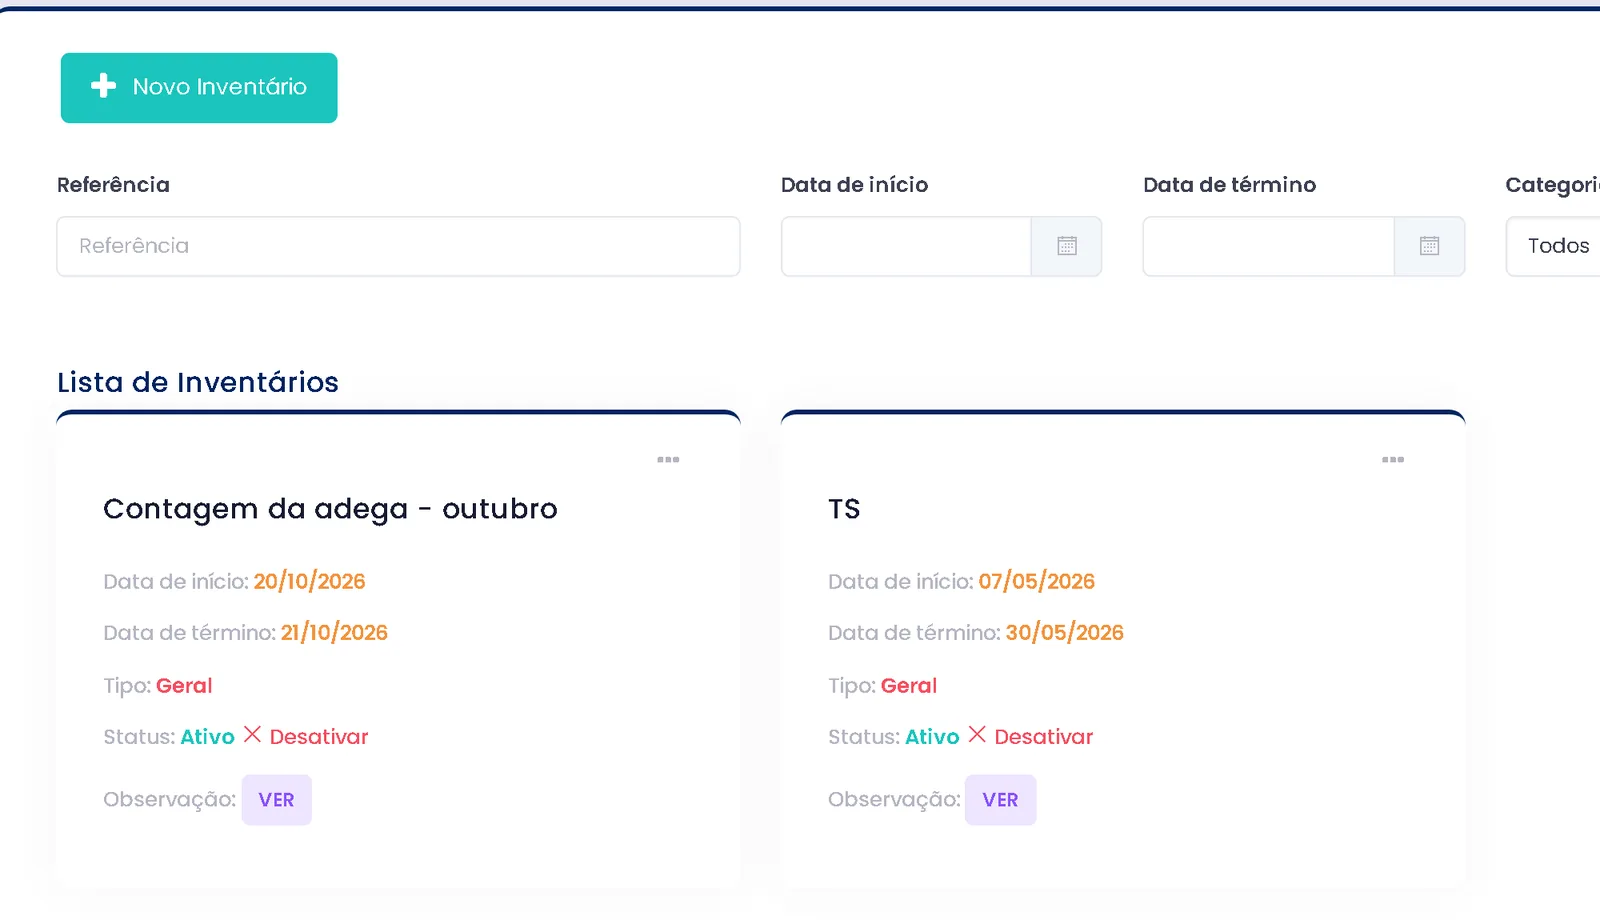
- Estoque por loja, estoque mínimo e inventário, para o estoque inicial e o final saírem corretos. Veja o controle de estoque.
- Grade de tamanho e cor, para dar custo a cada variação.
- Listas de preço com período e piso sobre o custo. Assim o atacado, o varejo ou a promoção não passam abaixo do custo. Veja o sistema de tabela de preços. Quando a margem de cada produto fica clara, vale conhecer como um sistema ERP reúne compras, estoque e vendas em um só lugar.
- Curva ABC por faturamento, para ver quais produtos mais vendem. Veja o guia de curva ABC.
- Vendas no Caixa Ágil, com leitor de código de barras e vendedor na venda.
- Contas a pagar e a receber, fluxo de caixa, DRE e relatórios. Veja os relatórios e dashboards.
- Painel do Dono no celular, com as vendas do dia.
O CPV é a fórmula desta página, aplicada com esses números. O ERPPro existe desde 1998 e tem mais de 8.000 clientes ativos. Conheça também o sistema de gestão e os planos e preços.
Passo a passo: do custo da nota ao CPV do mês no ERPPro
- Cadastre o produto. Preencha nome, código de barras, NCM, custo e % de lucro. Confira o preço de venda calculado.
- Dê entrada na nota do fornecedor pelo XML. O estoque sobe e as contas a pagar são criadas.
- Confira o custo do produto depois da entrada. Se a nota trouxe frete, IPI ou desconto, ajuste o custo no cadastro, conforme a regra combinada com o seu contador. O sistema não calcula custo médio nem PEPS sozinho: essa atualização é feita por você.
- Ajuste o preço. Use a % de lucro ou a lista de preços, com piso sobre o custo.
- Venda no Caixa Ágil. Cada venda baixa o estoque. Quando há troca ou devolução, o produto volta.
- Faça o inventário no fechamento do mês. Acerte perdas e quebras. Anote o valor do estoque final, a custo.
- Veja os relatórios e a DRE. Pegue as vendas líquidas do período. O estoque inicial é o valor final do mês anterior, que você anotou.
- Calcule: estoque inicial + compras líquidas − estoque final. Depois tire o lucro bruto e o CPV em %.
O que conferir antes de contratar um sistema para calcular custo
- O custo fica no cadastro do produto, num lugar só?
- A nota do fornecedor entra por XML, com estoque e contas a pagar?
- Dá para fazer inventário e acertar perdas?
- O estoque é separado por loja?
- Dá para ter grade de tamanho e cor, cada uma com seu custo?
- A lista de preços protege o custo (piso)?
- Há DRE e relatórios para o fechamento do mês?
- O fornecedor do sistema dá suporte humano e acesso remoto?
- Dá para testar antes de pagar? No ERPPro, o teste grátis dura 7 dias.
Perguntas frequentes
O que é custo dos produtos vendidos?
É o custo de tudo o que a loja vendeu no período. Conta só o que saiu do estoque. A fórmula é: estoque inicial + compras líquidas − estoque final.
CPV e CMV são a mesma coisa?
Para quem revende, sim. CMV é o nome mais usado em loja. CPV costuma ser o nome de quem fabrica, mas muita gente usa os dois como sinônimos.
Qual é a fórmula do custo dos produtos vendidos?
CPV = estoque inicial + compras líquidas − estoque final. Compras líquidas são as compras mais o frete de compra, menos devoluções, descontos e impostos recuperáveis.
O frete de compra entra no custo?
Sim. O frete que você paga para o produto chegar à loja faz parte do custo dele. O frete de venda, que leva o produto ao cliente, não entra: é despesa de venda.
O imposto entra no custo?
Depende. O imposto que você recupera sai do custo. O que você não recupera entra, como o IPI, que em geral o comércio não recupera. Isso muda com o regime da empresa, então confirme com o seu contador.
Taxa de cartão, comissão e taxa de marketplace entram no CPV?
Não. São despesas de venda. Mas entram na conta do preço, para você saber quanto sobra de cada venda.
Custo médio ou PEPS: qual escolher?
Os dois são usados. O custo médio é mais simples. O PEPS acompanha a ordem das compras. O UEPS não é aceito pela legislação do Imposto de Renda. Escolha com o seu contador e mantenha o mesmo método.
Como calcular o CPV sem inventário?
Dá para estimar: some, produto a produto, a quantidade vendida vezes o custo unitário. Mas o resultado não pega perdas e quebras. Por isso faça inventário no fechamento.
Como saber se estou vendendo com prejuízo?
Do preço de venda, tire o custo, o imposto da venda, a taxa de cartão, o frete e a comissão. Se a sobra é zero ou negativa, é prejuízo.
MEI precisa calcular o custo dos produtos vendidos?
Vale a pena. Mesmo com a regra fiscal simples do MEI, saber o custo do que vendeu mostra se o preço dá lucro. O que é obrigatório registrar, confirme com o seu contador.
E as perdas, quebras e devoluções?
Devolução de cliente faz o produto voltar ao estoque. Devolução ao fornecedor reduz as compras. Perdas e quebras se acertam no inventário, para o estoque final mostrar a realidade.
O ERPPro calcula o CPV sozinho?
Não. Você faz a conta do CPV com os números que o sistema guarda. O ERPPro mantém o custo no cadastro, dá entrada na nota por XML, controla estoque e inventário e tem DRE e relatórios. Teste grátis por 7 dias e veja como fica na sua loja.