Resposta rápida
Venda consignada é quando o fornecedor deixa mercadoria na sua loja para você vender. Você paga só o preço combinado pelo que vendeu e devolve o que sobrar. Cada etapa tem a sua nota fiscal, e as regras de imposto mudam conforme o estado e o regime, então confirme com o seu contador. Venda consignada não tem relação com empréstimo consignado (crédito com desconto em folha). Se você também quer divulgar esses produtos online, um bom começo é criar um catálogo WhatsApp Business com fotos, preços e descrições organizados.
Resumo em 6 pontos
- A mercadoria continua sendo do fornecedor até a venda.
- Você escolhe o preço de venda, salvo se o contrato disser outra coisa.
- Seu ganho é a diferença entre o preço de venda e o preço de repasse.
- No acerto, você paga o que vendeu e devolve o que não vendeu.
- Cada passo pede nota fiscal (remessa, venda, devolução).
- Contrato escrito evita briga.
O que é venda consignada, em palavras simples
O fornecedor deixa as peças na sua prateleira. Ele não vendeu para você, só confiou a venda a você. No Código Civil, isso se chama contrato estimatório (arts. 534 a 537).
- Consignante: quem entrega a mercadoria (fornecedor, fabricante, dono do produto).
- Consignatário: quem recebe para vender (você, lojista).
- Preço de repasse: o valor por peça que você deve ao consignante quando vender.
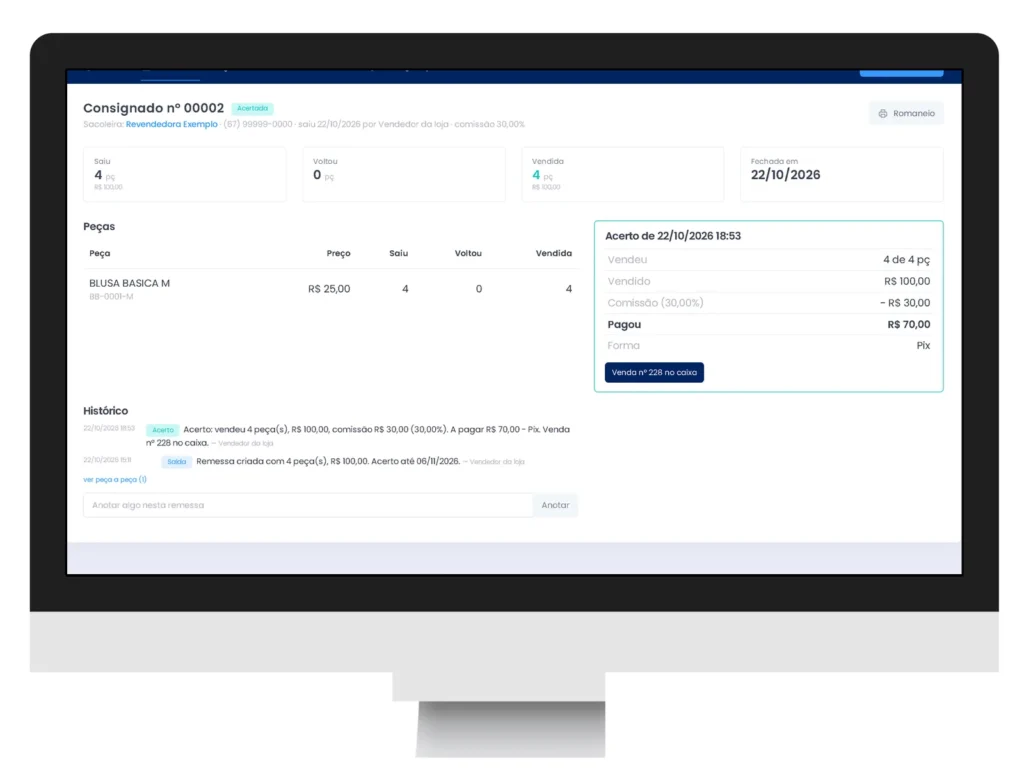
- Acerto: o dia de conferir o que vendeu, pagar e devolver o resto.
Você também pode ser o consignante. É o caso de quem deixa produtos com revendedores, sacoleiras ou outras lojas. Se você controla essas peças em planilhas, um ERP para lojas na nuvem ajuda a acompanhar cada remessa e cada acerto de contas.
Passo a passo da venda consignada
- Combinar: preço de repasse, prazo do acerto, quem paga o frete e quem responde por perda ou dano. Tudo no contrato.
- Remessa: o consignante envia a mercadoria com nota fiscal de remessa em consignação.
- Entrada: você confere o que chegou e registra no estoque, sabendo que o dono é o consignante.
- Venda: você vende ao cliente com nota fiscal (NFC-e ou NF-e, conforme o caso). Depois da entrega, vale cuidar do pós-venda com mensagens simples que lembrem o cliente da loja e das novidades.
- Acerto: você e o consignante conferem o que foi vendido e o que sobrou.
- Pagamento: você paga o preço de repasse do que vendeu.
- Devolução: o que não vendeu volta com nota fiscal de devolução.
Exemplo com números
Os números abaixo são só um exemplo para entender a conta.
- O fornecedor deixa 100 peças. Repasse: R$ 50 por peça.
- Você vende por R$ 90.
- Em 30 dias, vendeu 60 peças.
| Item | Conta | Resultado |
|---|---|---|
| Entrou no caixa | 60 × R$ 90 | R$ 5.400 |
| Você repassa ao fornecedor | 60 × R$ 50 | R$ 3.000 |
| Ficou com você (antes de taxas e impostos) | R$ 5.400 − R$ 3.000 | R$ 2.400 |
| Voltam ao fornecedor | 100 − 60 | 40 peças |
Cuidado com o caixa: os R$ 5.400 entram, mas R$ 3.000 não são seus. Se você gastar esse dinheiro antes do acerto, vai faltar para pagar o fornecedor. Descontos, taxa de cartão e impostos diminuem a sua margem, então calcule antes de aceitar. Para fazer a conta do preço, veja o guia de markup.
Venda consignada x outras formas de vender
| Forma | Quem é dono da mercadoria | Quando você paga | Risco do estoque |
|---|---|---|---|
| Venda consignada | Fornecedor, até a venda | Só o que vendeu, no acerto | Combinado em contrato; a lei também tem regra (veja abaixo) |
| Compra firme | Você, desde a compra | Na compra ou no prazo da nota | Seu |
| Comissão | Quem confia a venda | Você recebe uma porcentagem por vender | Depende do contrato |
| Representação comercial | Quem fabrica | Você intermedeia a venda, sem ficar com o estoque | Não fica com você |
Na consignação, o seu ganho é a margem (venda menos repasse). Comissão é outro contrato. Se tiver dúvida sobre qual contrato vale no seu caso, fale com um advogado ou com o contador.
O que diz a lei (Código Civil, arts. 534 a 537)
Explicado de forma simples. Confirme com um advogado para o seu caso.
- Art. 534: existe contrato estimatório quando alguém recebe bens móveis para vender e fica de pagar o preço combinado ou devolver a coisa.
- Art. 535: se a devolução ficar impossível, você ainda deve o preço, mesmo que a culpa não seja sua. Por isso, a regra de furto, dano e perda deve estar no contrato.
- Art. 536: enquanto você não pagar o preço, a mercadoria consignada não pode ser penhorada nem tomada pelos credores da sua loja.
- Art. 537: o consignante não pode dispor da mercadoria antes de ela ser devolvida ou de ele ser avisado da devolução.
Quem paga se der furto, dano ou perda?
Pela lei (art. 535), se você não conseguir devolver a mercadoria inteira, em geral deve o preço. Por isso, antes de aceitar, combine por escrito:
- quem responde por furto e por dano;
- como será o inventário durante o período;
- se existe seguro.
Contrato: o que colocar
Não use “combinado no WhatsApp”. Escreva e guarde. Itens para constar:
- quem são as partes e o que será entregue (lista dos produtos e quantidades);
- preço de repasse e preço de venda (livre ou sugerido);
- prazo do acerto e o que acontece se passar do prazo;
- quem paga o frete de ida e de volta;
- quem responde por furto, dano e perda;
- como será o inventário;
- exclusividade (sim ou não);
- como encerrar o contrato;
- foro (onde resolver uma disputa).
Peça a um advogado para revisar o texto final.
Nota fiscal em cada etapa
As descrições abaixo seguem a tabela de CFOP do Convênio SINIEF s/nº, de 1970, e seus ajustes. Na coluna dos CFOPs, o primeiro código vale dentro do estado e o segundo, fora do estado. Antes de usar, confira a descrição na tabela oficial e confirme com o seu contador.
| Etapa | Quem emite | Natureza (resumo da descrição oficial) | CFOP dentro / fora do estado |
|---|---|---|---|
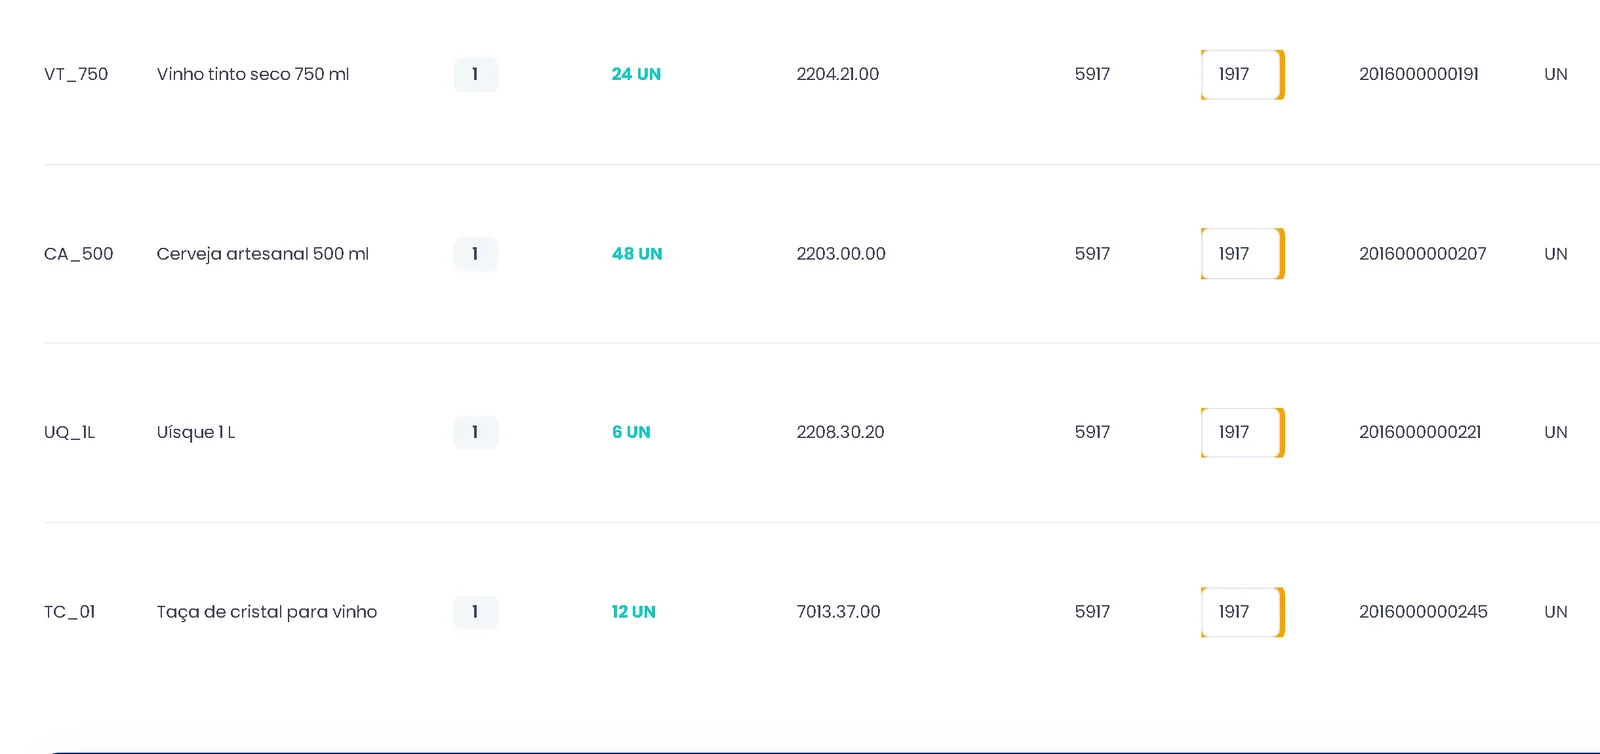
| 1. Remessa | Consignante | Remessa de mercadoria em consignação mercantil ou industrial | 5.917 / 6.917 |
| 2. Entrada | Consignatário (registra a nota recebida) | Entrada de mercadoria recebida em consignação | 1.917 / 2.917 |
| 3. Venda ao cliente | Consignatário | Venda de mercadoria recebida anteriormente em consignação mercantil | 5.115 / 6.115 |
| 4. Devolução simbólica (do que vendeu) | Consignatário | Devolução simbólica de mercadoria vendida, recebida anteriormente em consignação | 5.919 / 6.919 |
| 5. Devolução efetiva (do que sobrou) | Consignatário | Devolução de mercadoria recebida em consignação mercantil ou industrial | 5.918 / 6.918 |
| 6. Venda do consignante (do que foi vendido) | Consignante | Venda de mercadoria remetida anteriormente em consignação mercantil (produção própria ou de terceiros) | 5.113 ou 5.114 / 6.113 ou 6.114 |
O que depende do caso:
- ICMS na remessa: pode ter regra própria (suspensão, diferimento etc.) que muda de estado para estado. Consulte o contador e a regra do seu estado.
- Prazo para vender ou devolver: o prazo vem da legislação do estado e do contrato. Não existe um prazo único. Confirme com o contador.
- Simples Nacional, Lucro Presumido, Lucro Real: o CSOSN ou CST muda conforme o regime. O contador define o código.
- MEI: se pode consignar e emitir notas depende da sua situação. Pergunte ao contador.
- Produto com substituição tributária: quem recolhe e como depende do produto e do estado.
- Cliente final (NFC-e): na venda ao consumidor, a NFC-e segue a regra do seu estado. Veja o programa emissor de cupom fiscal e o guia cupom fiscal e nota fiscal diferença.
- Reforma Tributária: os campos de IBS e CBS estão previstos na nota. Leia sobre a reforma tributária e peça ao contador a regra para consignação.
- Esqueci a devolução simbólica ou errei uma nota: procure o contador logo. Ele diz se dá para cancelar, corrigir ou emitir nota complementar.
Para entender o CFOP de uma venda comum, leia sobre o CFOP 5102.
As dores do lojista e como resolver
| Dor | Como resolver |
|---|---|
| Medo de ficar com o prejuízo por furto ou dano | Escreva no contrato quem responde. Faça inventário e guarde o consignado em área separada. |
| Insegurança com CFOP e ordem das notas | Siga a tabela acima e confirme com o contador. Use um sistema que deixe o CFOP no produto ou na natureza de operação. |
| Planilha e caderno para saber o que é de quem | Registre a entrada pela nota de remessa (XML), que lança o estoque, e acompanhe o controle de estoque por loja. |
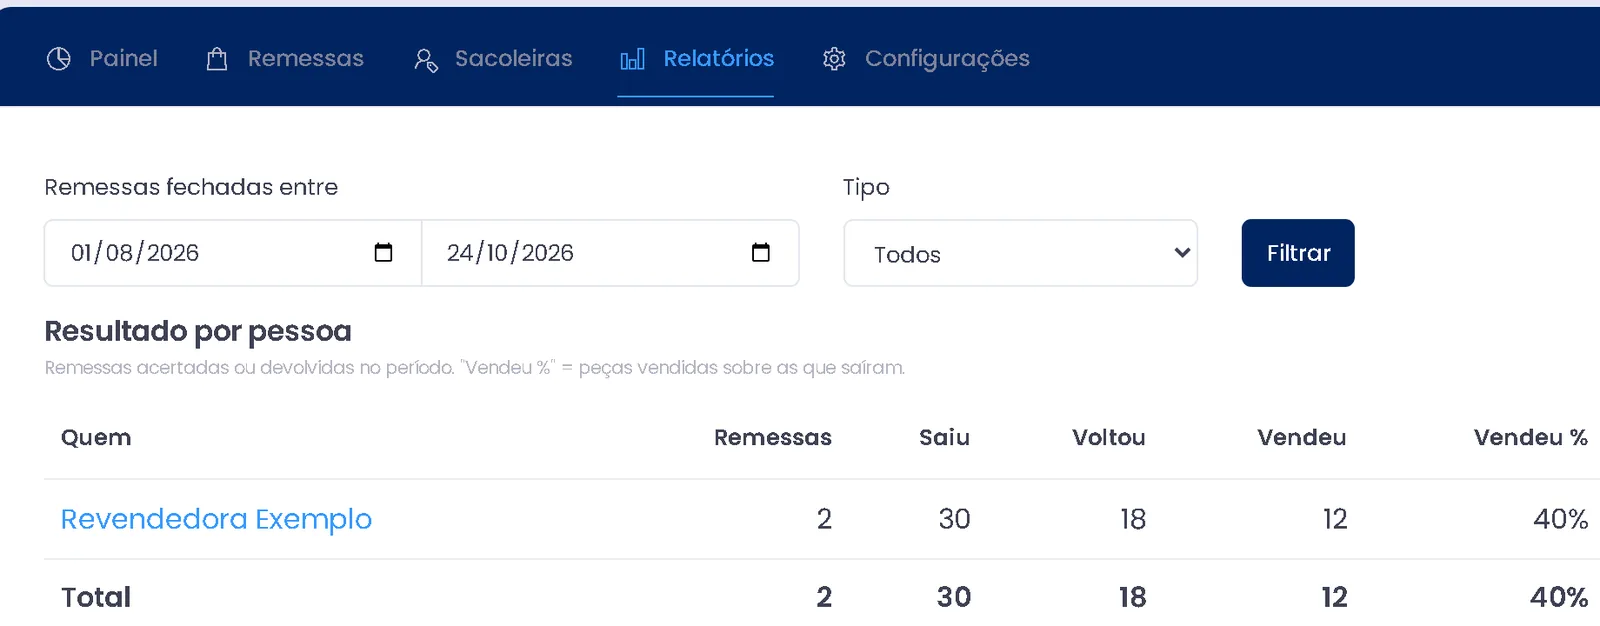
| Acerto demorado e com briga | Marque datas fixas. Cada lado confere com o relatório de vendas do período. |
| Gastar o dinheiro que é do fornecedor | Separe, no caixa, o valor do repasse assim que vender. |
| Margem pouco clara | Calcule o repasse, as taxas e os impostos antes de aceitar o produto. |
| Fornecedor impondo condições | Negocie prazo, devolução e aviso de retirada por escrito. |
| Produto encalhado ocupando espaço | Veja a curva ABC, feita por faturamento, para decidir o que expor e o que devolver. |
| Contrato só de palavra | Escreva e assine. |
| Vender o mesmo item na loja e online | Mantenha o estoque no sistema e conecte a loja virtual. |
Para quem a consignação funciona (e para quem não)
Costuma funcionar bem em moda, joias e acessórios, livros, cosméticos, artesanato, papelaria, brechó e produtos novos que você quer testar. Funciona pior em produto que estraga fácil, que é muito caro e fácil de furtar, ou que você não tem como guardar com segurança.
Se o produto gira bem, vale negociar a passagem para compra firme, em geral com preço melhor. Se encalha e ocupa espaço, devolva.
Vendedor pessoa física, como no brechó: identifique o dono de cada peça, combine como e quando paga o dono e pergunte ao contador sobre a parte fiscal.
Como o ERPPro ajuda na venda consignada
O ERPPro é um sistema na nuvem, com suporte humano e acesso remoto. Na frente de loja, você vende no Caixa Ágil, do sistema PDV. Se você quer saber o que custa usar um sistema PDV gratuito e quais recursos ficam de fora, vale entender os planos antes de decidir.
O que você tem no sistema
- Entrada da nota do fornecedor por XML, que lança o estoque e o contas a pagar.
- Cadastro do produto com NCM, CEST, CFOP e CST/CSOSN. O CFOP pode vir do produto ou da natureza de operação.
- Emissão de NF-e, NFC-e e DANFE, com cancelamento e carta de correção (CC-e).
- Estoque por loja, estoque mínimo, inventário e transferência entre filiais.
- Condicional/consignado, para controlar mercadoria que sai para o cliente experimentar.
- Caixa Ágil com leitor de código de barras, vários pagamentos, troca e NFC-e (com CNPJ, CSC e certificado digital configurados).
- Contas a pagar e a receber, fluxo de caixa e relatórios.
- Centro de Etiquetas, para identificar os itens.
Combine com o suporte antes de começar: a consignação de fornecedor tem detalhes que mudam de loja para loja. Fale com o suporte para definir como controlar o estoque que é de terceiros, quando lançar o contas a pagar do repasse (só no acerto, pelo que foi vendido) e qual relatório você vai usar para conferir o acerto.
Passo a passo no ERPPro
Exemplo: sua loja recebe 100 peças em consignação e vende parte no Caixa Ágil.
- Configure a empresa. Informe CNPJ, regime e certificado digital, e o CSC se for emitir NFC-e. Confirme as regras fiscais com o seu contador.
- Cadastre o fornecedor.
- Cadastre os produtos com NCM, CFOP e CST/CSOSN indicados pelo contador, e o preço de venda. Use o código de barras do item e o Centro de Etiquetas, se precisar etiquetar.
- Registre a entrada pela nota de remessa do fornecedor (XML). O estoque sobe. Combine com o suporte como tratar o contas a pagar do repasse e lance-o só no acerto, pelo que foi vendido, conforme o contrato.
- Venda no Caixa Ágil: bipe o item, escolha o pagamento (dinheiro, PIX, cartão ou vários) e, se estiver configurado, emita a NFC-e. Dá para enviar o comprovante pelo WhatsApp.
- Acompanhe vendas e estoque nos relatórios e dashboards e no painel do dono, no celular.
- No dia do acerto, confira o que vendeu e o que sobrou. Emita as notas de devolução conforme a orientação do contador.
- Pague o fornecedor pelo contas a pagar e dê baixa.
- Devolva o que sobrou e confira o saldo do estoque.
O que conferir antes de contratar um sistema para consignação
- Emite NF-e e NFC-e, com CFOP por produto ou por natureza de operação?
- Registra a entrada da nota do fornecedor por XML?
- Mostra o estoque por loja e permite inventário?
- Tem crédito, troca e devolução no caixa?
- Tem contas a pagar e fluxo de caixa para separar o dinheiro do repasse?
- Tem relatórios de venda por período e produto?
- Tem suporte humano para tirar dúvida de nota?
- Dá para testar antes de pagar?
Perguntas frequentes
O que é venda consignada?
É a venda de mercadoria que o fornecedor deixa com a loja. A loja só paga o que vender e devolve o resto. No Código Civil, é o contrato estimatório.
Venda consignada é o mesmo que empréstimo consignado?
Não. Empréstimo consignado é crédito com desconto em folha. Venda consignada é mercadoria entregue para vender.
Quem é o dono da mercadoria enquanto ela está na minha loja?
O consignante, que é o fornecedor. Pela lei, os credores da sua loja não podem penhorar a mercadoria enquanto o preço não for pago (art. 536).
Posso definir o preço de venda?
Em geral, sim. O contrato pode combinar preço sugerido ou mínimo. Leia o contrato antes de aceitar.
Preciso de contrato escrito?
É o mais seguro. Ele prova o prazo, o preço de repasse e quem responde por perda ou dano. Peça a um advogado para revisar.
Quem paga se o produto for roubado ou estragar?
Pela lei, se a devolução ficar impossível, você ainda deve o preço (art. 535), mesmo sem culpa. Por isso, combine a regra no contrato. Confirme com um advogado.
Quanto tempo posso ficar com a mercadoria?
Não há prazo único. O prazo vem do contrato e da legislação do seu estado para a nota fiscal. Confirme com o contador.
Qual CFOP usar na venda consignada?
Depende da etapa e de quem você é. Para o consignante, a remessa é 5.917 (ou 6.917 fora do estado). Para o consignatário, a venda é 5.115 e as devoluções são 5.918 e 5.919, conforme a tabela de CFOP do Convênio SINIEF s/nº, de 1970. Confirme com o seu contador.
O MEI pode vender em consignação?
Depende da situação do MEI e da atividade. Pergunte ao contador antes de aceitar a mercadoria.
Como fica o ICMS na remessa em consignação?
Depende do estado e do regime da empresa. Alguns estados têm regra específica de suspensão ou diferimento. Confirme com o contador a regra do seu estado.
Dá para controlar consignação no ERPPro?
O ERPPro tem entrada por XML, estoque por loja, inventário, NF-e, NFC-e, condicional/consignado, contas a pagar e relatórios. Antes de contar com um fluxo específico do seu caso, fale com o suporte. Você pode testar grátis por 7 dias.
Posso vender o item consignado na loja virtual?
Sim, se o produto estiver cadastrado no sistema com estoque. Confirme com o fornecedor se o contrato permite vender online. Se você quer organizar essas vendas em um só lugar, um sistema para vender com estoque integrado facilita o controle do dia a dia.
Quer ver como fica na sua loja? Faça o teste e conte com o suporte para tirar as dúvidas.