Resposta rápida
Substituição tributária (ICMS ST) é quando uma empresa da cadeia, em geral o fabricante, o importador ou o distribuidor, paga adiantado o ICMS das vendas seguintes, até o consumidor final. Para o lojista, esse imposto já vem somado na nota de compra, e a revenda sai sem novo destaque de ICMS. Não é imposto novo e não é cobrança dupla. É só outra forma de recolher o mesmo ICMS. Quais produtos têm ST depende do NCM, do CEST e do seu estado, e quem confirma é o seu contador. Veja também o emissor de nota fiscal do ERPPro.
O que é substituição tributária em palavras simples
Sem ST, cada empresa paga o ICMS da sua própria venda. A fábrica paga o dela, a distribuidora paga o dela e a loja paga o dela.
Com ST, o governo escolhe um ponto da cadeia, em geral o começo, e cobra ali o imposto de todas as etapas seguintes. O nome oficial é “ST para frente”.
Exemplo de loja:
- A fábrica vende um produto para a distribuidora.
- A fábrica calcula o ICMS dela e também o ICMS das próximas vendas. Ela coloca tudo na nota.
- A distribuidora paga na compra e revende ao lojista.
- O lojista compra com o imposto já pago e vende ao cliente sem destacar ICMS de novo.
Quem paga adiantado é o substituto. O lojista que recebe o produto é o substituído.
Por que a ST existe?
O governo recebe o imposto de poucas empresas grandes, e não de milhares de lojas. Assim fica mais fácil fiscalizar. A base legal é o art. 150, § 7º, da Constituição Federal e a Lei Complementar 87/1996 (Lei Kandir). Os produtos e as regras vêm de convênios e protocolos entre os estados e de leis de cada estado.
Pago ICMS duas vezes?
Não. O ICMS das etapas seguintes é pago uma vez, no começo. Em regra, quando a ST já foi retida, a sua venda não tem novo destaque de ICMS. Confirme com o seu contador. O que pesa no bolso é que o custo da nota fica mais alto, porque o ICMS ST já vem dentro dele.
ICMS normal, ICMS ST, antecipação e diferimento: qual a diferença?
| Como funciona | Quem paga e quando | |
|---|---|---|
| ICMS normal | Cada empresa paga sobre a própria venda e abate o crédito da compra | Cada empresa, na sua apuração |
| ICMS ST | Um contribuinte da cadeia paga adiantado o imposto das próximas etapas | O substituto, na saída do produto (em alguns casos do estado, o lojista) |
| Antecipação com encerramento de fase | O imposto da cadeia é pago na entrada e a fase seguinte fica encerrada | Quem recebe o produto, conforme a regra do estado |
| Antecipação parcial | Paga-se na entrada interestadual uma parte do imposto, em geral a diferença entre a alíquota interna e a de origem. As vendas seguintes continuam tributadas | Quem compra para revender, em alguns estados |
| Diferimento | O imposto é adiado para uma etapa posterior | Outro contribuinte, depois |
Cada estado dá nomes e regras próprios. Se a sua nota fala em “antecipação”, pergunte ao contador qual dessas formas vale para o seu caso.
Quem é o substituto e quem é o substituído?
| Substituto | Substituído (o lojista) | |
|---|---|---|
| Quem é | Em geral fabricante, importador ou atacadista | Loja que compra para revender |
| O que faz | Calcula, retém e recolhe o ICMS ST | Recebe o produto com o ICMS ST já pago |
| Na nota | Destaca a base e o valor do ICMS ST | Confere o que veio e usa o código fiscal certo na revenda |
| Risco | Recolher errado | Se o fornecedor não reteve e o estado exige, pode sobrar para o lojista pagar (responsabilidade solidária) |
Como saber se o meu produto tem ST?
Não existe regra única para o Brasil. A resposta depende de quatro coisas:
- NCM: o código do produto na Receita. Veja o guia de NCM.
- CEST: código que separa produtos de um mesmo NCM. Um item pode ter ST e outro item do mesmo NCM não ter.
- Estado de origem e de destino: o produto pode ter ST em um estado e em outro não.
- Convênio, protocolo ou lei do estado: a lista muda ao longo do tempo.
Para conferir:
- Pegue o NCM e o CEST na nota do fornecedor.
- Peça ao seu contador para conferir se o produto está na lista de ST do seu estado.
- Se a nota veio sem ST e o estado exige, avise o contador antes de vender.
- Anote o resultado no cadastro do produto.
O contador consulta a Secretaria da Fazenda do seu estado e os convênios do Confaz. Cada fonte informa a data de vigência.
Categorias de loja que costumam ter produtos com ST (depende do estado e da época): autopeças, bebidas, material de construção e ferragens, perfumaria e cosméticos, tintas, pneus, ração e produtos agropecuários, papelaria e alguns eletrônicos. Se você vende autopeças ou bebidas, veja o sistema para autopeças e o sistema para distribuidora de bebidas.
Como se calcula o ICMS ST?
O cálculo é do substituto, mas o lojista precisa entender a conta para conferir a nota.
- MVA (margem de valor agregado): percentual de lucro que o estado presume para as etapas seguintes.
- MVA ajustada = [(1 + MVA original) × (1 − alíquota interestadual) ÷ (1 − alíquota interna)] − 1
- Base de cálculo do ST = valor do produto (em geral com IPI, frete e outras despesas cobradas na nota) × (1 + MVA)
- ICMS ST = base de cálculo do ST × alíquota interna do estado de destino − ICMS próprio do fornecedor
Existem outras formas de base: preço tabelado, preço sugerido pelo fabricante e pauta fiscal (PMPF). Quem define qual vale é a lei do estado.
Exemplo com números de teste
Compra de outro estado. Os números abaixo servem só para ensinar:
- Produto: R$ 1.000,00
- ICMS próprio do fornecedor (alíquota interestadual de 12%): R$ 120,00
- Alíquota interna do seu estado: 18%
- MVA original: 40%
A conta:
- MVA ajustada = (1,40 × 0,88 ÷ 0,82) − 1 = 50,24%
- Base do ST = 1.000 × 1,5024 = R$ 1.502,44
- ICMS sobre a base = 1.502,44 × 18% = R$ 270,44
- ICMS ST = 270,44 − 120,00 = R$ 150,44
Neste exemplo, a nota vem com R$ 1.000,00 do produto mais R$ 150,44 de ICMS ST. O seu custo é de cerca de R$ 1.150,44. Por isso o custo da nota é maior que o preço da mercadoria.
O resultado muda com o estado, o produto, o IPI, o frete, o FCP (fundo de combate à pobreza) e as reduções de base. Confirme cada caso com o seu contador.
Quais CFOP, CST e CSOSN usar?
São os códigos fiscais da nota. O CST vale para empresa do regime normal. O CSOSN vale para empresa do Simples Nacional.
| Situação do lojista | CFOP de compra (exemplos) | CFOP de revenda (exemplos) | Código de tributação (exemplos) |
|---|---|---|---|
| Compra com ST e revenda dentro do estado | 1403 (mesmo estado) ou 2403 (outro estado) | 5405 | CST 60 (regime normal) ou CSOSN 500 (Simples) |
| Revenda para outro estado de produto com ST já retido | 1403 ou 2403 | 6404 | CST 60 ou CSOSN 500 |
| Produto sem ST | 1102 ou 2102 | 5102 | Conforme o regime, com orientação do contador |
Os códigos acima são exemplos comuns. O CFOP e o CST certos dependem do estado e da operação. Veja o guia do CFOP 5405, usado na revenda com ST, e confirme tudo com o seu contador e com a tabela oficial.
Os códigos CSOSN 201, 202 e 203 são de empresa do Simples que é substituta. Eles não valem para o lojista que só recebe o produto com ST já pago.
Nota fiscal e pagamento
O que olhar na nota do fornecedor:
- NCM e CEST do item.
- Base de cálculo do ST e valor do ICMS ST.
- CFOP e CST ou CSOSN do item.
Guia de pagamento (GNRE ou DAR): quando o fornecedor retém, ele paga e o lojista não paga nada além do que veio na nota. Quando o fornecedor não retém e o estado exige, o lojista pode ter de recolher por guia. Pode ser GNRE para outro estado, ou DAR ou guia própria do estado, conforme o caso. O código de receita e o prazo mudam por estado. O contador emite a guia e confere o prazo.
Escrituração: o contador lança a ST no SPED Fiscal (EFD ICMS/IPI) e nas obrigações do estado. Envie a ele as notas, os XMLs e as guias.
Simples Nacional e MEI
- Quem é do Simples e compra com ST já retida recebe o produto com o imposto pago. Na revenda, usa o CSOSN 500 (veja a tabela acima).
- Em geral, o ICMS já pago por ST fica fora do DAS nessa receita. O contador faz a separação da receita no PGDAS-D.
- A MVA muda quando o fornecedor é do Simples. As regras seguem o Convênio ICMS 142/2018 e as leis do estado.
- O MEI tem regras próprias, e elas variam por estado. Confirme com o contador antes de comprar produto com ST.
Cada estado tem a sua regra
A ST nasce de convênios nacionais, mas cada estado decide a lista de produtos, a MVA, a antecipação e a forma de pagar. Por isso:
- Não copie a regra de outro estado.
- Confira a data da regra, porque as listas mudam.
- Em compra de outro estado, olhe o estado de origem e o seu. Pode haver protocolo ou convênio entre eles.
O guia mais seguro é o contador do seu estado.
Problemas comuns do lojista e como resolver
| Problema | Como resolver |
|---|---|
| Medo de pagar imposto duas vezes | Confira na nota o que foi retido e use o CFOP e o CST certos na revenda |
| Não saber se o produto tem ST | Confira NCM, CEST e estado com o contador e registre o resultado no cadastro do produto |
| Fornecedor errou ou não reteve | Confira a nota na entrada. Se faltar ST e o seu estado exige, fale com o contador antes de vender |
| Custo da nota maior que o preço da mercadoria | Leve o ICMS ST para o custo e refaça o preço. Use o markup e a composição de preço |
| Erro de CFOP, CST ou NCM | Preencha esses campos no cadastro do produto uma vez, com o contador, e corrija antes de emitir |
| Devolução, perda ou transferência de estoque | Peça ao contador a regra do seu estado e registre cada movimento com o código certo |
| Retrabalho com o contador | Dê entrada na nota por XML, e o contador recebe tudo organizado |
Passo a passo no ERPPro: comprar e vender um produto com ST
Exemplo: uma loja compra produto com ST de um fornecedor e vende no balcão.
- Combine com o contador. Peça NCM, CEST, CFOP e CST (ou CSOSN) de cada produto com ST.
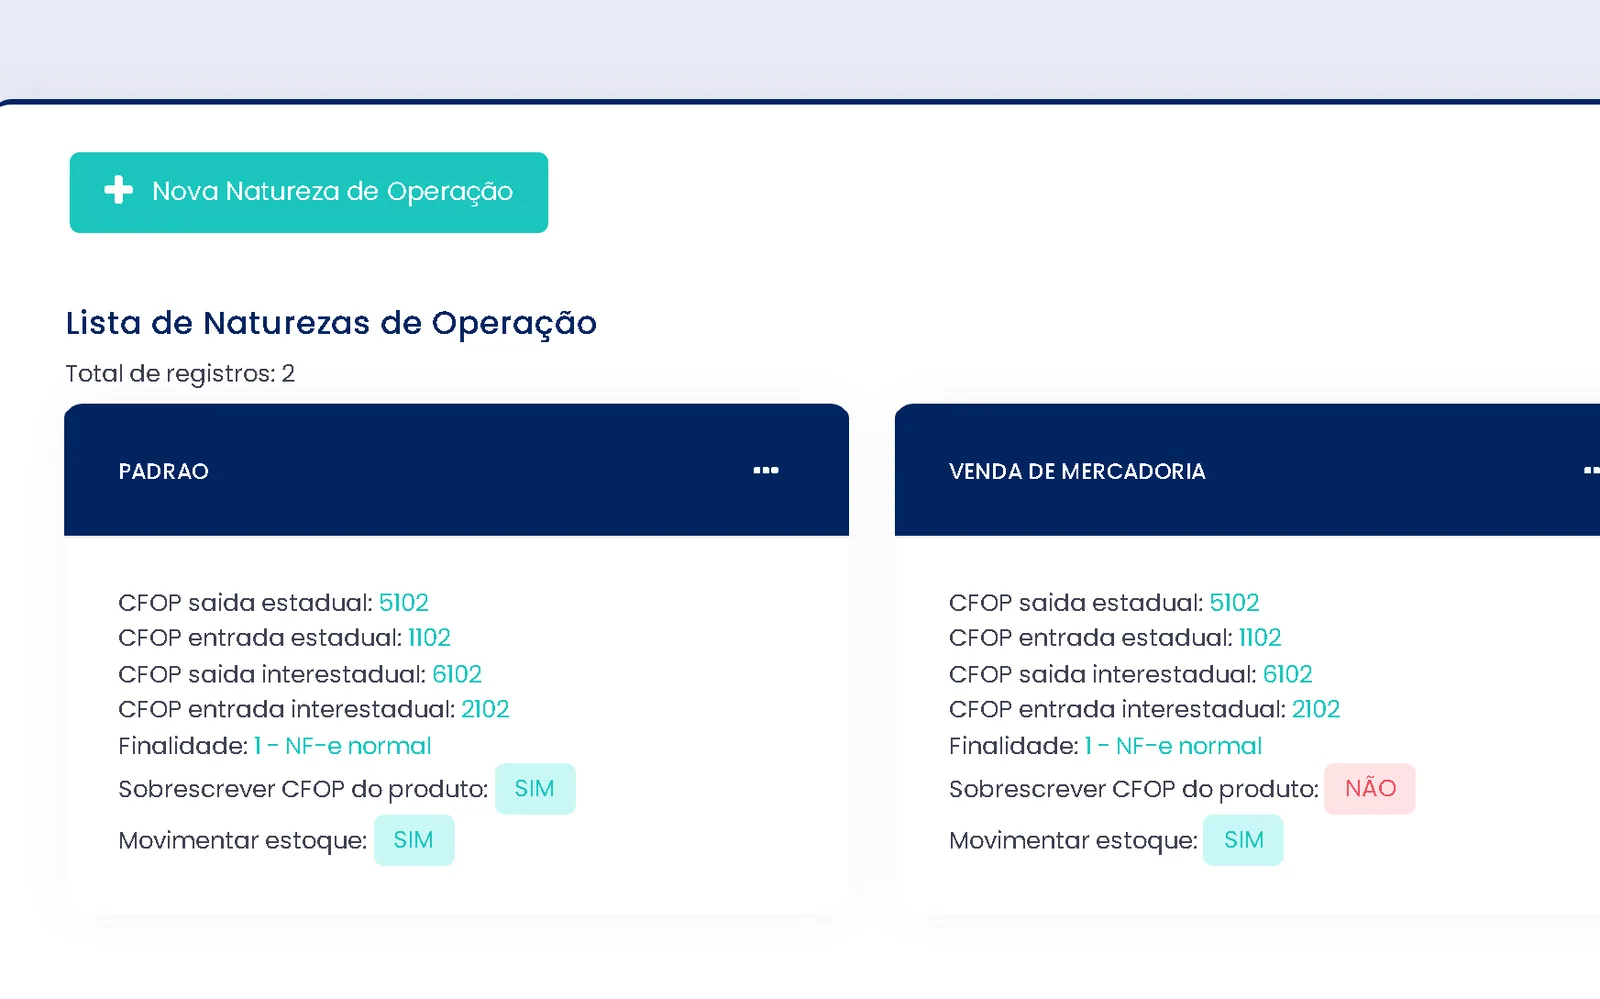
- Preencha o cadastro do produto no ERPPro. Informe NCM, CEST, CFOP e CST/CSOSN. Se a sua natureza de operação estiver marcada para sobrescrever, o CFOP dela vale no lugar do CFOP do produto.
- Receba a nota do fornecedor. Faça a entrada de nota fiscal automática pelo arquivo XML. O estoque e as contas a pagar são lançados juntos.
- Confira o item. Veja se o NCM e o CEST da nota batem com o cadastro e se a nota trouxe ICMS ST. Se houver dúvida, chame o contador.
- Refaça o preço. No cadastro, informe o custo com o ST, o % de lucro e o preço de venda. Use a composição de preço (frete, impostos, embalagem). Se vende no atacado e no varejo, use as listas de preço com período, arredondamento e piso sobre o custo.
- Venda no Caixa Ágil. O leitor de código de barras coloca o item na venda. Escolha o pagamento (dinheiro, PIX, cartão ou outras formas) e finalize.
- Emita o documento fiscal. A NFC-e sai no caixa quando a loja tem CNPJ, CSC e certificado digital configurados. Para venda a empresa ou para outro estado, emita a NF-e por pedido. Para o cupom do balcão, use o programa emissor de cupom fiscal.
- Guarde e envie ao contador. Se precisar corrigir, o sistema tem CC-e e cancelamento. O contador decide se o caso permite.
O que o ERPPro faz no dia a dia de quem vende produto com ST
O ERPPro é um sistema na nuvem, com suporte humano e acesso remoto.
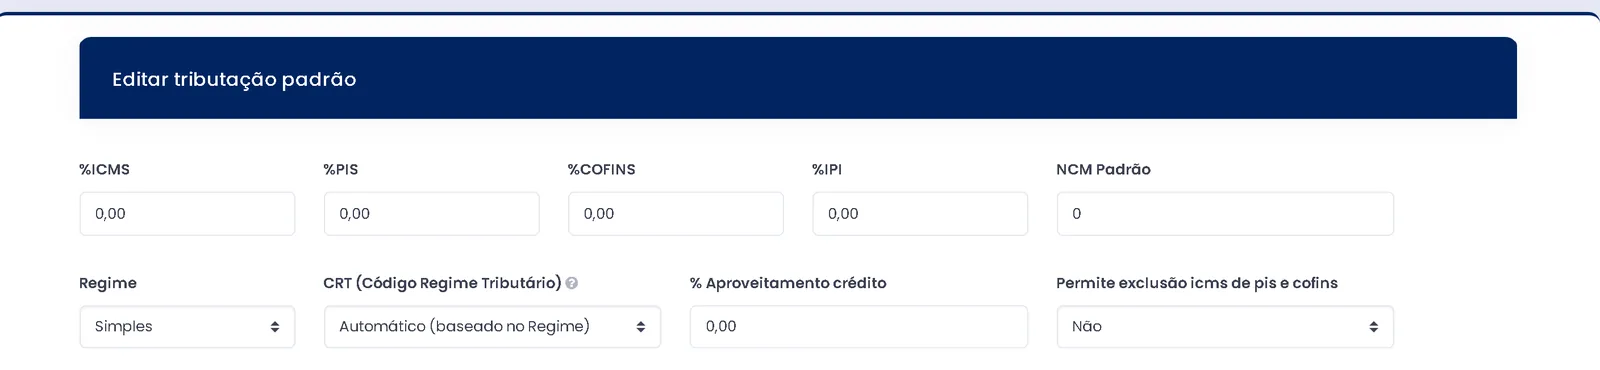
- Cadastro fiscal do produto: NCM, CEST, CFOP e CST/CSOSN ficam em cada produto.
- Entrada da nota por XML: a nota do fornecedor atualiza o estoque e as contas a pagar. O sistema também busca as notas emitidas contra o seu CNPJ (manifesto).
- Notas e cupom: NF-e, NFC-e, NFS-e (conforme o município), CC-e, cancelamento e DANFE. O comprovante da NFC-e pode ir ao cliente pelo WhatsApp.
- Preço: custo, % de lucro (markup sobre o custo) e preço de venda no cadastro, com listas de preço para atacado, varejo e promoção.
- Estoque: estoque por loja, estoque mínimo, curva ABC por faturamento, inventário e transferência entre lojas.
- Trocas: trocas com e sem cupom e vale-troca.
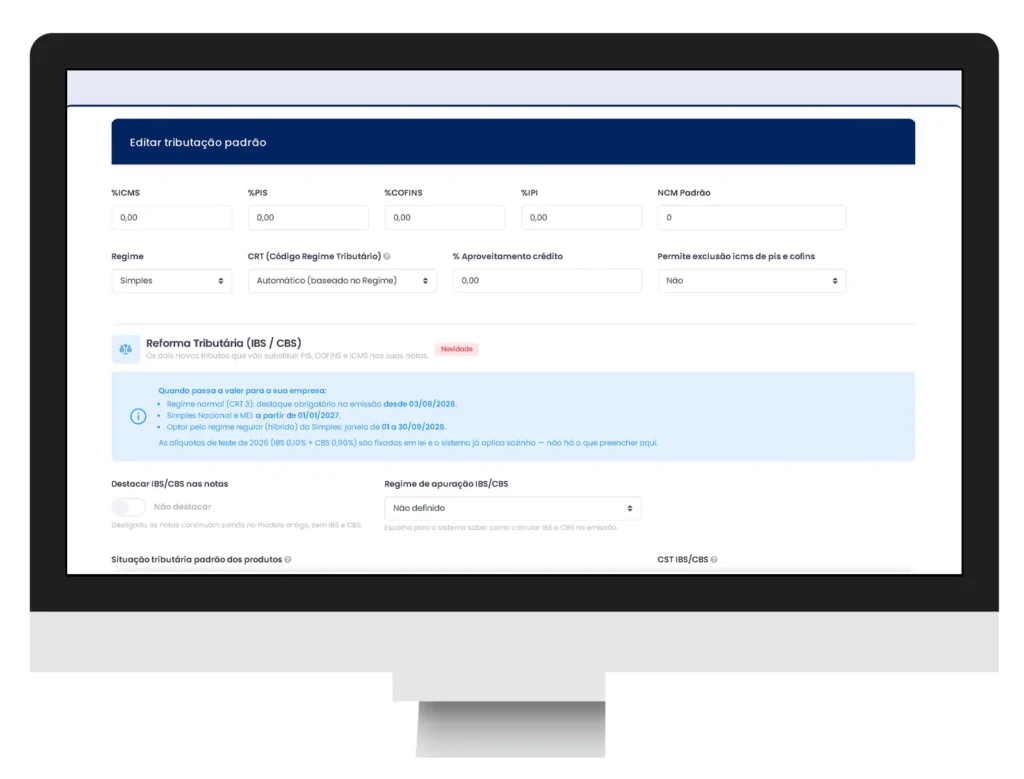
- Reforma tributária: campos de IBS e CBS na nota e no cupom, ligados na configuração de tributação.
As regras de ST do seu estado (lista de produtos, MVA, alíquota e guia) não são definidas pelo sistema. Quem confirma é o seu contador. O ERPPro guarda os dados fiscais e emite os documentos.
Posso pedir de volta o ICMS ST? Restituição e complemento
O ICMS ST é calculado com base presumida, ou seja, com um preço que o estado imagina. Se o fato gerador não acontece, ou se você vende por preço menor, pode haver direito a pedir de volta.
- O STF decidiu (RE 593.849, Tema 201) que é devida a restituição da diferença quando a base real da venda for menor que a base presumida.
- Se você vender por mais que a base presumida, a regra do complemento depende da lei do estado.
- O pedido segue o procedimento da Secretaria da Fazenda do seu estado, com prazo e documentos próprios. Guarde as notas de entrada e de venda.
Peça ao contador para avaliar caso a caso.
Erros comuns e como conferir a nota de entrada
Erros que costumam gerar problema:
- NCM ou CEST errado no cadastro.
- CFOP de compra ou de venda que não combina com a operação.
- CST ou CSOSN trocado, por exemplo usar código de substituto sendo substituído.
- MVA ou lista de produtos desatualizada.
- Fornecedor que não reteve, e ninguém percebeu na entrada.
As multas por recolhimento errado variam por estado. Para prevenir, dê entrada na nota por XML, compare cada item com o cadastro e peça ao contador uma revisão de tempos em tempos.
Como formar o preço de produto com ST
- Pegue o custo da nota, já com o ICMS ST que veio nela. Confirme com o contador como lançar.
- Some frete e outras despesas na composição de preço.
- Aplique o % de lucro desejado e veja o preço de venda.
- Compare com os preços praticados na sua região e ajuste a margem.
Não destaque novo ICMS na revenda do produto com ST já retido. Use o CFOP e o CST ou CSOSN indicados pelo contador.
Estoque com ST: devolução, perda e transferência
- Devolução de compra ou de venda: a nota de devolução segue a regra do estado. Confirme o CFOP e o tratamento do ST.
- Perda, quebra e vencimento: pode haver regra de ressarcimento ou de estorno. Confirme com o contador.
- Transferência entre filiais: o ERPPro faz transferência entre lojas. Como tratar o ST na nota depende do estado.
- Produto que entra ou sai da lista de ST com estoque na loja: peça orientação ao contador na hora da mudança.
E a reforma tributária? A ST acaba?
A reforma troca ICMS e ISS por IBS e CBS. A transição vai de 2029 a 2033, e nesse período o ICMS é reduzido aos poucos. Com o fim do ICMS, o ICMS ST acaba junto. Até lá, ele continua valendo.
A lei nova prevê regras próprias sobre quem responde pelo pagamento do IBS e da CBS. Veja o guia de IBS e CBS e a página sobre a reforma tributária. O ERPPro já tem campos de IBS e CBS na nota e no cupom. Peça ao contador a hora certa de ligar.
O que conferir antes de contratar um sistema para loja com ST
- Ele tem NCM, CEST, CFOP e CST/CSOSN no cadastro de cada produto?
- Ele permite trocar o CFOP por natureza de operação?
- Ele dá entrada na nota do fornecedor por XML, com estoque e contas a pagar juntos?
- Ele emite NFC-e e NF-e e imprime o DANFE?
- Ele tem campos de IBS e CBS?
- Ele permite refazer o preço com custo, % de lucro e composição de preço?
- Ele tem estoque por loja, inventário e transferência entre filiais?
- A empresa dá suporte humano e acesso remoto?
- Dá para testar antes de pagar? No ERPPro, o teste grátis é de 7 dias.
Para conhecer os planos, veja os planos e preços do sistema para lojas.
Perguntas frequentes
A substituição tributária é cobrança dupla?
Não. O ICMS das etapas seguintes é pago uma vez, no começo da cadeia. O lojista não paga de novo na revenda. O custo da nota fica mais alto porque o imposto já vem somado nela.
O que é ICMS ST?
É o ICMS recolhido por substituição tributária. Um contribuinte da cadeia, em geral fabricante, importador ou distribuidor, paga adiantado o imposto das próximas vendas até o consumidor final.
Quem é o substituto e quem é o substituído?
O substituto calcula, retém e recolhe o ICMS ST. O substituído é a loja que recebe o produto com o imposto já pago e o revende.
Como sei se o meu produto tem ST?
Depende do NCM, do CEST e do seu estado, e a lista muda com o tempo. Pegue os códigos na nota do fornecedor e peça ao contador para conferir na legislação do estado.
O que é MVA?
É a margem de valor agregado, o percentual de lucro que o estado presume para as vendas seguintes. Ela entra no cálculo da base do ICMS ST. Em compras de outro estado, ela pode ser original ou ajustada.
Como calcular o ICMS ST na prática?
Use o exemplo deste guia como modelo: ajuste a MVA, calcule a base e subtraia o ICMS próprio do fornecedor. Confirme MVA, alíquotas, IPI, frete e FCP com o contador do seu estado.
Meu fornecedor não reteve ST. O que faço?
Pare a venda e fale com o contador. Pode ser necessário recolher o imposto por guia (GNRE ou DAR), conforme o estado.
Sou do Simples. Qual CSOSN uso na revenda com ST?
Em geral, o CSOSN 500, quando você é o substituído. Confirme com o seu contador, porque a regra pode variar conforme a operação.
Posso recuperar o ICMS ST se vender abaixo da base?
O STF permite a restituição da diferença quando a venda real fica abaixo da base presumida. O procedimento é da Secretaria da Fazenda do seu estado. Fale com o contador e guarde as notas.
E se eu vender acima da base presumida?
Pode haver complemento do imposto, conforme a lei do seu estado. Peça ao contador para confirmar se isso vale para os seus produtos.
A ST vale para todos os estados e produtos?
Não. Depende do NCM, do CEST e das regras e da vigência no seu estado. Por isso a lista precisa ser conferida de tempos em tempos.
Na NFC-e, destaco ICMS na venda com ST retida?
Em regra, não há novo destaque. Use o CFOP e o CST ou CSOSN corretos para a operação. Confirme com o contador.