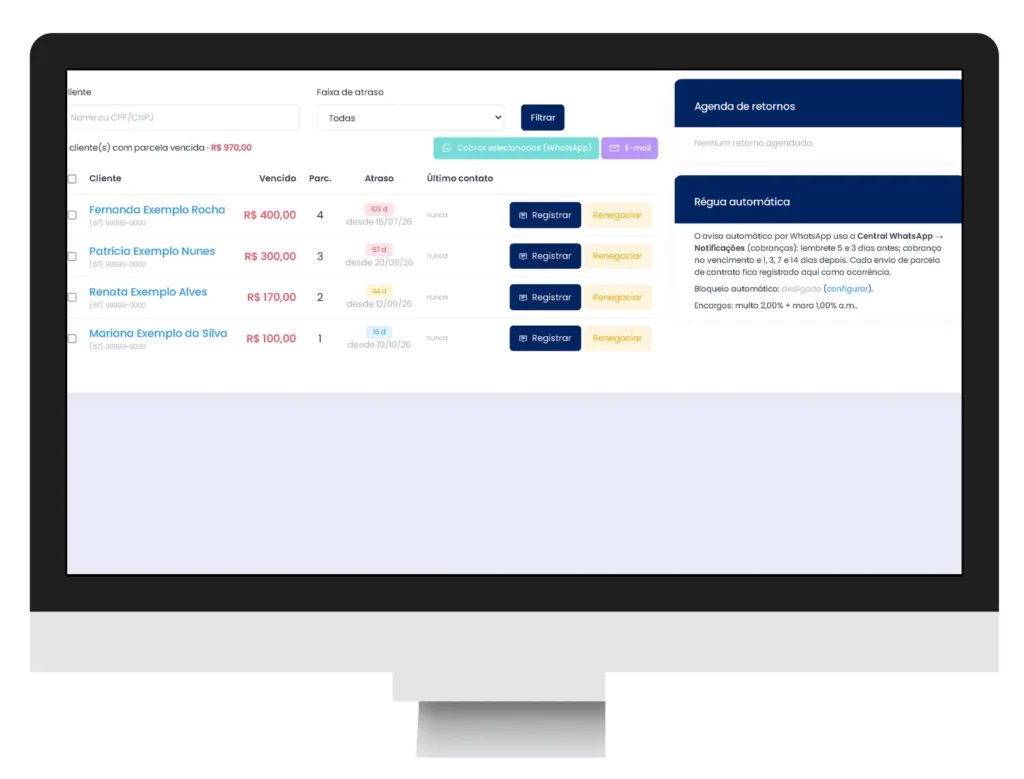
Resposta rápida
Cobrança extrajudicial é cobrar uma dívida sem abrir processo na Justiça. O lojista lembra o cliente, negocia e, se precisar, envia uma notificação, protesta o título ou chama uma assessoria. Funciona melhor quando você cobra cedo, registra tudo e trata o cliente com respeito.
O que é cobrança extrajudicial?
É toda tentativa de receber que acontece fora do tribunal. Também aparece como “cobrança amigável” ou “cobrança administrativa”.
Exemplos do dia a dia da loja:
- uma mensagem de WhatsApp lembrando do carnê vencido;
- uma ligação para combinar nova data;
- uma carta de cobrança;
- uma notificação formal;
- o protesto de um título em cartório.
Nenhum desses passos precisa de juiz. Para prazos, protesto e ação na Justiça, confirme sempre com o seu advogado.
Cobrança extrajudicial x judicial
| Extrajudicial | Judicial | |
|---|---|---|
| Onde acontece | Entre você e o cliente, ou com uma assessoria | Na Justiça |
| Custo | Baixo | Custas e advogado |
| Tempo | Rápido | Pode demorar |
| Relação com o cliente | Dá para manter | Costuma acabar |
| Quando usar | Quase sempre, primeiro | Quando a conversa falhou e a dívida compensa |
Em geral, tente primeiro a via extrajudicial. Ela é mais barata e preserva o cliente. Se não resolver, converse com um advogado.
Como funciona a cobrança extrajudicial?
Funciona em etapas, da mais leve para a mais firme:
- Lembrete antes do vencimento. Muita gente só esqueceu.
- Aviso no dia seguinte ao atraso. Mensagem curta e educada.
- Contato e negociação. Ouça o motivo. Ofereça nova data ou parcelamento.
- Carta ou notificação. Se o cliente não responde, formalize o aviso por escrito.
- Protesto ou assessoria de cobrança. Para valores maiores ou cliente que sumiu.
- Decisão final. Ação na Justiça ou aceitar a perda, conforme o valor e a chance de receber.
Problemas comuns na cobrança e como resolver
| Problema | Como resolver |
|---|---|
| Medo de perder o cliente | Cobre com respeito e ofereça uma saída: nova data ou parcelas. Cliente bem tratado volta. |
| Vergonha de incomodar | Use mensagens prontas. Elas tiram o peso pessoal da conversa. |
| Medo de cobrar errado | Conheça os limites da lei: cobrar é direito, constranger o cliente não. |
| Cobrar no improviso | Defina uma régua com datas fixas e registre cada contato. |
| Falta de tempo | Automatize os lembretes com a cobrança automática. |
| Não saber quanto tem a receber | Mantenha as parcelas lançadas em contas a receber, com cliente e vencimento. |
| Fiado e crediário sem papel | Registre a venda com cliente, parcelas e carnê no crediário próprio. |
| Boleto pago e não baixado | Use o retorno bancário para dar baixa. |
| Dívida pequena que não compensa ação | Resolva com cobrança amigável e acordo por escrito. |
| Não saber quando desistir | Defina um prazo interno e fale com o contador. |
O que a lei não deixa você fazer
O Código de Defesa do Consumidor (CDC) protege quem compra como consumidor final. Ele diz que o consumidor cobrado não pode ser exposto ao ridículo nem sofrer constrangimento ou ameaça.
Evite sempre:
- cobrar em grupo de WhatsApp, rede social ou na frente de outras pessoas;
- falar da dívida com colegas de trabalho, vizinhos ou familiares;
- ligar ou mandar mensagem toda hora, ou em horário inadequado;
- ameaçar (polícia, “nome sujo” sem fundamento, prisão);
- cobrar valor que o cliente não deve. O CDC prevê devolução em dobro do que foi cobrado a mais e pago.
Use os dados do cliente só para cobrar aquela dívida. É o que a Lei Geral de Proteção de Dados (LGPD) pede.
Dica: se você não diria a frase com o cliente na sua frente, não escreva.
Régua de cobrança: modelo para copiar
Régua é a sequência de avisos, com data e canal. Use este modelo como base e ajuste ao seu cliente.
| Quando | Objetivo | Exemplo de mensagem |
|---|---|---|
| 3 dias antes | Lembrar | “Olá, Maria! Sua parcela de R$ 80,00 vence em 10/11. Qualquer dúvida, estamos aqui.” |
| No vencimento | Facilitar | “Oi, Maria! Hoje vence sua parcela de R$ 80,00. Posso ajudar com algo?” |
| 1 dia depois | Avisar | “Oi, Maria! Não vimos o pagamento da parcela de 10/11. Pode ter passado batido. Podemos combinar?” |
| 5 dias depois | Negociar | “Maria, vamos resolver? Posso oferecer nova data ou parcelamento da parcela em aberto.” |
| 15 dias depois | Firmar | “Maria, sua parcela segue em aberto. Responda até sexta-feira para evitarmos medidas formais.” |
| 30 dias depois | Formalizar | Carta ou notificação por escrito. Se o valor for alto, fale antes com um advogado. |
Regras simples:
- Uma mensagem por vez, tom calmo, sempre com valor e data.
- Guarde prints, e-mails e comprovantes de envio. Eles são sua prova.
- Quando o cliente prometer, anote a data. Se não cumprir, siga a régua.
Notificação extrajudicial: o que colocar
É um aviso formal por escrito. Pode ser enviada por carta com aviso de recebimento ou por cartório, que dá mais força de prova. Um modelo simples traz:
- seus dados (nome da loja e CNPJ) e os do cliente;
- a origem da dívida (venda, data, nota ou carnê);
- o valor e o vencimento;
- um prazo para pagar ou procurar a loja;
- como pagar ou negociar;
- data e assinatura.
Se a dívida é grande, peça a um advogado para revisar.
Protesto e negativação: não são a mesma coisa
| Protesto | Negativação | |
|---|---|---|
| Quem faz | Cartório de protesto | Órgãos de proteção ao crédito |
| O que é | Registro formal de que o título não foi pago | Cadastro do cliente como devedor |
| Documento | Títulos como duplicata, cheque ou boleto indicado | Dívida comprovada |
| Custo | Tem taxa de cartório, que varia por estado | Tem custo do serviço contratado |
Pontos de atenção:
- Para negativar consumidor, o CDC exige comunicação prévia por escrito.
- A restrição não pode durar para sempre. O CDC fixa um limite de anos.
- Pagou? Providencie a baixa da restrição logo.
- Negativação indevida pode gerar indenização por dano moral.
Valores, prazos e documentos exigidos mudam conforme o caso. Confirme com o seu advogado antes de protestar ou negativar.
Prazo para cobrar: a dívida não dura para sempre
Toda dívida tem prazo para ser cobrada na Justiça. Esse prazo se chama prescrição. Ele muda conforme o documento (cheque, duplicata, carnê, nota promissória, contrato).
Dois cuidados:
- Cobrar por mensagem ou telefone não garante que o prazo pare de correr.
- Quanto mais velha a dívida, menor a chance de receber.
Por isso, anote a data de vencimento de cada dívida. Em dívida antiga, fale com um advogado antes de deixar o tempo passar.
Cobrar sozinho, contratar assessoria ou ir à Justiça?
| Situação | Caminho mais comum |
|---|---|
| Atraso curto, valor pequeno | Cobrar você mesmo, com régua |
| Cliente promete e não paga | Notificação por escrito e acordo com nova data |
| Valor médio, cliente sumiu | Assessoria de cobrança ou protesto |
| Valor alto, com documento forte | Advogado e ação na Justiça |
| Dívida antiga, cliente sem bens ou sem contato | Avaliar a perda com o contador |
No Juizado Especial Cível, causas de menor valor podem ser abertas sem advogado até um certo limite. O limite mudou ao longo do tempo. Confirme o valor atual no Juizado da sua cidade.
Quando desistir
Nem toda dívida compensa. Se o custo de cobrar for maior que o valor, avalie encerrar. Fale com o seu contador sobre como lançar a perda. A regra fiscal depende do regime da empresa e do valor.
Exemplos de loja
- Carnê da loja de roupas: a parcela vence dia 10. Aviso dia 7, lembrete dia 10, conversa dia 11. Se o cliente pedir, combine a nova data por escrito.
- Fiado do mercadinho: anote cliente, valor e data. Fale com o cliente em particular, sem expor na fila.
- Cheque devolvido: contate o cliente de imediato. Guarde o cheque. Se não pagar, procure um advogado.
- Pedido para empresa (nota a prazo): mande o boleto de novo, confirme com o financeiro do cliente e formalize a notificação.
Passo a passo para cobrar uma parcela atrasada no ERPPro
Exemplo: venda no crediário com cobrança de parcela atrasada.
- Cadastre o cliente. Preencha nome, telefone e dados. O histórico do cliente fica guardado.
- Faça a venda no crediário no caixa. Escolha cliente, parcelas e vencimentos. O crediário respeita o limite do cliente.
- Imprima o carnê ou emita o boleto. O cliente sai com as datas em mãos.
- Acompanhe em contas a receber. Veja quem vence hoje e quem está atrasado.
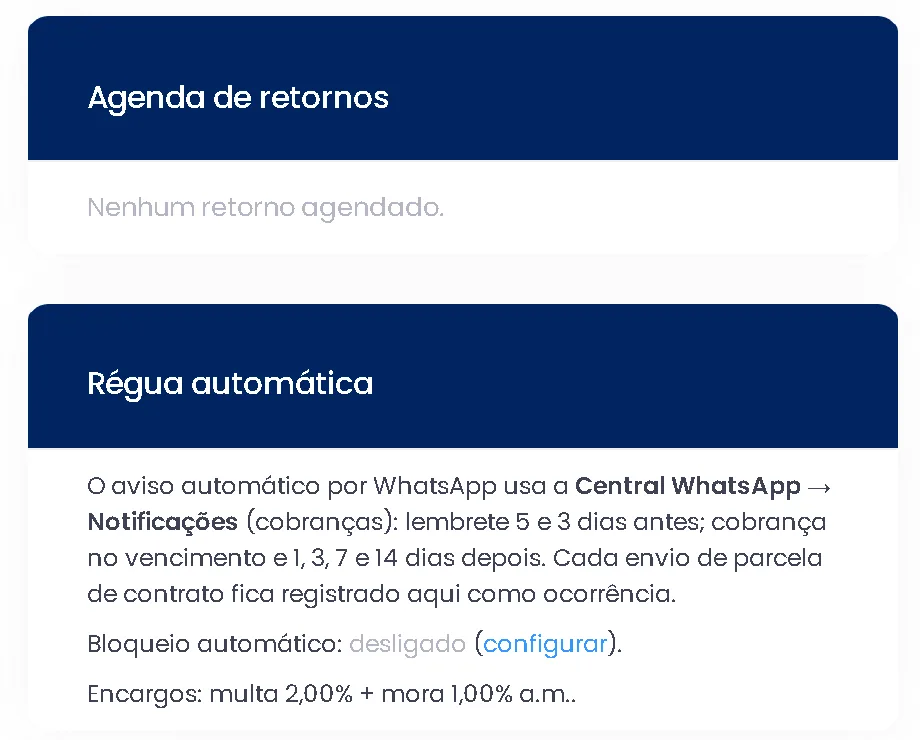
- Ligue a régua de cobrança. O sistema manda os avisos por WhatsApp.
- Dê baixa quando o cliente pagar. Boleto pago volta pelo retorno bancário. Pagamento no balcão você baixa na hora.
- Acompanhe no celular. O painel do dono mostra as vendas do dia e alertas.
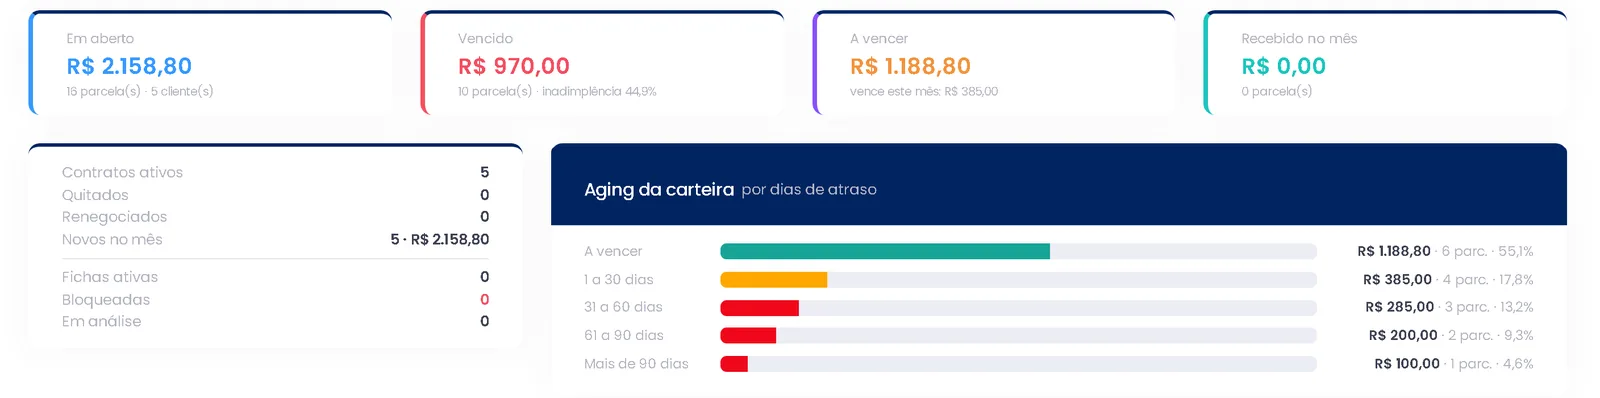
Como o ERPPro ajuda na cobrança
O ERPPro junta venda, financeiro e cobrança no mesmo lugar. Você cobra com dados corretos, sem planilha e sem depender da memória. Desde 1998, mais de 8.000 clientes ativos usam o sistema.
- Crediário no caixa: o Caixa Ágil registra a venda com cliente, vendedor e parcelas.
- Contas a receber e fluxo de caixa: veja o que entra, de quem e quando.
- Cobrança automática por WhatsApp, com régua: os avisos saem sem você digitar.
- Boleto e retorno bancário: o pagamento volta e a baixa fica mais rápida.
- Crediário próprio: limite, parcelas e carnê por cliente.
- Painel do dono: vendas do dia e alertas no celular.
Veja mais em funcionalidades, no sistema PDV e nos relatórios e dashboards.
O sistema organiza e lembra a cobrança. Protesto, negativação e ação na Justiça acontecem fora dele, em cartório, em órgão de proteção ao crédito ou com o seu advogado.
O que conferir antes de contratar um sistema para cobrar
- Ele registra o crediário com cliente, limite, parcelas e carnê?
- Mostra contas a receber com vencimento e cliente?
- Tem cobrança automática com régua por WhatsApp?
- Emite boleto e faz a baixa pelo retorno bancário?
- Guarda o histórico do cliente?
- Tem relatórios para ver o que está atrasado?
- Mostra os números no celular?
- O suporte é humano, com acesso remoto?
- Dá para testar antes de pagar?
Quer ajuda para escolher? Leia como escolher um sistema para lojas. Os valores estão em planos e preços. Para ter uma visão completa da loja, conheça o sistema de gestão do ERPPro.
Perguntas frequentes
O que é cobrança extrajudicial?
É cobrar uma dívida sem processo na Justiça. Inclui lembrete, negociação, carta, notificação e protesto.
Como funciona a cobrança extrajudicial na prática?
A loja avisa o cliente, ouve o motivo e combina uma saída. Tudo por mensagem, ligação ou carta, e com registro. Se nada resolver, a loja decide entre ação na Justiça ou aceitar a perda.
Cobrança extrajudicial é a mesma coisa que cobrança amigável?
Não exatamente. A cobrança amigável é a parte mais leve, feita por conversa. A extrajudicial inclui também notificação e protesto.
Preciso cobrar extrajudicialmente antes de ir à Justiça?
Em geral é o caminho mais barato e rápido. Em cada caso, pergunte ao seu advogado se há alguma exigência.
Quantos dias depois do vencimento devo cobrar?
Cedo. Mande um lembrete antes, um aviso no dia seguinte e depois uma sequência curta de contatos. O modelo de régua acima serve de base.
Posso cobrar pelo WhatsApp?
Pode, com respeito. Use mensagem direta ao cliente, em horário razoável. Nunca cobre em grupo.
Posso falar da dívida com a família ou o patrão do cliente?
Não. Expor o devedor ou envolver terceiros pode gerar problema, inclusive pedido de indenização.
Qual a diferença entre protesto e negativação?
Protesto é feito em cartório e vale para títulos. Negativação é o cadastro em órgão de proteção ao crédito. Os dois têm regras e custos, então confirme com o seu advogado.
A cobrança extrajudicial para o prazo de prescrição?
Não necessariamente. Cobrar por mensagem ou telefone não garante isso. Em dívida antiga, procure um advogado logo.
Dá para automatizar a cobrança?
Dá. O ERPPro tem cobrança automática com régua por WhatsApp. Os avisos saem sem você digitar cada mensagem.
Posso abater a dívida perdida no imposto?
Depende do regime da empresa e do caso. Confirme com o seu contador.
Leia também
- Cobrança automática
- Crediário próprio
- Retorno bancário
- Painel do dono
- Modelo de recibo
- Plano de contas para loja
- Inadimplência
- Mensagem de cobrança
- Capital de giro
Quer cobrar com menos esforço? Teste o ERPPro na sua loja, sem pagar nada nos primeiros dias.