Crediário Próprio para Lojas
Venda a prazo com limite por cliente, contrato, carnê e cobrança integrada ao PDV.
O que é crediário próprio
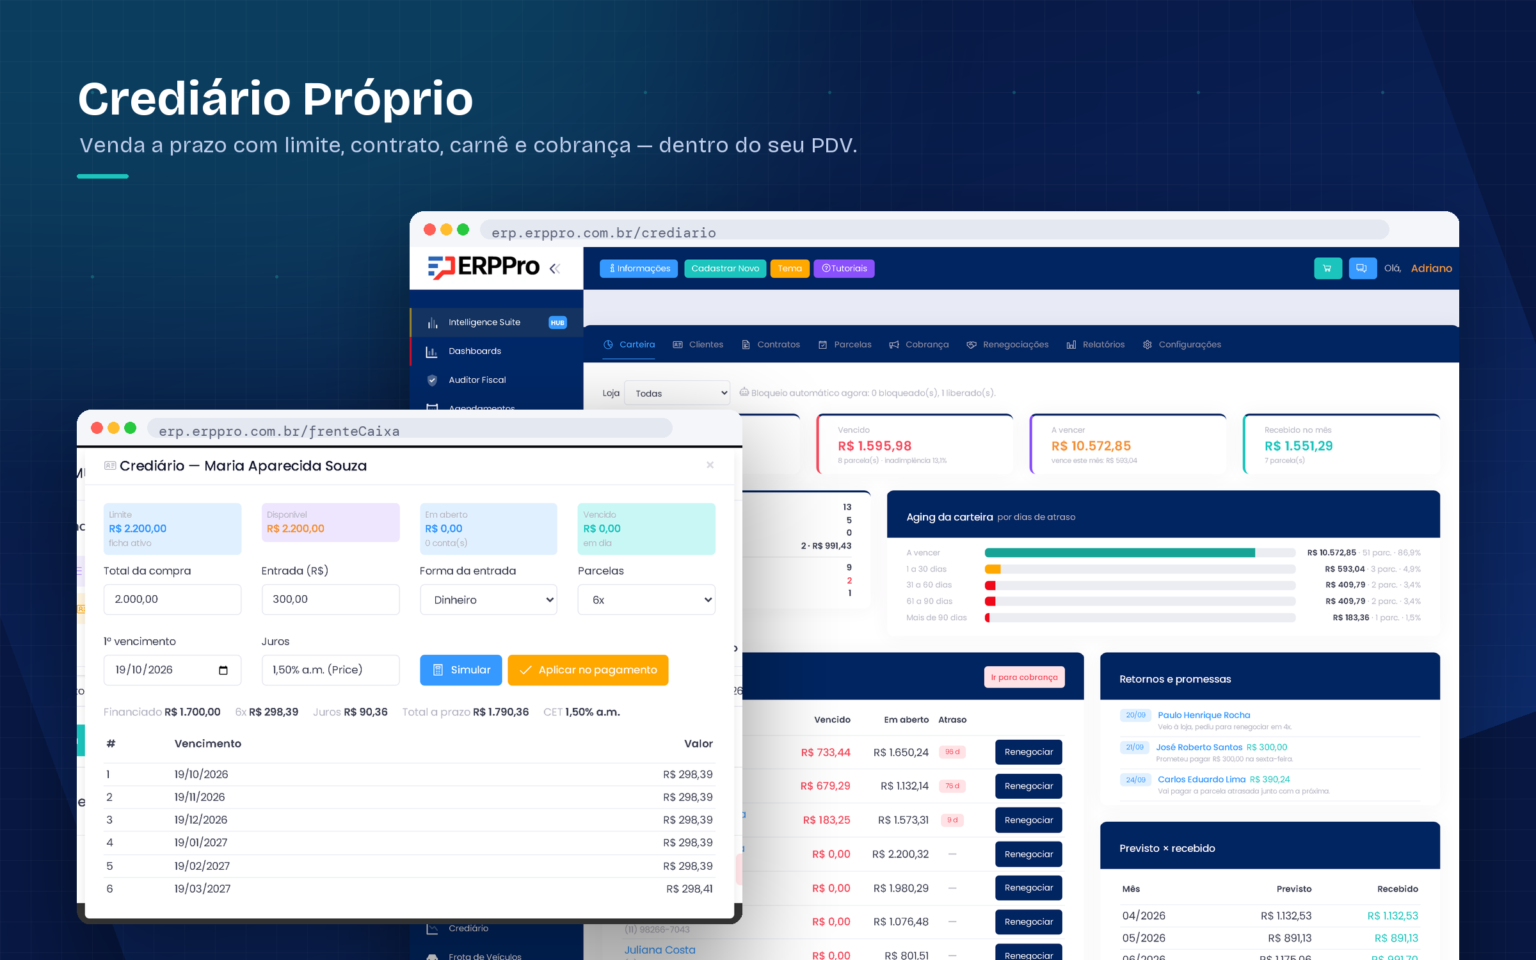
Crediário próprio é a venda a prazo financiada pela própria loja, sem banco e sem financeira: o cliente paga em parcelas diretamente para você, com carnê. No ERPPro o crediário nasce dentro do PDV — o vendedor escolhe Crediário como forma de pagamento, o sistema mostra o limite aprovado do cliente e o que ele já deve, simula entrada e parcelas e gera o contrato com as parcelas em Contas a Receber. A partir daí, carnê, encargos de atraso, cobrança e renegociação ficam no mesmo lugar.
O ERPPro vai além de simplesmente parcelar uma conta a receber: tem ficha de crédito com limite e bloqueio no caixa, score interno, contrato com CET, carnê, cobrança com histórico e promessas, renegociação com encargos e aging da carteira.
Como funciona, em 4 passos
Aprove a ficha e o limite
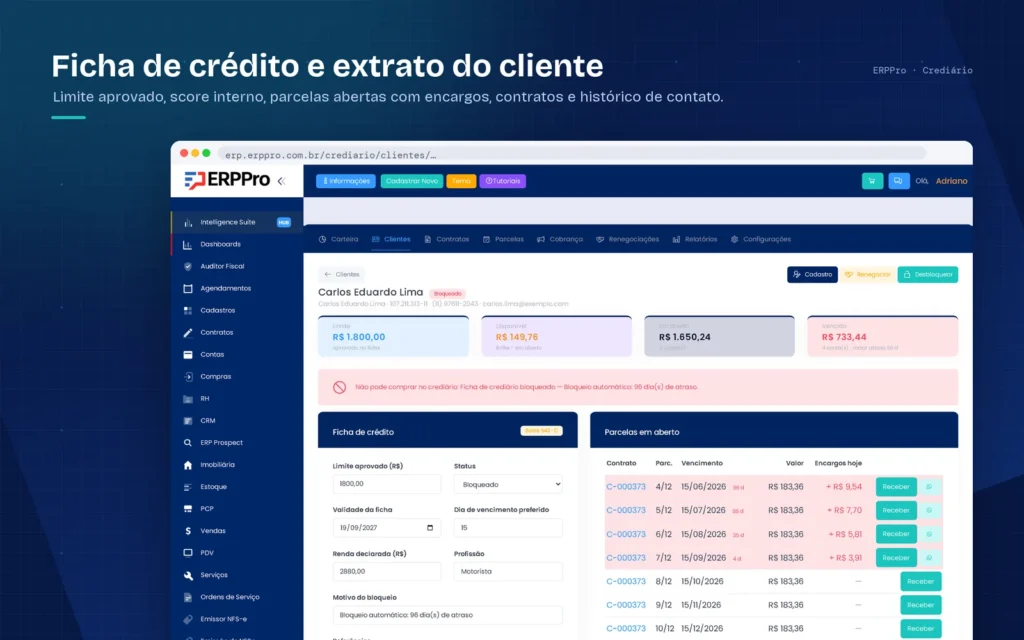
Cada cliente tem uma ficha de crédito com limite aprovado, validade, dia de vencimento preferido e status — ativo, em análise ou bloqueado. Fica registrado quem aprovou e quando.
No PDV, escolha Crediário e simule
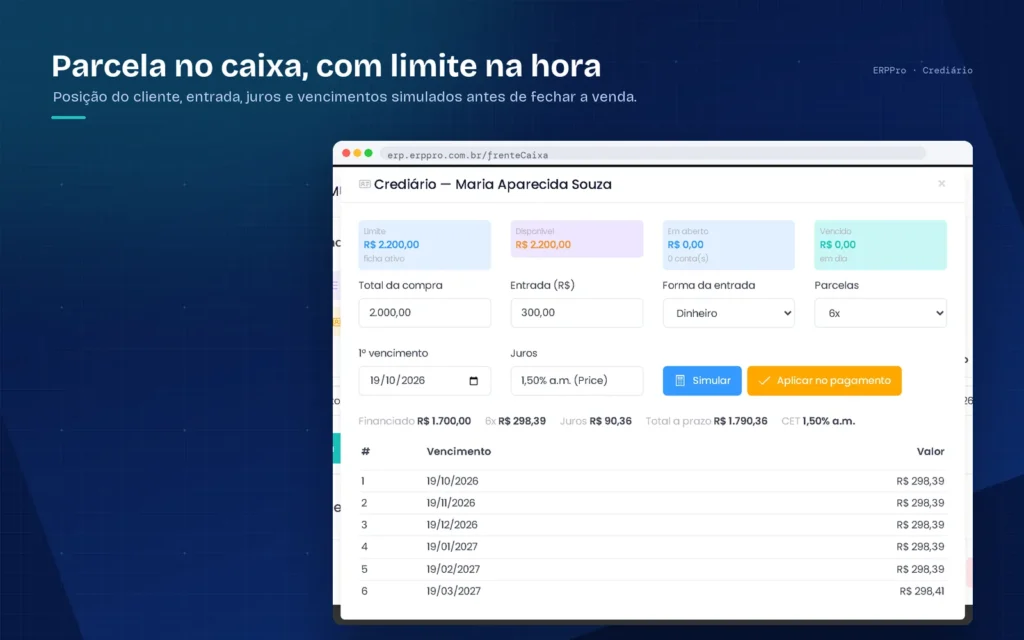
O caixa vê limite, disponível, em aberto e vencido do cliente, define entrada, número de parcelas e primeiro vencimento, e o sistema mostra financiado, juros, total a prazo e CET antes de fechar.
Imprima o carnê
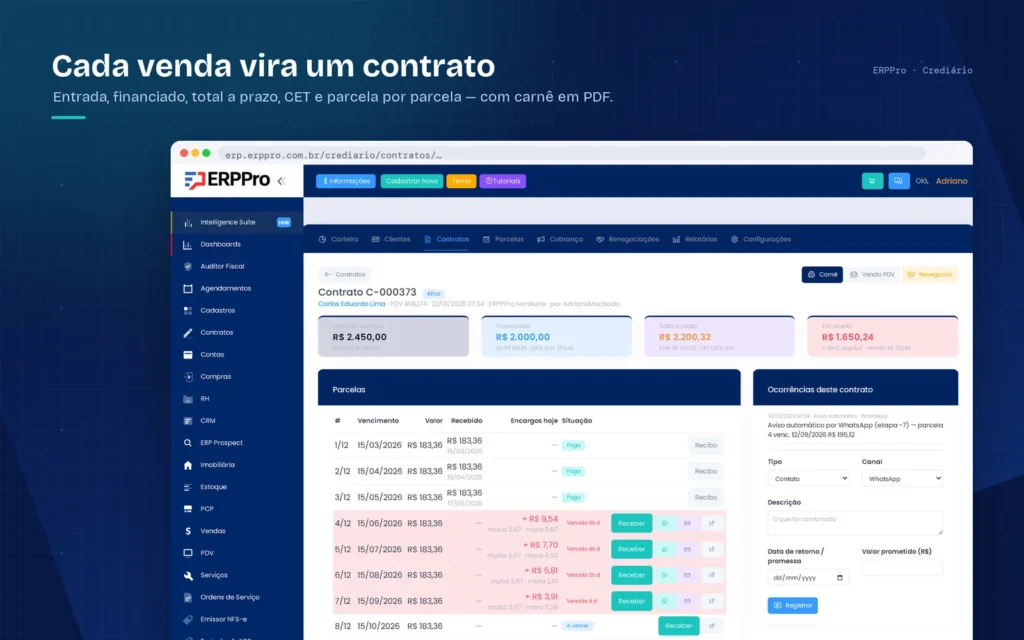
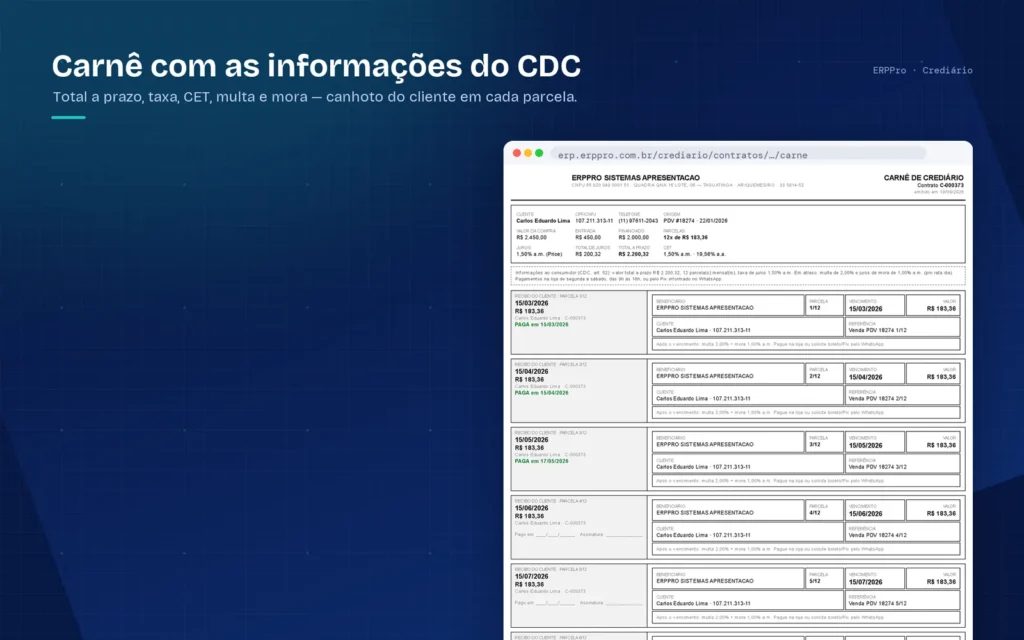
A venda vira contrato e as parcelas entram em Contas a Receber. O carnê sai em PDF, com o canhoto do cliente em cada parcela e o texto da loja.
Acompanhe a carteira e cobre quem atrasou
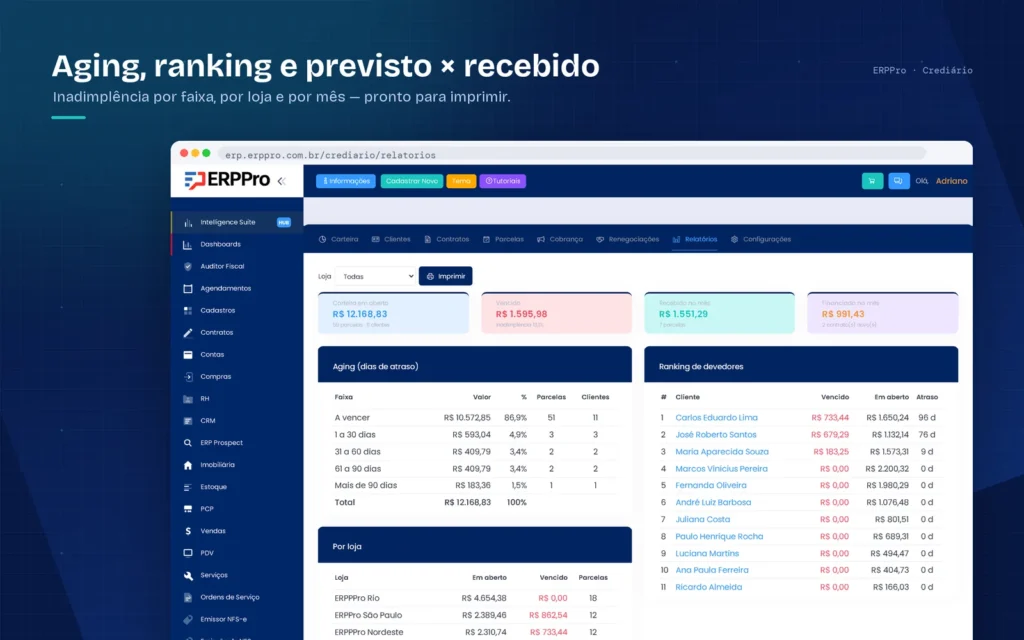
Aging por faixa de atraso, maiores devedores, promessas de pagamento e cobrança por WhatsApp ou e-mail — unitária ou em massa, com o histórico registrado no cliente.
Limite e bloqueio no caixa, não no papel
A ficha de crédito guarda limite aprovado, validade, dia de vencimento preferido, renda, profissão, referências e documentos do cliente, com status ativo, em análise ou bloqueado.
- o PDV recusa a venda acima do limite, com cliente bloqueado ou com parcela vencida — e a regra é configurável;
- a recusa roda no servidor, não só na tela: não adianta insistir no caixa;
- score interno de 0 a 1000, em faixas de A a D, calculado com o histórico da própria loja — pontualidade, tempo de casa e pior atraso. Sem bureau de crédito;
- bloqueio automático após X dias de atraso, com desbloqueio sozinho quando o cliente quita.
No caixa: simula, fecha e já vira contrato
O vendedor não sai do PDV. Ao escolher Crediário, a tela abre com a posição do cliente e com o simulador: total da compra, entrada, forma da entrada, número de parcelas, primeiro vencimento e taxa.
- a simulação mostra financiado, juros, total a prazo e CET antes de aplicar no pagamento;
- a venda continua sendo a mesma venda do PDV — não existe um segundo lançamento;
- o fechamento de caixa separa o crediário das outras formas de pagamento — ver controle de caixa.
Contrato com juros configuráveis e CET
Os juros são definidos por empresa: juros simples ou Tabela Price, percentual ao mês, número máximo de parcelas, parcela mínima, entrada mínima, intervalo e dia fixo de vencimento. Sem juros também funciona — a parcela vira o total dividido pelo número de vezes.
O contrato registra valor da compra, entrada, valor financiado, total a prazo, a taxa ao mês e o CET — as informações de crédito ao consumidor previstas no artigo 52 do Código de Defesa do Consumidor. O preço de venda continua vindo da regra de tabela de preços.
O carnê que o cliente leva para casa
O carnê sai em PDF a partir do contrato, com uma via por parcela e o canhoto do cliente em cada uma, além do texto que a loja quiser incluir. É o documento que o cliente usa para pagar e a loja usa para conferir.
Carteira: aging, maiores devedores e previsto × recebido
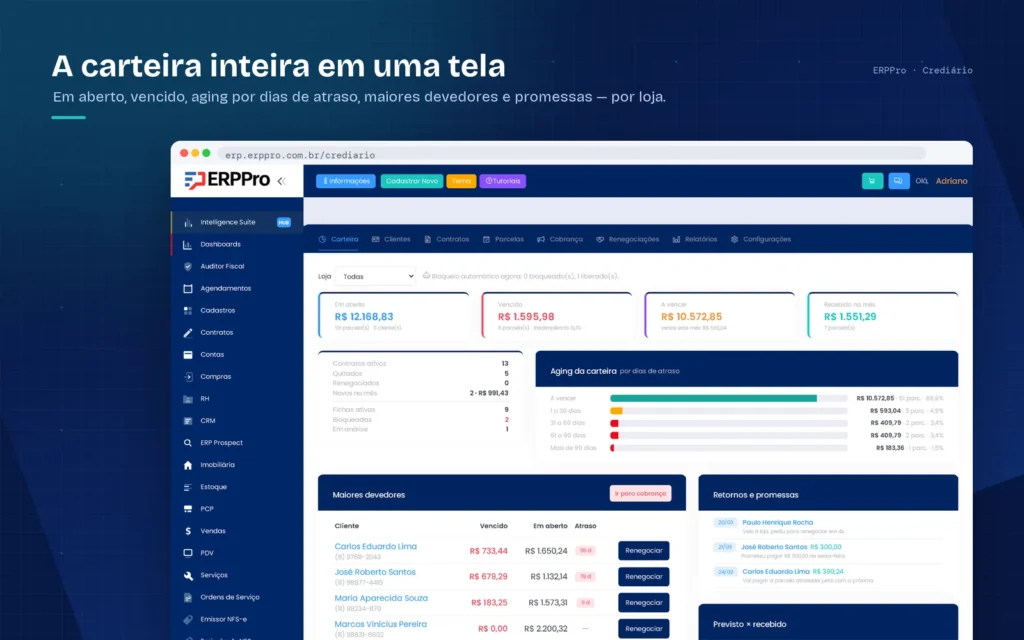
A carteira responde a pergunta que o caderno nunca respondeu: quanto a loja tem na rua e em que estado.
- em aberto, vencido, a vencer e recebido no mês;
- inadimplência em percentual e aging por faixa de atraso: a vencer, 1 a 30, 31 a 60, 61 a 90 e mais de 90 dias;
- maiores devedores, retornos e promessas de pagamento;
- previsto × recebido por mês e por loja — em operação multiloja, contratos e carteira ficam por filial.
Cobrança com histórico, promessa e bloqueio automático
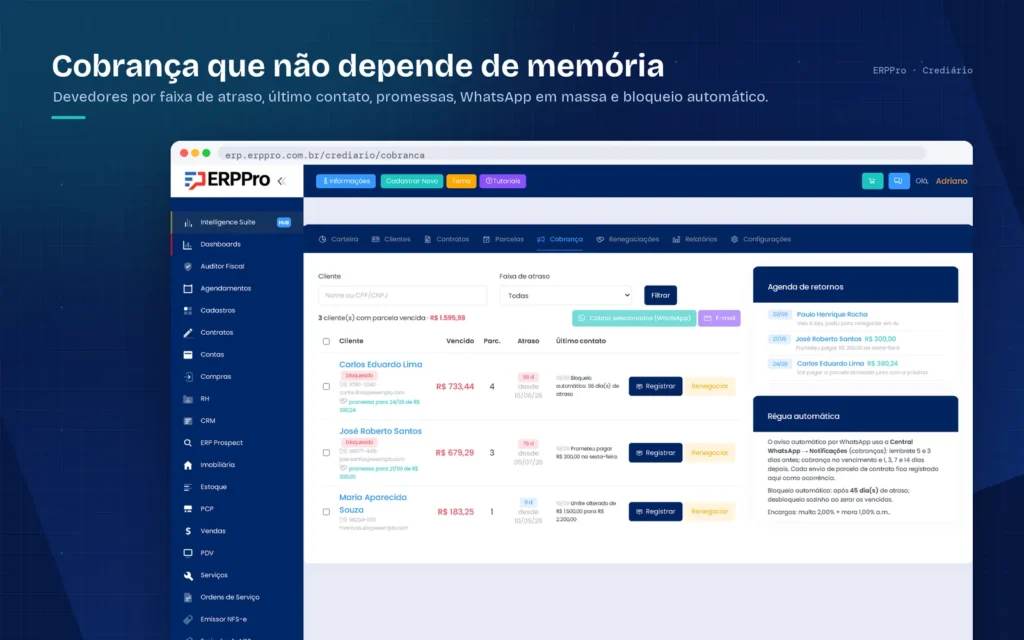
A tela de cobrança lista os devedores por faixa de atraso, com dias de atraso, último contato, promessa de pagamento e agenda de retorno.
- cobrança por WhatsApp ou e-mail, unitária ou em massa;
- aviso automático pela régua da Central WhatsApp, registrado no histórico do cliente;
- encargos calculados na hora de receber: multa limitada a 2%, conforme o Código de Defesa do Consumidor, mais juros de mora ao mês pro rata dia, com carência e desconto por antecipação quando a loja configura;
- recebimento total ou parcial — o saldo vira uma nova parcela — com forma de pagamento, conta bancária ou caixa e recibo.
Renegociação em dois passos
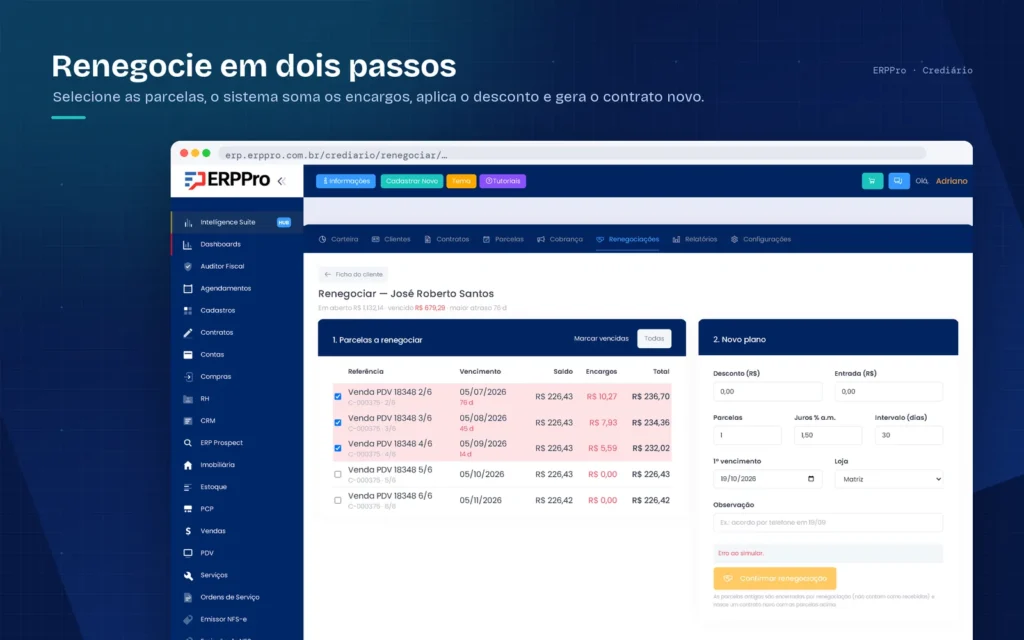
Você seleciona as parcelas vencidas, o sistema soma os encargos, você aplica um desconto se quiser e define entrada e número de parcelas. Nasce um contrato novo.
As parcelas antigas ficam encerradas por renegociação — não entram como dinheiro recebido, o que mantém o faturamento honesto — e todo o caminho fica no histórico do cliente.
O problema da loja e o que o crediário resolve
| Problema no dia a dia | Como o ERPPro resolve | Onde fica |
|---|---|---|
| Fiado anotado em caderno e ninguém sabe o total na rua | Carteira com em aberto, vencido, a vencer e recebido no mês, por loja | Crediário Próprio |
| O vendedor libera venda para quem já está no limite | O PDV recusa a venda acima do limite, com bloqueio ou parcela vencida — no servidor | Crediário Próprio |
| Não dá para saber quem é bom pagador | Score interno de 0 a 1000, faixas A a D, calculado com o histórico da própria loja | Crediário Próprio |
| Cliente questiona quanto está pagando de juros | Contrato e carnê com taxa ao mês, total a prazo e CET, conforme o CDC | Crediário Próprio |
| Cobrança depende da memória de quem atende | Faixas de atraso com último contato, promessa e agenda de retorno | Crediário Próprio |
| Cliente atrasou e ninguém calcula multa e juros | Multa limitada a 2% e mora ao mês pro rata dia, calculadas no recebimento | Crediário Próprio |
| Renegociação vira gambiarra na planilha | Parcelas vencidas encerradas por renegociação e contrato novo rastreável | Crediário Próprio |
| O crediário não conversa com o financeiro | Cada parcela é uma conta a receber normal, com baixa, estorno, recibo e fluxo de caixa | controle de caixa |
Visão gerencial do crediário
Os relatórios do crediário mostram o comportamento da carteira ao longo do tempo: previsto e recebido mês a mês, distribuição por faixa de atraso, contratos por loja e o que foi renegociado.
É a mesma base dos relatórios e dashboards do restante do ERP — o crediário não vira um relatório à parte.
Quem já vendia a prazo antes do módulo não perde nada: um botão importa as vendas feitas no PDV e as transforma em contratos na carteira, sem apagar nem alterar nenhuma conta.
Para quem serve
Qualquer varejo que vende a prazo para cliente conhecido — e redes com várias lojas, com contratos e carteira por filial.
Lojas de calçados
Venda a prazo recorrente e cliente conhecido do bairro.
Lojas de roupas
Crediário que sustenta o ticket da coleção nova.
Material de construção
Fiado do pedreiro e do construtor, com limite e prazo.
AutoPeças
Prazo para oficina e frota, com contrato e carnê.
Agropecuária
Prazo para o produtor, que compra em volume e volta na safra.
Utilidades e presentes
Parcelamento próprio no item de ticket mais alto.
Perguntas frequentes sobre crediário próprio
O que é crediário próprio?
É a venda a prazo financiada pela própria loja, sem banco ou financeira: o cliente paga em parcelas diretamente para você, com carnê. No ERPPro o crediário nasce no PDV, com limite por cliente, contrato, encargos de atraso e cobrança integrados às Contas a Receber.
Como o ERPPro impede vender acima do limite?
No momento da venda o sistema compara o valor com o limite aprovado na ficha menos o que o cliente já deve. Se estourar, se a ficha estiver bloqueada ou houver parcela vencida (opcional), o PDV recusa a venda com o motivo. A regra roda no servidor, não só na tela.
Dá para cobrar juros no parcelamento?
Sim. Você define a taxa ao mês e o método — juros simples ou Tabela Price —, o máximo de parcelas, a parcela mínima e a entrada mínima. O simulador mostra financiado, juros, total a prazo e CET antes de fechar, e o carnê traz essas informações conforme o CDC.
O que acontece quando o cliente atrasa?
A parcela entra no aging da carteira e na tela de Cobrança com dias de atraso, encargos calculados — multa limitada a 2% e mora ao mês pro rata dia —, último contato e promessas. Você cobra por WhatsApp ou e-mail, registra o retorno e, se configurado, o cliente é bloqueado automaticamente até regularizar.
Como funciona a renegociação?
Você seleciona as parcelas vencidas, o sistema soma os encargos, você aplica um desconto se quiser e define entrada e número de parcelas. Nasce um contrato novo; as parcelas antigas ficam encerradas por renegociação, sem entrar como dinheiro recebido, e tudo fica no histórico do cliente.
Preciso de outro sistema para o financeiro?
Não. Cada parcela do crediário entra em Contas a Receber do ERPPro e participa das mesmas rotinas financeiras de baixa, estorno, recibo, conta bancária e fluxo de caixa. O módulo acrescenta ficha de crédito, contrato, carteira, cobrança e renegociação ao processo.
Já vendia no crediário antes — perco o histórico?
Não. Um botão importa as vendas a prazo feitas no PDV antes do módulo e as transforma em contratos na carteira, sem apagar nem alterar nenhuma conta.
Em quais planos o crediário próprio está disponível?
O Crediário Próprio está disponível nos planos Gestor, Master e Elite. Os valores de cada plano estão na página de planos e preços.
Coloque o crediário da sua loja sob controle
Limite, contrato, carnê, cobrança e renegociação no mesmo sistema do seu PDV.