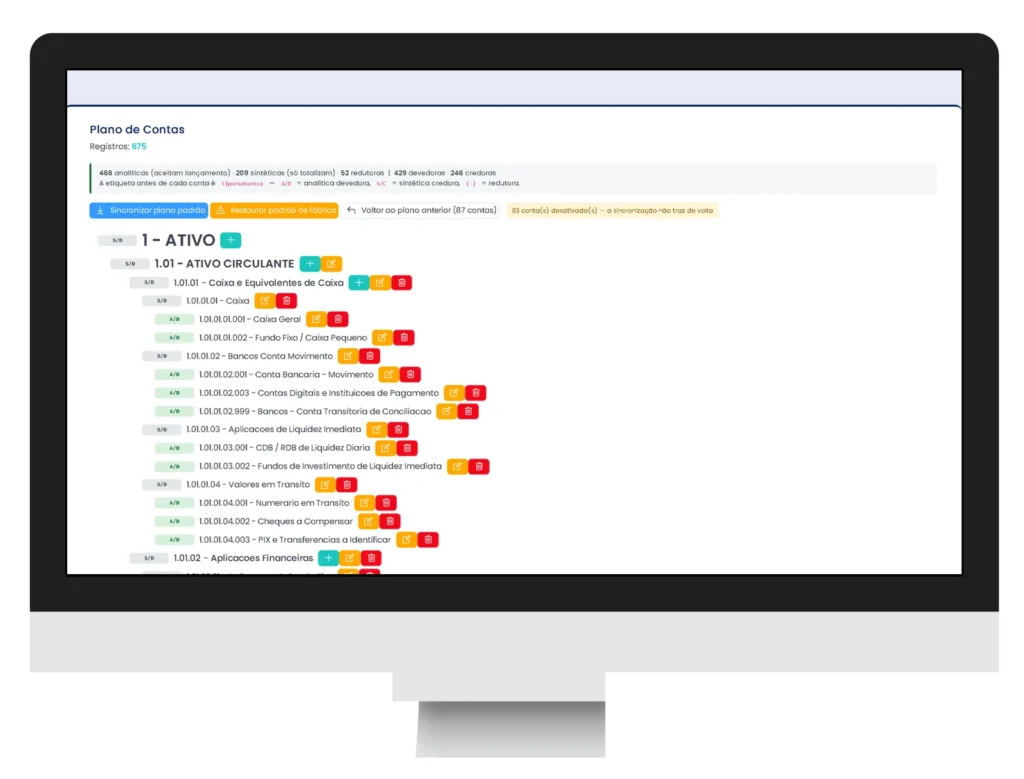
Resposta rápida
Plano de contas é a lista de contas onde a loja registra o que entra e o que sai de dinheiro. Ele separa vendas, custo da mercadoria e despesas, e assim você vê o lucro de verdade. O contador usa o plano contábil. Você pode usar um plano gerencial simples, só seu, mas confirme com o seu contador o que vale para o seu regime. Abaixo você encontra um modelo pronto para loja e um passo a passo no sistema de gestão da ERPPro.
Neste guia você vê:
- a diferença entre os tipos de plano;
- um modelo pronto para loja;
- onde lançar as situações do dia a dia;
- exemplos com números;
- um passo a passo para montar o seu plano e para lançar uma compra no ERPPro.
Em 30 segundos: contábil, gerencial e referencial
| Plano contábil | Plano gerencial | Plano referencial | |
|---|---|---|---|
| O que é | Plano que o contador usa na escrituração da empresa | Plano que o dono usa para decidir | Lista oficial da Receita Federal, usada para ligar as contas da empresa |
| Quem monta | O contador | O dono, com ajuda do contador | Já vem pronto da Receita; o contador faz a ligação (de-para) |
| Nível de detalhe | Segue as regras da contabilidade | Você escolhe: pode detalhar bem vendas e despesas | Fixo |
| Serve para | Balanço, DRE contábil, obrigações | Margem, lucro, metas, cortar gasto | Obrigações enviadas à Receita |
| É obrigatório? | Depende do regime (veja abaixo) | Não, mas ajuda muito | Depende do regime |
Um erro comum é achar que o plano referencial vem antes. Na prática, a empresa monta o seu plano e depois liga cada conta à conta do referencial. Confirme os detalhes com o seu contador.
Dores do lojista e como resolver
| Dor | Como resolver |
|---|---|
| “Não sei se a loja dá lucro.” | Separe vendas, custo da mercadoria e despesas em contas diferentes. O lucro aparece na diferença. |
| “Misturo o dinheiro da loja com o meu.” | Crie contas próprias para pró-labore e retiradas. Nunca lance gasto pessoal como despesa da loja. |
| “O que o contador me dá não serve para decidir.” | Use um plano gerencial simples, só para você. Peça ao contador para ligar os dois. |
| “Tenho medo de errar com o fisco.” | Em assunto de imposto, siga o contador. Use este guia para organizar, não para decidir tributo. |
| “Linguagem de contador me assusta.” | Débito e crédito são só dois lados do mesmo lançamento. Veja a explicação mais abaixo. |
| “Não sei onde lançar a taxa da maquininha, o frete e a devolução.” | Veja a tabela “Onde lanço…?” mais abaixo. |
| “Tenho 300 contas ou só 10 com ‘Diversos’.” | Procure entre 30 e 60 contas bem nomeadas. Evite “Diversos” e “Outras”. |
| “Planilhas soltas dão retrabalho.” | Registre compras, vendas e contas no mesmo sistema. Menos digitação, menos erro. |
| “Loja física, site e marketplace misturados.” | Separe as receitas por canal. Assim você vê a margem de cada um. |
| “Quero mudar o plano e perder histórico.” | Veja a seção “Como mudar o plano sem bagunçar o histórico”. |
| “Não sei quem faz o quê.” | O contador cuida da contabilidade e dos impostos. Você cuida do plano gerencial e dos lançamentos do dia a dia. |
Plano de contas é obrigatório?
Depende do regime da empresa. A tabela abaixo é um guia geral e conservador. Os detalhes mudam conforme o caso e as regras em vigor, então confirme com o seu contador.
| Regime | Como costuma ser | E o plano gerencial? |
|---|---|---|
| MEI | Em geral, não faz contabilidade completa. Costuma registrar as receitas do mês e guardar as notas. | Não é obrigatório, mas ajuda a separar a loja do seu bolso. |
| Simples Nacional | Muitas empresas têm escrituração simplificada. O escritório contábil costuma manter um plano contábil mesmo assim. | Ajuda a ver margem, despesas e metas. |
| Lucro presumido | Em geral, exige contabilidade completa, com plano de contas. | Muito útil para a gestão. |
| Lucro real | Exige contabilidade completa e obrigações acessórias, como o SPED. | Muito útil para a gestão. |
Para microempresas e empresas de pequeno porte, o Conselho Federal de Contabilidade tem a norma ITG 1000, que traz um modelo simplificado de contabilidade e um exemplo de plano de contas. Quem pode usar e o que é obrigatório quem diz é o seu contador.
Como um plano de contas é organizado
O plano tem seis grupos. Os três primeiros mostram o que a loja tem e deve (balanço). Os três últimos mostram o que ela ganha e gasta (resultado).
| Grupo | O que é, em português simples | Exemplos na loja |
|---|---|---|
| 1. Ativo | O que a loja tem e o que tem a receber | Dinheiro, banco, cartão a receber, estoque, computador, prateleiras |
| 2. Passivo | O que a loja deve | Fornecedores, impostos a pagar, salários a pagar, empréstimos, vale-troca de cliente |
| 3. Patrimônio líquido | O que sobra para os donos | Capital, lucros acumulados |
| 4. Receitas | O que a loja vende | Vendas na loja, vendas online, vendas em marketplace |
| 5. Custos | O que custou a mercadoria vendida | Custo da mercadoria vendida (CMV) |
| 6. Despesas | O que custa manter a loja | Aluguel, salários, taxa da maquininha, frete, anúncios |
Alguns mitos comuns:
- Ativo não é só o que se pega com a mão. Dinheiro no banco e valores a receber também são ativo.
- Empréstimo não é ativo. O dinheiro entra no caixa, mas a dívida é passivo.
- Estoque não é despesa. Ele fica no ativo e só vira custo quando a mercadoria é vendida.
Conta sintética e conta analítica
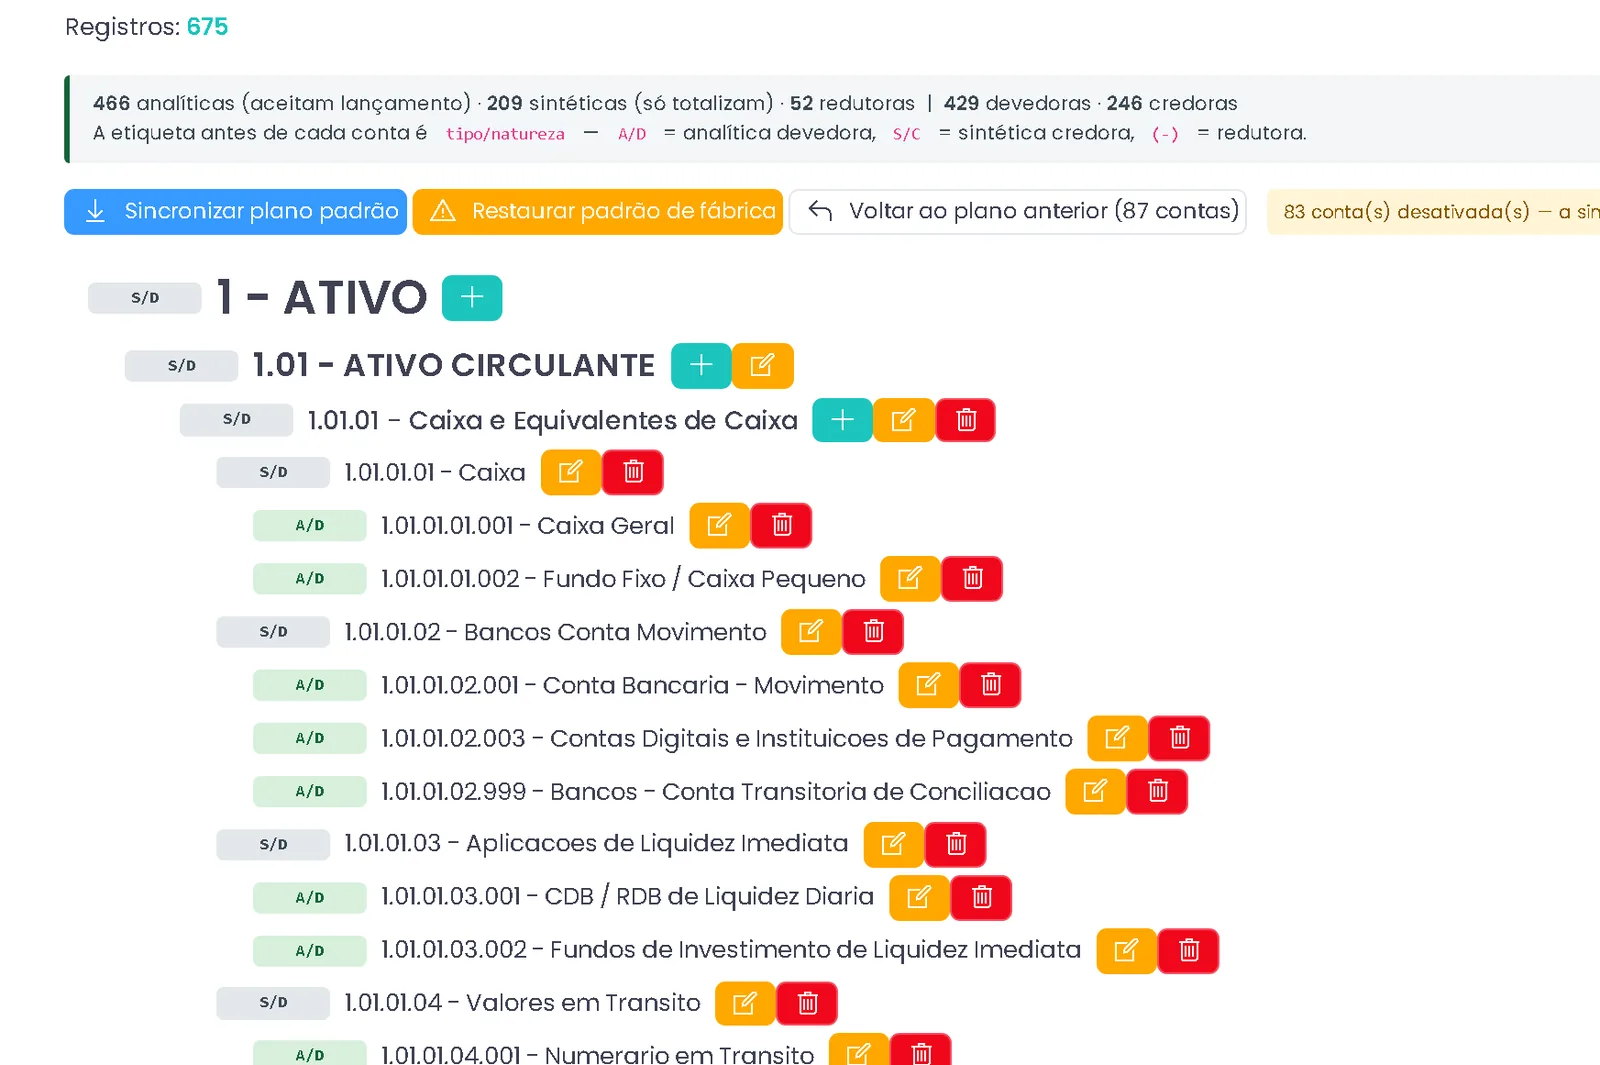
Conta sintética é o “título” que reúne outras contas. Você não lança nada nela. Conta analítica é a conta onde o lançamento acontece.
Veja um exemplo de como os códigos se organizam:
| Código | Conta | Tipo |
|---|---|---|
| 1 | Ativo | Sintética |
| 1.1 | Ativo circulante | Sintética |
| 1.1.01 | Caixa e bancos | Sintética |
| 1.1.01.001 | Caixa da loja | Analítica |
| 1.1.01.002 | Banco principal | Analítica |
| 1.1.02 | Valores a receber | Sintética |
| 1.1.02.001 | Cartão a receber | Analítica |
| 1.1.02.002 | Crediário a receber | Analítica |
| 1.1.03 | Estoque | Sintética |
| 1.1.03.001 | Mercadorias para revenda | Analítica |
Cada ponto do código é um nível. Quanto mais para a direita, mais detalhe. Para uma loja, 4 níveis costumam bastar.
Débito e crédito, sem susto
Todo lançamento tem dois lados. Se o dinheiro entra em um lugar, ele sai ou nasce de outro. Isso se chama partida dobrada. Você não precisa decorar. O sistema e o contador cuidam disso. Você só precisa saber qual conta usar.
Modelo de plano de contas para loja
Este é um modelo de plano gerencial para uma loja de varejo. Copie para uma planilha e ajuste ao seu negócio. O contador pode ligar cada conta ao plano contábil. Todas as contas abaixo são analíticas, ou seja, aceitam lançamento.
Balanço (o que a loja tem e deve)
| Código | Conta | O que lançar |
|---|---|---|
| 1.1.01.001 | Caixa da loja | Dinheiro do caixa |
| 1.1.01.002 | Banco principal | Conta bancária |
| 1.1.02.001 | Cartão a receber | Vendas no cartão ainda não recebidas |
| 1.1.02.002 | Crediário a receber | Parcelas de clientes |
| 1.1.03.001 | Mercadorias para revenda | Estoque |
| 1.2.01.001 | Equipamentos e móveis | Computador, prateleiras, balcão |
| 2.1.01.001 | Fornecedores a pagar | Compras a prazo |
| 2.1.02.001 | Impostos a pagar | Impostos sobre vendas |
| 2.1.03.001 | Salários e encargos a pagar | Folha |
| 2.1.04.001 | Vale-troca e crédito de clientes | Valor que o cliente ainda pode usar |
| 2.2.01.001 | Empréstimos e financiamentos | Dívida com banco |
| 3.1.01.001 | Capital social | Dinheiro colocado pelos sócios |
| 3.1.02.001 | Lucros acumulados e retiradas | Lucro que ficou e lucro retirado |
Resultado (o que a loja ganha e gasta)
| Código | Conta | Linha da DRE gerencial |
|---|---|---|
| 4.1.01.001 | Vendas na loja física | Receita bruta |
| 4.1.01.002 | Vendas na loja virtual | Receita bruta |
| 4.1.01.003 | Vendas em marketplace | Receita bruta |
| 4.2.01.001 | Devoluções e trocas | (–) Deduções |
| 4.2.01.002 | Impostos sobre vendas | (–) Deduções |
| 5.1.01.001 | Custo da mercadoria vendida (CMV) | (–) Custo |
| 5.1.01.002 | Perdas de estoque | (–) Custo |
| 6.1.01.001 | Comissão de marketplace | (–) Despesas de vendas |
| 6.1.01.002 | Comissão de vendedores | (–) Despesas de vendas |
| 6.1.01.003 | Frete de vendas | (–) Despesas de vendas |
| 6.1.01.004 | Embalagens e sacolas | (–) Despesas de vendas |
| 6.1.01.005 | Marketing e anúncios | (–) Despesas de vendas |
| 6.2.01.001 | Aluguel e condomínio | (–) Despesas fixas |
| 6.2.01.002 | Energia, água e internet | (–) Despesas fixas |
| 6.2.01.003 | Sistema e assinaturas | (–) Despesas fixas |
| 6.2.02.001 | Salários e encargos | (–) Despesas com pessoal |
| 6.2.02.002 | Pró-labore | (–) Despesas com pessoal |
| 6.2.03.001 | Contador e serviços | (–) Despesas administrativas |
| 6.2.03.002 | Perdas com clientes (calote) | (–) Despesas administrativas |
| 6.3.01.001 | Taxas de cartão e maquininha | (–) Despesas financeiras |
| 6.3.01.002 | Tarifas bancárias | (–) Despesas financeiras |
| 6.3.01.003 | Juros e multas pagos | (–) Despesas financeiras |
| 6.3.01.004 | Juros de empréstimo e antecipação | (–) Despesas financeiras |
Como ler o resultado:
- Receita bruta, menos deduções, é a receita líquida.
- Receita líquida, menos o CMV, é o lucro bruto.
- Lucro bruto, menos as despesas, é o resultado da loja.
Onde lanço…? Situações do dia a dia
As contas abaixo seguem o modelo acima. Em dúvida sobre imposto ou sobre o seu regime, confirme com o seu contador.
| Situação | Onde lançar | Observação |
|---|---|---|
| Compra de mercadoria para revender | Mercadorias para revenda (ativo) e Fornecedores a pagar | Não é despesa. Vira custo quando vende. |
| Venda de mercadoria | Vendas (receita) e CMV (custo) | O CMV é o custo da mercadoria que saiu. |
| Frete que você paga na compra | Soma ao custo da mercadoria | Muitas lojas incluem o frete no custo. Combine com o contador. |
| Frete que você paga na venda | Frete de vendas | Despesa de vendas. |
| Taxa da maquininha | Taxas de cartão e maquininha | Escolha um jeito e mantenha sempre o mesmo. |
| Comissão de marketplace | Comissão de marketplace | Despesa de vendas. |
| Comissão de vendedor | Comissão de vendedores | Despesa de vendas. |
| Devolução ou troca | Devoluções e trocas (reduz a receita) | A mercadoria volta ao estoque, se estiver em condição de revenda. |
| Vale-troca emitido | Vale-troca e crédito de clientes (passivo) | É uma obrigação até o cliente usar. |
| Imposto sobre vendas | Impostos sobre vendas | Depende do regime. O contador diz o valor e a forma. |
| Aluguel, condomínio, energia, internet | Contas de despesas fixas | Lance no mês a que a despesa pertence. |
| Salários, FGTS, INSS | Salários e encargos | Férias e 13º costumam ter provisão. Pergunte ao contador. |
| Pró-labore | Pró-labore | É a remuneração do sócio que trabalha na loja. |
| Retirada de lucro do sócio | Lucros acumulados e retiradas | Não é despesa. Não reduz o resultado. |
| Gasto pessoal do sócio pago pela loja | Trate como retirada | Não lance como despesa da loja. |
| Compra de computador, prateleira, balcão | Equipamentos e móveis (ativo) | Não é despesa do mês. A depreciação é com o contador. |
| Empréstimo recebido | Empréstimos e financiamentos (passivo) | O dinheiro entra no banco, mas a dívida fica. |
| Juros do empréstimo | Juros de empréstimo e antecipação | Despesa financeira. |
| Antecipação de recebíveis | Juros em despesas financeiras | O valor que sobra entra no banco. |
| Perda, quebra ou furto de estoque | Perdas de estoque (custo) | Faça inventário para achar a diferença. |
| Calote do crediário | Perdas com clientes | O contador pode orientar sobre a provisão. |
| Anúncios e influenciadores | Marketing e anúncios | Despesa de vendas. |
| Embalagens e sacolas | Embalagens e sacolas | Despesa de vendas. |
| Tarifa bancária, multa e juro de atraso | Despesas financeiras | Multa de atraso é sinal para rever o fluxo de caixa. |
| Sangria e suprimento do caixa | Movimentação interna (entre caixa e banco) | Não é receita nem despesa. |
| Transferência entre contas | Movimentação interna | Não é receita nem despesa. |
Com a reforma tributária, os impostos sobre vendas vão mudar aos poucos. Fale com o seu contador sobre o seu caso.
Exemplos com números
Os números abaixo são redondos e servem só para ensinar. Eles ignoram os impostos, que dependem do regime.
Exemplo 1: venda de R$ 1.000 no cartão, com taxa de 3% e custo de R$ 500
| Passo | Débito | Crédito | Valor |
|---|---|---|---|
| Venda | Cartão a receber | Vendas | R$ 1.000 |
| Custo da mercadoria | CMV | Estoque | R$ 500 |
| Recebimento (líquido) | Banco R$ 970 e Taxas de cartão R$ 30 | Cartão a receber | R$ 1.000 |
Efeito no resultado: receita de R$ 1.000, menos CMV de R$ 500, dá lucro bruto de R$ 500. Menos a taxa de R$ 30, sobram R$ 470 antes das outras despesas.
Exemplo 2: compra de R$ 2.000 em mercadoria, a prazo
- O estoque sobe R$ 2.000.
- Fornecedores a pagar sobe R$ 2.000.
- Nenhuma despesa aparece no resultado. O custo só aparece quando a mercadoria sai em uma venda.
Exemplo 3: devolução de R$ 200 de uma venda que custou R$ 100
- A receita diminui R$ 200, em “Devoluções e trocas”.
- O estoque sobe R$ 100 e o CMV diminui R$ 100, se a mercadoria voltou para a prateleira.
Exemplo 4: retirada de R$ 3.000 do sócio
- O caixa ou o banco diminui R$ 3.000.
- Isso não é despesa e não muda o lucro do mês.
- O valor vai para “Lucros acumulados e retiradas”.
Passo a passo para montar o seu plano de contas
- Peça ao contador o plano contábil atual e o regime da empresa.
- Liste suas entradas: vendas por canal (loja, site, marketplace).
- Liste seus custos: o custo da mercadoria vendida.
- Liste suas despesas dos últimos três meses, olhando extratos e notas.
- Agrupe em poucos grupos: despesas de vendas, fixas, com pessoal, administrativas e financeiras.
- Dê códigos de 4 níveis e nomes claros, sem “Diversos”.
- Crie contas para o dono: pró-labore e retiradas, separadas da despesa.
- Mostre ao contador e peça a ligação com o plano contábil e o referencial.
- Use por 30 dias e veja onde ficou dúvida.
- Revise a cada seis meses ou quando mudar de regime.
Como mudar o plano sem bagunçar o histórico
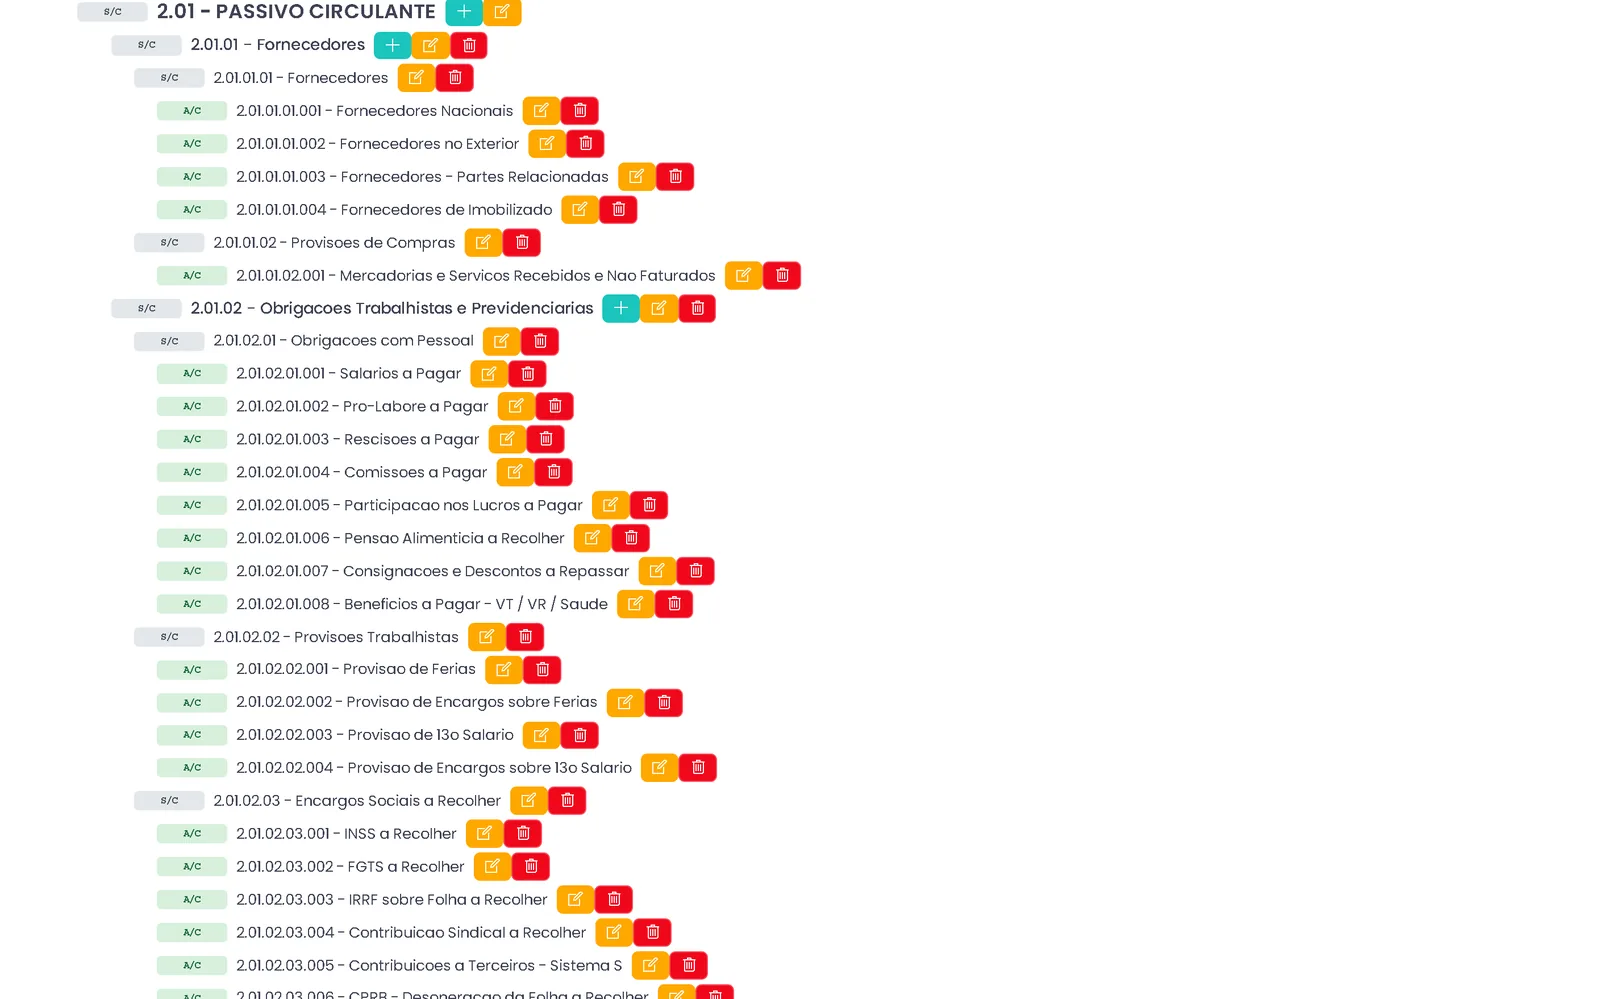
- Não apague conta que já tem lançamento. Marque como inativa e crie a nova.
- Mude um nome só quando o sentido continuar o mesmo. Se o sentido mudou, crie outra conta.
- Mude o plano na virada do mês ou do ano, para comparar com clareza.
- Anote a data da mudança e o motivo.
- Avise o contador. Ele precisa manter a ligação com o plano contábil.
Erros comuns: como saber se o seu plano precisa de ajuste
- Estoque lançado como despesa.
- Retirada do sócio lançada como despesa, ou despesa pessoal na loja.
- Conta “Diversos” ou “Outras” com valor alto.
- Mais de 100 contas que ninguém usa.
- Menos de 15 contas, sem separar vendas de despesas.
- Taxa da maquininha lançada ora de um jeito, ora de outro.
- Vendas de loja, site e marketplace na mesma conta.
- Plano sem ligação com o do contador.
- Nenhuma revisão há mais de um ano.
Se você se reconheceu em algum item, vale ajustar. Um bom plano tem entre 30 e 60 contas, nomes claros e poucas contas genéricas.
O que conferir antes de contratar um sistema para o financeiro
- Ele registra compras por XML e já cria o contas a pagar?
- Tem contas a pagar e a receber e fluxo de caixa?
- Mostra a DRE e relatórios que você entende?
- Tem boleto, retorno bancário e cobrança automática?
- O caixa tem sangria, suprimento e fechamento?
- Separa o estoque por loja, se você tem filiais?
- Mostra os números no celular?
- O suporte fala com você de verdade, com acesso remoto?
- Dá para testar antes de contratar?
No ERPPro
O ERPPro é um sistema na nuvem para lojas, criado em 1998, e hoje tem mais de 8.000 clientes ativos. O suporte é humano e tem acesso remoto. Na parte de finanças, o sistema reúne:
- contas a pagar e a receber, fluxo de caixa, DRE e relatórios;
- entrada da nota do fornecedor por XML, que atualiza o estoque e gera o contas a pagar (veja entrada de nota fiscal automática);
- boleto e retorno bancário (veja retorno bancário) e cobrança automática com régua pelo WhatsApp (veja cobrança automática);
- estoque por loja, estoque mínimo e inventário (veja controle de estoque);
- Caixa Ágil com formas de pagamento, pagamento múltiplo, abrir e fechar caixa, sangria e suprimento, trocas e crediário;
- Painel do Dono no celular, com as vendas do dia (veja painel do dono).
O Caixa Ágil vende sem internet, mas a NFC-e sem internet ainda não existe. Para vender com nota no caixa, a loja precisa ter CNPJ, CSC e certificado digital configurados. Veja o programa emissor de cupom fiscal.
O ERPPro não traz um plano de contas contábil pronto. O plano contábil continua com o seu contador. O modelo deste guia serve como roteiro para você organizar as categorias do seu financeiro. Mostre ao seu contador a DRE e os relatórios do sistema.
Passo a passo no ERPPro: compra de mercadoria e contas a pagar
Exemplo: chegou a nota de um fornecedor. Você quer o estoque atualizado e a conta a pagar na data certa, sem lançar a compra como despesa.
- Abra a entrada de nota e importe o XML do fornecedor.
- Confira os produtos e as quantidades da nota com o que chegou na loja.
- Confirme os custos. O custo, o % de lucro (markup sobre o custo) e o preço de venda ficam no cadastro do produto. Se o frete ou a embalagem entram no preço, use a composição de preço. Para atacado, varejo e promoção com início e fim, veja o sistema de tabela de preços.
- Confirme a entrada. O estoque sobe e o contas a pagar é criado a partir da nota.
- Abra o contas a pagar e confira as parcelas e os vencimentos.
- Veja o fluxo de caixa para saber se haverá dinheiro na data do pagamento.
- Pague a conta no vencimento e registre a baixa.
- No fim do mês, compare as despesas e o resultado nos relatórios e na DRE, e mostre ao contador.
Perguntas frequentes
O que é plano de contas?
Plano de contas é a lista organizada das contas onde a empresa registra o que entra e o que sai. Ele agrupa tudo em ativo, passivo, patrimônio líquido, receitas, custos e despesas. Assim dá para saber o resultado da loja.
Para que serve o plano de contas na loja?
Serve para saber se a loja dá lucro, para onde o dinheiro vai e quanto cada canal rende. Também ajuda o contador a fazer a contabilidade. Com um bom plano, você decide melhor sobre preço, compra e despesa. Para decidir sobre investimentos, como uma máquina nova, vale entender o que é payback e em quanto tempo sua loja recupera esse dinheiro.
Plano de contas é obrigatório?
Depende do regime da empresa. Empresas com contabilidade completa usam plano de contas. O MEI e muitas empresas do Simples Nacional têm regras mais simples. Confirme com o seu contador o que vale para você.
MEI precisa de plano de contas?
Em geral, o MEI não faz contabilidade completa. Mesmo assim, separar vendas, custos e despesas ajuda a controlar a loja e a manter o dinheiro pessoal à parte. Confirme com o seu contador.
Qual a diferença entre plano de contas contábil, gerencial e referencial?
O contábil é usado pelo contador na escrituração. O gerencial é do dono e serve para decidir. O referencial é uma lista oficial da Receita Federal, à qual o contador liga as contas da empresa.
O que são contas sintéticas e analíticas?
Conta sintética é o título que reúne outras contas, e você não lança nada nela. Conta analítica é a conta onde o lançamento acontece, como “Caixa da loja” ou “Banco principal”. Para uma loja, costumam bastar 4 níveis de código.
Como separar pró-labore e retiradas?
Crie duas contas diferentes. O pró-labore é a remuneração do sócio que trabalha na loja e entra em despesas com pessoal. A retirada de lucro vai para “Lucros acumulados e retiradas”, não é despesa e não reduz o resultado. Confirme os valores e a forma com o seu contador.
Onde lançar taxa de maquininha e comissão de marketplace?
A taxa de maquininha vai em “Taxas de cartão e maquininha”, nas despesas financeiras. A comissão de marketplace vai em “Comissão de marketplace”, nas despesas de vendas. Escolha um jeito de lançar e mantenha sempre o mesmo.
Estoque é despesa?
Não. O estoque fica no ativo e só vira custo (CMV) quando a mercadoria é vendida. Lançar a compra como despesa faz o lucro do mês parecer menor do que é.
Como tratar devoluções e vale-troca?
A devolução ou troca entra em “Devoluções e trocas” e reduz a receita. Se a mercadoria voltou em condição de revenda, ela volta ao estoque. O vale-troca emitido é uma obrigação (passivo) até o cliente usar.
Posso mudar o plano no meio do ano?
Pode, mas o melhor é mudar na virada do mês ou do ano, para comparar com clareza. Não apague conta que já tem lançamento: marque como inativa e crie a nova. Anote a data e o motivo, e avise o contador.
O plano de contas muda com a reforma tributária?
Os impostos sobre vendas vão mudar aos poucos, e isso pode pedir ajuste nas contas de impostos. Veja mais na página sobre a reforma tributária. O restante do plano gerencial costuma seguir o mesmo. Confirme com o seu contador o que muda no seu caso.