


DIFAL (diferencial de alíquota do ICMS) é a parte do imposto que vai para o estado de destino quando você vende para um consumidor final de outro estado. O cálculo é a alíquota interna do destino menos a interestadual, aplicada ao valor da venda. Se o cliente é pessoa física ou não contribuinte, quem recolhe é a loja que vende, em geral pela GNRE.
Testar grátis por 7 dias Ver planos e preçosO que é DIFAL e por que ele existe
O DIFAL, ou diferencial de alíquota do ICMS, divide o imposto entre dois estados. Quando a sua loja vende para alguém de outro estado, o ICMS da nota sai com a alíquota interestadual (4%, 7% ou 12%), que fica com o estado da loja. A diferença até a alíquota interna do estado do cliente é o DIFAL, e vai para o estado de destino.
Antes de 2015, essa divisão só existia quando o comprador era contribuinte do ICMS. Na venda para pessoa física, todo o imposto ficava no estado de origem. Com o crescimento das vendas pela internet, os estados que mais compravam perdiam arrecadação. A Emenda Constitucional 87/2015 mudou isso: desde 2016, o DIFAL também vale para o consumidor final não contribuinte, e desde 2019 ele vai 100% para o estado de destino.
O DIFAL só existe quando o comprador é consumidor final. Se a empresa compra para revender, a venda segue o ICMS normal ou a substituição tributária, sem DIFAL.
Quando há DIFAL: contribuinte ou não contribuinte
A primeira pergunta é sempre: o cliente é contribuinte do ICMS? Isso muda quem paga.
| Situação da venda | Tem DIFAL? | Quem recolhe |
|---|---|---|
| Pessoa física de outro estado (loja virtual, telefone, marketplace) | Sim | A loja que vende, para o estado do cliente |
| Empresa de outro estado sem inscrição estadual (não contribuinte) | Sim | A loja que vende |
| Empresa contribuinte que vai usar ou consumir o produto (uso e consumo, ativo) | Sim | O comprador, no estado dele |
| Empresa contribuinte que vai revender | Não | ICMS normal ou substituição tributária |
| Cliente do mesmo estado da loja | Não | Venda interna, sem DIFAL |
Na venda para pessoa física de outro estado, o CFOP mais comum é o CFOP 6108. Se a loja vende o que ela mesma produz, o código é o 6107. Na dúvida sobre o CFOP do seu caso, confirme com o contador.
Linha do tempo: EC 87/2015, STF e LC 190/2022
| Quando | O que aconteceu |
|---|---|
| Abril de 2015 | A EC 87/2015 estende o DIFAL ao consumidor final não contribuinte e cria a partilha gradual entre os estados. |
| 2016 a 2018 | Partilha: o destino fica com 40% da diferença em 2016, 60% em 2017 e 80% em 2018. |
| 2019 em diante | O estado de destino fica com 100% do DIFAL. |
| Fevereiro de 2021 | O STF decide que a cobrança depende de lei complementar (Tema 1093) e mantém as regras até o fim de 2021. |
| Janeiro de 2022 | A LC 190/2022 é publicada em 5 de janeiro, com efeitos depois de 90 dias. Os estados criam o Portal DIFAL. |
| Novembro de 2023 | O STF confirma a LC 190 e a regra dos 90 dias, sem esperar o ano seguinte (ADI 7066). |
| Outubro de 2025 | O STF fixa as teses do Tema 1266: as leis estaduais valem a partir da LC 190, e quem entrou na Justiça até 29/11/2023 e não pagou em 2022 não paga o DIFAL daquele ano. |
Para conferir as alíquotas e as regras de cada estado, os estados mantêm o Portal DIFAL, previsto na Lei Complementar 190/2022.
Como calcular o DIFAL: base única e base dupla
Existem duas formas de calcular. A base única aplica as duas alíquotas sobre o mesmo valor. A base dupla põe o ICMS do destino “por dentro” do preço, e o valor sai maior. Cada estado diz qual usa: confira no Portal DIFAL e com o seu contador.
Exemplo fictício: uma loja de São Paulo vende um produto de R$ 1.000,00 para uma pessoa física de um estado do Nordeste. Da região Sudeste para o Nordeste, a alíquota interestadual é de 7%. Para a conta, vamos supor alíquota interna de 18% no destino e FCP de 2%. Como o fundo é calculado e onde entra na nota está em FCP.
Base única
DIFAL = valor × (alíq. interna − alíq. interestadual)
- ICMS da origem: 1.000,00 × 7% = R$ 70,00
- ICMS total do destino: 1.000,00 × 18% = R$ 180,00
- DIFAL: 180,00 − 70,00 = R$ 110,00
- FCP: 1.000,00 × 2% = R$ 20,00
Total para o estado de destino: R$ 130,00.
Base dupla
Base = (valor − ICMS origem) ÷ (1 − alíq. interna)
- ICMS da origem: 1.000,00 × 7% = R$ 70,00
- Base do destino: 930,00 ÷ 0,82 = R$ 1.134,15
- ICMS do destino: 1.134,15 × 18% = R$ 204,15
- DIFAL: 204,15 − 70,00 = R$ 134,15
O FCP também muda de base. Alguns estados somam o FCP à alíquota no divisor: confirme a regra.
No mesmo exemplo, a base dupla custa R$ 24,15 a mais de DIFAL. Errar a base é um dos motivos mais comuns de cobrança do estado depois. As alíquotas acima servem só para a conta: veja as reais do seu destino no Portal DIFAL.
FCP, GNRE e inscrição estadual no destino
FCP
O Fundo de Combate à Pobreza é um adicional de até 2 pontos percentuais que alguns estados cobram sobre certos produtos. Quando existe no destino, entra na conta e é recolhido junto com o DIFAL, conforme a regra do estado.
GNRE
Sem inscrição no destino, o DIFAL é pago por operação, pela GNRE ou pela guia que o estado aceitar, na saída da mercadoria, informando a nota. Veja como emitir GNRE sem atraso.
Inscrição estadual no destino
O estado de destino pode conceder uma inscrição estadual à loja de fora. Com ela, o DIFAL é recolhido até o dia 15 do mês seguinte, em vez de uma guia por nota.
Regra base: Convênio ICMS 236/2021. Prazos, códigos de receita e a guia aceita mudam de estado para estado. Confirme com o seu contador antes de despachar.
DIFAL no Simples Nacional
O Simples tem duas situações diferentes:
- Venda para consumidor final não contribuinte de outro estado: em 2021, o STF derrubou a cláusula do Convênio ICMS 93/2015 que obrigava a empresa do Simples a recolher esse DIFAL, com efeito desde a liminar de 2016. A SEFAZ-SP entende que o optante não é obrigado a recolher, porque a LC 190/2022 e o Convênio 236/2021 não preveem esse recolhimento.
- Compra de outro estado: o estado da loja pode cobrar o DIFAL na entrada da mercadoria, e o STF considerou isso constitucional (Tema 517). A cobrança precisa estar em lei estadual (Tema 1284).
Há estados com entendimento próprio. Antes de decidir, confirme com o contador e veja a tabela do Simples Nacional da sua faixa.
Onde o DIFAL fica na NF-e
Na NF-e para consumidor final não contribuinte de outro estado, cada item leva o grupo ICMSUFDest. Com o exemplo da base única, os campos ficam assim:
| Campo | O que é | Exemplo |
|---|---|---|
| vBCUFDest | Base de cálculo no estado de destino | 1.000,00 |
| pFCPUFDest | Percentual do FCP do destino | 2,00 |
| pICMSUFDest | Alíquota interna do estado de destino | 18,00 |
| pICMSInter | Alíquota interestadual | 7,00 |
| pICMSInterPart | Partilha para o destino (100% desde 2019) | 100,00 |
| vFCPUFDest | Valor do FCP do destino | 20,00 |
| vICMSUFDest | Valor do DIFAL do destino | 110,00 |
| vICMSUFRemet | Parte do estado de origem (zero desde 2019) | 0,00 |
A nota também marca a operação como interestadual e o cliente como não contribuinte. Por isso, o cadastro do cliente e do produto precisa estar certo: NCM, CST e CSOSN e CFOP. Para entender o papel impresso que acompanha a mercadoria, veja o DANFE.
Como preparar a NF-e com DIFAL no ERPPro, passo a passo
Telas reais do ERPPro, com dados fictícios de demonstração (Empório Vila Serena). Os percentuais são de exemplo, não a regra de nenhum estado.
Confira as alíquotas com o contador
Pegue no Portal DIFAL ou com o contador a alíquota interna do destino, o FCP e a forma de cálculo que o estado usa.
Cadastre o DIFAL por estado
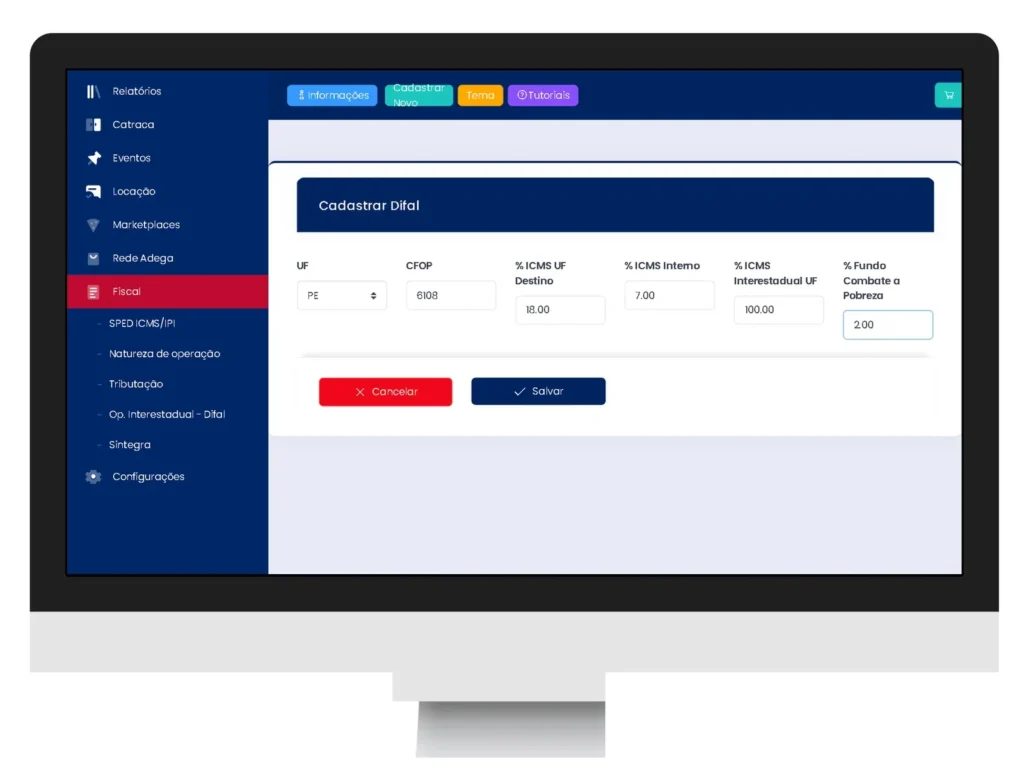
Abra Fiscal › Op. Interestadual – Difal e clique em Adicionar. Informe o estado de destino, o CFOP, as alíquotas, a partilha e o FCP, como no vídeo acima. Faça uma linha para cada estado e CFOP que a loja usa.
Marque o cliente como não contribuinte
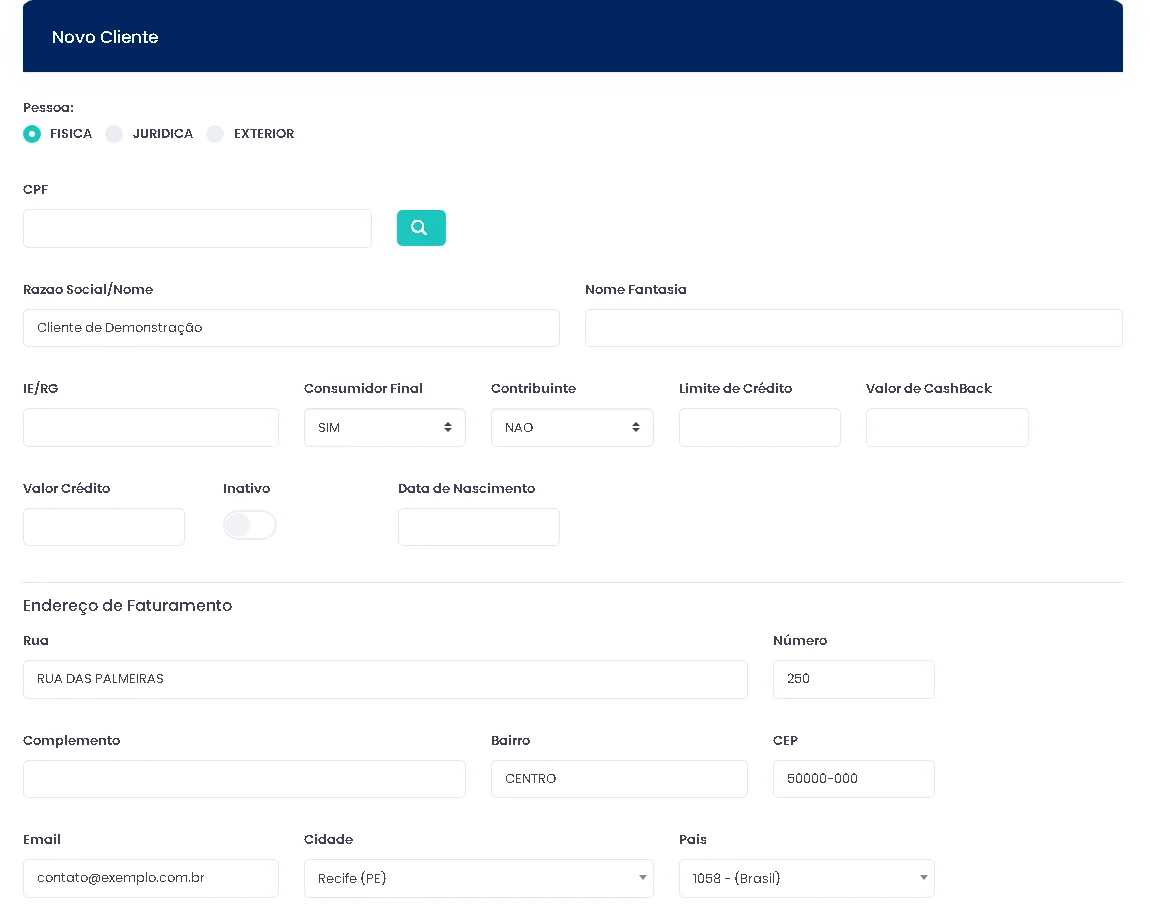
No cadastro do cliente, deixe Consumidor final: SIM e Contribuinte: NÃO, com o endereço completo no outro estado.
Confira a tributação do produto
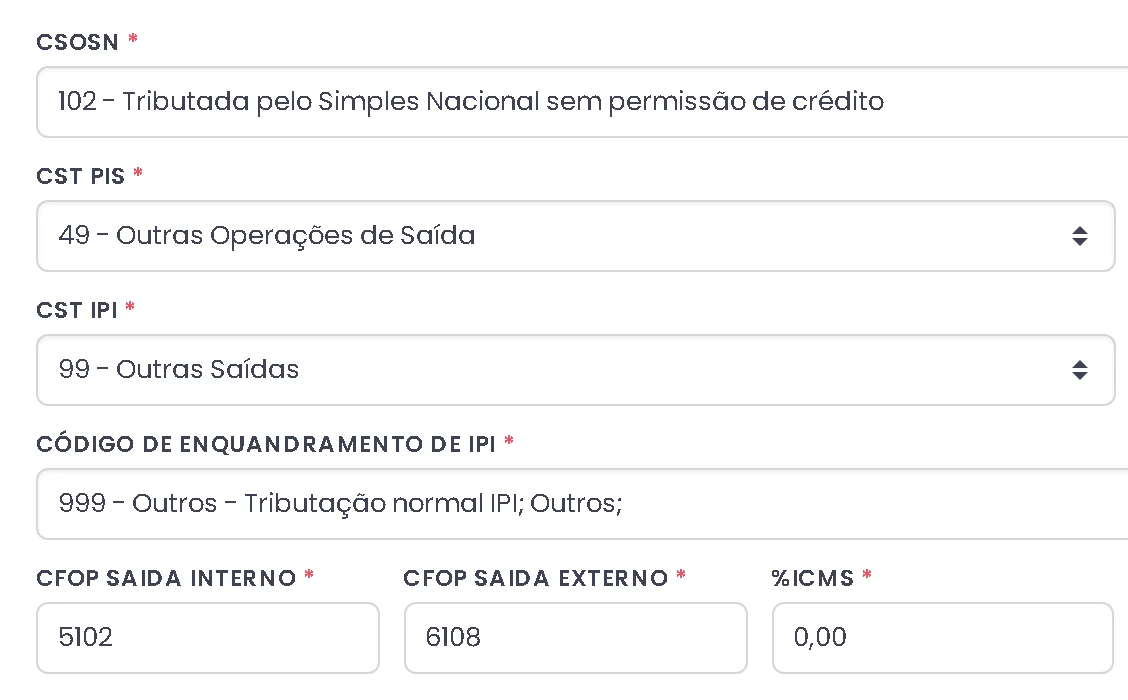
No cadastro do produto ficam o NCM, o CST ou CSOSN e o CFOP de saída interno e externo. Na venda para outro estado, o ERPPro usa o CFOP externo (interestadual).
Emita a NF-e
Na venda para o cliente de outro estado, o ERPPro usa o CFOP interestadual e, na loja do regime normal, preenche o grupo do DIFAL da NF-e com os percentuais cadastrados para aquele estado e CFOP.
Recolha o DIFAL
Pague a GNRE do estado de destino na saída da mercadoria, ou no mês seguinte se a loja tiver inscrição estadual lá. Guarde o comprovante junto com a nota.
As dores de quem vende para outro estado
Conta feita à mão
Calcular o DIFAL nota por nota na planilha toma tempo e abre espaço para erro. Com a tabela por estado no sistema, a nota já sai com os campos preenchidos.
Cadastro errado
Cliente pessoa física marcado como contribuinte, ou produto sem o CFOP interestadual, muda o imposto da nota. Cadastro em ordem evita retrabalho.
Guia antes do envio
Sem inscrição no destino, a guia sai a cada venda. Quem vende muito para o mesmo estado pode pedir a inscrição lá e recolher uma vez por mês.
Venda pela internet
A loja virtual e os marketplaces trazem clientes de todo o Brasil. Cada venda para fora do estado pode ter DIFAL.
Regra que muda
Alíquotas internas e FCP mudam por lei estadual. Revise a tabela de DIFAL com o contador sempre que um estado mudar.
Nota sem DIFAL
Quando o imposto devido não sai na nota, a conta chega depois, com juros e multa. Corrigir pode exigir uma nota complementar.
O que muda com a Reforma Tributária
O DIFAL é uma regra do ICMS. Com a reforma tributária, o ICMS começa a diminuir em 2029 e acaba em 2033. No lugar dele entra o IBS, que é destinado ao estado e ao município onde está o consumidor. Com o imposto inteiro no destino, a lógica da diferença entre alíquotas perde o sentido.
Até 2032, porém, o DIFAL continua valendo e precisa ser recolhido. Desde 2026, a nota já traz os campos de IBS e CBS, que no ERPPro saem na NF-e quando a tributação está configurada. Confirme com o contador como eles se aplicam à sua empresa.
O que conferir antes de vender para outro estado
- O cliente é consumidor final? É contribuinte do ICMS?
- Qual a alíquota interestadual da sua rota: 4%, 7% ou 12%
- A alíquota interna do destino e se há FCP no produto
- Se o estado de destino usa base única ou base dupla
- O CFOP interestadual certo no produto ou na natureza
- Se vale a pena ter inscrição estadual no destino
- Como e quando pagar a GNRE do estado de destino
- Se a sua empresa do Simples tem regra própria no estado
Para emitir a nota completa, com NF-e, NFC-e e NFS-e no mesmo lugar, veja o emissor de nota fiscal do ERPPro.
Glossário rápido do DIFAL
- DIFAL
- Diferencial de alíquota do ICMS: a parte do imposto que vai para o estado de destino.
- Alíquota interna
- O percentual de ICMS que o estado cobra nas vendas dentro dele.
- Alíquota interestadual
- 4%, 7% ou 12%, conforme a rota e a origem do produto. Fica com o estado de origem.
- Contribuinte do ICMS
- Quem tem inscrição estadual e faz operações com mercadorias com frequência.
- FCP
- Fundo de Combate à Pobreza, adicional de até 2 pontos percentuais em alguns estados.
- GNRE
- Guia Nacional de Recolhimento de Tributos Estaduais, usada para pagar o imposto de outro estado.
- ICMSUFDest
- O grupo da NF-e com os valores do DIFAL e do FCP do destino.
Perguntas frequentes sobre DIFAL
O que é DIFAL?
DIFAL (diferencial de alíquota) é a parte do ICMS que vai para o estado de destino quando uma mercadoria é vendida a um consumidor final de outro estado. Ele é a diferença entre a alíquota interna do destino e a alíquota interestadual.
Quem paga o DIFAL na venda para pessoa física de outro estado?
Quem vende. Quando o comprador não é contribuinte do ICMS, como uma pessoa física, a loja que vende recolhe o DIFAL para o estado de destino, pela Constituição (EC 87/2015).
Quem paga o DIFAL quando o comprador é uma empresa?
Se a empresa compradora é contribuinte do ICMS e vai usar ou consumir o produto, por exemplo um móvel para o escritório, quem recolhe o DIFAL é ela, no estado dela. Na compra para revenda não há DIFAL: vale o ICMS normal ou a substituição tributária.
Como calcular o DIFAL?
Na base única: DIFAL = valor da operação × (alíquota interna do destino − alíquota interestadual). Exemplo fictício: R$ 1.000,00 × (18% − 7%) = R$ 110,00. Alguns estados exigem a base dupla, que dá um valor maior. Confirme com o contador.
Qual a diferença entre base única e base dupla do DIFAL?
Na base única, as duas alíquotas são aplicadas sobre o mesmo valor da operação. Na base dupla, tira-se o ICMS de origem do valor e coloca-se o ICMS do destino por dentro: base = (valor − ICMS de origem) ÷ (1 − alíquota interna). No exemplo de R$ 1.000,00, a base única dá R$ 110,00 e a base dupla dá R$ 134,15.
Empresa do Simples Nacional paga DIFAL?
Na venda para consumidor final não contribuinte de outro estado, o STF derrubou a regra de convênio que obrigava o Simples a recolher o DIFAL, e a SEFAZ-SP entende que o optante não é obrigado. Na compra de outro estado, o estado da loja pode cobrar o DIFAL, desde que por lei estadual. Confirme a regra do seu estado com o contador.
O que é o FCP no DIFAL?
FCP é o Fundo de Combate à Pobreza, um adicional de até dois pontos percentuais que alguns estados cobram sobre certos produtos. Quando existe no destino, ele entra no cálculo e é recolhido junto com o DIFAL, conforme a regra do estado.
Como pagar o DIFAL?
Pela GNRE ou pela guia que o estado de destino aceitar, na saída da mercadoria, informando a nota. Se a loja tiver inscrição estadual no destino, pode recolher até o dia 15 do mês seguinte, pelo Convênio ICMS 236/2021.
Preciso de inscrição estadual em outro estado para vender?
Não é obrigatória. A inscrição no estado de destino é uma opção que o estado pode exigir ou conceder. Com ela, a loja troca a guia a cada nota pelo recolhimento no mês seguinte. Vale para quem vende muito para o mesmo estado.
O DIFAL vale desde quando?
A EC 87/2015 criou o DIFAL para não contribuinte em 2016. Em 2021, o STF decidiu que ele dependia de lei complementar. A LC 190/2022, publicada em 5 de janeiro de 2022, resolveu isso, e o STF confirmou que ela vale após 90 dias da publicação.
O DIFAL acaba com a Reforma Tributária?
O DIFAL é do ICMS. Pela Reforma Tributária, o ICMS diminui de 2029 a 2032 e acaba em 2033, quando o IBS, cobrado no destino, assume. Até lá, o DIFAL continua valendo.
Onde o DIFAL aparece na NF-e?
No grupo ICMSUFDest de cada item, com a base, as alíquotas, a partilha e os valores do DIFAL e do FCP, e nos totais da nota. A nota também indica que é operação interestadual e que o cliente não é contribuinte.
Leia também
Venda para outro estado com a NF-e em ordem
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste a NF-e, o cadastro fiscal dos produtos e a tabela de DIFAL por 7 dias, com suporte humano para a primeira configuração.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo. Regras fiscais mudam por estado e com o tempo: confirme sempre com o seu contador.