


FCP (Fundo de Combate à Pobreza) é um adicional de até 2 pontos percentuais na alíquota do ICMS, que o estado cobra sobre os produtos que ele define em lei. Na NF-e, ele vai em campos próprios, separado do ICMS: FCP da venda (vFCP), FCP da substituição tributária (vFCPST) e FCP do estado de destino no DIFAL (vFCPUFDest). A conta é base de cálculo × percentual do FCP.
Testar grátis por 7 dias Ver planos e preçosO que é o FCP (Fundo de Combate à Pobreza)
O FCP nasceu na Constituição. O art. 82 do Ato das Disposições Constitucionais Transitórias (ADCT), incluído em 2000, manda os estados criarem Fundos de Combate à Pobreza. Para financiar esses fundos, o estado pode criar um adicional de até dois pontos percentuais na alíquota do ICMS sobre produtos e serviços que considera supérfluos, nas condições da lei complementar do ICMS (redação de 2003).
Na prática, o FCP é ICMS. Ele entra no preço, é destacado na nota e recolhido ao estado. O que muda é que, desde a NF-e 4.00, ele tem campos próprios: a alíquota do ICMS vai sem o FCP e o percentual do fundo vai num campo separado.
Cada estado tem a sua lei, com o nome do fundo, os produtos e o percentual. Em São Paulo, por exemplo, o adicional de 2% do FECOEP (Lei 16.006/2015) alcança as cervejas e chopes da posição 22.03 da NCM vendidos a consumidor final, segundo respostas de consulta da SEFAZ-SP. Outros estados têm listas diferentes.
Base legal: Constituição Federal, ADCT, art. 82. O percentual e a lista de produtos vêm da lei de cada estado. Confirme com o seu contador quais itens da sua loja têm FCP.
FCP próprio, FCP-ST e FCP no DIFAL: os três casos
O mesmo fundo aparece de três jeitos na nota, conforme a operação.
| Caso | Quando aparece | Campos na NF-e | Quem recolhe |
|---|---|---|---|
| FCP próprio | Venda de produto com FCP no estado, na operação da própria loja | vBCFCP, pFCP, vFCP | A loja que vende, com o ICMS |
| FCP-ST | Produto na substituição tributária, quando o estado cobra FCP na ST | vBCFCPST, pFCPST, vFCPST | O substituto (em geral, a indústria ou a distribuidora) |
| FCP-ST retido antes | Revenda de produto que já teve o FCP-ST retido (CST 60 ou CSOSN 500) | vBCFCPSTRet, pFCPSTRet, vFCPSTRet | Já foi recolhido na etapa anterior |
| FCP no DIFAL | Venda a consumidor final não contribuinte de outro estado | vBCFCPUFDest, pFCPUFDest, vFCPUFDest | A loja que vende, para o estado de destino |
No caso do DIFAL, o FCP é do estado do cliente. A conta do diferencial em si (alíquota interna do destino menos a alíquota interestadual, base única e base dupla) está na página do DIFAL.
Os campos do FCP na NF-e
Os campos variam com o CST ou CSOSN do item. Pelo esquema oficial da NF-e 4.00, ficam assim:
| Grupo do item | Campos do FCP |
|---|---|
| CST 00 (tributada integralmente) | pFCP e vFCP (a base é a do ICMS, vBC) |
| CST 20 e 51 | vBCFCP, pFCP, vFCP (no 51, também o FCP diferido) |
| CST 10, 70 e 90 | vBCFCP, pFCP, vFCP e vBCFCPST, pFCPST, vFCPST |
| CST 30 | vBCFCPST, pFCPST, vFCPST |
| CST 60 e CSOSN 500 | vBCFCPSTRet, pFCPSTRet, vFCPSTRet |
| CSOSN 201, 202, 203 e 900 | vBCFCPST, pFCPST, vFCPST |
| Grupo ICMSUFDest (DIFAL) | vBCFCPUFDest, pFCPUFDest, vFCPUFDest |
| Totais da nota (ICMSTot) | vFCP, vFCPST, vFCPSTRet, vFCPUFDest |
Um item com CST 10 e FCP, com os valores do exemplo da próxima seção, fica assim no XML:
Trecho resumido e fictício (os campos de modalidade e MVA foram omitidos). Os totais da nota somam o vFCP e o vFCPST de todos os itens.
Como calcular o FCP, com exemplo
A regra geral é uma só: FCP = base de cálculo × percentual do FCP. O que muda é a base de cada caso. Nos exemplos abaixo, tudo é fictício: produto de R$ 1.000,00, ICMS de 18%, FCP de 2% e, na ST, MVA de 40%. Use os percentuais reais do seu estado.
FCP próprio (CST 00)
vFCP = vBC × pFCP
- ICMS: 1.000,00 × 18% = R$ 180,00
- FCP: 1.000,00 × 2% = R$ 20,00
Carga total no item: 180,00 + 20,00 = R$ 200,00 (20%). O FCP fica dentro do preço, como o ICMS.
FCP-ST (CST 10)
vFCPST = vBCFCPST × pFCPST − vFCP
- Base da ST: 1.000,00 × 1,40 = R$ 1.400,00
- ICMS-ST: 1.400,00 × 18% − 180,00 = R$ 72,00
- FCP-ST: 1.400,00 × 2% − 20,00 = R$ 8,00
Total da nota: 1.000,00 + 72,00 + 8,00 = R$ 1.080,00. Somando o FCP próprio, o fundo recebe R$ 28,00.
FCP no DIFAL
vFCPUFDest = vBCFCPUFDest × pFCPUFDest
- Venda de R$ 1.000,00 a consumidor final de outro estado
- FCP do destino de 2%: 1.000,00 × 2% = R$ 20,00
Vai no grupo do DIFAL, não no vFCP. O DIFAL é calculado à parte, com as alíquotas do destino.
A fórmula do FCP-ST com desconto do FCP próprio é a da regra de validação da Nota Técnica 2016.002, que também diz que essa validação fica a critério de cada estado. Cálculo da base da ST, MVA e base dupla no DIFAL mudam de estado para estado: confirme com o seu contador.
Alíquota do FCP por estado: onde consultar
Não existe uma tabela nacional única que a loja possa copiar. A Constituição dá o teto geral de 2 pontos percentuais, e cada estado decide por lei:
- se cobra o FCP e com qual nome (FCP, FECP, FECOEP e outros);
- quais produtos entram, em geral pela NCM;
- o percentual de cada produto e se vale também na ST e no DIFAL;
- como recolher: junto com o ICMS ou em guia própria.
Onde conferir: na lei do fundo e no regulamento do ICMS do estado, no site da SEFAZ e nas respostas de consulta publicadas pela Fazenda estadual. A própria SEFAZ valida o percentual informado na nota contra a tabela do estado, e um percentual fora dela vira a rejeição 874. Por isso, quem cadastra o FCP no sistema deve ter o percentual conferido pelo contador, por produto e por estado.
Esta página não traz uma tabela de alíquotas por estado de propósito: elas mudam por lei estadual e por produto, e uma tabela desatualizada gera nota rejeitada ou imposto errado. Confirme sempre na fonte do seu estado.
FCP no Simples Nacional
O Simples tem um tratamento próprio na nota e também na cobrança:
- Na NF-e: os grupos do Simples (CSOSN 101, 102 e outros) não têm campo de FCP próprio. Já os grupos com substituição tributária (CSOSN 201, 202, 203 e 900) têm os campos de FCP-ST, e o CSOSN 500 tem o FCP-ST retido antes.
- Na cobrança: alguns estados entendem que o FCP próprio não está no DAS e precisa ser pago à parte. Em São Paulo, a SEFAZ-SP respondeu (Consulta 29016/2023) que o adicional de 2% do FECOEP não está no ICMS do Simples e deve ser recolhido por DARE-SP.
- Na compra: quando o fornecedor é o substituto, o FCP-ST vem destacado na nota dele e entra no custo da mercadoria.
Cada estado tem a sua regra. Veja a faixa da sua empresa na tabela do Simples Nacional e confirme com o contador se a loja deve recolher FCP fora do DAS.
FCP no DIFAL: venda para consumidor de outro estado
Na venda para consumidor final não contribuinte de outro estado, o FCP que vale é o do estado de destino. Ele vai no grupo ICMSUFDest de cada item (pFCPUFDest e vFCPUFDest) e é recolhido junto com o DIFAL para aquele estado.
Um erro comum é mandar esse valor no campo do FCP próprio (vFCP). A SEFAZ recusa com a rejeição 876: em operação interestadual para consumidor final não contribuinte, o FCP, quando existir, deve ir no vFCPUFDest.
Sem inscrição estadual no destino, o pagamento costuma ser feito por operação, pela guia do estado de destino. Veja como emitir GNRE e a regra completa no DIFAL.
Erros e rejeições comuns do FCP
As regras abaixo são da Nota Técnica 2016.002, que criou os campos do FCP na NF-e 4.00. Algumas valem a critério de cada estado.
| Código | O que diz | O que costuma causar e como resolver |
|---|---|---|
| 860 | Valor do FCP informado difere de base de cálculo × alíquota | Conta do item que não fecha (base, percentual ou arredondamento). Refaça a conta e emita de novo. Vale para FCP próprio e FCP-ST. |
| 880 | Percentual de FCP igual a zero | Produto sem FCP mandando 0%. Não informe os campos do FCP para o que não tem FCP. |
| 881 | Percentual de FCP ST igual a zero | O mesmo, na substituição tributária. |
| 874 | Percentual de FCP inválido | Percentual diferente da tabela do estado do emitente. Confira a lei estadual e o cadastro do produto. |
| 875 | Percentual de FCP ST inválido | Percentual da ST diferente da tabela do estado de destino. |
| 876 | Operação interestadual para consumidor final e FCP em campo diferente de vFCPUFDest | FCP do DIFAL mandado no campo do FCP próprio. Mova para o grupo do DIFAL. |
| 793 | Valor do FCP na UF de destino difere do calculado | A conta do vFCPUFDest não fecha com a base e o percentual do destino. |
| 861, 862 e 859 | Total do FCP, do FCP ST ou do FCP retido antes difere do somatório dos itens | Os totais da nota não batem com a soma dos itens. Em geral, item editado à mão depois do cálculo. |
Outro problema que não vira rejeição, mas custa caro: deixar de destacar o FCP quando o produto tem. A nota passa, e a cobrança chega depois, com juros e multa. Corrigir pode exigir uma nota complementar. Se a SEFAZ recusar por estrutura do arquivo, veja a falha de schema XML.
Como o FCP aparece no ERPPro, passo a passo
Telas reais do ERPPro, com dados fictícios de demonstração (Empório Vila Serena). A nota do fornecedor e os percentuais são de exemplo, não a regra de nenhum estado. Nada foi salvo.
Confira o FCP com o contador
Pergunte quais produtos da loja têm FCP no seu estado e nos estados para onde você vende, e qual o percentual de cada um.
Importe a nota do fornecedor
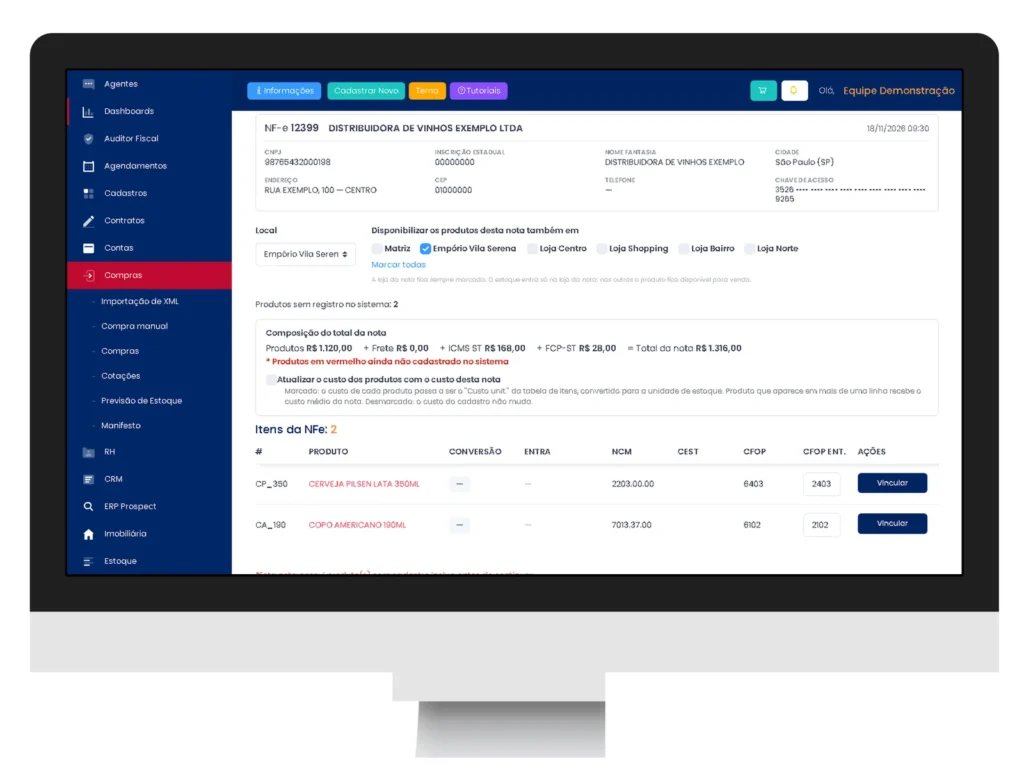
Na entrada de nota fiscal automática, o XML do fornecedor entra no ERPPro com estoque e contas a pagar. A composição do total da nota mostra os produtos, o ICMS ST e o FCP-ST que o fornecedor destacou, como na imagem do topo e no vídeo.
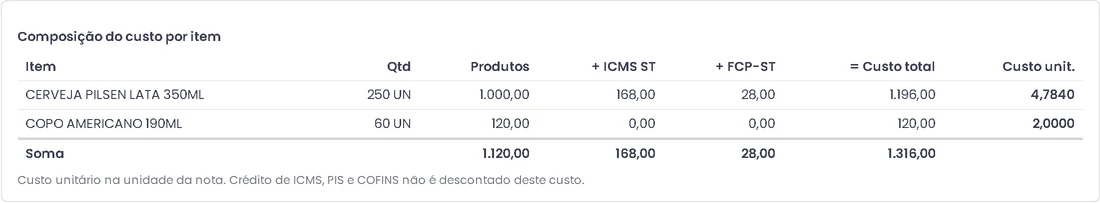
Confira o custo de cada item
Na composição do custo por item, o custo de cada produto soma o ICMS ST e o FCP-ST daquela linha. Assim o preço de venda parte do custo real, e não só do valor do produto na nota. No exemplo, a cerveja custa R$ 1.196,00 (R$ 4,7840 a unidade), e o copo, sem ST, fica nos R$ 120,00.
Cadastre o FCP do estado de destino
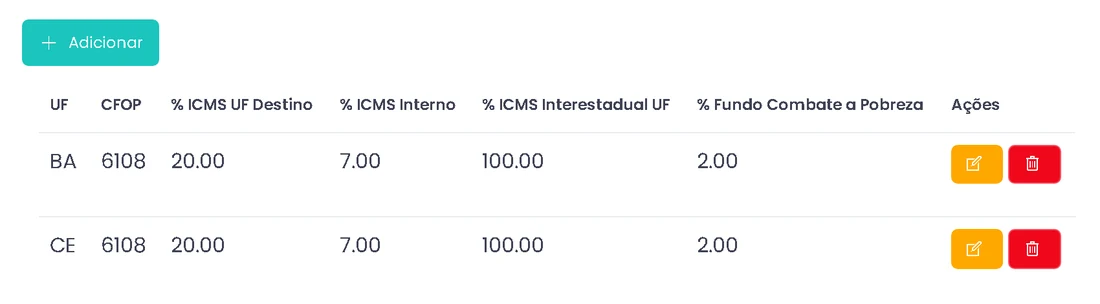
Para vender a consumidor final de outro estado, abra Fiscal › Op. Interestadual – Difal. Em cada linha ficam o estado, o CFOP, as alíquotas e o % Fundo Combate a Pobreza daquele destino. Os percentuais da imagem são de exemplo.
Emita a NF-e
Na venda para consumidor final não contribuinte de outro estado, na loja do regime normal, o ERPPro calcula o FCP do destino com o percentual cadastrado e o leva ao campo
vFCPUFDestda nota, junto com o DIFAL. O cadastro do produto guarda o NCM, o CST ou CSOSN e o CFOP de cada item.Recolha no prazo
Pague o FCP na guia que o estado indicar: junto com o ICMS, em guia própria ou pela GNRE, quando o imposto é de outro estado. Guarde o comprovante com a nota.
As dores de quem lida com FCP
Lista que muda por estado
Cada estado tem os seus produtos e percentuais. Quem vende para vários estados precisa de uma tabela por destino, revisada com o contador.
Custo que não fecha
Na compra com ST, o FCP-ST vem somado na nota do fornecedor. Se o custo do produto ignora esse valor, a margem real fica menor do que a planilha mostra.
Campo trocado
FCP do DIFAL no campo do FCP próprio, ou 0% em produto que não tem FCP, viram rejeição e atrasam a entrega.
Conta de centavos
A SEFAZ refaz a conta de cada item. Arredondamento diferente por item já basta para a rejeição 860.
Simples com regra própria
Mesmo no Simples, alguns estados cobram o FCP fora do DAS. Sem saber disso, a loja acumula um débito que só aparece na fiscalização.
Venda pela internet
Cliente de outro estado traz o DIFAL e o FCP do destino. Cada venda para fora pede o percentual certo daquele estado.
O que muda no FCP com a Reforma Tributária
O FCP de hoje é um adicional do ICMS, e o ICMS tem data para acabar. Pela Emenda Constitucional 132/2023, as alíquotas do ICMS caem para 9/10 em 2029, 8/10 em 2030, 7/10 em 2031 e 6/10 em 2032, e o imposto é extinto em 2033. O adicional do FCP na alíquota do ICMS acaba junto.
Os fundos continuam. A mesma emenda dá nova redação ao art. 82 do ADCT, a partir de 2033: os fundos estaduais, distrital e municipais poderão ser financiados por um percentual do IBS. A Lei Complementar 227/2026 (art. 129) fixa esse percentual em até 1% da receita do IBS, por lei específica de cada ente, a partir de 1º de janeiro de 2033. Quem já arrecadava mais com o FCP tem uma transição até 2056. Pelo texto, é uma parte da receita do IBS que vai para o fundo.
A LC 214/2025 também conta a receita do FCP de hoje na receita de referência dos estados (arts. 350 e 351), usada para calcular as alíquotas do IBS. Até 2032, porém, o FCP continua na nota como hoje. Enquanto isso, a nota já ganhou os campos de IBS e CBS, com o cClassTrib de cada item. Veja o calendário completo na página da reforma tributária e confirme com o contador como isso afeta a sua empresa.
O que conferir antes de emitir nota com FCP
- Se o produto tem FCP no seu estado, pela NCM
- O percentual do FCP do produto, conferido pelo contador
- Se o produto está na substituição tributária e se há FCP-ST
- O CST ou CSOSN certo, que define os campos do FCP
- Na venda para outro estado, o FCP do destino no DIFAL
- Que produto sem FCP não leve 0% nos campos do FCP
- Se a sua empresa do Simples recolhe FCP fora do DAS
- A guia e o prazo de pagamento do FCP no estado
Para emitir NF-e, NFC-e e NFS-e no mesmo lugar, veja o emissor de nota fiscal do ERPPro. Para entender o papel que acompanha a mercadoria, veja o DANFE.
Glossário rápido do FCP
- FCP
- Fundo de Combate à Pobreza. Na nota, o adicional de até 2 pontos na alíquota do ICMS que financia o fundo estadual.
- FCP próprio
- O FCP da operação da própria loja (pFCP e vFCP).
- FCP-ST
- O FCP cobrado por substituição tributária, sobre a base da ST (vFCPST).
- FCP-ST retido
- O FCP-ST já pago numa etapa anterior, informado na revenda (vFCPSTRet).
- vFCPUFDest
- O FCP do estado de destino na venda a consumidor final não contribuinte de outro estado.
- ADCT art. 82
- O artigo da Constituição que manda criar os fundos e permite o adicional no ICMS.
- NT 2016.002
- A nota técnica que criou os campos do FCP na NF-e 4.00 e as rejeições ligadas a eles.
Perguntas frequentes sobre FCP
O que é FCP?
FCP é o Fundo de Combate à Pobreza. Na nota fiscal, é um adicional de até dois pontos percentuais na alíquota do ICMS que o estado pode cobrar sobre produtos e serviços que ele define em lei, para financiar o fundo estadual. A base é o art. 82 do ADCT da Constituição.
Quem paga o FCP?
Como o FCP é parte do ICMS, ele entra no preço e quem o recolhe ao estado é o contribuinte que vende, da mesma forma que o ICMS. Na substituição tributária, quem recolhe é o substituto, e na venda a consumidor final de outro estado, o FCP do destino segue a regra do DIFAL.
Como calcular o FCP?
FCP = base de cálculo do ICMS × percentual do FCP. Exemplo fictício: venda de R$ 1.000,00 com FCP de 2% gera R$ 20,00 de FCP, informado à parte do ICMS na nota.
Como calcular o FCP-ST?
Pela regra de validação da NT 2016.002, o FCP-ST é a base da substituição tributária vezes o percentual do FCP, menos o FCP da operação própria. Exemplo fictício: base da ST de R$ 1.400,00 × 2% = R$ 28,00, menos R$ 20,00 de FCP próprio = R$ 8,00 de FCP-ST.
Qual a diferença entre FCP, FCP-ST e FCP no DIFAL?
O FCP próprio incide na venda feita pela loja (campos pFCP e vFCP). O FCP-ST é o adicional cobrado por substituição tributária, sobre a base da ST (vFCPST). O FCP no DIFAL é o adicional do estado de destino na venda a consumidor final não contribuinte de outro estado, informado no campo vFCPUFDest.
Qual a alíquota do FCP por estado?
A Constituição permite um adicional de até dois pontos percentuais. Cada estado define na sua lei o percentual e os produtos, e a regra muda com o tempo. Consulte a legislação ou o site da SEFAZ do estado e confirme com o seu contador antes de cadastrar.
Empresa do Simples Nacional paga FCP?
Depende do estado. Na NF-e, os grupos do Simples (CSOSN) não têm campo de FCP próprio, mas têm os campos de FCP-ST nos CSOSN 201, 202, 203 e 900. Alguns estados cobram o FCP próprio à parte: em São Paulo, a SEFAZ-SP entende que o adicional do FECOEP não está no DAS e é pago por DARE. Confirme com o contador.
O FCP pode ser abatido do ICMS?
Na NF-e, o FCP fica em campos próprios, separados do ICMS: a alíquota do ICMS é informada sem o FCP, e o percentual do FCP vai no campo pFCP. Crédito e apuração do FCP seguem a regra de cada estado. Confirme com o contador.
O que é a rejeição 860?
É “Valor do FCP informado difere de base de cálculo*alíquota”. A SEFAZ refaz a conta base × percentual e recusa a nota quando o valor do FCP do item não bate. Corrija a base, o percentual ou o arredondamento do item e emita de novo.
O que é a rejeição 880?
É “Percentual de FCP igual a zero”. Quando o produto não tem FCP, os campos do FCP não devem ser informados. Tire o FCP do cadastro desse produto em vez de mandar 0%.
O FCP acaba com a Reforma Tributária?
O adicional do FCP é cobrado na alíquota do ICMS, e o ICMS diminui de 2029 a 2032 e é extinto em 2033. A partir de 1º de janeiro de 2033, os fundos podem receber até 1% da receita do IBS, por lei específica de cada ente, pela LC 227/2026, com transição para os estados que arrecadavam mais.
Onde o FCP aparece na NF-e?
No grupo do ICMS de cada item (vBCFCP, pFCP e vFCP; vBCFCPST, pFCPST e vFCPST na ST), no grupo ICMSUFDest no DIFAL (vFCPUFDest) e nos totais da nota (vFCP, vFCPST, vFCPSTRet e vFCPUFDest).
Leia também
FCP no custo e na nota, sem conta à mão
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste a entrada da nota do fornecedor por XML, a NF-e e a tabela de DIFAL com o FCP por 7 dias, com suporte humano para a primeira configuração.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo. Regras fiscais mudam por estado e com o tempo: confirme sempre com o seu contador.