


Com a reforma tributária, o Simples Nacional continua, com o DAS, mas a partir de 2027 a CBS e o IBS entram no lugar dos tributos sobre o consumo. A empresa do Simples escolhe pagar os dois dentro do DAS ou por fora, pelo regime regular, que dá mais crédito ao cliente empresa. Para o 1º semestre de 2027, a escolha foi até 30/10/2026 e o cancelamento vai até 20/12/2026 (Resolução CGSN nº 194/2026).
Testar grátis por 7 dias Ver planos e preçosO que muda para quem é do Simples Nacional
A reforma tributária troca cinco tributos sobre o consumo por dois: a CBS, federal, no lugar do PIS e da Cofins, e o IBS, de estados e municípios, no lugar do ICMS e do ISS. O que são e como aparecem na nota está no guia de IBS e CBS. Aqui, o foco é só a empresa do Simples.
O Simples Nacional continua existindo, com a guia única (o DAS); se precisar relembrar a base, veja o que é Simples Nacional. A diferença é que, a partir de 1º de janeiro de 2027, a CBS e o IBS entram na conta do Simples, e a lei abre uma escolha que antes não existia: pagar esses dois dentro do DAS, como os outros tributos, ou fora dele, pelo regime regular, como uma empresa do Lucro Presumido ou do Lucro Real faria só com esses dois.
Em 2026, o Comitê Gestor do IBS informou que nada muda para o Simples nas notas: a empresa do Simples só passa a destacar IBS e CBS a partir de 2027. O PGDAS-D, porém, já mudou: desde o período de apuração de novembro de 2026, ele pede a folha de salários dos últimos 12 meses nos períodos de novembro e dezembro, e, a partir de 2027, toda apuração passa a ser por competência.
Atenção ao nome: “Simples híbrido” é como o mercado chama a empresa do Simples que paga IBS e CBS por fora. A lei e a Receita falam em opção pelo regime regular do IBS e da CBS.
IBS e CBS dentro do DAS ou fora dele: as duas opções
| Ponto | Dentro do DAS (Simples “puro”) | Fora do DAS (regime regular) |
|---|---|---|
| Como paga | IBS e CBS vão juntos no DAS, pela alíquota do Simples | IBS e CBS são apurados à parte; o DAS fica sem essa parcela |
| Crédito nas compras da loja | A loja não aproveita crédito de IBS e CBS | A loja aproveita crédito do IBS e da CBS das compras |
| Crédito para o cliente empresa | Só o valor de IBS e CBS pago dentro do Simples naquela venda | O IBS e a CBS da nota, pelas regras gerais |
| Trabalho | Igual ao de hoje, no PGDAS-D | Apuração mensal do IBS e da CBS, além do DAS |
| O que acontece sem fazer nada | É o padrão: quem não optou fica aqui | Precisa de opção no Portal do Simples Nacional |
Os valores de IBS e CBS pagos pelo regime regular não entram na receita bruta do Simples, segundo a Receita Federal. As regras do crédito estão no art. 47 da LC 214/2025.
Prazos oficiais da escolha para 2027 (e a prorrogação)
A Resolução CGSN nº 186/2026 marcou tudo para 30 de setembro de 2026. Depois, a Resolução CGSN nº 194, de 25/09/2026, publicada no Diário Oficial de 28/09/2026, separou os prazos e prorrogou os dois. Os prazos abaixo foram conferidos no texto da Resolução 194 e na nota da Receita de 29/09/2026.
| O que | Prazo | Situação em 20/11/2026 |
|---|---|---|
| Opção pelo Simples Nacional para 2027 | 01/09 a 15/10/2026 | Encerrado |
| Regularizar pendência de quem teve a opção negada | até 30/10/2026 | Encerrado |
| Opção pelo regime regular do IBS e da CBS (janeiro a junho de 2027) | 01/09 a 30/10/2026 | Encerrado |
| Cancelamento das duas opções, pelo próprio contribuinte, sem volta | 03/11 a 20/12/2026 | Aberto |
| Opção pelo regime regular para julho a dezembro de 2027 | março de 2027 (1º a 31/03, segundo a Receita) | Próxima janela |
Quem pode escolher: microempresas e empresas de pequeno porte optantes do Simples. Empresas abertas no fim de 2026 seguem regra própria da mesma resolução, e o MEI fica de fora (veja abaixo). A opção é feita no Portal do Simples Nacional; a Receita explica os prazos na nota “Simples Nacional 2027”.
Duas escolhas diferentes: entrar ou ficar no Simples é uma; pagar IBS e CBS por fora é outra, só para quem já é do Simples. Antes de qualquer decisão, faça a consulta optante do Simples Nacional para ver a situação da empresa.
O crédito para o cliente empresa: por que a escolha existe
Na reforma, quem compra para revender ou usar no negócio desconta do próprio imposto o IBS e a CBS que vieram na compra. É o crédito. Pela LC 214/2025, quando o fornecedor é do Simples e paga tudo no DAS, o cliente do regime regular só aproveita o valor de IBS e CBS que foi pago dentro do Simples naquela venda. Se o fornecedor do Simples optou pelo regime regular, o crédito segue as regras gerais.
Para a loja que vende ao consumidor final, isso pesa pouco: o consumidor não toma crédito. Para quem faz vendas B2B, o crédito vira argumento de preço na mesa do comprador.
Exemplo com números: quando cada opção faz sentido
Os números abaixo são fictícios, só para mostrar a mecânica. As alíquotas não são as oficiais, que dependem do anexo, da faixa e das alíquotas de referência. Loja do Simples que compra R$ 6.000 de um fornecedor do regime regular (mais R$ 1.560 de IBS e CBS) e vende os produtos a uma empresa. O cliente paga R$ 12.600 nos dois casos.
| Conta (valores fictícios) | Dentro do DAS | Fora do DAS |
|---|---|---|
| Venda: valor que o cliente paga | R$ 12.600 | R$ 10.000 + R$ 2.600 de IBS e CBS (26%) = R$ 12.600 |
| DAS (10% no Simples puro; 6% sem a parcela de IBS e CBS) | 10% × 12.600 = R$ 1.260 | 6% × 10.000 = R$ 600 |
| IBS e CBS a pagar por fora | — | 2.600 − 1.560 de crédito das compras = R$ 1.040 |
| Compra com IBS e CBS | R$ 7.560 (sem crédito) | R$ 7.560 |
| Sobra para a loja | 12.600 − 7.560 − 1.260 = R$ 3.780 | 12.600 − 7.560 − 600 − 1.040 = R$ 3.400 |
| Crédito do cliente empresa | parcela de IBS e CBS no DAS (4% × 12.600) = R$ 504 | R$ 2.600 |
| Custo final para o cliente empresa | 12.600 − 504 = R$ 12.096 | 12.600 − 2.600 = R$ 10.000 |
O que a conta mostra. Neste exemplo, pagar por fora deixa R$ 380 a menos para a loja (R$ 3.780 − R$ 3.400), mas o mesmo produto custa R$ 2.096 a menos para o cliente empresa (R$ 12.096 − R$ 10.000). Se o cliente fosse consumidor final, que não toma crédito, sobraria só a diferença contra a loja. Com outras alíquotas, outra margem ou outro volume de compras com crédito, a conta muda de lado.
Sinais que costumam pesar em cada lado
| Costuma pesar para ficar no DAS | Costuma pesar para olhar o regime regular |
|---|---|
| Vende quase tudo ao consumidor final | Boa parte das vendas é para empresas que tomam crédito |
| Compra pouco com IBS e CBS destacados | Compra muito de fornecedores do regime regular |
| Margem apertada para o imposto a mais | Cliente empresa pede nota com crédito cheio |
| Rotina enxuta, sem apuração mensal à parte | Contador e sistema prontos para apurar todo mês |
Este exemplo não é recomendação. A decisão depende dos números reais da empresa, do anexo e da faixa do Simples (veja a tabela Simples Nacional) e das alíquotas oficiais. Confirme com o seu contador.
E o MEI?
O MEI segue no valor fixo mensal. Segundo a Receita Federal, para o MEI não existe opção por regime regular ou híbrido em relação à CBS e ao IBS, e a opção pelo SIMEI continua em janeiro de cada ano, até o último dia útil. As regras de nota fiscal do MEI também foram ajustadas para 2027 pelas Resoluções CGSN de 2026.
Se a loja está perto do limite e pensa em sair do MEI, a comparação está em MEI e Simples Nacional. Para saber se a atividade cabe no MEI, veja as atividades permitidas do MEI.
Calendário 2026–2033 para quem é do Simples
| Quando | O que acontece |
|---|---|
| 2026 | Ano de teste da CBS (0,9%) e do IBS (0,1%) para o regime regular. Para o Simples, nada muda nas notas e no DAS. |
| Set. e out. de 2026 | Opção pelo Simples para 2027 (até 15/10) e pelo regime regular do IBS e da CBS no 1º semestre de 2027 (até 30/10). |
| Nov. e dez. de 2026 | PGDAS-D atualizado (folha de 12 meses nos períodos de novembro e dezembro). Cancelamento das opções até 20/12. |
| 2027 | A CBS substitui o PIS e a Cofins; o IBS segue com alíquota de teste. A CBS e o IBS entram no DAS, ou por fora para quem optou. O Simples passa a destacar IBS e CBS nas notas. |
| Março de 2027 | Nova janela para o regime regular no 2º semestre de 2027. |
| 2029 a 2032 | O ICMS e o ISS caem aos poucos e o IBS sobe na mesma medida. |
| 2033 | Fim do ICMS e do ISS. Ficam a CBS, o IBS e o Imposto Seletivo. |
O calendário completo, para todas as empresas, está na página de reforma tributária. A cobrança do imposto na hora do pagamento tem calendário próprio: veja split payment.
Como registrar o regime do IBS e da CBS no ERPPro, passo a passo
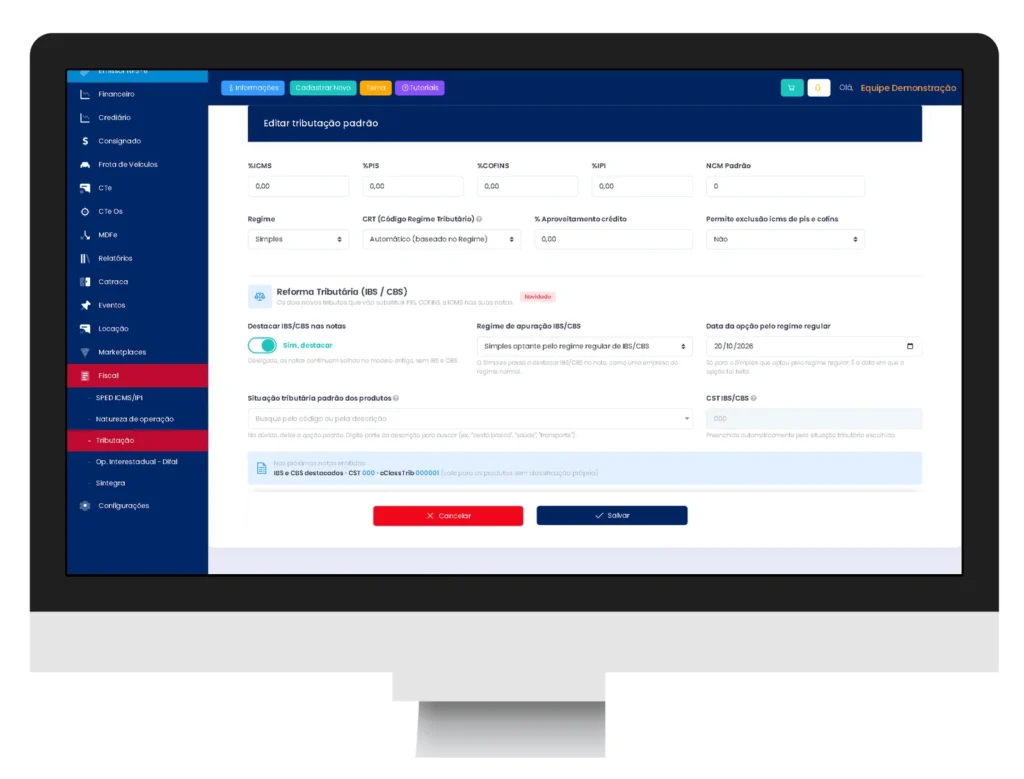
Tela real do ERPPro, com dados fictícios de demonstração (Empório Vila Serena). Nada foi salvo.
Decida com o contador
Com os números da loja, o contador compara as duas opções. A escolha é feita no Portal do Simples Nacional, nos prazos do CGSN.
Abra a tela de tributação
No ERPPro, abra Fiscal › Tributação e confira se o Regime da empresa está como Simples. O sistema também tem as opções MEI e Normal.
Escolha o regime de apuração do IBS e da CBS
No bloco Reforma Tributária (IBS / CBS), escolha Simples Nacional (IBS/CBS dentro do DAS) ou Simples optante pelo regime regular de IBS/CBS, igual à opção feita no Portal.
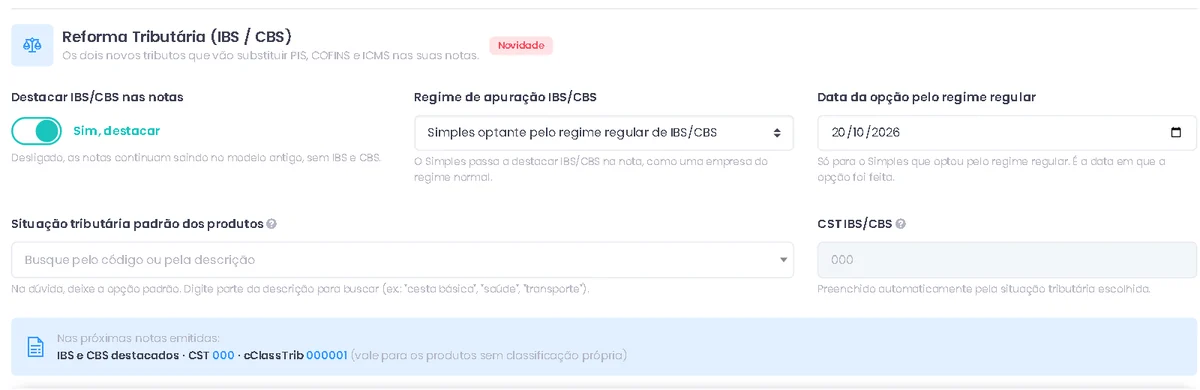
Informe a data da opção
Se a loja optou pelo regime regular, o campo Data da opção pelo regime regular aparece. Informe a data em que a opção foi feita.
Confira o destaque e a classificação
Confirme com o contador quando as notas devem sair com IBS e CBS e ligue Destacar IBS/CBS nas notas na hora certa. Confira a situação tributária padrão e o CST; o que é cada código está em cClassTrib.
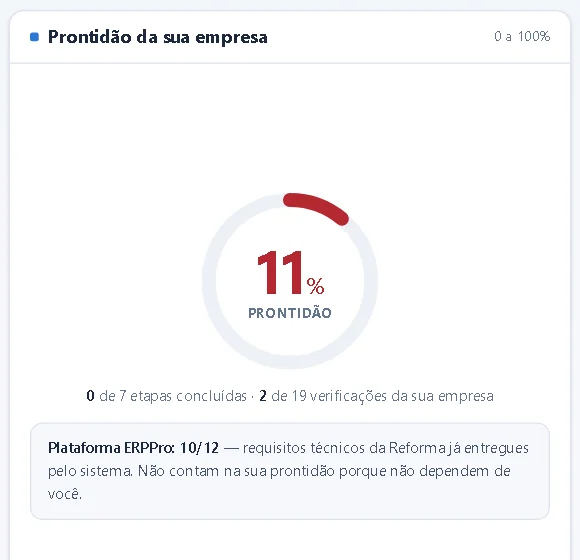
Acompanhe a prontidão
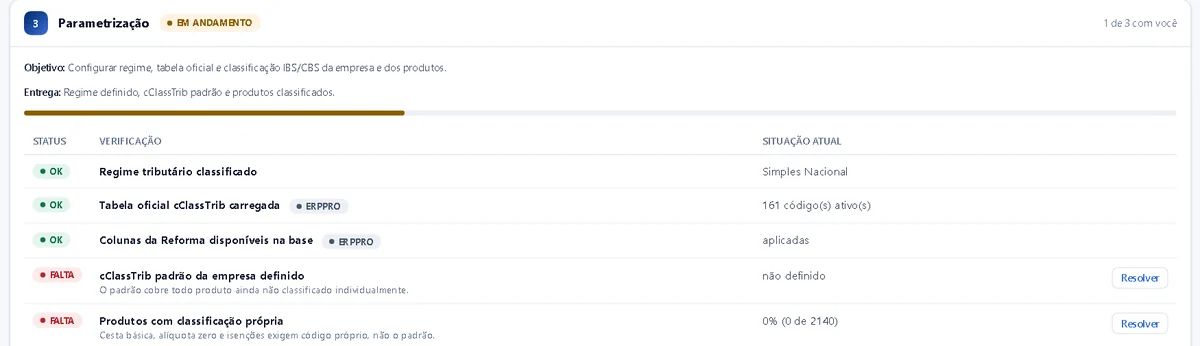
No Auditor Fiscal, a tela Prontidão mostra, etapa por etapa, o que já está pronto para a reforma e o que falta.
Onde o ERPPro entra
O ERPPro não faz a opção por você: ela é da empresa, no Portal do Simples Nacional, com o contador. O sistema guarda a escolha e prepara as notas.
- Tributação: o regime da empresa (Simples, MEI ou Normal) e o regime de apuração do IBS e da CBS, com a data da opção pelo regime regular.
- Notas: campos de IBS e CBS na NF-e e na NFC-e, ligados na configuração de tributação.
- Auditor fiscal: score de conformidade, prontidão para a reforma, simuladores e calculadora de IBS e CBS por produto.
- Simulador do Simples: compara o Simples puro com o regime regular a partir das notas aprovadas, com a conta aberta para o contador conferir.
- Crédito de CBS: quem paga por fora acompanha o que a Receita registrou na apuração assistida.
O que fazer agora: checklist da loja do Simples
- Se pediu para entrar no Simples em 2027, acompanhe o resultado no Portal
- Se optou pelo regime regular e mudou de ideia, cancele até 20/12/2026
- Separe quanto vende para empresas e quanto para consumidor final
- Liste as compras com IBS e CBS e de quais fornecedores
- Peça ao contador a conta das duas opções antes de março de 2027
- Combine com o contador a folha de 12 meses no PGDAS-D
- Revise NCM e classificação tributária dos produtos que mais vendem
- Registre no sistema o regime de apuração escolhido
- Confira se as notas de 2027 sairão com IBS e CBS
- Guarde a data e o comprovante da opção feita no Portal
Datas e regras conferidas em 20/11/2026 nas publicações oficiais. O CGSN já mudou prazos uma vez neste ano: confira no Portal antes de agir e confirme com o seu contador.
Glossário rápido
- DAS
- Documento de Arrecadação do Simples Nacional, a guia única mensal.
- CBS
- Contribuição sobre Bens e Serviços, federal, no lugar do PIS e da Cofins.
- IBS
- Imposto sobre Bens e Serviços, de estados e municípios, no lugar do ICMS e do ISS.
- Regime regular do IBS e da CBS
- Apuração dos dois tributos fora do DAS, com débito nas vendas e crédito nas compras.
- Simples “híbrido”
- Nome de mercado da empresa do Simples que optou pelo regime regular do IBS e da CBS.
- PGDAS-D
- Programa da Receita em que a empresa do Simples apura e gera o DAS.
- CGSN
- Comitê Gestor do Simples Nacional, que define prazos e regras do Simples.
Perguntas frequentes sobre a reforma tributária no Simples Nacional
O que muda com a reforma tributária no Simples Nacional?
O Simples Nacional continua, com o DAS. A partir de 2027, a CBS e o IBS entram no lugar dos tributos sobre o consumo e a empresa do Simples pode escolher pagar os dois dentro do DAS ou por fora, pelo regime regular. Em 2026, nada muda para o Simples nas notas.
Qual o prazo para optar pelo regime regular de IBS e CBS em 2027?
Para janeiro a junho de 2027, a opção foi de 1º de setembro a 30 de outubro de 2026, prazo prorrogado pela Resolução CGSN nº 194/2026. O cancelamento, em caráter irretratável, pode ser feito de 3 de novembro a 20 de dezembro de 2026. Para o segundo semestre, a Receita indica nova janela em março de 2027.
O prazo da opção pelo Simples Nacional para 2027 foi prorrogado?
Sim. A Resolução CGSN nº 194/2026, publicada no Diário Oficial de 28/09/2026, levou a opção pelo Simples Nacional para 2027 até 15 de outubro de 2026 e a opção pelo regime regular do IBS e da CBS até 30 de outubro de 2026. A regularização de pendências foi até 30 de outubro.
Ainda dá para cancelar a opção pelo regime regular?
Sim, de 3 de novembro a 20 de dezembro de 2026, pelo próprio contribuinte, e o cancelamento é irretratável. Quem não optou paga IBS e CBS dentro do DAS no primeiro semestre de 2027 e pode avaliar a janela de março de 2027.
O que é o Simples Nacional híbrido?
É o nome de mercado para a empresa que segue no Simples, mas paga o IBS e a CBS pelo regime regular, fora do DAS. Os outros tributos continuam no DAS. A lei fala em opção pelo regime regular do IBS e da CBS.
Quem compra de empresa do Simples aproveita crédito de IBS e CBS?
Sim. Pela LC 214/2025, o comprador do regime regular aproveita como crédito o valor de IBS e CBS pago dentro do Simples naquela compra. Se o fornecedor do Simples optou pelo regime regular, o crédito segue as regras gerais e costuma ser maior.
Vale a pena pagar IBS e CBS por fora do DAS?
Depende de quanto a loja vende para empresas, de quanto crédito ela teria nas compras, da margem e do trabalho de apurar todo mês. Para quem vende quase só ao consumidor final, o crédito do cliente pesa pouco. Faça a conta com o contador antes de decidir.
O MEI pode optar pelo regime regular do IBS e da CBS?
Não. Segundo a Receita Federal, para o MEI não existe opção por regime regular ou híbrido em relação à CBS e ao IBS. A opção pelo SIMEI continua em janeiro de cada ano.
Em 2026 muda alguma coisa para quem é do Simples?
Nas notas e no DAS, não: o Comitê Gestor do IBS informou que as empresas do Simples só passam a destacar IBS e CBS a partir de 2027. Já o PGDAS-D mudou a partir do período de novembro de 2026, com a folha dos últimos 12 meses nos períodos de novembro e dezembro.
Quem optou pelo regime regular volta sozinho para o DAS?
Não. Segundo a Receita, quem opta pelo regime regular continua nele nos períodos seguintes, salvo se renunciar nos prazos definidos. A LC 214/2025 também impede a saída de quem recebeu ressarcimento de IBS ou CBS no ano ou no ano anterior.
Onde é feita a opção pelo regime regular do IBS e da CBS?
No Portal do Simples Nacional, como determina a Resolução CGSN nº 194/2026. Em geral, quem faz é o contador da empresa.
O ERPPro já está pronto para o Simples na reforma tributária?
O ERPPro tem os campos de IBS e CBS na nota e no cupom, o regime de apuração do IBS e da CBS na tela de tributação (dentro do DAS ou regime regular) e o Auditor Fiscal, com prontidão para a reforma, simuladores e calculadora de IBS e CBS por produto.
Leia também
Prepare a loja do Simples para a reforma tributária
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste por 7 dias a tributação com IBS e CBS e o Auditor Fiscal, com suporte humano para a primeira configuração.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo, conferido em 20/11/2026 na LC 214/2025, nas Resoluções CGSN nº 186 e 194/2026 e nas notícias da Receita Federal. Regras e prazos podem mudar: confirme sempre com o seu contador.