


Gateway de pagamento é a tecnologia que recebe os dados do pagamento do cliente, protege essas informações e as envia para quem aprova e liquida a compra: adquirente, bandeira e banco emissor. Na venda on-line, ele faz o papel da maquininha. Para escolher, compare os meios aceitos, o custo total, o prazo de recebimento, a segurança e a integração com o sistema da loja.
Testar grátis por 7 dias Ver planos e preçosO que é gateway de pagamento
O gateway de pagamento é o “portão” por onde o pagamento passa entre a loja e o sistema financeiro. Ele capta os dados que o cliente informa no checkout da loja virtual, no link de pagamento ou no aplicativo, criptografa essas informações e pede a autorização. Depois devolve a resposta: aprovado ou recusado.
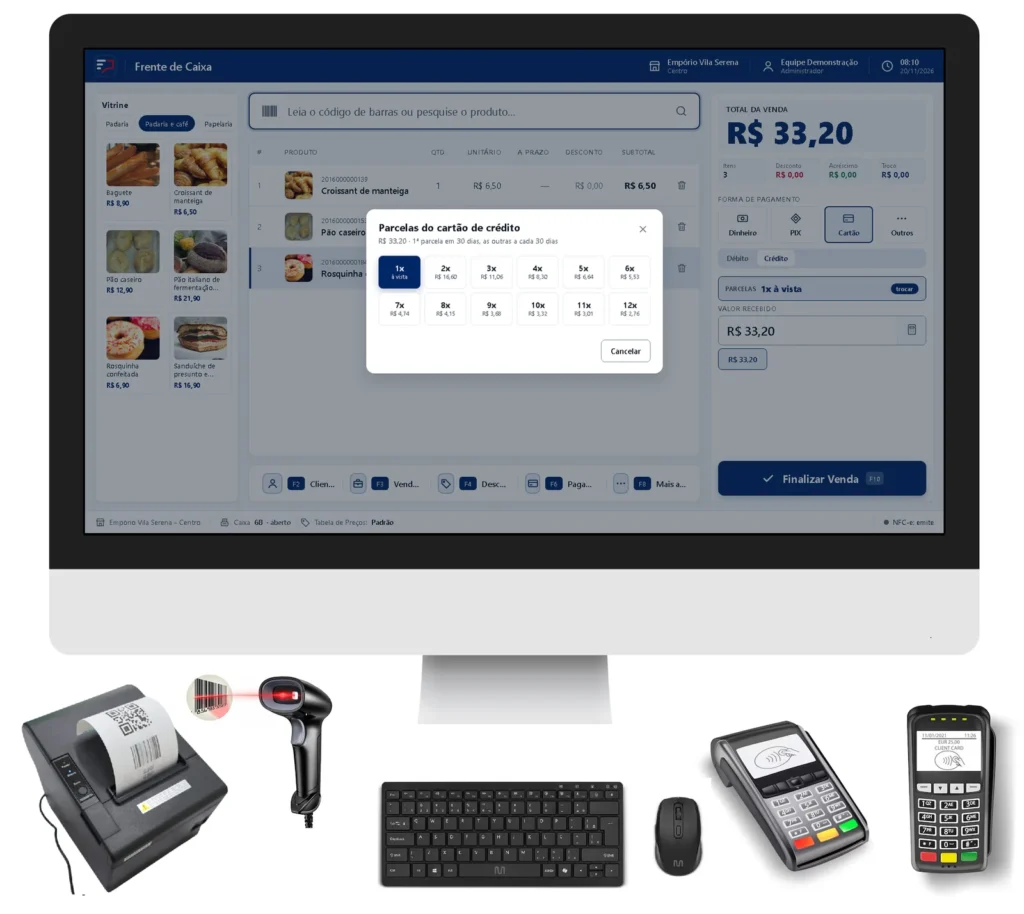
No balcão, quem faz isso é a maquininha. Por isso se diz que o gateway é a “maquininha da internet”. A diferença é que ele não precisa de aparelho: funciona dentro do site, do link ou do sistema.
Gateway não é banco. Ele transmite a transação. Quem aprova é o banco do cliente, e quem paga a loja é a adquirente ou o intermediador. Muitas empresas vendem as três coisas juntas, e é aí que nasce a confusão.
Como funciona o gateway de pagamento: o caminho de uma compra
Numa compra com cartão de crédito, tudo isto acontece em poucos segundos:
- 1. ClienteEscolhe o produto e informa o cartão no checkout.
- 2. GatewayCriptografa os dados, passa pelo antifraude e envia o pedido.
- 3. AdquirenteRecebe o pedido em nome da loja e leva à bandeira.
- 4. BandeiraEncaminha ao banco que emitiu o cartão, com as regras dela.
- 5. EmissorConfere saldo, limite e risco. Aprova ou recusa.
A resposta faz o caminho de volta até a tela do cliente. A cobrança entra na fatura dele, e a adquirente paga a loja depois, no prazo do contrato. Essa segunda parte se chama liquidação.
E no Pix e no boleto?
O Pix não passa por bandeira nem adquirente. Ele é um arranjo do Banco Central, e o dinheiro vai da conta do cliente para a conta de quem recebe em segundos, a qualquer hora. O gateway, quando existe, gera o QR Code de cada pedido e avisa a loja que o pagamento entrou. No boleto, o banco da loja registra a cobrança e avisa quando ela é paga, pela compensação. Veja como emitir boleto pela loja. Para o Pix cair e dar baixa sozinho no sistema, veja API Pix com baixa automática.
Gateway x intermediador x adquirente x maquininha
São quatro papéis diferentes. Uma mesma empresa pode fazer mais de um.
| Quem | O que faz | Quem paga a loja | Bom para |
|---|---|---|---|
| Gateway | Transmite os dados com segurança entre a loja e quem processa. | A adquirente com quem a loja tem contrato | Quem vende bastante e quer negociar taxa direto com as adquirentes |
| Intermediador (subadquirente) | Junta gateway, antifraude e conta num cadastro só. Recebe da adquirente e repassa. | O próprio intermediador | Quem está começando e quer vender logo, sem negociar contrato |
| Adquirente (credenciadora) | Credencia a loja para aceitar as bandeiras, processa e liquida as vendas. | A adquirente | Loja física e on-line com volume, contrato direto |
| Maquininha (POS, Smart, TEF) | É o meio de captura no balcão. Pertence a uma adquirente ou a um intermediador. | Quem forneceu a maquininha | Venda presencial com cartão, aproximação e Pix |
Os nomes oficiais estão nas regras do Banco Central. A Lei 12.865/2013 chama de credenciador quem credencia a aceitação de cartões e de emissor quem emite o instrumento de pagamento. A Resolução BCB 150/2021 define o subcredenciador, que é o subadquirente: ele habilita o lojista, mas não participa da liquidação como credor perante o emissor. A bandeira é o instituidor do arranjo: é ela que dita as regras, como prazos e contestação.
Meios de pagamento que passam pelo gateway
Cartão de crédito
À vista ou parcelado. No parcelado “lojista”, a loja recebe cada parcela no seu mês e o cliente não paga juros. Tem a taxa mais alta e o maior prazo.
Cartão de débito
Sai da conta do cliente na hora. Taxa e prazo menores que os do crédito. On-line, nem toda plataforma aceita.
Pix
Pagamento instantâneo, 24 horas por dia, todos os dias. Pode ser por QR Code no pedido, no caixa ou num link. O custo depende do banco ou da plataforma.
Boleto
Bom para quem não usa cartão e para venda a prazo. O dinheiro só entra depois do pagamento e da compensação, e o boleto pode não ser pago.
Recorrência
Cobrança automática de assinatura ou mensalidade, no cartão salvo (tokenizado) ou pelo Pix Automático, que o Banco Central pôs em funcionamento em 16 de junho de 2025.
Split
Divide o mesmo pagamento entre vários recebedores, como marketplace e vendedor. Não confundir com o split payment da reforma tributária, em que o imposto é separado na hora da liquidação.
Quanto custa um gateway de pagamento
As tabelas mudam de empresa para empresa. Por isso, mais útil que decorar taxa é entender de onde cada custo vem:
| Custo | Como funciona |
|---|---|
| Taxa por venda (MDR) | Percentual sobre cada venda. No cartão, uma parte vai para o banco emissor, outra para a bandeira e outra para a adquirente. O intermediador soma a margem dele. |
| Tarifa fixa | Valor em reais por transação aprovada, comum no gateway e no intermediador. Pesa mais nas vendas pequenas. |
| Parcelamento | Quanto mais parcelas, maior a taxa, porque o dinheiro demora mais para chegar. |
| Antecipação | Desconto cobrado para receber antes do prazo. É como um empréstimo sobre as vendas que já aconteceram. |
| Mensalidade e adesão | Planos com mensalidade costumam ter taxa por venda menor. Faça a conta com o seu volume. |
| Saque, boleto e chargeback | Tarifas para transferir o saldo, por boleto emitido ou pago e por contestação recebida. |
Exemplo fictício: quanto sobra de uma venda de R$ 300,00 em 3x
Taxas inventadas só para a conta: 4% por venda no crédito parcelado, tarifa fixa de R$ 0,50 e antecipação de 2% ao mês (cálculo simples).
- Taxa por venda: 300,00 × 4% = R$ 12,00 (R$ 4,00 por parcela).
- Parcelas líquidas: 100,00 − 4,00 − 0,50 = R$ 95,50 na 1ª; R$ 96,00 na 2ª e na 3ª.
- Sem antecipar: 95,50 + 96,00 + 96,00 = R$ 287,50, em 30, 60 e 90 dias.
- Antecipando tudo: 95,50 × 2% = 1,91; 96,00 × 4% = 3,84; 96,00 × 6% = 5,76. Total R$ 11,51.
- Recebido na hora: 287,50 − 11,51 = R$ 275,99.
Custo total: 300,00 − 275,99 = R$ 24,01, cerca de 8% da venda. A taxa anunciada era 4%. É por isso que a comparação tem de ser feita com o custo total, sobre a sua venda média e o seu prazo.
As taxas do exemplo não são de nenhuma empresa. Antecipação real costuma ser calculada por dia e varia por contrato.
Segurança: PCI DSS, tokenização, 3DS e antifraude
PCI DSS
É o padrão de segurança para quem guarda, processa ou transmite dados de cartão, mantido pelo PCI Security Standards Council. A versão em vigor é a 4.0.1. Peça ao gateway o comprovante de conformidade.
Tokenização
Troca o número do cartão por um código (token) que não serve fora daquela loja. Permite a compra com um clique e a recorrência sem a loja guardar o cartão.
3DS (3-D Secure)
Protocolo, definido pela EMVCo, que deixa o banco emissor autenticar o comprador na compra on-line. Na maioria das vezes passa sem o cliente perceber; quando o risco é maior, pede uma confirmação no aplicativo do banco.
Antifraude
Analisa cada pedido (endereço, aparelho, histórico, valor) e barra o que parece golpe. Pergunte se está incluso, quanto custa e quem paga a fraude que passar.
Checkout transparente ou redirecionado
No transparente, o cliente paga sem sair do site. No redirecionado, vai para a página do gateway. O redirecionado tira da loja boa parte do peso da segurança.
Criptografia
Site com HTTPS e dados cifrados de ponta a ponta. É o mínimo para qualquer página que receba pagamento.
Chargeback: o que é e como se proteger
Chargeback é a contestação de uma compra feita pelo dono do cartão no banco emissor. Os motivos mais comuns são fraude (o cartão foi usado por outra pessoa), compra não reconhecida, produto que não chegou, produto diferente do anunciado e cobrança em duplicidade. Se a loja não prova que a venda foi correta, o valor volta para o cliente e sai do caixa do lojista, às vezes com tarifa, e a mercadoria pode estar perdida.
- Use antifraude e 3DS nas vendas on-line.
- Guarde nota fiscal, comprovante de entrega com assinatura e conversas com o cliente.
- Use na fatura um nome que o cliente reconheça.
- Responda às contestações dentro do prazo do gateway.
- Tenha política de troca clara e atenda o cliente antes que ele procure o banco.
Chargeback não é o mesmo que direito de arrependimento. Pelo Código de Defesa do Consumidor (art. 49), quem compra fora da loja física, como pela internet, pode desistir em até 7 dias do recebimento, e a loja devolve o valor. Isso é devolução combinada, não contestação. Veja como cuidar de inadimplência e de estornos no financeiro.
Prazo de recebimento e antecipação
| Meio | Quando o dinheiro costuma entrar |
|---|---|
| Pix | Em segundos, a qualquer hora |
| Cartão de débito | Em poucos dias, conforme o contrato |
| Crédito à vista | Cerca de 30 dias depois da venda, no prazo usual do mercado |
| Crédito parcelado | Uma parcela a cada 30 dias |
| Boleto | Depois que o cliente paga e o banco compensa |
O prazo máximo de pagamento do cartão vem da regra de cada arranjo (bandeira) e do seu contrato, não de uma lei. Receber antes disso é a antecipação: pelo Conselho Monetário Nacional (Resolução CMN 4.734/2019), é a liquidação do recebível em prazo menor que o máximo do arranjo. Pela Resolução BCB 264/2022, as credenciadoras registram as agendas de recebíveis. Com o registro, a loja pode negociar a antecipação ou usar esses valores como garantia também em outra instituição.
Antecipar todo mês é sinal de que falta capital de giro. Antes de ligar a antecipação automática, veja no fluxo de caixa se a loja precisa mesmo do dinheiro antes.
Gateway na loja física e na loja on-line
No balcão
O papel do gateway é da maquininha: POS comum, Smart (com aplicativo) ou maquininha TEF ligada ao computador do caixa. O ideal é ela conversar com o sistema PDV, para o valor não ser digitado duas vezes.
Na internet
O gateway fica no checkout da loja virtual. Quem está começando pode ver como abrir uma loja virtual e escolher o meio de pagamento junto.
No WhatsApp
O link de pagamento resolve a venda por mensagem: a loja gera o link de Pix ou cartão e o cliente paga pelo celular.
Nos marketplaces
Nos marketplaces, quem recebe do cliente é o próprio canal, que repassa ao vendedor já com as tarifas descontadas.
Crediário e carnê
A venda a prazo da própria loja não passa por gateway. Ela vira conta a receber no crediário próprio, com carnê ou boleto.
Tudo junto
O mesmo cliente compra no balcão, no site e pelo WhatsApp. Se cada canal tiver um extrato diferente, a conferência vira um quebra-cabeça.
Conciliação: o gateway e o financeiro da loja
Conciliar é conferir se o que a loja vendeu é o que o gateway ou a adquirente pagou, com a taxa certa e na data certa. Sem isso, taxa cobrada a mais, parcela que não caiu e chargeback descontado passam despercebidos.
- Venda registrada no caixa ou no pedido, com a forma de pagamento certa.
- Autorização do gateway ou da maquininha ligada àquela venda.
- Recebível na agenda: valor bruto, taxa, valor líquido e data prevista.
- Crédito na conta bancária, conferido na conciliação bancária.
Quanto mais o sistema da loja fizer sozinho, melhor: o pagamento confirmado dá baixa na conta a receber, o boleto pago volta pelo retorno bancário e quem está atrasado recebe a cobrança automática.
As dores de quem recebe por cartão, Pix e boleto
Taxa que não bate
A taxa do extrato é diferente da combinada, e ninguém percebe porque não há com o que comparar.
Dinheiro fora da data
A parcela não caiu no dia previsto, ou caiu menor por causa de uma antecipação automática.
Valor digitado duas vezes
O operador digita no caixa e de novo na maquininha. Um dígito errado vira diferença no fechamento.
Saldo preso
No intermediador, o dinheiro fica como saldo na plataforma e só chega à conta da loja com saque, às vezes com tarifa.
Chargeback surpresa
Um estorno aparece semanas depois da venda, descontado do próximo repasse.
Cada canal num lugar
Maquininha, site, link e boleto em extratos separados, e o fechamento de caixa não fecha.
Checklist: como escolher o gateway de pagamento da loja
- Aceita os meios que o seu cliente usa: crédito parcelado, débito, Pix, boleto e recorrência
- Custo total simulado na sua venda média: taxa, tarifa fixa, antecipação e mensalidade
- Prazo de recebimento e se a antecipação é opcional ou automática
- O dinheiro cai direto na conta da loja ou fica como saldo na plataforma
- Comprovante de PCI DSS, tokenização, 3DS e antifraude incluso
- Regras de chargeback: tarifa, prazo de defesa e apoio na contestação
- Integração com a loja virtual, o link de pagamento, a maquininha e o sistema de gestão
- Baixa automática no contas a receber, sem conferência manual
- Instituição autorizada pelo Banco Central, quando a lei exigir
- Contrato: reajuste, multa de saída e suporte em português
Onde o ERPPro entra: gateway, maquininha e taxas no mesmo financeiro
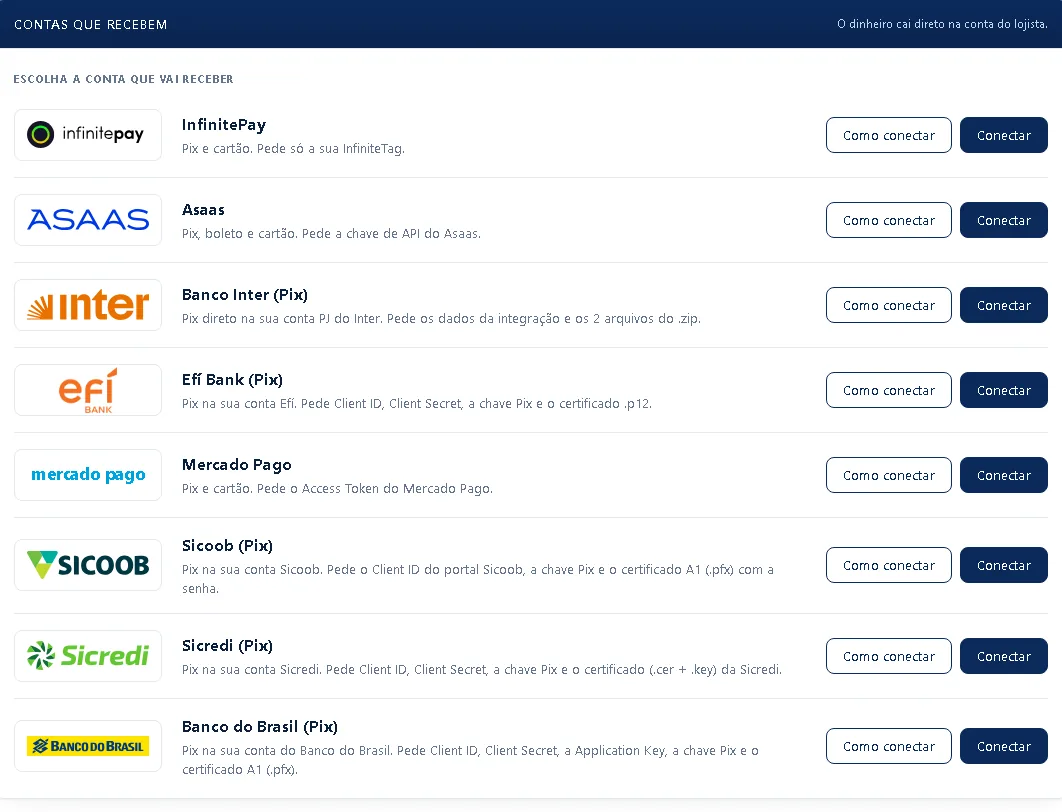
O ERPPro se conecta à conta que a loja escolher, e o dinheiro cai direto na conta da loja. Cada recebimento entra no financeiro com a forma de pagamento certa. Telas reais, com dados fictícios de demonstração (Empório Vila Serena).
Conecte a conta que recebe
Em Configurações › Pagamentos Integrados, escolha onde a loja recebe: link de Pix e cartão (InfinitePay, Asaas ou Mercado Pago), Pix direto na conta do banco (Inter, Efí, Sicoob, Sicredi ou Banco do Brasil) e boleto registrado (Itaú, Cora, Sicoob ou Sicredi). A conexão usa os dados que o próprio banco ou a plataforma fornece.
Cadastre as taxas de cada forma de pagamento
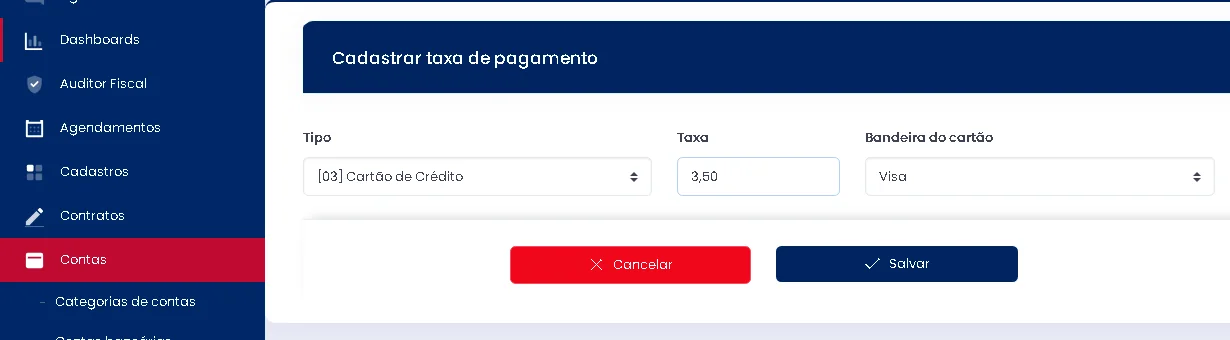
Em Contas › Taxas de pagamento, informe a taxa percentual de cada forma (crédito, débito, Pix, boleto) e, no cartão, de cada bandeira, como está no contrato. Veja quando o banco pode cobrar em taxa do Pix.
Venda no caixa com a forma certa
No Caixa Ágil, a venda pode ser em dinheiro, Pix, débito, crédito em até 12x, crediário ou boleto, e pode ser dividida em mais de uma forma, como no vídeo acima. Também dá para gerar o link de Pix ou cartão na própria venda. Com a maquininha integrada ao PDV (Cielo, Vero do Banrisul ou Mercado Pago Point), o valor vai do caixa direto para ela e a aprovação volta para a venda.
Acompanhe o que entrou
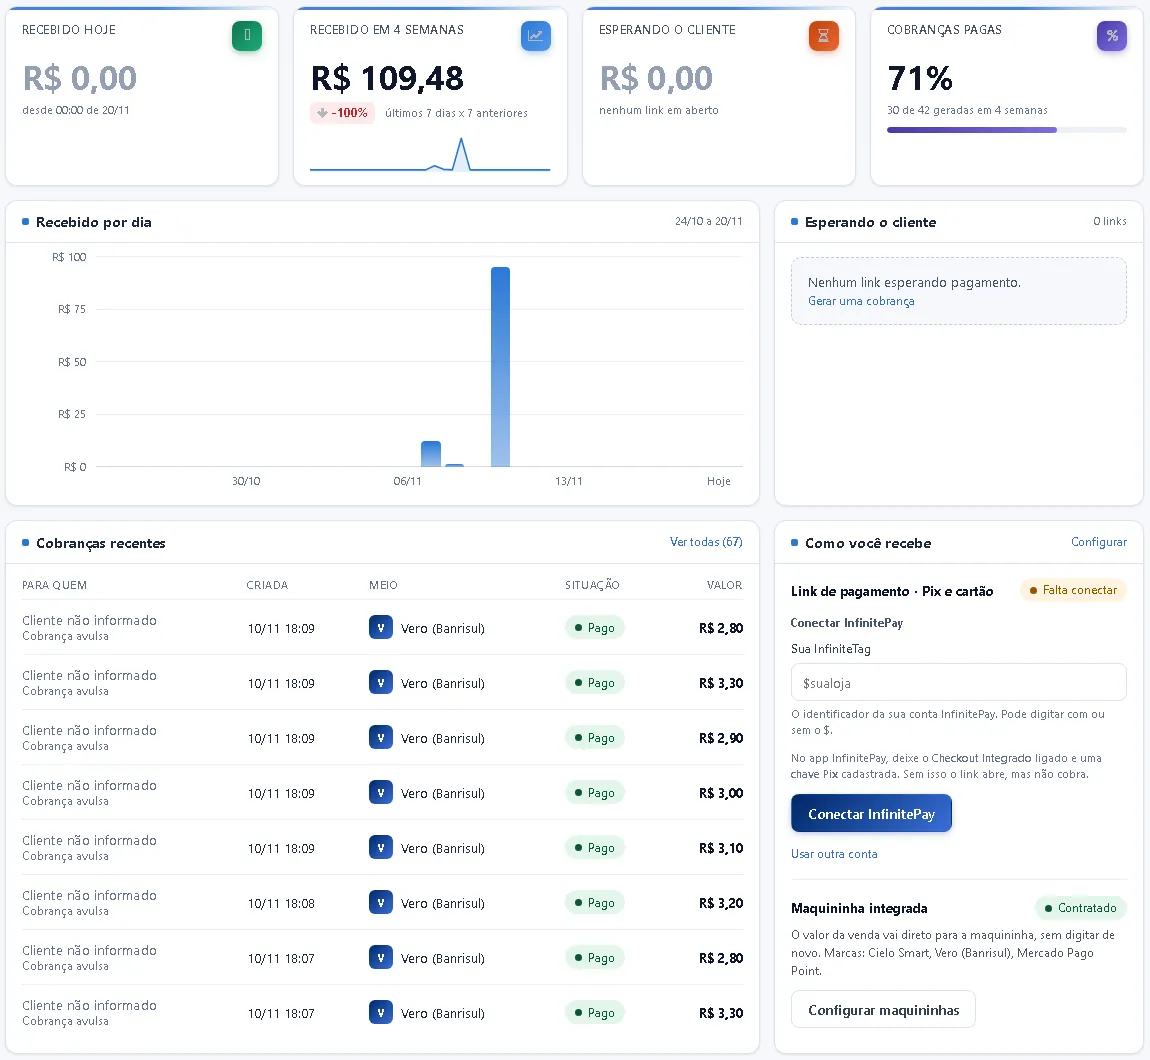
No ERPPro Pay, cada cobrança aparece com o meio, a situação e o valor. Quando o link ou o Pix é pago, a conta a receber recebe baixa sozinha.
Confira as taxas
Em Relatórios › Relatório de Taxas, veja quanto cada venda pagou de taxa no período e compare com o extrato do gateway ou da adquirente. Os valores a receber ficam no contas a receber e no sistema de gestão financeira.
Para ver todas as conexões do sistema, consulte as integrações do ERPPro.
Glossário rápido
- Gateway de pagamento
- Tecnologia que capta, protege e transmite os dados do pagamento.
- Adquirente (credenciadora)
- Credencia a loja para aceitar cartões e paga as vendas.
- Subadquirente (subcredenciadora)
- Intermediador que habilita o lojista e repassa o que recebe da adquirente.
- Bandeira
- Dona das regras do arranjo de cartão (instituidor do arranjo).
- Emissor
- Banco que emitiu o cartão do cliente e aprova a compra.
- MDR
- Taxa percentual descontada de cada venda no cartão.
- Antecipação
- Receber antes do prazo, com desconto.
- Chargeback
- Contestação da compra pelo dono do cartão.
- Tokenização
- Troca do número do cartão por um código seguro.
- 3DS
- Autenticação do comprador pelo banco emissor na compra on-line.
Perguntas frequentes sobre gateway de pagamento
O que é gateway de pagamento?
É a tecnologia que recebe os dados do pagamento na loja virtual, no link ou no aplicativo, protege essas informações e as envia para quem aprova e liquida a compra: a adquirente, a bandeira e o banco do cliente. Na venda on-line, ele faz o papel que a maquininha faz no balcão.
Como funciona um gateway de pagamento?
O cliente digita o cartão ou escolhe Pix ou boleto. O gateway criptografa os dados e pede a autorização. A adquirente leva o pedido à bandeira, que o encaminha ao banco emissor do cartão. O emissor aprova ou recusa, a resposta volta em segundos e, depois, a adquirente paga a loja no prazo combinado.
Qual a diferença entre gateway e intermediador?
O gateway só transmite a transação e exige que a loja tenha contrato com uma ou mais adquirentes. O intermediador, ou subadquirente, junta tudo num cadastro só: recebe o dinheiro da adquirente e repassa para a loja. É mais fácil de começar, mas a taxa costuma ser maior e o dinheiro pode ficar como saldo na plataforma.
Qual a diferença entre adquirente e subadquirente?
A adquirente (credenciadora) credencia a loja para aceitar cartões e participa da liquidação. A subadquirente (subcredenciadora, no termo do Banco Central) habilita o lojista sem participar da liquidação como credora perante o emissor: ela recebe da adquirente e repassa.
Gateway de pagamento é seguro?
É seguro quando segue o PCI DSS, o padrão de segurança de dados de cartão, e usa tokenização, criptografia, autenticação 3DS e antifraude. Peça o comprovante de conformidade PCI DSS antes de contratar.
Quanto custa um gateway de pagamento?
O custo soma uma taxa percentual por venda, às vezes uma tarifa fixa por transação, a taxa de antecipação quando a loja quer o dinheiro antes, e possíveis mensalidades, tarifas de saque e de chargeback. Compare sempre o custo total sobre a sua venda média, não só a taxa anunciada.
Preciso de gateway para receber Pix?
Não necessariamente. O Pix é um arranjo do Banco Central e pode ser recebido direto na conta da loja, por QR Code do próprio banco. O gateway ajuda quando a loja quer gerar o QR Code em cada pedido e ter a confirmação automática no site ou no sistema.
Quanto tempo o dinheiro do gateway demora para cair?
Depende do meio e do contrato. O Pix cai em segundos. No cartão, o prazo máximo vem da regra do arranjo de pagamento, e o mercado costuma pagar o débito em poucos dias e o crédito 30 dias depois de cada parcela. Receber antes é antecipação e tem custo.
O que é chargeback?
É a contestação de uma compra feita pelo dono do cartão junto ao banco emissor, por fraude, por não reconhecer a compra ou por problema na entrega. Se a loja não provar que a venda foi correta, o valor é estornado do lojista, que pode perder também a mercadoria.
Posso usar mais de um gateway de pagamento?
Pode. Muitas lojas usam um para cartão e outro para Pix e boleto, ou um segundo como reserva quando o primeiro recusa ou sai do ar. O cuidado é conciliar tudo num lugar só, para saber quanto entrou de cada um.
Qual o melhor gateway de pagamento para loja?
Não existe um melhor para todas. O certo é o que aceita os meios que o seu cliente usa, cobra o menor custo total na sua venda média, paga no prazo que o seu caixa precisa, tem PCI DSS e conversa com o sistema da loja, dando baixa sozinho no financeiro.
Gateway de pagamento serve para loja física?
Na loja física, quem faz esse papel é a maquininha ou o TEF ligado ao caixa. O ideal é que a maquininha seja integrada ao sistema, para o valor sair do caixa direto para ela e a aprovação voltar para a venda, sem digitar duas vezes.
Leia também
Receba por cartão, Pix e boleto com o financeiro em dia
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste o caixa, as formas de pagamento e o contas a receber por 7 dias, com suporte humano para a primeira configuração.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo. Taxas, prazos e regras mudam por contrato e por instituição: confira sempre no contrato do seu gateway ou adquirente.