


A taxa do Pix é a tarifa que o banco pode cobrar para enviar ou receber um Pix. Pessoa física e MEI não pagam para enviar nem para receber uma transferência. A empresa (pessoa jurídica) pode pagar no envio e no recebimento, e o MEI pode pagar ao receber uma venda, como no QR Code dinâmico. O valor não é tabelado pelo Banco Central: cada banco define o seu, publica no site e mostra no comprovante. Para o Pix cair e dar baixa sozinho no sistema, veja API Pix com baixa automática.
Testar grátis por 7 dias Ver planos e preçosO Pix tem taxa? O que diz o Banco Central
O Pix foi criado pelo Banco Central, mas quem cobra a tarifa é o banco ou a instituição de pagamento onde está a conta. As regras de quem pode ser cobrado estão em duas normas. A Resolução BCB 19/2020 diz quem pode pagar. O Regulamento do Pix, anexo à Resolução BCB 1/2020, diz quando um Pix é uma transferência e quando é uma compra. Esse rótulo decide tudo.
- Transferência: a tarifa, se existir, só pode ser cobrada de quem paga.
- Compra: a tarifa, se existir, só pode ser cobrada de quem recebe.
Pessoa física
O banco não pode cobrar da pessoa física por enviar Pix, seja transferência ou pagamento de compra, nem por receber transferência. Pode cobrar quando ela recebe um Pix com finalidade de compra, isto é, quando usa a conta para vender.
MEI e empresário individual
A norma protege a pessoa natural “inclusive empresários individuais”. O MEI é empresário individual, então segue a regra da pessoa física: envio grátis e transferência recebida grátis. A tarifa pode aparecer quando ele recebe uma venda. Veja como escolher um sistema para MEI que já separe as vendas do resto.
Empresa (pessoa jurídica)
Para a pessoa jurídica, a Resolução BCB 19/2020 libera a cobrança pelo envio e pelo recebimento de Pix e por serviços ligados a eles, como gerar QR Code dinâmico ou cobrança com vencimento. É aqui que está a maior parte das lojas.
O que é proibido cobrar
- Envio de Pix de pessoa física e MEI pelo aplicativo ou internet banking.
- Recebimento de transferência por pessoa física e MEI.
- Da loja que oferece Pix Troco ou Pix Saque: tarifa sobre o dinheiro em espécie que ela entrega ao cliente.
- Tarifa escondida: o valor tem de estar na tabela do site do banco, no comprovante do Pix e no extrato.
Atenção: a proibição de cobrar o envio da pessoa física e do MEI não vale para o Pix feito no caixa da agência ou por telefone com atendente, quando o mesmo Pix pode ser feito pelo aplicativo. E se a conta de pessoa física for, por contrato, só para fins comerciais, o banco pode tratar os recebimentos como venda desde o primeiro Pix.
Quem paga a tarifa do Pix, caso a caso
A tabela resume o Regulamento do Pix (artigos 87-A a 87-D) e a Resolução BCB 19/2020, conferidos em 20/11/2026. “Pode cobrar” quer dizer que a norma permite; se cobra e quanto, está no contrato com o banco.
| Quem recebe | Quem paga e como | O Pix conta como | Quem pode pagar tarifa |
|---|---|---|---|
| Pessoa física ou MEI | Pessoa física, por chave, dados da conta ou QR Code estático, até 30 Pix no mês | Transferência | Ninguém (os dois lados são protegidos) |
| Pessoa física ou MEI | Pessoa física, por chave ou QR Code estático, do 31º Pix no mês em diante | Compra | Quem recebe |
| Pessoa física ou MEI | Pessoa física, por QR Code dinâmico, Pix Cobrança ou aproximação | Compra | Quem recebe |
| Pessoa física ou MEI | Empresa, por chave ou dados da conta | Transferência | A empresa que paga |
| Pessoa física ou MEI | Empresa, por QR Code estático, dinâmico, Pix Cobrança ou aproximação | Compra | Quem recebe |
| Empresa (PJ) | Pessoa física, de qualquer forma | Compra | A empresa que recebe |
| Empresa (PJ) | Outra empresa, por chave ou dados da conta | Transferência | A empresa que paga |
| Empresa (PJ) | Outra empresa, por QR Code, Pix Cobrança, aproximação ou Pix Automático | Compra | A empresa que recebe |
Na prática: a loja com CNPJ que recebe do consumidor sempre está na linha “compra”. Trocar o QR Code dinâmico pelo estático não tira a empresa da tarifa; o que muda o custo é o contrato.
Quanto custa a taxa do Pix para empresa
O Banco Central não fixa valor. Cada banco escolhe o modelo e é obrigado a mostrar o preço na tabela de tarifas do site, no comprovante de cada Pix e no extrato da conta, inclusive no extrato anual de tarifas. Os modelos mais comuns são:
- Percentual sobre o valor recebido, às vezes com valor mínimo e máximo por Pix.
- Valor fixo por Pix recebido ou enviado.
- Pacote mensal com uma quantidade de Pix incluída e tarifa no que passar.
- Serviços à parte, como QR Code dinâmico, cobrança com vencimento ou uso da API Pix.
Exemplo fictício: tarifa fixa ou percentual?
Uma loja recebe 400 Pix por mês. Vamos comparar duas tarifas supostas, que não são de nenhum banco: 1% do valor recebido ou R$ 0,90 fixos por Pix.
| Ticket médio | Recebido no mês | Tarifa de 1% | Tarifa fixa de R$ 0,90 |
|---|---|---|---|
| R$ 50,00 (padaria) | R$ 20.000,00 | 400 × R$ 0,50 = R$ 200,00 | 400 × R$ 0,90 = R$ 360,00 |
| R$ 300,00 (loja de roupas) | R$ 120.000,00 | 400 × R$ 3,00 = R$ 1.200,00 | 400 × R$ 0,90 = R$ 360,00 |
ponto de virada = tarifa fixa ÷ percentual = R$ 0,90 ÷ 1% = R$ 90,00 de ticket
Abaixo de R$ 90,00 por venda, o percentual sai mais barato; acima, a tarifa fixa ganha. Com as tarifas do seu contrato, a conta é a mesma. O seu ticket médio sai do relatório de vendas e do fechamento de caixa.
QR Code estático, dinâmico, Pix Cobrança e aproximação
O Regulamento do Pix define os dois tipos de QR Code. No estático, as informações do pagamento ficam dentro do próprio código, que serve para vários Pix e tem poucas opções. No dinâmico, o código aponta para uma cobrança criada pela loja, com valor, identificador e mais opções, como vencimento, juros e multa.
| Forma | Como funciona no balcão | Conferência | Efeito na tarifa |
|---|---|---|---|
| Chave Pix ou QR Code estático | Cliente digita o valor ou lê o código impresso no caixa | Manual: alguém confere o comprovante ou o extrato | MEI: transferência até o 30º Pix do mês de pessoa física. PJ: compra |
| QR Code dinâmico (Pix Cobrança) | O sistema gera um código por venda, com o valor certo | Automática: o banco confirma aquela cobrança | Compra para todos |
| Pix Cobrança com vencimento | Cobrança para pagar depois, com juros e multa | Automática | Compra para todos |
| Pix por aproximação | Cliente encosta o celular (NFC), como no cartão | Automática | Compra (Resolução BCB 482/2025) |
O QR Code estático parece mais barato, mas tem custo escondido: tempo de conferência, valor digitado errado e comprovante falso. O dinâmico costuma ter tarifa e exige integração, mas o dinheiro entra identificado e a baixa pode ser automática. A escolha certa depende do contrato e do volume.
Pix, cartão ou boleto: custo e prazo para a loja
Comparar só a tarifa engana. O que pesa é quanto sobra e quando o dinheiro chega. O Pix é liquidado em tempo real, 24 horas por dia, todos os dias do ano, como define o regulamento.
| Meio | Quando o dinheiro chega | Como a tarifa costuma ser cobrada | Ponto de atenção |
|---|---|---|---|
| Pix | Em segundos, a qualquer hora | Percentual, fixa ou pacote, conforme o contrato | Devolução em caso de fraude ou falha (MED); estático exige conferência |
| Cartão de débito | Em geral, em poucos dias | Percentual por venda, mais o custo da maquininha | Prazo e taxa variam por contrato |
| Cartão de crédito | Em geral, cerca de 30 dias por parcela, salvo antecipação | Percentual por venda; antecipar custa a mais | Contestação do cliente (chargeback) |
| Boleto | Depois do pagamento e da compensação, em dias úteis | Valor fixo por boleto, conforme o contrato | O cliente pode não pagar; precisa de cobrança |
Exemplo fictício: venda de R$ 250,00
Tarifas supostas, só para a conta: Pix 1%, cartão de crédito à vista 3%, boleto R$ 3,00 por boleto pago. Para entender como o pagamento passa do cliente até a sua conta, veja gateway de pagamento.
- Pix: R$ 250,00 × 1% = R$ 2,50 → sobram R$ 247,50, no mesmo minuto.
- Crédito à vista: R$ 250,00 × 3% = R$ 7,50 → sobram R$ 242,50, em geral em cerca de 30 dias.
- Boleto: R$ 250,00 − R$ 3,00 → sobram R$ 247,00, depois que o cliente pagar e o banco compensar.
Com esses números, o Pix deixa R$ 5,00 a mais que o crédito nesta venda e o dinheiro já está no caixa. Refaça com as tarifas do seu contrato. Para cartão no caixa, veja a maquininha TEF; para venda a prazo, como emitir boleto.
Como não pagar taxa no Pix (ou pagar menos)
Descubra em qual linha você está
Use a tabela “quem paga a tarifa”. Pessoa física e MEI não pagam no envio nem na transferência recebida. Quem vende com CNPJ está na linha “compra”.
Leia a tabela de tarifas do banco
O banco é obrigado a publicar tarifas, gratuidades e benefícios do Pix no site, em local fácil de achar. Compare dois ou três antes de escolher onde receber.
Negocie pelo volume
Leve o número de Pix e o valor recebido por mês. Pacote, teto por Pix e isenção nos primeiros meses são pontos comuns de negociação.
Escolha fixa ou percentual pelo ticket
Ticket baixo tende a pagar menos no percentual; ticket alto, na tarifa fixa. Faça a conta do exemplo acima com os seus números.
Ponha a conferência na conta
O QR Code estático pode ter tarifa menor, mas custa tempo e erro. A conciliação bancária automática, com Pix identificado, economiza horas no fechamento.
Confira o comprovante e o extrato
A tarifa tem de aparecer no comprovante do Pix e no extrato. Se apareceu cobrança que não está no contrato, reclame no banco e, se não resolver, na ouvidoria.
Pix Automático e Pix por aproximação
Pix Automático
É o Pix para cobranças que se repetem, como mensalidade e assinatura. O cliente autoriza uma vez no banco dele, e os pagamentos seguem sozinhos. Pelo regulamento, só pode receber por Pix Automático a pessoa jurídica com CNPJ ativo há pelo menos seis meses e sem indício de fraude. Para a tarifa, o Pix Automático conta como compra: se houver cobrança, é de quem recebe.
Pix por aproximação
O cliente encosta o celular no aparelho da loja, por NFC, como faz com o cartão. A Resolução BCB 482/2025 incluiu a aproximação no regulamento e a classificou como pagamento de compra. Para quem recebe, a tarifa segue a mesma regra do QR Code dinâmico.
O que muda no Pix em 2027
Conferido no Banco Central em 20/11/2026. Nenhuma destas mudanças altera quem pode ser cobrado pela tarifa.
| A partir de | O que muda | Norma |
|---|---|---|
| 1º/2/2027 | Cobrança híbrida: boleto e Pix Cobrança com vencimento no mesmo documento. O cliente paga por um dos dois; a oferta é opcional para o banco | Resolução BCB 587/2026 |
| 1º/7/2027 | Pix Automático em conta-salário: o cliente poderá pagar cobranças recorrentes a partir dessa conta | Resolução BCB 587/2026 |
| 1º/7/2027 | Crédito no Pix (o “Pix parcelado”): o cliente contrata o crédito na hora do Pix, e quem recebe ganha o valor inteiro, na hora, seja qual for o número de parcelas | Resolução BCB 603/2026 |
Para a loja, a cobrança híbrida junta o melhor dos dois: quem tem Pix paga na hora, e quem prefere boleto continua podendo. Veja também o split payment da Reforma Tributária, que mexe no recebimento das vendas.
As dores do Pix no balcão e como resolver
Conferir comprovante
O cliente mostra a tela do celular e alguém precisa abrir o banco para conferir. Com QR Code dinâmico, o banco confirma aquela venda.
Comprovante falso
Print editado passa no balcão cheio. A confirmação pelo banco, e não pelo celular do cliente, fecha essa porta.
Pix que não bate no fechamento
Vendas no Pix lançadas como dinheiro bagunçam o caixa. No sistema de caixa para loja, a forma de pagamento fica registrada em cada venda.
Tarifa que ninguém viu
A tarifa sai do valor recebido e some no extrato. Lance a despesa bancária no financeiro para enxergar o custo real de cada meio.
Cliente que paga depois
Venda a prazo pede lembrete. A cobrança automática manda a régua pelo WhatsApp.
Dinheiro que entra sem baixa
O Pix cai e a conta a receber continua aberta. Com a baixa automática, a conta fecha quando o banco confirma.
Onde o ERPPro entra: Pix no caixa e baixa automática
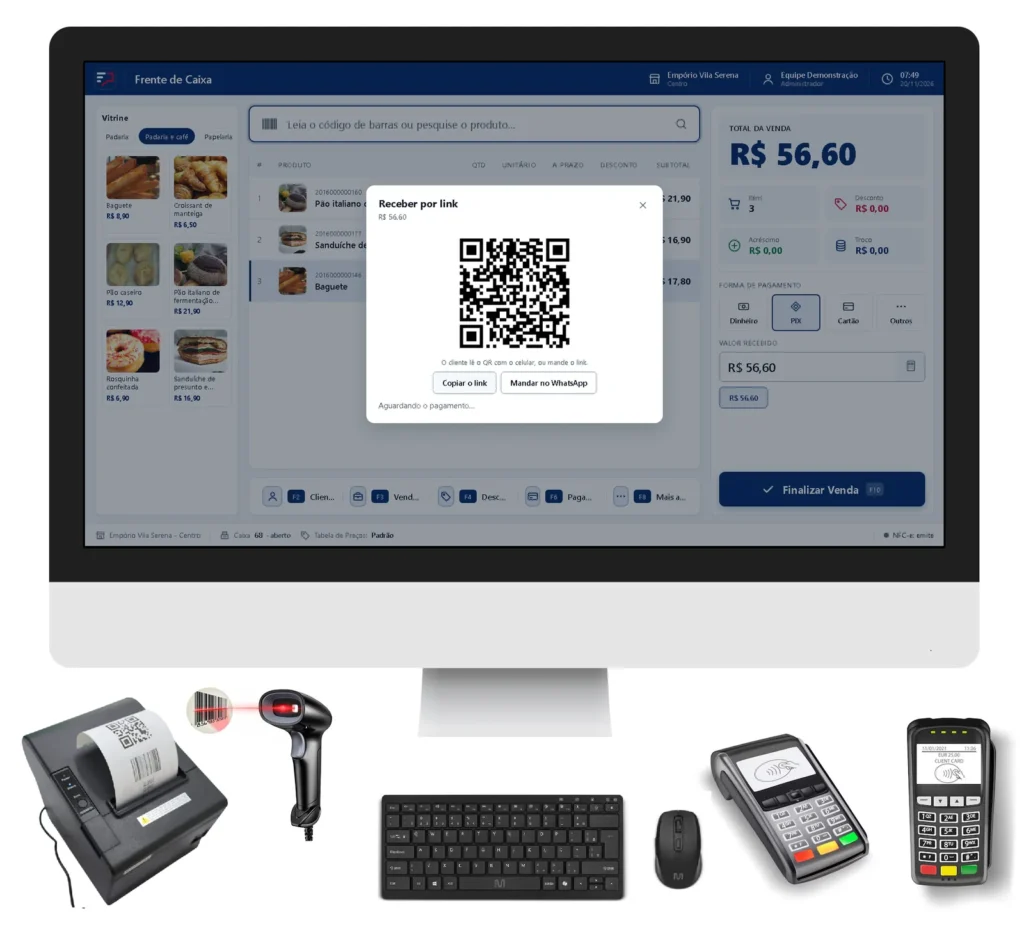
No ERPPro, o dinheiro do Pix cai na conta da própria loja, e a tarifa é a do contrato da loja com o banco. O que o sistema faz é tirar o trabalho manual. No Caixa Ágil, a venda aceita dinheiro com troco, PIX, cartão e mais de uma forma na mesma venda. Com a conta Pix do banco conectada, o caixa gera o QR Code da venda e espera o banco confirmar.
Hoje o ERPPro conecta o Pix com QR Code na conta da loja no Inter, Efí, Sicoob, Sicredi e Banco do Brasil, além de boleto com retorno bancário e maquininha integrada ao caixa. A lista completa está em integrações do ERPPro.
Caixa Ágil com dados fictícios (Empório Vila Serena). O QR Code do vídeo é fictício e não paga nada.
Como receber Pix com baixa automática no ERPPro, passo a passo
Telas reais do ERPPro, com dados fictícios de demonstração.
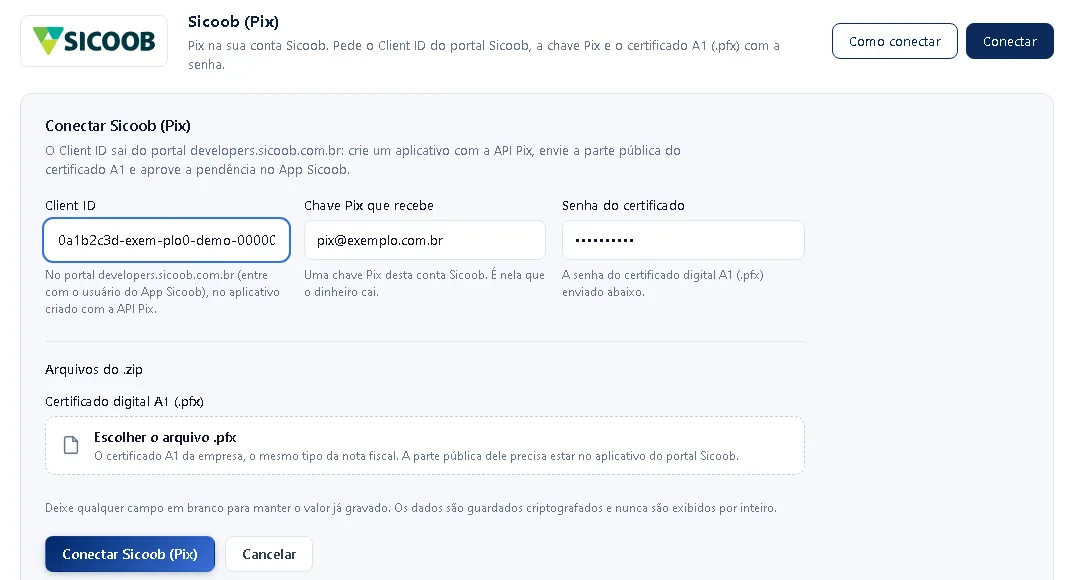
Peça ao banco o acesso à API Pix
No portal do desenvolvedor do banco, gere as credenciais da API Pix e confirme a chave Pix da empresa. Pergunte a tarifa do Pix Cobrança no seu contrato.
Conecte a conta no ERPPro
Abra ERPPro Pay › Configurar, escolha o banco em Escolha a conta que vai receber e informe as credenciais e a chave Pix. Cada banco pede os seus dados, e a tela diz quais.
Lance a venda no Caixa Ágil
Leia o código de barras ou toque nos produtos da vitrine, como em qualquer venda.
Em Outros, toque em Receber por link
Na forma de pagamento Outros, escolha Receber por link. O ERPPro gera o Pix com QR Code e o valor da venda. O cliente lê com o celular, ou você manda o link pelo WhatsApp.
Espere a confirmação do banco
Quando o banco confirma, o PIX entra na venda sozinho. Ninguém confere comprovante no celular do cliente.
Finalize e confira a baixa
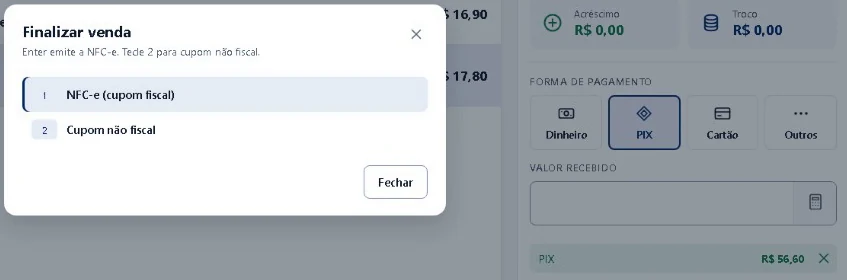
Finalize a venda, com NFC-e se a loja emite (veja o emissor de NFC-e). Na cobrança de uma conta a receber, como a parcela do carnê de pagamento, a baixa sai sozinha quando o Pix é pago.
Pix confirmado pelo banco também facilita o fluxo de caixa: o dinheiro entra no dia certo, com a forma certa, e o sistema de gestão financeira mostra contas a receber e a pagar no mesmo lugar.
O que conferir antes de escolher como receber Pix
- Tabela de tarifas do Pix do banco, para PJ
- Tarifa do QR Code dinâmico e do Pix Cobrança
- Se a tarifa é fixa, percentual, com teto ou em pacote
- Se o banco tem API Pix para ligar ao sistema
- Se o dinheiro cai na conta da própria loja
- Se o sistema confirma o Pix com o banco, sem print
- Se a conta a receber baixa sozinha
- Se o caixa aceita Pix, cartão e dinheiro na mesma venda
- Se dá para mandar a cobrança pelo WhatsApp
- Se dá para testar antes de contratar
Glossário rápido do Pix
- Finalidade de transferência × compra
- Rótulo do regulamento que decide quem pode ser cobrado: na transferência, quem paga; na compra, quem recebe.
- QR Code estático
- Código com os dados do pagamento dentro dele; serve para vários Pix e tem poucas opções.
- QR Code dinâmico
- Código que aponta para uma cobrança criada pela loja, com valor e identificador próprios.
- Pix Cobrança
- Pix gerado pela loja, para pagar na hora ou com vencimento, juros e multa.
- Pix copia e cola
- O mesmo conteúdo do QR Code em texto, para colar no aplicativo do banco.
- Pix Automático
- Débito recorrente autorizado uma vez pelo cliente, para cobranças que se repetem.
- MED
- Mecanismo Especial de Devolução: o caminho do Pix para devolver valores em caso de fraude ou falha.
- Cobrança híbrida
- Boleto e Pix Cobrança com vencimento no mesmo documento, a partir de fevereiro de 2027.
Perguntas frequentes sobre a taxa do Pix
O Pix tem taxa?
Para pessoa física e MEI, enviar Pix e receber uma transferência não têm tarifa: o Banco Central proíbe a cobrança (Resolução BCB 19/2020). Para empresa (pessoa jurídica), o banco pode cobrar no envio e no recebimento. O MEI pode pagar ao receber uma venda, por exemplo por QR Code dinâmico.
Pix tem taxa para empresa com CNPJ?
Pode ter. A Resolução BCB 19/2020 permite ao banco cobrar da pessoa jurídica pelo envio e pelo recebimento de Pix e por serviços ligados a eles. O valor não é tabelado pelo Banco Central: cada banco define, publica no site e mostra no comprovante e no extrato.
MEI paga taxa no Pix?
O MEI é empresário individual e tem a mesma proteção da pessoa física: não paga para enviar Pix nem para receber transferência. O banco pode cobrar quando o Pix recebido tem finalidade de compra: QR Code dinâmico, Pix Cobrança, aproximação, ou a partir do 31º Pix no mês por chave ou QR Code estático.
Quanto é a taxa do Pix para pessoa jurídica?
Não existe um valor oficial. Cada banco escolhe o modelo: percentual sobre o valor recebido (às vezes com mínimo e máximo), valor fixo por Pix ou pacote mensal. O banco é obrigado a publicar a tabela no site e a informar a tarifa no comprovante e no extrato.
QR Code estático tem taxa?
Depende de quem recebe. Para o MEI ou a pessoa física, receber de pessoa física por QR Code estático é transferência, sem tarifa, até 30 Pix no mês. Para a empresa (pessoa jurídica), todo Pix recebido de pessoa física é compra, seja o QR Code estático ou dinâmico, e o banco pode cobrar.
O que é Pix Cobrança?
É o Pix gerado pela loja com QR Code dinâmico ou Pix copia e cola, com valor e identificação da cobrança. Pode ser para pagar na hora ou com vencimento, juros e multa. Pelo regulamento do Pix, é um pagamento com finalidade de compra, e a tarifa, quando existe, é cobrada de quem recebe.
Existe imposto sobre o Pix?
Não existe tributo sobre o Pix. A tarifa é um preço do banco, definido em contrato. O imposto da loja incide sobre a venda, qualquer que seja a forma de pagamento. Confirme com o seu contador como declarar as vendas recebidas por Pix.
Como não pagar taxa no Pix?
Pessoa física e MEI não pagam para enviar nem para receber transferências. Quem vende precisa olhar o contrato: compare a tabela de tarifas dos bancos, negocie pelo volume, escolha entre tarifa fixa e percentual pelo seu ticket médio e confira a tarifa em cada comprovante e no extrato.
O banco pode cobrar Pix feito na agência ou por telefone?
Pode. A proibição de cobrar o envio de Pix de pessoa física e MEI não vale para o atendimento presencial ou por telefone com atendente, quando o mesmo Pix pode ser feito pelo aplicativo ou pelo internet banking.
O que muda no Pix em 2027?
Pela Resolução BCB 587/2026, a cobrança híbrida (boleto com Pix Cobrança com vencimento no mesmo documento) começa em 1º/2/2027, e o Pix Automático poderá ser pago a partir de conta-salário em 1º/7/2027. Pela Resolução BCB 603/2026, o crédito oferecido ao cliente durante o Pix ganha regras a partir de 1º/7/2027. Nenhuma das duas muda quem pode ser cobrado pela tarifa.
Pix parcelado tem taxa para a loja?
Quando o cliente parcela o Pix, ele contrata um crédito com o banco dele e paga os juros. Pela Resolução BCB 603/2026, a partir de 1º/7/2027 o recebedor recebe o valor inteiro, na hora, seja qual for o número de parcelas. A tarifa de recebimento da loja continua sendo a do contrato com o banco dela.
Pix ou maquininha: o que custa menos para a loja?
Depende do contrato. O Pix cai na conta em segundos, a qualquer hora, e não tem antecipação. O cartão de crédito costuma cair em cerca de 30 dias, com taxa percentual por venda. Faça a conta com as tarifas do seu contrato e o seu ticket médio.
Fontes oficiais: Resolução BCB 19/2020 (tarifas do Pix) e página do Pix no Banco Central.
Leia também
Receba Pix no caixa sem conferir comprovante
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste o Caixa Ágil com Pix, cartão e contas a receber por 7 dias, com suporte humano na primeira configuração.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo, conferido nas normas do Banco Central em 20/11/2026. Tarifas são definidas por cada banco em contrato. Para dúvidas sobre impostos, confirme com o seu contador.