


API Pix com baixa automática: Inter, Efí, Sicoob, Sicredi e BB integrados ao ERP
Por Adriano da ERPPro · Atualizado em 20/11/2026
A API Pix é a ligação, no padrão do Banco Central, entre o sistema da loja e o banco onde está a conta. Com ela, o sistema gera um QR Code dinâmico para cada venda, e o banco confirma aquela cobrança quando o cliente paga. É isso que permite o Pix com baixa automática: a venda e a conta a receber fecham sozinhas, sem ninguém conferir comprovante.
Testar grátis por 7 dias Ver planos e preços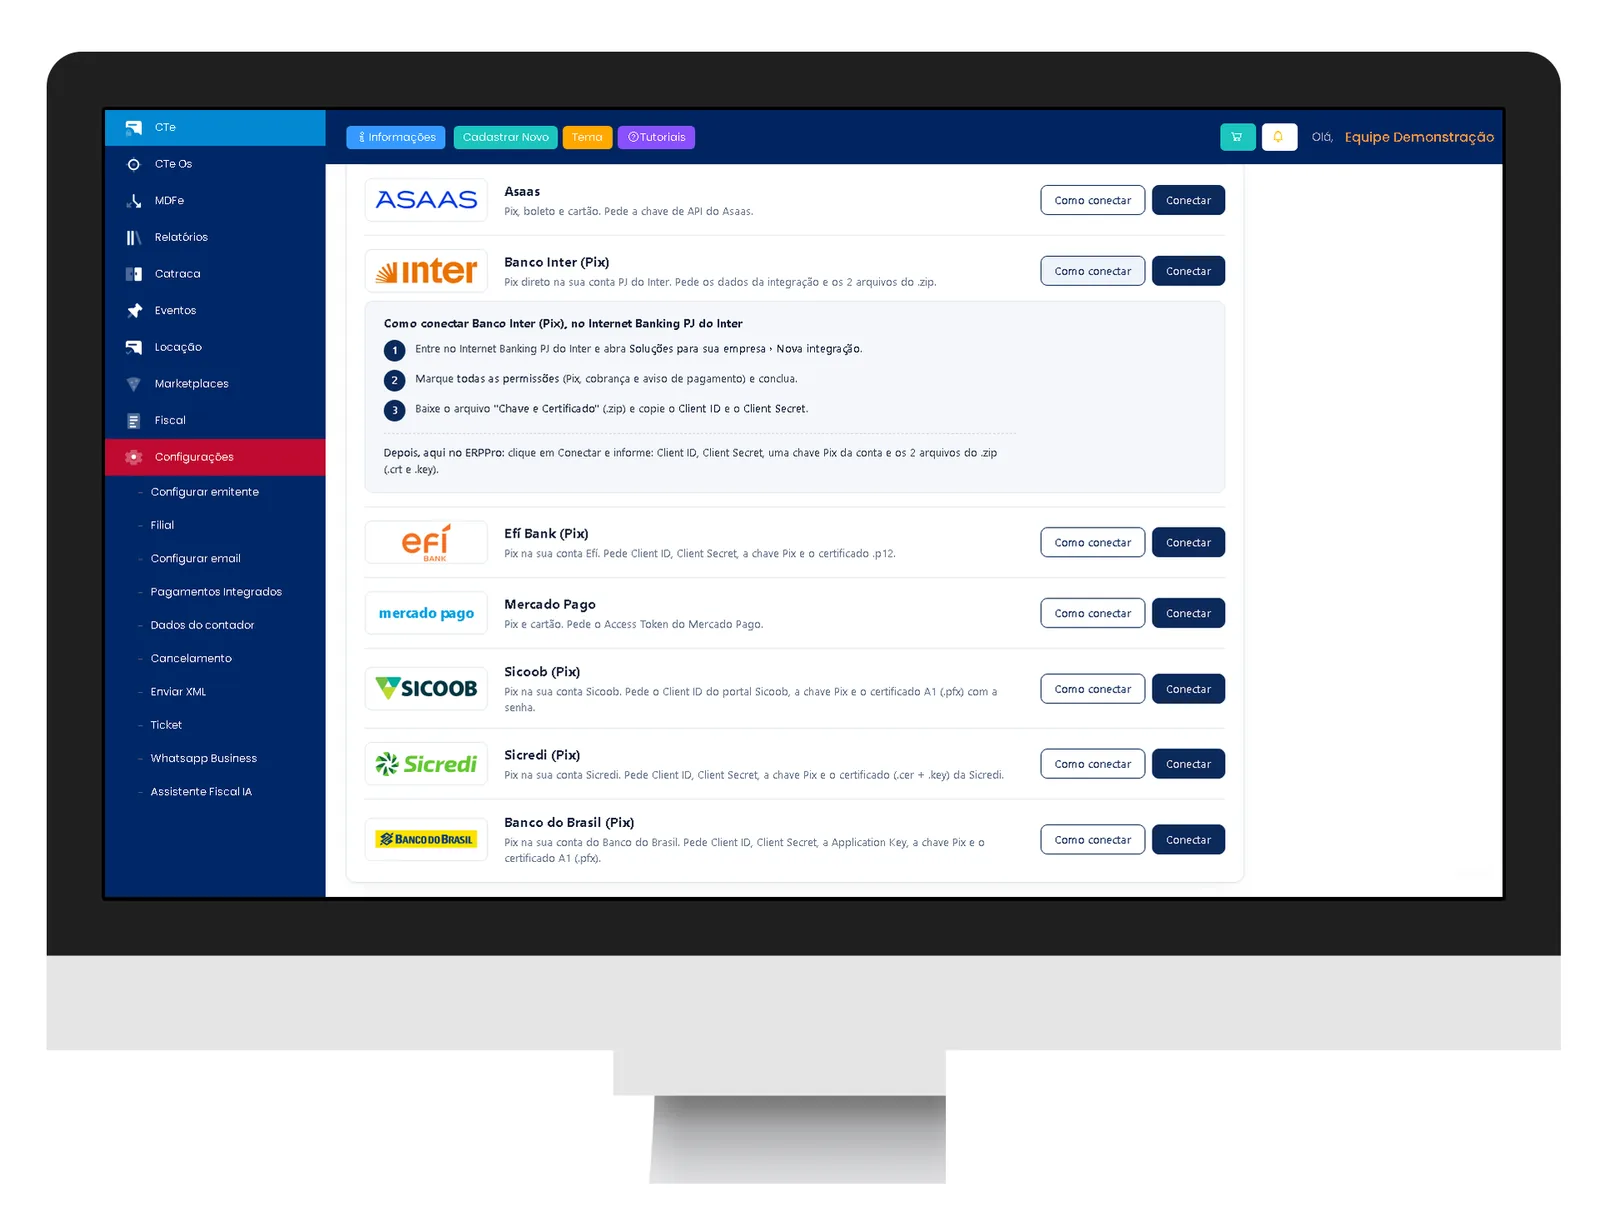
O que é a API Pix
O Pix é do Banco Central, mas a conta da loja está num banco. A API Pix é a porta que o banco abre para o sistema da empresa conversar com essa conta. O Banco Central publica a especificação, e os bancos seguem o mesmo padrão, descrito no Manual de Padrões para Iniciação do Pix. Por isso o desenho é parecido de banco para banco; muda o portal, o certificado e o nome de alguns campos.
Pela API Pix, o sistema da loja consegue:
- Criar uma cobrança com valor e identificador próprios (o txid), que vira o QR Code dinâmico e o Pix copia e cola.
- Consultar a cobrança e saber se ela está ativa ou concluída (paga).
- Receber o aviso do banco (webhook) quando um Pix ligado à cobrança cai na conta.
- Listar os Pix recebidos e pedir devolução de um Pix.
Na prática, a API Pix é para o lojista o mesmo que a maquininha TEF é para o cartão: o valor sai do sistema, e a resposta do banco volta para a venda, sem digitar nada duas vezes.
Pix comum × API Pix
| Pix comum (chave ou QR Code impresso) | API Pix (QR Code dinâmico) | |
|---|---|---|
| Valor | O cliente digita, ou o QR Code impresso já traz um valor fixo | O sistema gera o valor exato de cada venda |
| Identificação | Fica difícil saber qual venda foi paga | Cada cobrança tem um identificador (txid) |
| Confirmação | Alguém confere o comprovante ou o extrato | O banco confirma aquela cobrança para o sistema |
| Baixa no sistema | Manual | Automática |
| Vencimento, juros e multa | Não tem | Tem, na cobrança com vencimento |
| O que precisa | Só a chave Pix | Integração com o banco: credenciais, certificado e permissões |
QR Code estático, dinâmico, cobrança imediata e com vencimento
O Regulamento do Pix define dois tipos de QR Code. No estático, os dados do pagamento ficam dentro do próprio código, que serve para vários pagamentos. No dinâmico, o código aponta para uma cobrança criada pela loja na API Pix, e o aplicativo do cliente busca os dados no banco na hora de pagar. A API Pix trabalha com duas espécies de cobrança:
Cobrança imediata
Para pagar agora, no balcão ou no site. O sistema cria a cobrança, mostra o QR Code na tela do caixa e, quando o cliente paga, o banco marca a cobrança como concluída. Tem prazo de expiração: depois dele, não aceita pagamento.
Cobrança com vencimento
Para pagar depois, como uma parcela. A cobrança leva data de vencimento, multa, juros e desconto. Se o cliente paga depois do vencimento, é o banco que calcula o valor final. O QR Code pode ir no carnê, na mensagem ou no e-mail.
Exemplo fictício: parcela paga com atraso
Parcela de R$ 200,00, com multa de 2% e juros de 1% ao mês, contados por dia. Números supostos, só para a conta. O cliente paga 15 dias depois do vencimento.
- Multa: R$ 200,00 × 2% = R$ 4,00
- Juros: R$ 200,00 × 1% × 15 ÷ 30 = R$ 1,00
- Valor cobrado pelo banco: R$ 200,00 + R$ 4,00 + R$ 1,00 = R$ 205,00
Com a cobrança com vencimento, o cliente paga o valor certo sem a loja refazer a conta. As regras de multa e juros da sua venda a prazo devem seguir o contrato com o cliente; confirme com o seu contador como lançar os encargos.
Webhook ou consulta: como o sistema fica sabendo do pagamento
Depois que o cliente paga, o sistema precisa saber. A API Pix tem dois caminhos, e os dois chegam à confirmação:
- Consulta: o sistema pergunta ao banco, de tempos em tempos, se aquela cobrança foi concluída. É o caminho mais simples e funciona em todos os bancos.
- Webhook: o banco avisa o sistema assim que o Pix cai na conta. O Banco Central descreve o webhook como a inversão da lógica: em vez de perguntar o tempo todo, o recebedor passa a ser informado quando o pagamento acontece. Só os Pix ligados a uma cobrança (com txid) são avisados.
O webhook é cadastrado na chave Pix da conta e exige um endereço seguro (HTTPS) do lado do sistema. Se o cadastro falhar ou o endereço mudar, os avisos param de chegar; por isso, um bom sistema continua consultando a cobrança enquanto espera.
O que é Pix com baixa automática e por que acaba com a conferência
Baixa automática é quando a confirmação do banco fecha sozinha a venda ou a conta a receber no sistema, com o valor pago, a data e a forma de pagamento. Sem ela, o Pix cai no banco, mas a conta continua aberta até alguém conferir o extrato e dar baixa à mão. É nessa diferença que mora o trabalho e o erro.
Exemplo fictício: quanto tempo a conferência manual consome
Uma loja recebe 80 Pix por dia e abre 26 dias por mês. Suponha que conferir cada comprovante no aplicativo do banco leve 30 segundos.
80 Pix × 30 s = 2.400 s = 40 min por dia → 40 min × 26 dias = 1.040 min ≈ 17 h 20 min por mês
Com a API Pix, essas horas viram zero conferência no balcão: o banco confirma, o caixa segue. E o que não bate (valor diferente, pagamento em dobro) aparece separado para uma pessoa decidir.
A baixa automática também deixa a conciliação bancária mais curta, porque cada Pix já entra identificado, e o fluxo de caixa mostra o dinheiro no dia em que entrou.
O que pedir ao banco para usar a API Pix
Antes de ligar o sistema, a empresa precisa liberar a API Pix na própria conta. Cada banco tem o seu caminho, mas a lista do que você vai ter em mãos é quase sempre a mesma. Nunca mande esses dados por mensagem aberta: eles dão acesso à cobrança da sua conta.
| Item | O que é | Onde sai |
|---|---|---|
| Conta PJ e chave Pix | A conta que recebe e uma chave Pix dela (CNPJ, e-mail, telefone ou aleatória). O dinheiro cai nessa chave | No banco |
| Client ID | A identificação da integração (a “aplicação”) no banco | No portal do desenvolvedor ou no internet banking |
| Client Secret | A senha dessa integração. Alguns bancos mostram uma vez só | Na mesma tela do Client ID (o Sicoob não usa) |
| Chave da aplicação | Um código a mais que alguns bancos pedem, como a Developer Application Key do Banco do Brasil | Na tela de credenciais |
| Certificado digital | O arquivo que prova que a chamada vem da sua empresa (autenticação mútua, mTLS) | Emitido pelo banco ou o certificado A1 da empresa, conforme o banco |
| Permissões (escopos) | O que a integração pode fazer: cobrança imediata, com vencimento, Pix recebidos, devolução, aviso (webhook) | Marcadas ao criar a integração |
Marque todas as permissões da API Pix. Escopo faltando é o erro mais comum: tudo parece certo, mas o banco recusa a cobrança ou o aviso. Também confirme que as credenciais são de produção, e não de teste (homologação).
API Pix no Inter, Efí, Sicoob, Sicredi e Banco do Brasil: o caminho de cada banco
Linhas gerais conferidas nas fontes oficiais de cada banco em 20/11/2026. Os menus mudam com o tempo: em dúvida, siga o portal do banco e o gerente da conta.
API Pix Inter
- Entre no Internet Banking da conta PJ.
- Abra Soluções para sua empresa › Nova integração e aceite as permissões.
- Na lista de integrações, baixe a chave e o certificado e copie as credenciais.
O Inter oferece cobrança imediata, cobrança com vencimento e webhook.
API Pix Efí
- Na conta Efí, abra API › Criar aplicação, habilite a API Pix e escolha os escopos.
- Copie o Client ID e o Client Secret de produção.
- Em Meus Certificados, gere o certificado e baixe na hora: o download é feito logo após a criação.
Cada aplicação tem um par de credenciais para produção e outro para teste.
API Pix Sicoob
- Confirme com a cooperativa a disponibilidade da API Pix para a sua conta PJ.
- No Portal de Desenvolvedores do Sicoob, cadastre o aplicativo da empresa com a API Pix (recebimentos) e todas as permissões.
- Copie o Client ID gerado para o aplicativo.
O Sicoob oferece as APIs a cooperados pessoa jurídica.
API Pix Sicredi
- Peça à cooperativa a adesão à API Pix e assine o termo de adesão.
- No Portal do Desenvolvedor Sicredi, o técnico registra o pedido de certificado (CSR) e baixa o certificado assinado.
- Sobre esse certificado, gere as credenciais de produção (Client ID e Client Secret).
A Sicredi pede chave Pix na conta e celular e e-mail atualizados no cadastro.
API Pix Banco do Brasil
- No Portal Developers BB, crie uma nova aplicação com a API Pix.
- Em Detalhes da Aplicação, pegue as credenciais e leve a aplicação do teste à produção.
- Tenha em mãos o Client ID, o Client Secret, a Developer Application Key e o certificado.
Faça com o responsável pela conta PJ da empresa.
No ERPPro, o passo a passo está na tela
Na lista de bancos do ERPPro, o botão Como conectar abre o caminho daquele banco e diz exatamente o que informar depois. No Sicredi, a parte técnica no portal pode ser feita pela equipe ERPPro com o ID de adesão que a cooperativa envia.
API Pix tem tarifa?
A integração em si costuma não ter mensalidade, mas o Pix recebido pela empresa pode ter tarifa, e alguns bancos cobram pelo QR Code dinâmico ou pela cobrança com vencimento. Quem define o valor é o banco, em contrato, e ele aparece no comprovante e no extrato. Antes de escolher o banco, pergunte três coisas: a tarifa do Pix recebido, a tarifa do Pix Cobrança (imediata e com vencimento) e se há teto ou pacote. As regras do Banco Central sobre quem pode ser cobrado estão explicadas na página sobre a taxa do Pix.
E a API Pix não é a mesma coisa que um intermediário: com ela, o dinheiro cai direto na conta da loja, no banco que ela escolheu. Para o cartão, o caminho passa por outros participantes; veja como funciona um gateway de pagamento.
Segurança: certificado, credenciais e LGPD
Certificado e mTLS
O Banco Central exige que a API Pix use autenticação OAuth 2.0 com TLS mútuo: o banco só aceita a chamada que traz o certificado da empresa. Certificado autoassinado não vale. Guarde o arquivo e a senha como guarda o certificado da nota fiscal, e anote a validade.
Credenciais
Client ID, Client Secret e chave da aplicação dão acesso à cobrança da conta. Entregue só ao sistema, nunca por e-mail ou mensagem aberta. Se vazar, gere outras no banco: a anterior deixa de valer.
LGPD
O Pix recebido traz nome e CPF ou CNPJ de quem pagou. Para pessoa física, são dados pessoais protegidos pela LGPD. Use só para a venda e a cobrança, limite quem vê e não exporte para planilhas soltas.
Comprovante falso
Na API Pix, quem confirma é o banco, não a tela do celular do cliente. O print editado deixa de ser problema no balcão.
Erros comuns na integração da API Pix
| Erro | O que acontece | Como resolver |
|---|---|---|
| Certificado vencido | O banco recusa a conexão; o caixa não gera nem confirma Pix | Gere o novo certificado no banco antes do vencimento e troque no sistema |
| Escopo (permissão) faltando | A cobrança ou o aviso é recusado, mesmo com credencial certa | Edite a integração no banco e marque todas as permissões da API Pix |
| Credencial de teste em produção | Nada funciona na conta real | Use o Client ID e o Client Secret de produção |
| Client Secret gerado de novo | A integração para: o segredo antigo deixou de valer | Informe o segredo novo no sistema |
| Chave Pix de outra conta | A cobrança é recusada ou o Pix não é reconhecido | Use uma chave da mesma conta da integração |
| Webhook não cadastrado ou fora do ar | O aviso não chega e a venda fica esperando | Confira o cadastro do webhook na chave Pix e mantenha a consulta como reserva |
| Certificado perdido | Não dá para reconectar | Guarde o arquivo: em alguns bancos o download é feito uma vez só |
| Valor pago diferente | A baixa automática não deve fechar a conta | Uma pessoa confere e dá a baixa com o valor certo |
As dores do Pix sem integração e como resolver
Fila no caixa
O cliente paga e espera alguém abrir o banco para conferir. Com o QR Code dinâmico, o banco confirma e o caixa segue.
Print falso
Comprovante editado passa no movimento. A confirmação vem do banco, não do celular do cliente.
Pix lançado como dinheiro
O fechamento não bate. No sistema de caixa para loja, o Pix confirmado entra como PIX.
Conta paga e ainda aberta
O cliente pagou a parcela e recebeu cobrança de novo. Com a baixa automática, a conta fecha quando o banco confirma.
Lembrete sem link
A mensagem cobra, mas o cliente não tem como pagar ali. Mande o link do Pix junto na mensagem de lembrete de pagamento.
Inadimplência escondida
Sem baixa no dia, a lista de atrasados mente. Com o Pix baixando sozinho, a inadimplência aparece de verdade.
Onde o ERPPro entra: API Pix integrada à conta da loja
No ERPPro, a API Pix está integrada ao Banco Inter, Efí, Sicoob, Sicredi e Banco do Brasil. A conexão é feita com a conta da própria loja: o dinheiro cai direto nela, e as credenciais ficam guardadas criptografadas. No Inter e na Efí, o ERPPro cadastra o aviso automático do banco (webhook); nos outros, consulta a cobrança no banco. A lista completa de bancos, maquininhas e plataformas está em integrações do ERPPro.
Com a conta ligada, o Pix aparece em três lugares: no Caixa Ágil, com o QR Code dinâmico da venda; no contas a receber, com o botão Cobrar; e na régua de cobrança do WhatsApp, com o link de pagamento na mensagem. Nos três, a confirmação do banco faz a baixa.
Caixa Ágil com dados fictícios (Empório Vila Serena). O QR Code do vídeo é fictício e não paga nada.
Como ligar a API Pix ao ERPPro, passo a passo
Telas reais do ERPPro, com dados fictícios de demonstração.
Escolha o banco e abra o Como conectar
Em ERPPro Pay › Configurar, na lista Contas que recebem, ache o seu banco e clique em Como conectar. A tela mostra o caminho no banco e o que trazer.
Pegue as credenciais no banco
Crie a integração com a API Pix, marque todas as permissões e baixe ou envie o certificado, como no quadro do seu banco acima.
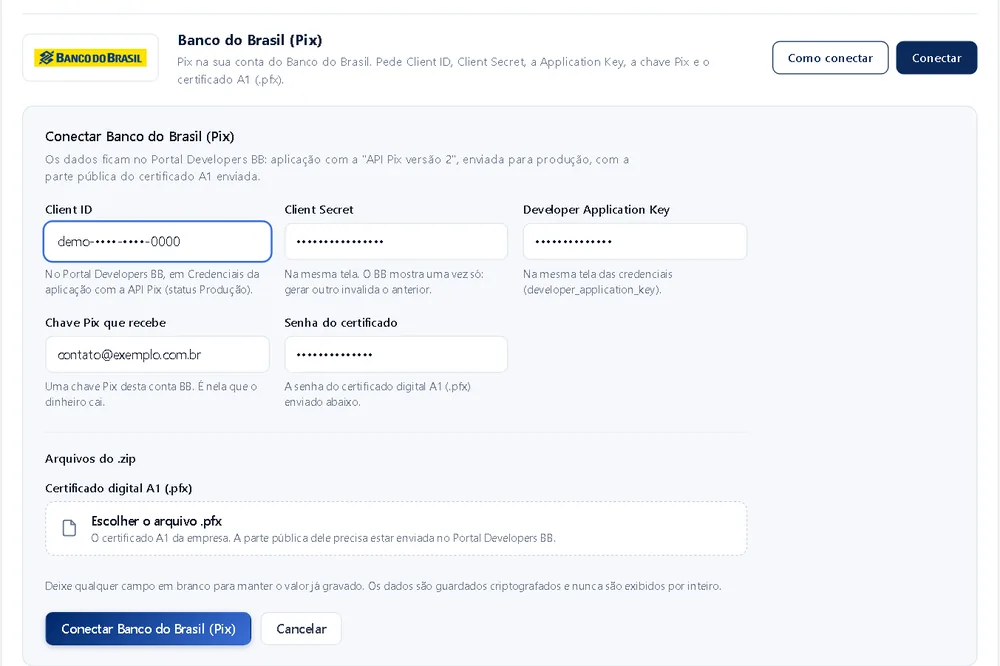
Conecte a conta no ERPPro
Clique em Conectar e informe as credenciais, a chave Pix que recebe e o certificado. Depois de gravados, os dados nunca aparecem por inteiro na tela.
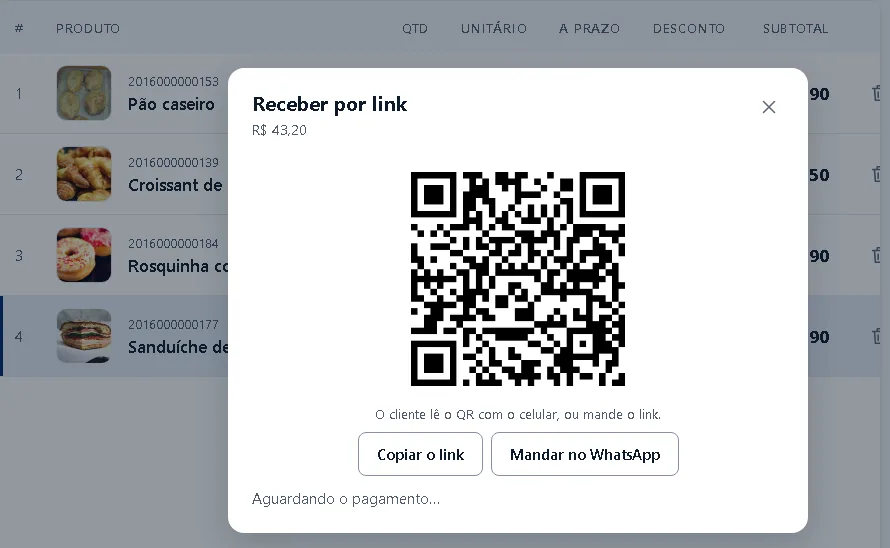
Cobre no Caixa Ágil
Lance a venda e toque em Outros › Receber por link. Com mais de um banco conectado, o caixa pergunta por qual receber. O QR Code dinâmico aparece na tela, ou vai por link no WhatsApp.
Deixe o banco confirmar
Quando o banco confirma, o PIX entra na venda sozinho, com o valor pago. Finalize, com NFC-e se a loja emite (veja o emissor de NFC-e).
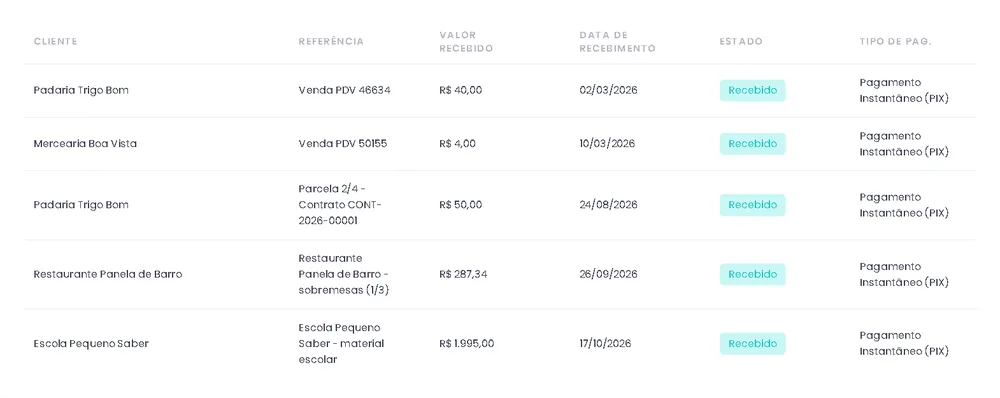
Cobre as contas a receber pelo mesmo Pix
Em Contas a receber, abra a conta em aberto e use Cobrar › Pix ou link de pagamento. Pagou e o banco confirmou, a conta baixa sozinha, com a forma PIX e a data do pagamento. Valor diferente fica para uma pessoa conferir.
Ligue o link na régua do WhatsApp
Em WhatsApp › Notificações, ligue Mandar o link de pagamento nas cobranças. O lembrete leva o link, e o Pix pago baixa a conta. Veja também a cobrança automática.
No crediário, o carnê pode sair com um Pix com vencimento por parcela no Inter da loja, com a multa e os juros configurados no ERPPro. Pago depois do vencimento, o que passou do valor da parcela entra como multa e juros na baixa. Veja como montar o carnê de pagamento.
Checklist da API Pix na loja
- Conta PJ com chave Pix ativa
- Tarifa do Pix recebido e do Pix Cobrança no contrato
- Integração criada no portal do banco
- Todas as permissões da API Pix marcadas
- Credenciais de produção, não de teste
- Certificado guardado e validade anotada
- Chave Pix da mesma conta da integração
- Sistema que gera QR Code dinâmico no caixa
- Confirmação pelo banco, sem print
- Baixa automática no contas a receber
- Link do Pix na mensagem de cobrança
- Quem pode ver os dados de pagamento definido
Glossário rápido da API Pix
- API Pix
- Interface padronizada pelo Banco Central para o sistema da empresa criar e acompanhar cobranças Pix no banco.
- QR Code dinâmico
- Código que aponta para uma cobrança criada pela loja, com valor e identificador próprios.
- Cobrança imediata (cob)
- Cobrança para pagar na hora, com prazo de expiração.
- Cobrança com vencimento (cobv)
- Cobrança com data de vencimento, multa, juros e desconto.
- txid
- O identificador de cada cobrança, que liga o Pix pago à venda.
- Webhook
- Aviso que o banco manda ao sistema quando o Pix de uma cobrança cai na conta.
- Escopo
- Cada permissão da integração, como criar cobrança ou ler os Pix recebidos.
- mTLS
- Autenticação mútua: o banco só aceita a chamada que traz o certificado da empresa.
- Client ID e Client Secret
- A identificação e a senha da integração no banco.
- Baixa automática
- A conta ou a venda fecha sozinha no sistema quando o banco confirma o pagamento.
Perguntas frequentes sobre a API Pix
O que é API Pix?
É a interface padronizada pelo Banco Central que liga o sistema da empresa ao banco onde está a conta. Com ela, o sistema cria a cobrança Pix com QR Code dinâmico, consulta se foi paga, recebe o aviso do banco (webhook) e pede devolução, sem ninguém abrir o aplicativo do banco.
Qual a diferença entre o Pix comum e a API Pix?
No Pix comum, o cliente paga por chave ou QR Code estático e a loja confere o comprovante ou o extrato. Na API Pix, o sistema gera um QR Code dinâmico para cada venda, com valor e identificador próprios, e o banco devolve a confirmação daquela cobrança. Por isso a baixa pode ser automática.
Preciso de API Pix para receber Pix na loja?
Não. Dá para receber por chave ou QR Code impresso. A API Pix vale a pena quando a conferência manual toma tempo, quando há comprovante falso no balcão ou quando a loja tem contas a receber e quer a baixa automática.
Quais bancos têm API Pix?
A API Pix segue a especificação do Banco Central, e cada banco ou instituição decide se oferece e como libera o acesso. No ERPPro, a API Pix está integrada ao Inter, Efí, Sicoob, Sicredi e Banco do Brasil, com o dinheiro caindo na conta da própria loja.
O que é webhook do Pix?
É o aviso que o banco manda para o sistema da empresa quando um Pix ligado a uma cobrança cai na conta. Sem webhook, o sistema precisa perguntar ao banco de tempos em tempos se a cobrança foi paga. Os dois caminhos levam à confirmação; o webhook avisa na hora.
O que é Pix com baixa automática?
É quando o pagamento confirmado pelo banco fecha sozinho a venda ou a conta a receber no sistema, com valor, data e forma de pagamento. Ninguém precisa conferir o extrato e dar baixa à mão, e o caixa fecha com o Pix no lugar certo.
Quanto custa usar a API Pix?
O custo é a tarifa que o banco cobra da empresa pelo Pix recebido e, em alguns bancos, pelo QR Code dinâmico ou pela cobrança com vencimento. O valor é definido pelo banco em contrato e aparece no comprovante e no extrato. Veja como funciona na página sobre a taxa do Pix.
MEI pode usar API Pix?
Os bancos oferecem a API Pix para conta de empresa. O MEI tem CNPJ e pode abrir conta PJ; confirme com o seu banco se a API Pix está liberada para a sua conta e qual é a tarifa.
Que certificado a API Pix pede?
Toda chamada à API Pix usa autenticação mútua (mTLS), com um certificado digital. Alguns bancos emitem o próprio certificado no portal, como Inter, Efí e Sicredi. No ERPPro, Sicoob e Banco do Brasil usam o certificado A1 da empresa (o mesmo tipo da nota fiscal), com a parte pública cadastrada no portal do banco.
Quais permissões (escopos) marcar na API Pix?
Marque todas as permissões da API Pix: cobrança imediata, cobrança com vencimento, consulta de Pix recebidos e devolução, e aviso de pagamento (webhook). Escopo faltando é um dos erros mais comuns: a cobrança é recusada mesmo com Client ID e certificado certos.
O que acontece quando o certificado vence?
O banco recusa a conexão e o sistema para de gerar e de confirmar cobranças Pix. Anote a validade, gere o novo certificado no banco antes do vencimento e troque no sistema no mesmo dia.
Pix Cobrança com vencimento substitui o boleto?
Pode substituir em muitas vendas a prazo: tem vencimento, multa, juros e desconto, e o dinheiro cai na hora. A partir de 1º de fevereiro de 2027, a cobrança híbrida junta boleto e Pix Cobrança com vencimento no mesmo documento, e o cliente escolhe como pagar.
Fonte oficial: Manual de Padrões para Iniciação do Pix (Banco Central), com a especificação da API Pix, os tipos de cobrança, o webhook e os requisitos de segurança.
Leia também
Pix confirmado pelo banco, venda e conta fechadas sozinhas
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste o Caixa Ágil com API Pix, contas a receber e cobrança pelo WhatsApp por 7 dias.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo, conferido no Manual de Padrões para Iniciação do Pix do Banco Central e nas páginas oficiais dos bancos em 20/11/2026. Tarifas são definidas por cada banco em contrato. Para dúvidas sobre impostos e encargos, confirme com o seu contador.