


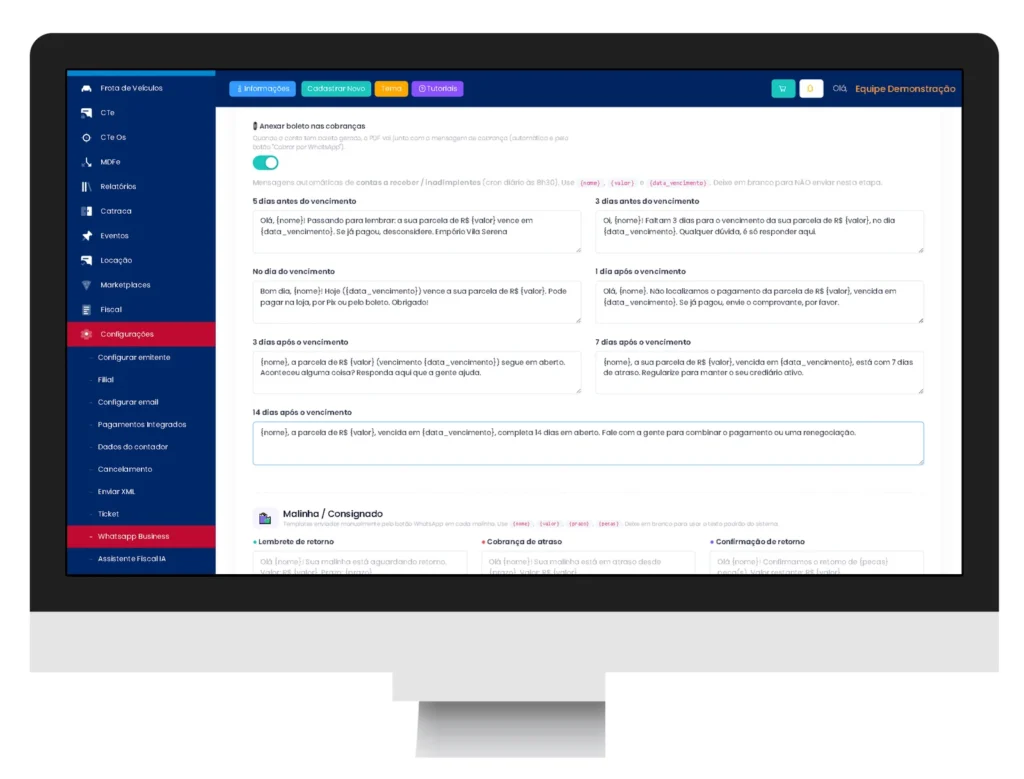
Uma boa mensagem de lembrete de pagamento chega de 3 a 5 dias antes do vencimento e traz o nome do cliente, o nome da loja, o valor, a data e a forma de pagar. O tom é de aviso, não de cobrança, e termina com “se já pagou, desconsidere”. Depois do vencimento, a régua continua com mensagens no dia e com 1, 3, 7, 15 e 30 dias de atraso, cada vez mais firmes, sem nunca expor ou constranger o cliente.
Testar grátis por 7 dias Ver planos e preçosO que é uma mensagem de lembrete de pagamento
É o aviso que a loja manda ao cliente antes de uma conta vencer: a parcela do crediário, o boleto da compra a prazo ou o Pix combinado para uma data. A conta ainda não está atrasada, então a mensagem não cobra: só lembra, com os dados para pagar sem esforço.
Depois do vencimento, o aviso vira cobrança, com outro tom e outras informações, como o valor com multa e juros. Se o seu caso já é de atraso, veja também o guia de mensagem de cobrança. Esta página cobre o caminho inteiro, com foco no que vai antes e no dia do vencimento, porque é ali que se evita a maior parte do atraso.
Por que lembrar o cliente antes do vencimento
A maioria do atraso é esquecimento
O cliente comprou há semanas e a data saiu da cabeça. Um aviso curto resolve o que uma cobrança dura resolveria pior.
Pagar no prazo fica mais fácil
Com o valor, a data e a chave Pix ou o boleto na mão, o cliente paga na hora, sem ligar para a loja.
A relação não se desgasta
Lembrete é serviço, não cobrança. O cliente que paga no prazo volta a comprar no crediário sem constrangimento.
O caixa fica previsível
Menos parcelas atrasadas é menos buraco no fluxo de caixa do mês seguinte.
Evita multa e juros para o cliente
Avisar antes poupa o cliente de encargos e poupa a loja de recalcular valor e explicar diferença.
Separa o esquecido do inadimplente
Quem não pagou mesmo depois do lembrete é o caso que pede atenção pessoal, e não o contrário.
Régua de cobrança: antes, no dia e depois do vencimento
A régua de cobrança é o calendário de mensagens de cada conta: quando enviar, em que tom e por qual canal. Esta é uma régua simples para loja que vende no crediário, no boleto ou no Pix a prazo:
| Momento | Objetivo | Tom | Canal sugerido |
|---|---|---|---|
| 5 dias antes | Avisar que vai vencer e mandar o boleto ou a chave Pix | Educado | WhatsApp ou e-mail com o boleto |
| 3 dias antes (ou véspera) | Reforçar a data, com o caminho mais curto para pagar | Educado | WhatsApp ou SMS |
| No dia do vencimento | Lembrar que vence hoje e ainda está sem encargo | Educado | WhatsApp ou SMS |
| 1 dia depois | Tratar como esquecimento e pedir o comprovante se já pagou | Educado | |
| 3 dias depois | Perguntar se aconteceu algo e oferecer outra data | Educado | WhatsApp ou ligação |
| 7 dias depois | Informar o valor atualizado e dar um prazo | Firme | WhatsApp e e-mail |
| 14 ou 15 dias depois | Propor acordo: nova data ou parcelamento do saldo | Firme | WhatsApp, e-mail e ligação |
| 30 dias depois | Último aviso antes das medidas que a loja de fato toma | Final | E-mail e WhatsApp, com registro |
Dois cuidados: pare a régua assim que o pagamento entra (cobrar quem já pagou irrita e pode ser cobrança indevida) e não mande mais de uma mensagem por dia sobre a mesma conta. Depois de 30 dias, o caso sai da régua e vai para a negociação pessoal ou a cobrança extrajudicial.
Modelos prontos de lembrete de pagamento para WhatsApp
Troque o nome, o valor, a data e os dados da loja. Os exemplos usam uma loja fictícia, a Empório Vila Serena, e uma parcela de R$ 150,00 com vencimento em 28/11.
Antes do vencimento (tom educado)
Olá, Ana! Aqui é da Empório Vila Serena. Passando para lembrar que a parcela 3 de 5 do seu crediário, de R$ 150,00, vence na sexta, 28/11. Pode pagar no caixa da loja ou por Pix. Se já pagou, desconsidere. Obrigado!
Oi, Ana! Tudo bem? O boleto da sua compra na Empório Vila Serena, de R$ 150,00, vence em 28/11. Estou mandando o boleto em PDF logo abaixo. Se preferir a linha digitável, é só pedir aqui.
Olá, Ana! Lembrete da Empório Vila Serena: o pagamento de R$ 150,00 vence em 28/11. Para pagar por Pix, use a chave CNPJ 11.222.333/0001-81, em nome de Empório Vila Serena. Depois, mande o comprovante aqui, por favor.
Oi, Ana! Amanhã, 28/11, vence a parcela de R$ 150,00 do seu crediário na Empório Vila Serena. Se ficar mais fácil, já pode pagar hoje pelo Pix ou no caixa. Qualquer dúvida, estamos por aqui.
No dia do vencimento (tom educado)
Bom dia, Ana! Hoje vence a parcela de R$ 150,00 da sua compra na Empório Vila Serena. Pagando até o fim do dia, não entra multa nem juros. Qualquer dúvida, é só responder esta mensagem.
Bom dia, Ana! Hoje é o dia do pagamento de R$ 150,00 combinado com a Empório Vila Serena. A chave Pix é o CNPJ 11.222.333/0001-81. Assim que pagar, manda o comprovante para a gente dar baixa. Obrigado!
Depois do vencimento (do educado ao final)
Olá, Ana. Não localizamos o pagamento da parcela de R$ 150,00 que venceu ontem, 28/11. Pode ter sido só um esquecimento. Se já pagou, mande o comprovante que a gente confere.
Oi, Ana. A parcela de R$ 150,00, com vencimento em 28/11, segue em aberto. Aconteceu alguma coisa? Se precisar de outra data, responda aqui que a gente combina.
Ana, a parcela de R$ 150,00, vencida em 28/11, está com 7 dias de atraso. Hoje, com multa e juros, o valor é R$ 153,35. Para manter o seu crediário ativo, regularize até 10/12 pelo Pix ou no caixa da loja.
Ana, a parcela de R$ 150,00, vencida em 28/11, completa 15 dias em aberto e precisamos acertar esse valor. Podemos combinar uma nova data ou parcelar o saldo. Qual opção fica melhor para você?
Ana, a parcela de R$ 150,00, vencida em 28/11, está há 30 dias em aberto, e o seu crediário fica suspenso para novas compras até o acerto. Este é o nosso último aviso por mensagem antes de encaminharmos o caso para a cobrança formal. Fale com a gente até 05/01 para negociar.
No aviso final, escreva só o que a loja realmente faz e o que a lei permite (suspender o crediário, encaminhar para cobrança formal). Prometer uma medida que não vai acontecer é afirmação enganosa, e o Código de Defesa do Consumidor proíbe isso na cobrança.
Modelos de SMS de lembrete de pagamento
O SMS precisa ser curto: o limite comum é de 160 caracteres por mensagem, e letras com acento podem reduzir esse limite em muitos serviços de envio. Comece pelo nome da loja, porque o SMS chega de um número que o cliente não conhece.
Empório Vila Serena: Ana, sua parcela de R$ 150,00 vence em 28/11. Pague no caixa ou por Pix. Se já pagou, desconsidere.
Empório Vila Serena: Ana, hoje vence sua parcela de R$ 150,00. Dúvidas? Responda esta mensagem ou ligue para a loja.
Empório Vila Serena: Ana, a parcela de R$ 150,00 venceu em 28/11 e segue em aberto. Se já pagou, desconsidere.
Empório Vila Serena: Ana, sua parcela de R$ 150,00 está com 7 dias de atraso. Regularize para manter o crediário ativo.
Empório Vila Serena: Ana, sua parcela vencida em 28/11 segue em aberto há 30 dias. Fale com a loja até 05/01 para negociar.
Modelos de e-mail de lembrete de pagamento
O e-mail é o canal que deixa registro e aceita anexo: é o melhor lugar para o boleto em PDF e para o aviso final. No assunto, já diga o valor e a data.
Mensagem de vencimento de boleto (5 dias antes)
Olá, Ana,Este é um lembrete de que o boleto da sua compra na Empório Vila Serena vence em 28/11/2026.Valor: R$ 150,00 Vencimento: 28/11/2026 Parcela: 3 de 5O boleto segue em anexo. Se você já pagou, desconsidere este e-mail. Qualquer dúvida, é só responder.Empório Vila Serena · CNPJ 11.222.333/0001-81 Rua das Flores, 100, Centro · [email protected]
Olá, Ana,Hoje, 28/11, vence o pagamento de R$ 150,00. Você pode pagar por Pix, com a chave CNPJ 11.222.333/0001-81, ou no caixa da loja. Pagando hoje, não há multa nem juros.Obrigado pela confiança, Empório Vila Serena
Olá, Ana,A parcela de R$ 150,00, vencida em 28/11, está com 7 dias de atraso. Com multa de 2% e juros de 1% ao mês, o valor hoje é R$ 153,35.Se houve algum problema, responda este e-mail: podemos combinar uma nova data.Empório Vila Serena · CNPJ 11.222.333/0001-81
Olá, Ana,Apesar dos nossos contatos, a parcela de R$ 150,00, vencida em 28/11, segue em aberto há 30 dias. O seu crediário está suspenso para novas compras até o acerto.Para evitar o encaminhamento para a cobrança formal, fale com a gente até 05/01. Podemos parcelar o saldo.Empório Vila Serena · CNPJ 11.222.333/0001-81 Rua das Flores, 100, Centro · [email protected]
O Código de Defesa do Consumidor pede que os documentos de cobrança tragam o nome, o endereço e o CPF ou CNPJ de quem vende (art. 42-A). Por isso os modelos de e-mail terminam com esses dados. No carnê de pagamento e no boleto, eles já vêm impressos.
Como personalizar a mensagem de cobrança educada
Use o nome do cliente
“Olá, Ana” funciona melhor que “Prezado cliente”. Na mensagem automática, o nome entra por uma variável, como {nome}.
Diga quem está falando
O nome da loja logo no começo evita que o lembrete pareça golpe. No SMS, ele vem antes de tudo.
Traga os números certos
Valor, data de vencimento e, no crediário, qual parcela é (3 de 5). Depois do vencimento, o valor atualizado com multa e juros.
Dê o caminho mais curto para pagar
Chave Pix, boleto anexado ou o horário do caixa. Quem paga por Pix também precisa saber para onde mandar o comprovante. Veja os custos de receber em taxa do Pix e o passo a passo de como emitir boleto.
Ajuste o tom ao histórico
Cliente que sempre paga em dia recebe o lembrete mais leve. Cliente com atrasos repetidos recebe o lembrete mais cedo e mais objetivo.
Deixe uma porta aberta
“Se precisar de outra data, responda aqui” transforma o silêncio em conversa e a conversa em acordo.
O que não fazer: Código de Defesa do Consumidor e LGPD
Cobrar é um direito da loja, mas o jeito de cobrar tem limite na lei. O artigo 42 do Código de Defesa do Consumidor (Lei 8.078/1990) diz:
“Na cobrança de débitos, o consumidor inadimplente não será exposto a ridículo, nem será submetido a qualquer tipo de constrangimento ou ameaça.”
- Não exponha. Nada de mensagem em grupo, de recado para parente, vizinho, colega ou chefe, nem de lista de devedores no balcão ou nas redes sociais.
- Não ameace nem minta. O artigo 71 do mesmo código trata como crime cobrar com ameaça, coação, constrangimento ou afirmação falsa, incorreta ou enganosa.
- Respeite o horário. O mesmo artigo 71 proíbe a cobrança que interfira no trabalho, no descanso ou no lazer do consumidor. A lei federal não fixa um horário: prefira dias úteis em horário comercial, evite noite, madrugada, domingos e feriados, e confira se o seu estado tem regra própria.
- Não cobre o que já foi pago. Pelo parágrafo único do artigo 42, quem é cobrado em quantia indevida tem direito a receber em dobro o que pagou a mais, salvo engano justificável. Dê baixa assim que o pagamento entrar.
- Multa de no máximo 2%. Na venda a prazo ao consumidor, o artigo 52, § 1º, limita a multa de mora a 2% do valor da prestação.
- Identifique a loja. O artigo 42-A pede nome, endereço e CPF ou CNPJ do fornecedor nos documentos de cobrança.
E a LGPD?
A Lei Geral de Proteção de Dados (Lei 13.709/2018) permite usar dados pessoais quando é necessário para executar o contrato com o cliente (art. 7º, V) e para a proteção do crédito (art. 7º, X). O lembrete de pagamento cabe aí, com três cuidados que vêm dos princípios da lei (art. 6º): use o telefone e o e-mail que o próprio cliente informou, só para tratar daquela conta, e só com os dados necessários. Se o cliente pedir para trocar de canal ou corrigir um dado, atenda.
Resumo conservador, não é orientação jurídica. Em caso de dúvida sobre contrato, encargos ou cobrança judicial, confirme com o seu advogado ou o seu contador.
Exemplo prático: o valor atualizado da parcela em atraso
Exemplo fictício: parcela de R$ 150,00 vencida em 28/11, com multa de 2% e juros de mora de 1% ao mês, calculados por dia, sem carência.
| Dias de atraso | Multa (2%) | Juros (1% ao mês, por dia) | Valor atualizado |
|---|---|---|---|
| No dia do vencimento | R$ 0,00 | R$ 0,00 | R$ 150,00 |
| 7 dias | R$ 3,00 | R$ 0,35 | R$ 153,35 |
| 15 dias | R$ 3,00 | R$ 0,75 | R$ 153,75 |
| 30 dias | R$ 3,00 | R$ 1,50 | R$ 154,50 |
A conta: multa = 150,00 × 2% = R$ 3,00, uma vez só. Juros = 150,00 × 1% ÷ 30 × dias de atraso; com 7 dias, 150,00 × 0,01 ÷ 30 × 7 = R$ 0,35. O valor atualizado é a parcela mais a multa mais os juros. Repare como a diferença é pequena para o cliente e grande para a loja, que fica sem o dinheiro: é por isso que o lembrete antes do vencimento vale mais que a multa depois.
Onde o ERPPro entra na régua de lembretes
O ERPPro é o sistema de gestão financeira da loja, com contas a receber, boleto, crediário próprio com limite, parcelas e carnê e cobrança automática com régua pelo WhatsApp. Telas reais, com dados fictícios de demonstração (Empório Vila Serena); nada foi salvo nem enviado:
Ligue as notificações de cobrança
Na Central WhatsApp › Notificações, com o WhatsApp da loja conectado, deixe o canal ativo e ligue Cobranças.
Escreva um modelo por etapa
São sete campos: 5 e 3 dias antes do vencimento, no dia e 1, 3, 7 e 14 dias depois. Use {nome}, {valor} e {data_vencimento}, como no vídeo. A etapa deixada em branco não envia nada.
Decida se o boleto vai junto
Com Anexar boleto nas cobranças ligado, quando a conta tem boleto gerado, o PDF vai logo depois da mensagem.
Deixe a régua rodar
Todo dia às 8h30, o ERPPro confere as contas a receber em aberto e manda, para cada uma, a mensagem da etapa em que ela está.
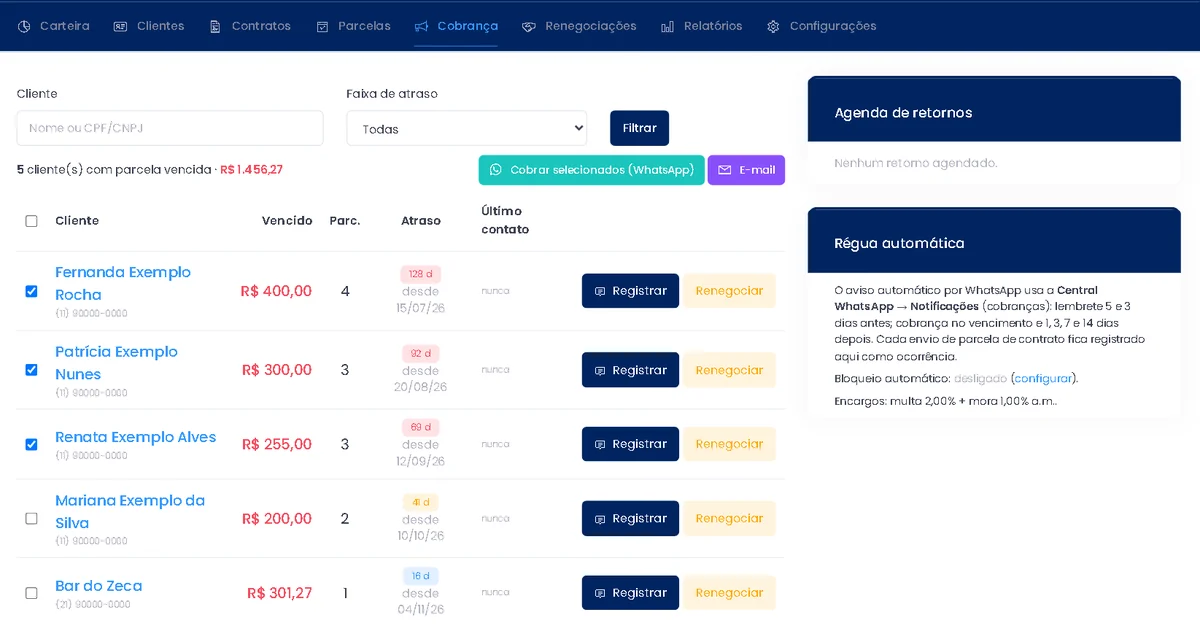
Acompanhe quem atrasou
Em Crediário › Cobrança, a loja vê os clientes com parcela vencida, o total vencido e o atraso de cada um, filtra por faixa (1 a 30, 31 a 60, 61 a 90, mais de 90 dias) e cobra os selecionados por WhatsApp ou por e-mail.
Registre o contato e a promessa
Cada conversa vira ocorrência, com canal, data de retorno e valor prometido, que aparece na agenda de retornos. Os avisos automáticos das parcelas de contrato também ficam no histórico do cliente.
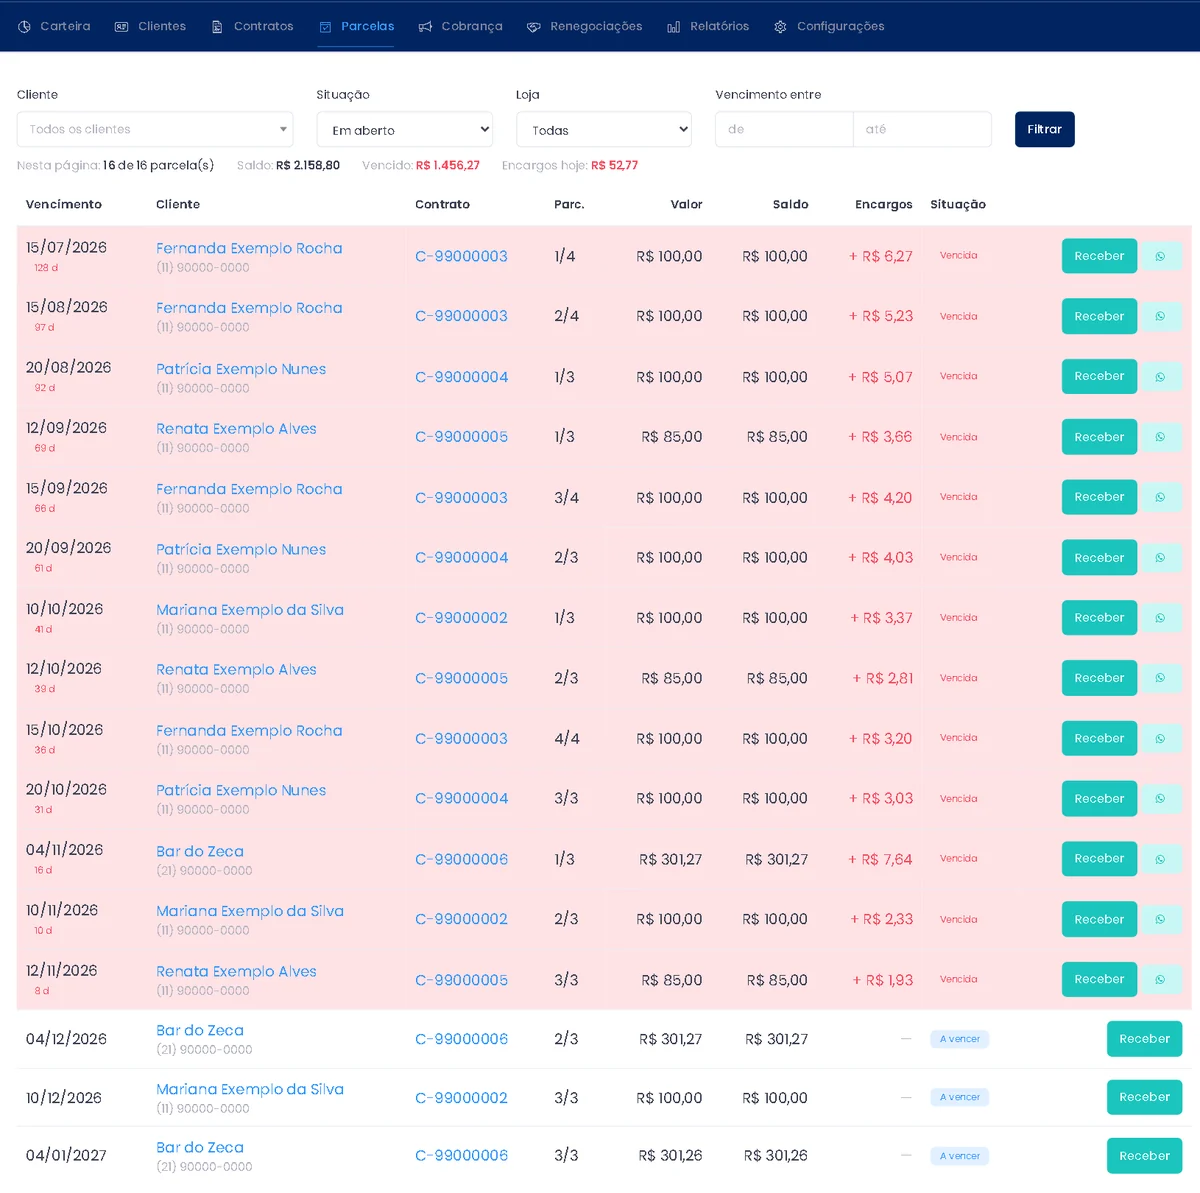
Veja as parcelas e os encargos do dia
Em Crediário › Parcelas, cada parcela aparece com vencimento, dias de atraso, saldo e encargos de hoje, e as vencidas ganham um atalho para cobrar pelo WhatsApp. O crediário próprio também imprime o carnê de cada contrato.
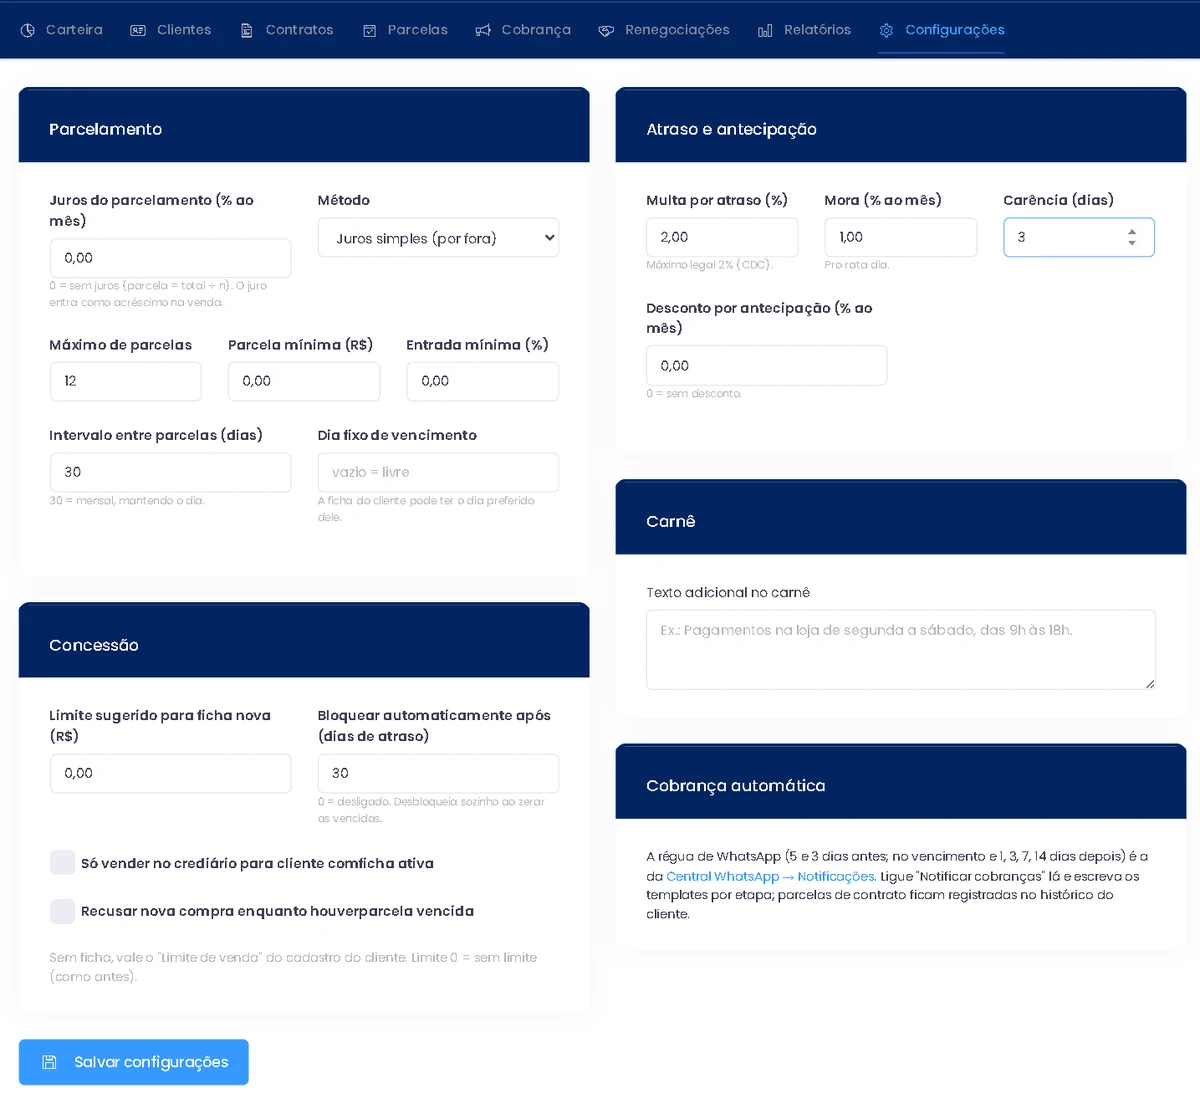
Defina multa, mora e bloqueio
Em Crediário › Configurações, a loja define a multa por atraso, a mora ao mês (calculada por dia), a carência em dias e o bloqueio automático do crediário depois de um número de dias de atraso, que se desfaz sozinho quando as vencidas são pagas.
As etapas automáticas do ERPPro são fixas (5 e 3 dias antes, no dia, 1, 3, 7 e 14 dias depois), e o texto de cada uma é seu. Daí em diante, a tela de Cobrança do crediário mostra quem passou de 30 dias para o contato pessoal e a renegociação. O suporte humano da ERPPro ajuda na primeira configuração.
Como medir se os lembretes funcionam
Meça por mês, sempre do mesmo jeito. Os indicadores que mais contam para a loja:
- Pago até o vencimento: parcelas pagas no prazo ÷ parcelas que venceram no mês. É o número que o lembrete mexe primeiro.
- Pago na primeira semana de atraso: mostra se as mensagens de 1, 3 e 7 dias estão funcionando.
- Em aberto depois de 30 dias: é a inadimplência que sobrou depois da régua inteira.
- Respostas e reclamações: quantos clientes responderam, pediram outra data ou reclamaram do tom ou do horário.
Exemplo fictício de um mês com 200 parcelas vencendo:
| Situação das 200 parcelas | Parcelas | % do mês |
|---|---|---|
| Pagas até o vencimento | 150 | 75% |
| Pagas de 1 a 7 dias depois | 26 | 13% |
| Pagas de 8 a 30 dias depois | 12 | 6% |
| Em aberto depois de 30 dias | 12 | 6% |
| Total | 200 | 100% |
Mude uma coisa por vez (o dia do primeiro lembrete, o texto ou o canal) e compare com o mês anterior. Se o “pago até o vencimento” sobe e o “em aberto depois de 30 dias” cai, a mudança ficou.
As dores de quem cobra no crediário
Cobrar de memória
O caderno não avisa quem vence amanhã. A régua avisa sozinha, todo dia, no mesmo horário.
Mensagem que parece golpe
Sem o nome da loja e com link estranho, o cliente não confia. Identifique a loja e use os dados de sempre.
Cobrar quem já pagou
Pagou no Pix e não teve baixa. Dê baixa no mesmo dia e peça o comprovante antes de insistir.
Tom errado na hora errada
Cobrança dura no primeiro dia afasta o bom cliente. Educado antes, firme depois de uma semana.
Ninguém sabe quem falou
Dois vendedores cobram o mesmo cliente no mesmo dia. Registre cada contato no histórico.
Valor atualizado na calculadora
Multa e juros calculados à mão geram diferença e discussão. Deixe o sistema calcular.
Checklist da mensagem de lembrete de pagamento
- Nome do cliente no começo
- Nome da loja logo de cara
- Valor e data de vencimento certos
- Número da parcela, quando for crediário
- Forma de pagar: Pix, boleto ou caixa
- “Se já pagou, desconsidere”
- Canal para dúvida ou outra data
- Primeiro aviso de 3 a 5 dias antes
- Novo aviso no dia do vencimento
- Envio em dia útil e horário comercial
- Mensagem individual, nunca em grupo
- Nada de ameaça, ironia ou exposição
- Multa de no máximo 2% na venda ao consumidor
- Nome, endereço e CNPJ no e-mail e no boleto
- Régua parada assim que o pagamento entra
- Resultado medido todo mês
Glossário rápido
- Lembrete de pagamento
- Aviso enviado antes ou no dia do vencimento, quando a conta ainda não está atrasada.
- Mensagem de cobrança
- Mensagem enviada depois do vencimento, com o atraso e o valor atualizado.
- Régua de cobrança
- O calendário de mensagens de cada conta: quando, em que tom e por qual canal.
- Multa de mora
- Valor cobrado uma vez pelo atraso; na venda ao consumidor, até 2% da prestação.
- Juros de mora
- Valor que cresce com os dias de atraso, combinado no contrato (por exemplo, 1% ao mês).
- Carência
- Dias depois do vencimento em que a loja ainda não cobra encargo.
- Crediário próprio
- Venda parcelada em que a própria loja concede o crédito e recebe as parcelas.
- Baixa
- O registro de que a conta foi paga, que tira o cliente da régua.
Perguntas frequentes sobre mensagem de lembrete de pagamento
Como escrever uma mensagem de lembrete de pagamento?
Comece pelo nome do cliente, diga quem é a loja, informe o valor, a data de vencimento e a forma de pagar, e feche com um canal para dúvidas e a frase “se já pagou, desconsidere”. Antes do vencimento, o tom é de aviso, não de cobrança.
Quantos dias antes do vencimento enviar o lembrete?
O mais comum é de 3 a 5 dias antes, com um segundo aviso no dia do vencimento. Para boleto, que leva tempo para compensar, prefira 5 dias. Mais de um lembrete por dia antes do vencimento costuma incomodar.
Qual a diferença entre lembrete de pagamento e mensagem de cobrança?
O lembrete vai antes ou no dia do vencimento e só avisa: a conta ainda não está atrasada. A mensagem de cobrança vai depois do vencimento, informa o atraso, o valor atualizado e propõe como acertar.
Posso mandar lembrete de pagamento pelo WhatsApp?
Pode, para o número que o próprio cliente informou na compra ou no crediário. Use mensagem individual, nunca grupo, identifique a loja e respeite o horário comercial. Se o cliente pedir para não receber por ali, troque o canal.
Qual o melhor horário para enviar mensagem de cobrança?
A lei federal não fixa um horário, mas o Código de Defesa do Consumidor proíbe cobrar de um jeito que interfira no trabalho, no descanso ou no lazer do consumidor. Na prática, prefira dias úteis em horário comercial e evite noite, madrugada, domingos e feriados. Confira também as regras do seu estado.
O que não pode ter numa mensagem de cobrança?
Ameaça, ironia, humilhação, informação falsa e exposição do cliente a terceiros, como parentes, colegas, chefe ou grupo. O artigo 42 do Código de Defesa do Consumidor proíbe expor o consumidor ao ridículo ou submetê-lo a constrangimento ou ameaça. Também não cobre valor que já foi pago.
Quanto posso cobrar de multa e juros na parcela atrasada?
Na venda a prazo ao consumidor, o Código de Defesa do Consumidor limita a multa de mora a 2% do valor da prestação. Os juros de mora são combinados no contrato, e 1% ao mês é o mais usado. Confirme com o seu contador ou advogado o que vale para o seu contrato.
Como cobrar um cliente sem perder a amizade?
Lembre antes do vencimento, trate o primeiro atraso como esquecimento, pergunte se aconteceu alguma coisa e ofereça um caminho, como outra data ou o parcelamento do saldo. Deixe o tom firme só para depois de uma semana e nunca exponha o cliente.
A LGPD permite mandar lembrete de pagamento?
Sim. A LGPD admite o uso de dados pessoais para executar o contrato com o cliente e para a proteção do crédito. Use só os dados necessários, só para cobrar aquela conta, e nunca passe a informação da dívida para outras pessoas.
Como saber se os lembretes estão funcionando?
Compare, mês a mês, quanto das parcelas foi pago até o vencimento, quanto foi pago na primeira semana de atraso e quanto passou de 30 dias. Se o pago até o vencimento sobe e o que passa de 30 dias cai, a régua está ajudando.
O ERPPro envia lembrete de pagamento automático?
Sim. Com o WhatsApp da loja conectado, a régua de cobrança do ERPPro roda todo dia às 8h30 sobre as contas a receber em aberto: 5 e 3 dias antes do vencimento, no dia e 1, 3, 7 e 14 dias depois. Cada etapa tem o seu modelo, com {nome}, {valor} e {data_vencimento}, e a etapa em branco não envia nada.
Leia também
Deixe o lembrete sair sozinho, todo dia
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste por 7 dias as contas a receber, o boleto, o crediário com carnê e a cobrança automática pelo WhatsApp, com suporte humano para a primeira configuração.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo, com nomes e valores fictícios. Leis e regras de cobrança podem mudar e variar por estado: confirme com o seu advogado ou o seu contador antes de definir multa, juros e o texto do aviso final.