


Nota de débito e nota de crédito são duas finalidades novas da NF-e modelo 55, criadas pela reforma tributária: a finNFe 6 (nota de débito) aumenta o imposto devido por quem emite, e a finNFe 5 (nota de crédito) reduz. Elas registram ajustes depois da venda, como juros cobrados, perda em estoque, abatimento de preço e mercadoria recusada na entrega. Cada uma tem uma lista fechada de tipos na NT 2025.002 e vale para o IBS e a CBS.
Testar grátis por 7 dias Ver planos e preçosO que é nota de débito e nota de crédito na reforma tributária
Com o IBS e CBS, todo ajuste que mexe no imposto de uma operação já feita precisa de um documento eletrônico. Por isso a NT 2025.002 criou duas finalidades novas na NF-e: a nota de débito e a nota de crédito. No mundo, são os nomes usados para corrigir valores depois que a nota já saiu. No Brasil, viraram NF-e com um código próprio, a finalidade de emissão (finNFe).
A regra mais importante: as palavras “débito” e “crédito” sempre olham para quem emite a nota.
Nota de débito (finNFe 6)
O emitente registra um aumento no imposto que ele deve. Para o destinatário, o efeito é o contrário. A nota sai como saída (tpNF 1).
Nota de crédito (finNFe 5)
O emitente registra uma redução no imposto que ele deve. Para o destinatário, o imposto devido aumenta. A nota sai como entrada (tpNF 0).
A NT lembra que a nota complementar e a nota de ajuste, que já existiam, são casos especiais de nota de débito. Já a nota de entrada que registra a devolução de quem comprou como consumidor final é um caso especial de nota de crédito. O Ajuste SINIEF 49/2025 permite essas finalidades só nas hipóteses previstas na legislação.
As finalidades da NF-e (finNFe 1 a 6)
| finNFe | Nome | Para que serve |
|---|---|---|
| 1 | NF-e normal | A venda, a compra, a remessa: a operação do dia a dia. |
| 2 | NF-e complementar | Completa valor, quantidade ou imposto que faltou na nota original. |
| 3 | NF-e de ajuste | Lançamento de ajuste previsto na legislação, sem circulação de mercadoria. |
| 4 | Devolução de mercadoria | A mercadoria volta para quem vendeu. |
| 5 | Nota de crédito | Reduz o imposto devido pelo emitente, nos 6 tipos da NT. |
| 6 | Nota de débito | Aumenta o imposto devido pelo emitente, nos 8 tipos da NT. |
Os tipos de nota de débito (tpNFDebito)
Na nota de débito, o campo tpNFDebito é obrigatório. Alguns tipos só aceitam um código de cClassTrib; os outros aceitam qualquer um.
| Código | Tipo | Quando aparece | cClassTrib |
|---|---|---|---|
| 01 | Transferência de créditos para cooperativas | O associado transfere crédito para a cooperativa. | 800002 |
| 02 | Anulação de crédito por saídas imunes ou isentas | O crédito da compra é anulado porque a venda saiu imune ou isenta. | 811001 |
| 03 | Débitos de notas fiscais não processadas na apuração | Notas que ficaram de fora da apuração. Exige a nota referenciada. | 811002 |
| 04 | Multa e juros | O cliente pagou atrasado e a loja cobrou multa e juros. Exige a nota referenciada. | qualquer |
| 05 | Transferência de crédito na sucessão | Fusão, cisão ou incorporação de empresas. | 800001 |
| 06 | Pagamento antecipado | O cliente pagou antes de receber a mercadoria. | qualquer |
| 07 | Perda em estoque | Perecimento, perda, furto ou roubo: estorno do crédito da compra. | 410030 |
| 08 | Desenquadramento do Simples Nacional | A empresa saiu do Simples Nacional. | 811003 |
A NT 2026.005, do Simples Nacional, já cita um tipo 09 de nota de débito (retorno por recusa parcial na entrega), que não aparece na lista da NT 2025.002 versão 1.53. Confira sempre a versão em vigor da nota técnica.
Os tipos de nota de crédito (tpNFCredito)
Na nota de crédito, o campo tpNFCredito é obrigatório.
| Código | Tipo | Quando aparece | cClassTrib |
|---|---|---|---|
| 01 | Multa e juros | O comprador pagou multa e juros e o fornecedor não emitiu a nota de débito. O comprador emite para se creditar, se o fornecedor aceitar e quitar o débito. | qualquer |
| 02 | Crédito presumido de IBS sobre o saldo devedor na ZFM | Zona Franca de Manaus (art. 450, § 1º, da LC 214/2025). Só a partir de janeiro de 2029. | 810001 |
| 03 | Retorno por recusa total na entrega | O cliente recusou tudo ou não foi encontrado na entrega. Usa CFOP de devolução. | qualquer |
| 04 | Redução de valores | O preço caiu depois da venda, como um abatimento combinado com o cliente. | qualquer |
| 05 | Transferência de crédito na sucessão | Fusão, cisão ou incorporação de empresas. | 800001 |
| 06 | Retorno por recusa parcial na entrega | O cliente recusou parte dos itens. Referencia a nota no nível do item. | qualquer |
A nota de crédito tem um passo a mais: o destinatário confirma os valores com o evento “Aceite de débito na apuração por emissão de nota de crédito” (código 211128), que diz se ele concorda (1) ou não (0). Esse aceite alimenta a apuração assistida do IBS e da CBS.
Quando emitir cada uma: a situação da loja e o documento certo
| O que aconteceu | Documento |
|---|---|
| Cliente empresa pagou com atraso e a loja cobrou multa e juros | Nota de débito, tipo 04 (multa e juros), referenciando a nota da venda |
| A loja pagou multa e juros ao fornecedor, que não emitiu a nota de débito | Nota de crédito, tipo 01, emitida pela loja, se o fornecedor aceitar |
| O cliente pagou antes de receber a mercadoria | Nota de débito, tipo 06 (pagamento antecipado) |
| Mercadoria vencida, quebrada, furtada ou roubada, com crédito na compra | Nota de débito, tipo 07 (perda em estoque), com estorno do crédito |
| Abatimento no preço depois da venda, sem a mercadoria voltar | Nota de crédito, tipo 04 (redução de valores) |
| O cliente recusou a entrega toda ou não foi encontrado | Nota de crédito, tipo 03 (retorno), com CFOP de devolução |
| O cliente recusou só parte da entrega | Nota de crédito, tipo 06 (retorno por recusa parcial) |
| O cliente recebeu e depois devolveu a mercadoria | NF-e de devolução (finalidade 4). Veja o CFOP para devolução de venda |
| A nota saiu com preço ou imposto a menos | Nota complementar (finalidade 2) |
| Erro só de texto, como endereço ou descrição | Carta de correção (CC-e) |
| Desconto já dado na própria nota | Nada a ajustar: o desconto incondicional fica fora da base do IBS e da CBS (art. 12 da LC 214/2025) |
A tabela ajuda a achar o caminho. Cada caso tem detalhes (regime da empresa, estado, prazo, ICMS). A palavra final é sempre do seu contador.
Nota de débito, complementar, devolução e carta de correção: as diferenças
| Documento | Muda valor ou imposto? | Quando usar | Tributos |
|---|---|---|---|
| Nota de débito (finNFe 6) | Sim, para mais (para o emitente) | Só nos 8 tipos da NT | Em regra, só IBS e CBS |
| Nota de crédito (finNFe 5) | Sim, para menos (para o emitente) | Só nos 6 tipos da NT | Em regra, só IBS e CBS; os tipos 03, 04 e 06 podem levar os outros tributos |
| Nota complementar (finNFe 2) | Sim, completa o que faltou | Preço, quantidade ou imposto a menos na nota original | Todos os da nota original |
| Devolução (finNFe 4) | Desfaz a operação, no todo ou em parte | A mercadoria volta para quem vendeu | Espelha a nota original |
| Carta de correção (CC-e) | Não | Erro de texto que não mexe em valor, imposto, quantidade nem nas partes | Não se aplica |
Na dúvida entre corrigir e emitir outra nota, veja o guia da carta de correção eletrônica (CC-e): ele mostra campo por campo o que a CC-e pode e o que não pode corrigir.
Exemplo prático com a conta (dados fictícios)
O Empório Vila Serena, do regime regular, vende para uma cafeteria (outra empresa) com NF-e. As alíquotas são as de teste de 2026: CBS 0,9% e IBS 0,1% (arts. 343 e 346 da LC 214/2025). Produto sem redução de alíquota.
Caso 1: multa e juros (nota de débito, tipo 04)
- Venda: R$ 2.000,00, com vencimento em 30 dias.
- A cafeteria pagou com atraso: multa de 2% = R$ 40,00; juros de 1% = R$ 20,00.
- Juros e multas fazem parte do valor da operação (art. 12, § 1º, II, da LC 214/2025).
Base: 40,00 + 20,00 = R$ 60,00
CBS: 60,00 × 0,9% = R$ 0,54
IBS: 60,00 × 0,1% = R$ 0,06
A nota de débito sai como saída, com tpNFDebito 04 e a nota da venda referenciada no item.
Caso 2: abatimento depois da venda (nota de crédito, tipo 04)
- Venda: R$ 1.000,00. Parte do lote chegou com a embalagem amassada.
- As duas empresas combinam um abatimento de 10% = R$ 100,00, sem a mercadoria voltar.
- O Empório reduz o próprio débito com uma nota de crédito de redução de valores.
Base: R$ 100,00
CBS: 100,00 × 0,9% = R$ 0,90
IBS: 100,00 × 0,1% = R$ 0,10
A nota de crédito sai como entrada, com tpNFCredito 04 e a nota da venda referenciada. A cafeteria confirma com o evento de aceite (211128).
Em 2026, quem cumpre as obrigações acessórias está dispensado de recolher o IBS e a CBS (art. 348, § 1º, da LC 214/2025). Mesmo assim, o documento registra o valor e entra na apuração. Exemplo só para entender a conta: confirme com o contador o tratamento do ICMS, o regime da sua empresa e o caso real.
Prazos, vigência e quem precisa emitir
| Quando | O que vale |
|---|---|
| 1º/01/2026 | Os campos de IBS e CBS da NF-e passam a ter valor jurídico. Ano de teste: CBS 0,9% e IBS 0,1%, com recolhimento dispensado para quem cumpre as obrigações acessórias. |
| 02/02/2026 | Entram em produção as regras que exigem saída na nota de débito e entrada na nota de crédito (rejeições 1162 e 1161). |
| 03/08/2026 | Entram o tipo 06 de crédito (recusa parcial) e as validações de cClassTrib por tipo de débito e de crédito (NT 2025.002 versão 1.36). |
| 30/10/2026 | Publicada a versão 1.53 da NT 2025.002 e a NT 2026.005, do Simples Nacional. |
| 2027 | Começa a CBS cheia, e o Simples Nacional passa a ter o IBS e a CBS. |
| A partir de 2029 | Liberado o tipo 02 de crédito (crédito presumido de IBS na Zona Franca de Manaus). |
A NT não fixa um prazo em dias para emitir a nota de débito ou de crédito: ela segue o fato (o pagamento com juros, a perda, o abatimento, a recusa) e o regulamento do IBS e da CBS. Em 2026, se a fiscalização apontar falta de obrigação acessória, a empresa é intimada e tem 60 dias para corrigir, sem multa (art. 348, §§ 3º e 4º, incluídos pela LC 227/2026). Veja o calendário completo da reforma tributária no varejo.
Quem emite: em 2026, quem mais usa é a empresa do regime regular (lucro presumido ou real). O Simples Nacional tem regras na NT 2026.005, e o MEI não informa o grupo de IBS e CBS na nota. Confirme com o seu contador se algum tipo se aplica à sua loja.
Erros e rejeições mais comuns
| Código | O que diz | O que fazer |
|---|---|---|
| 1009 / 1164 | Não informado o tipo de nota de débito / de crédito | Preencha o tpNFDebito ou o tpNFCredito |
| 1139 / 1163 | Tipo informado com a finalidade errada | O tipo de débito só vai com finNFe 6; o de crédito, com finNFe 5 |
| 1162 | Tipo de operação incompatível com NF-e de débito | A nota de débito é sempre de saída (tpNF 1) |
| 1161 / 1152 | Tipo de operação incompatível com NF-e de crédito | A nota de crédito, inclusive a de retorno, é de entrada (tpNF 0) |
| 1001 | NF-e de débito ou crédito somente para IBS/CBS | Tire ICMS, IPI, PIS e Cofins, salvo nos tipos que a NT permite |
| 254 / 1038 | Nota referenciada não informada | Informe a chave de acesso da NF-e original |
| 1003 | Nota de crédito referenciando documento que não é NF-e 55 | Só o retorno (tipo 03) aceita NFC-e referenciada |
| 1200 / 1201 / 1202 | cClassTrib incompatível com o tipo ou a finalidade | Use o código da tabela, como 410030 na perda em estoque |
| 1145 | Tipo de crédito só pode ser usado a partir de 2029 | O tipo 02 (ZFM) ainda não vale |
Fora da lista, valem as rejeições de sempre do XML da nota fiscal, como certificado vencido e falha de schema.
As dores da loja com os ajustes depois da venda
“Qual nota eu emito?”
Complementar, débito, crédito, devolução ou CC-e. A tabela desta página separa os casos; o contador fecha a decisão.
Juros que somem da nota
Multa e juros entram no valor da operação. Sem o documento, o cliente do regime regular não toma o crédito.
Furto, quebra e vencido
A perda em estoque pede o estorno do crédito da compra (art. 47, § 6º, da LC 214/2025).
Cliente recusou a entrega
Recusa não é devolução: tem nota de crédito própria, com CFOP de devolução.
Nota rejeitada
Saída ou entrada errada, tipo faltando, ICMS onde não pode: cada rejeição tem código e caminho.
Apuração que não bate
Ajuste sem documento vira diferença entre o que a loja calcula e o que a Receita apura.
Onde o ERPPro entra: finalidade da NF-e, devolução e CC-e
No ERPPro, a finalidade de cada NF-e vem da natureza da operação. Telas reais, com dados fictícios de demonstração (Empório Vila Serena). Nenhuma nota foi emitida.
Descubra o que aconteceu depois da venda
Juros, preço que subiu ou caiu, mercadoria devolvida, recusada ou perdida, ou só um texto errado. Use a tabela acima e confirme com o contador.
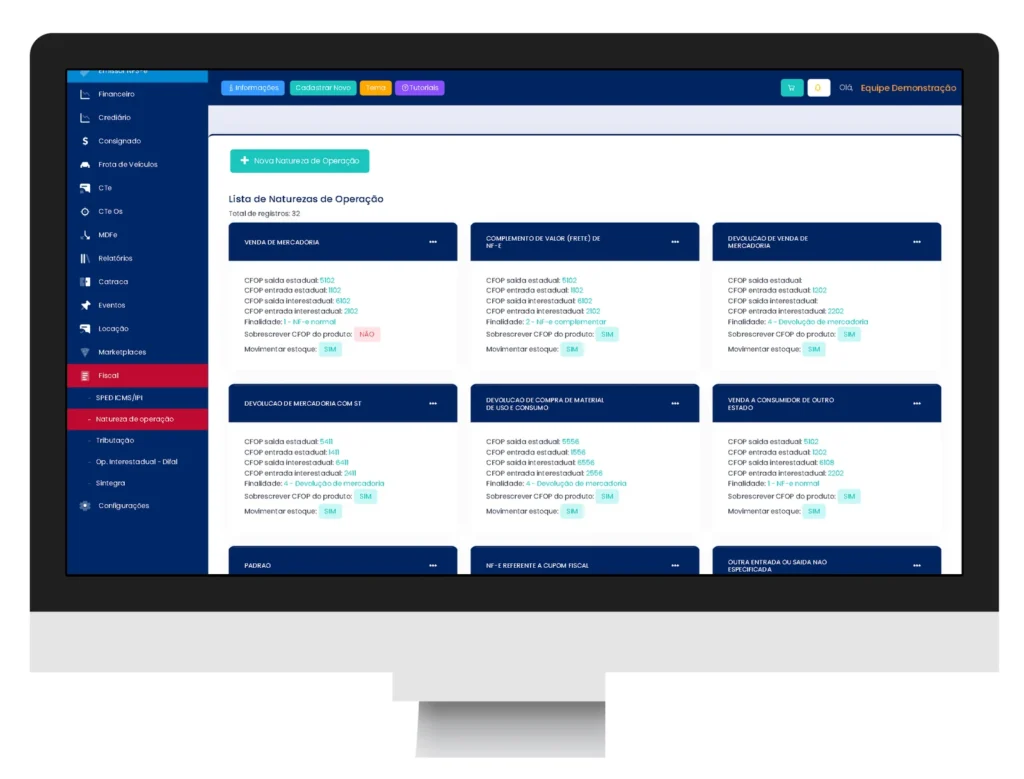
Abra a natureza de operação
Em Fiscal › Natureza de operação, cada natureza mostra os CFOP e a finalidade da NF-e.
Cadastre o nome e o CFOP
Em Nova Natureza de Operação, dê um nome claro, como “Devolução de compra ao fornecedor”, e informe os CFOP que o contador indicou.
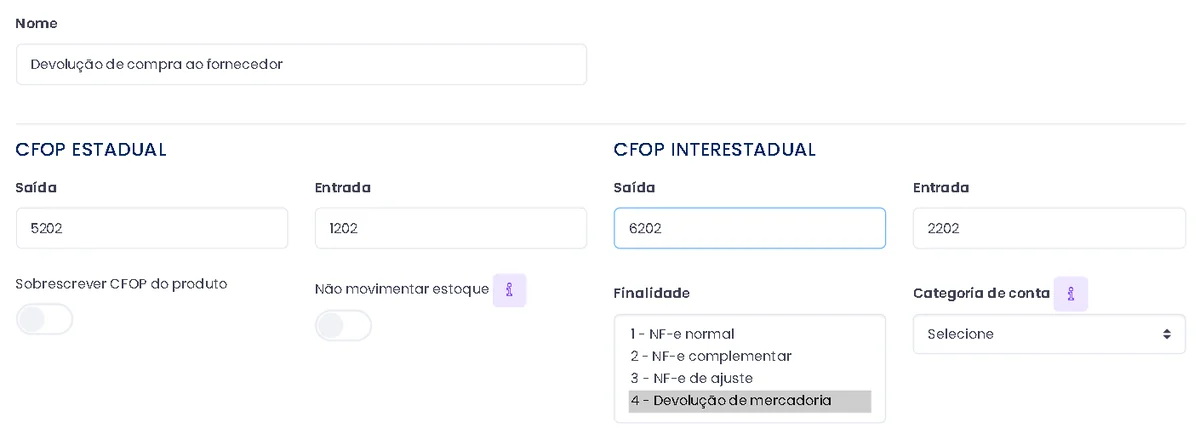
Escolha a finalidade da NF-e
No campo Finalidade: 1 – NF-e normal, 2 – NF-e complementar, 3 – NF-e de ajuste ou 4 – Devolução de mercadoria. A nota sai com essa finalidade.
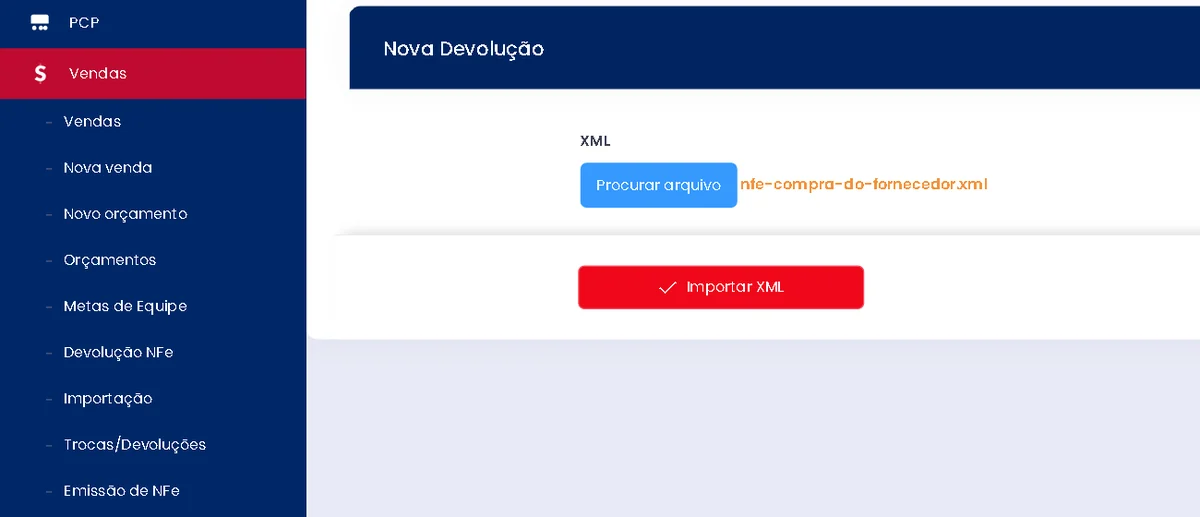
Para devolver uma compra, importe o XML
Em Vendas › Devolução NFe › Nova devolução, importe o XML da nota do fornecedor, confira os itens e emita a NF-e de devolução, com a nota de compra referenciada.
Erro só de texto? Use a CC-e
Se o erro não mexe em valor, imposto, quantidade nem nas partes da nota, envie a carta de correção no próprio ERPPro.
Além disso, o ERPPro emite NF-e e NFC-e com os campos de IBS e CBS (ligados na configuração de tributação), faz o cancelamento e a CC-e, gera o DANFE e dá entrada na nota do fornecedor pelo XML. Na apuração assistida da CBS, o ERPPro confere as notas do sistema com os débitos que a Receita apurou. Veja tudo no emissor de nota fiscal do ERPPro.
O que conferir antes de emitir uma nota de débito ou de crédito
- O caso está na lista de tipos da NT 2025.002
- Débito sai como saída; crédito, como entrada
- O tipo (tpNFDebito ou tpNFCredito) está preenchido
- A chave da nota original está referenciada quando a NT exige
- O cClassTrib combina com o tipo escolhido
- ICMS, PIS e Cofins só nos tipos que permitem
- O valor bate com o que foi combinado com o cliente
- O destinatário sabe que precisa dar o aceite (crédito)
- A versão da NT usada é a que está em vigor
- O contador validou o caso
Glossário rápido
- finNFe
- Finalidade de emissão da NF-e: 1 normal, 2 complementar, 3 ajuste, 4 devolução, 5 nota de crédito e 6 nota de débito.
- tpNFDebito e tpNFCredito
- Campos que dizem o tipo da nota de débito (01 a 08) ou de crédito (01 a 06).
- tpNF
- Tipo de operação da NF-e: 0 entrada, 1 saída.
- NT 2025.002
- Nota técnica da NF-e e da NFC-e para a reforma tributária, publicada no Portal Nacional da NF-e.
- Evento 211128
- Aceite de débito na apuração por emissão de nota de crédito, feito pelo destinatário.
- DFeReferenciado
- Grupo que liga o item da nota nova ao documento original, pela chave de acesso.
Perguntas frequentes sobre nota de débito e crédito
O que é nota de débito e nota de crédito na NF-e?
São duas finalidades novas da NF-e modelo 55, criadas pela NT 2025.002 da reforma tributária: finNFe 6 é a nota de débito e finNFe 5 é a nota de crédito. Elas registram um ajuste depois da operação original. A nota de débito aumenta o imposto devido por quem emite; a nota de crédito reduz.
Quando emitir nota de débito?
Nos 8 casos da NT 2025.002: transferência de créditos para cooperativas, anulação de crédito por saídas imunes ou isentas, débitos de notas não processadas na apuração, multa e juros, transferência de crédito na sucessão, pagamento antecipado, perda em estoque (perecimento, perda, furto ou roubo) e desenquadramento do Simples Nacional.
Quando emitir nota de crédito?
Nos 6 casos da NT 2025.002: multa e juros (quando o fornecedor não emitiu a nota de débito), crédito presumido de IBS na Zona Franca de Manaus (a partir de 2029), retorno por recusa total na entrega ou destinatário não localizado, redução de valores, transferência de crédito na sucessão e retorno por recusa parcial na entrega.
Nota de crédito substitui a nota de devolução?
Não. A devolução de mercadoria continua com a finalidade 4. A nota de crédito de retorno (tipos 03 e 06) é para a mercadoria que voltou porque o destinatário recusou ou não foi encontrado na entrega. Confirme o caso com o contador.
Qual a diferença entre nota de débito e nota complementar?
A nota complementar (finalidade 2) completa valor, quantidade ou imposto que faltou na nota original. A nota de débito (finalidade 6) só vale nos tipos listados na NT, como multa e juros ou perda em estoque, e serve para o IBS e a CBS. A própria NT diz que a complementar e a de ajuste são casos especiais de nota de débito.
Posso usar carta de correção no lugar da nota de débito ou de crédito?
Não. A carta de correção (CC-e) não pode mudar valor, imposto, quantidade nem as partes da nota. Se o ajuste mexe em valor ou em imposto, o caminho é outro documento, como a nota complementar, a nota de débito ou a nota de crédito.
Existe nota de débito ou de crédito na NFC-e?
Não. As finalidades 5 e 6 existem só na NF-e modelo 55. A NFC-e (modelo 65) só aparece como nota referenciada na nota de crédito de retorno por recusa na entrega.
A nota de débito leva ICMS, PIS e Cofins?
Em regra, não: a nota de débito ou de crédito é só para o IBS e a CBS, e informar ICMS, IPI, PIS ou Cofins dá a rejeição 1001. As exceções são a nota de crédito dos tipos 03, 04 e 06 e a nota de débito do tipo 07 (perda em estoque). Em 2026, a de pagamento antecipado (tipo 06) aceita PIS e Cofins, e também aceita IPI.
Quem emite a nota de crédito?
Em geral, quem emitiu a nota original, para reduzir o próprio débito, e a nota sai como entrada (tpNF 0). Há um caso em que o comprador emite: na multa e juros, se o fornecedor não emitiu a nota de débito, o adquirente pode emitir a nota de crédito tipo 01. O destinatário confirma os valores com o evento de aceite de débito (código 211128).
A nota de débito e crédito é obrigatória em 2026?
Os campos de IBS e CBS têm valor jurídico desde 1º de janeiro de 2026. Em 2026, o recolhimento está dispensado para quem cumpre as obrigações acessórias (art. 348 da LC 214/2025). Quando o caso acontece, o documento certo faz parte dessas obrigações. Use as finalidades só nos casos previstos e confirme com o contador.
Optante do Simples Nacional e MEI emitem nota de débito e crédito?
O Simples Nacional tem nota técnica própria (NT 2026.005), e o MEI não informa o grupo de IBS e CBS na nota. Para o Simples, o IBS e a CBS começam em 2027. Confirme com o contador se algum tipo de nota de débito ou de crédito se aplica à sua empresa.
Quais são as rejeições mais comuns?
1009 e 1164 (tipo de débito ou de crédito não informado), 1162 (nota de débito que não é de saída), 1161 (nota de crédito que não é de entrada), 1001 (ICMS ou PIS e Cofins informados), 254 e 1038 (nota referenciada faltando) e 1200, 1201 e 1202 (cClassTrib que não combina com o tipo).
Fontes oficiais
Notas técnicas da NF-e (NT 2025.002 versão 1.53 e NT 2026.005), no Portal Nacional da NF-e, e a Lei Complementar 214/2025 no Planalto. Conferidas em 20/11/2026.
Leia também
Emita a NF-e com a finalidade certa
A ERPPro está no varejo desde 1996 e atende mais de 8.000 clientes ativos. Teste a NF-e com natureza de operação, devolução, CC-e e campos de IBS e CBS por 7 dias, com suporte humano.
Testar grátis por 7 dias Ver planos e preçosConteúdo informativo. As notas técnicas e o regulamento do IBS e da CBS mudam com o tempo: confirme sempre com o seu contador.